

對於剛接觸分紅股的新手投資人來說,常常會被兩個問題困擾:除息日股價一定會下跌嗎?進場時機是選在除息日之前還是之後?
現實中,除息日股價下跌並非必然。穩定配息、業績扎實的行業龍頭股,在除息日上漲的情況同樣常見。
至於是否值得參與除息,則取決於該股票的填息速度、配息預期是否過高,以及投資人自身的交易策略與是否有股息再投資計劃。
一、什麼是除息除權?它如何影響股價?
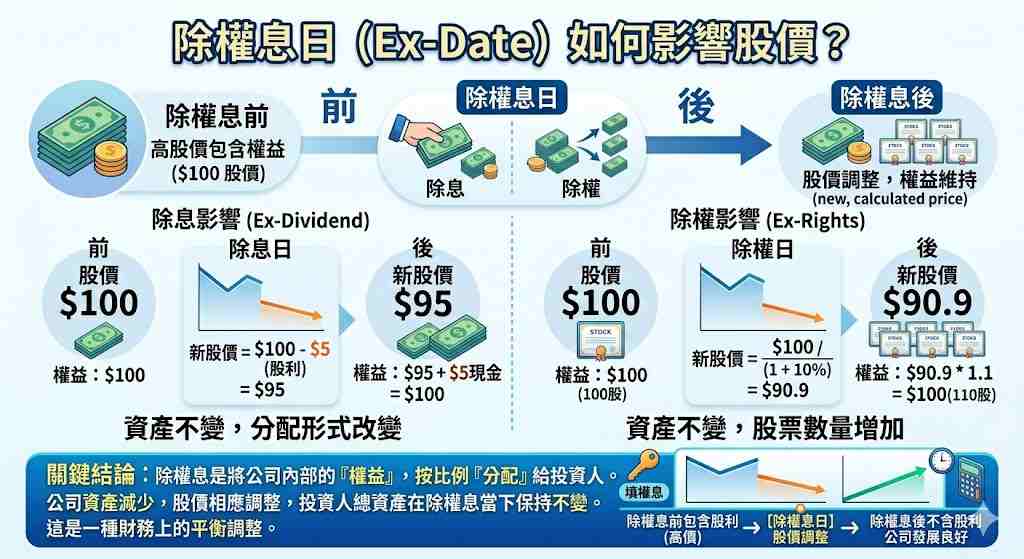
除息除權是公司將盈餘或公積以現金或股票形式分配給股東的過程。分配後,公司資產或股本發生變化,股價需要相應調整。
除息參考價 = 除息前收盤價 − 每股現金股利
假設某公司除息前股價為每股 100 元,配發 5 元現金股息,除息當天參考價為:
100 元 − 5 元 = 95 元
除權後股價 = 原股價 ÷ (1 + 配股率)
假設某公司除權前股價為每股 100 元,每持有 1 股可無償獲得 0.5 股,配股率為 50%,除權後股價為:
100 ÷ (1 + 0.5) = 66.67 元
需要提醒的是,以上計算為理論參考價,並非市場實際成交價。開盤後的最終價格,取決於市場買賣力道與投資人對公司前景的預期。
二、除息日股價下跌是必然?
不是必然。
除息日的理論參考價雖然會下調,但實際開盤後的走勢取決於市場情緒與資金流向,可能出現兩種結果:
✔️填息:市場看好後市,股價開盤後迅速上漲,回到除息前價格。
❌貼息:市場看壞後市,股價跌破除息參考價,投資人領了股利卻賠了價差。
回顧歷史,除息後股價下跌並非必然,上漲的情況也時常出現。
以可口可樂(Coca-Cola)為例,該公司有悠久的派息歷史,近幾年來穩定按季度付息。多數情況下,可口可樂在除息日當天會小幅下跌,但偶爾也會小幅上漲。例如 2023 年 9 月 14 日與 11 月 30 日這兩個除息日,股價均小幅上漲;而 2025 年 6 月 13 日與 3 月 14 日,股價則小幅下跌。
蘋果公司(Apple)的股票更是如此,該公司同樣按季度付息,在科技股行情帶動下,蘋果在除息日當天甚至可能出現較大漲幅。例如 2023 年 11 月 10 日除息日,股價從前一日的 182 美元漲至 186 美元。
除可口可樂與蘋果外,Walmart、PepsiCo、Johnson & Johnson 等行業龍頭股,也常在除息日出現股價上漲。
因此,除息日股價下跌並非鐵律,實際走勢仍取決於市場對公司後市的評價與資金流向。
三、除息日股價下跌,還值得參與除息嗎?
判斷股票是否值得參與除息,可從以下三個維度評估:
3.1 除息後能不能填息?多久能填息?
股票的填息速度直接影響資金運用效率。
填息速度為何重要?
填息速度會直接影響資金運用效率,進而影響實際年化報酬率。同樣一筆股息,越快填息,資金被卡住的時間越短,年化報酬率就越高。舉例來說,假設 B 股票配息 3 元,股價 60 元,殖利率 5%。若除息後花了 120 天才填息,年化報酬率約 15.2%;若只花 10 天就填息,年化報酬率則可達約 182.5%。兩者差距巨大的關鍵就在填息天數。
因此,填息天數是判斷「值不值得參與除息」的重要依據。
如何瞭解股票填息速度?
我們可以查詢個股過去 5 年的歷史填息天數,作為判斷該股票「填息習性」的參考。
3.2 除息前的配息預期是否過高?
除權息前,若股價已被拉抬至相對高點,許多投資人會提前獲利了結,尤其是想避開所得稅負擔的人。
那麽,如何判斷股票除息前的配息預期是否過高?
判斷方法參考:乖離率(BIAS)判斷法
乖離率衡量「當前股價」偏離「平均成本」的程度。除息前若股價出現異常乖離,代表投資人可能為搶領股息而追價過猛。
以季線乖離率為例,當 BIAS 超過 10%~15%(具體數字因個股波動度而異),代表股價已明顯脫離常態,此時參與除息的「溢價」過高。
投資人需要留意,若為了領 5% 現金股利,卻在均線偏離 15% 的地方進場,一旦除息後股價回歸均線,不僅可能領不到股利,甚至可能賠上可觀價差。
但乖離率並非 100% 準確,建議搭配「除息前夕的籌碼流向」一起判斷。若乖離率已處高檔,散戶受除息效應驅動進場搶息,導致股價繼續上漲,需特別提高警覺。
3.3 是否有股息再投資計劃?
從複利視角看,除息並非「左手換右手」的資產切割,而是動態調整持股成本與數量的機會。
若公司前景看好、營運穩健且填息速度快,投資人可以將領到的現金股利再買回股票,使持股總數增加,下一期有機會領到更多股息,再買入更多股票,形成正向循環。
但這個循環並非自動成立,前提是公司能穩定填息、基本面持續支撐股價,且再投資價格合理;否則持股數增加,總市值仍可能縮水。
四、除息日後買股票是否更划算?
不一定,需要結合股票走勢。
多數情況下,股票在除息後的走勢傾向於下跌而非上漲,對尋求短期交易的投資者並不友好。買入後遭遇虧損的風險相對較高。
若除權息後股價繼續下滑,直至觸及技術支撐位並顯現企穩跡象,此時或許是值得考慮的買入時機。
五、參與除權息的隱形成本
在台灣參與除權息,稅務是最容易被忽略的隱形成本。
5.1 股利所得稅:二擇一,選錯差很多
領到股利後,隔年報稅時有兩種課稅方式可選,同一申報戶只能選一種:
方式一:合併課稅
適合所得稅率較低的人
把股利併入年度綜合所得總額,一起按累進稅率(5%~40%)計算。但股利金額的 8.5% 可以拿來抵減應納稅額,每戶每年上限 8 萬元。簡單說,如果抵減金額大於你原本要繳的稅,差額還能退稅。
方式二:分離課稅
適合所得稅率較高的人
股利不併入綜合所得總額,直接單獨按 28% 稅率計算。如果你的綜合所得稅率已經達到 30% 或 40%,選這個通常比較省。
怎麽選?
所得級距在 5%~20% 的小資族,可以考慮「合併課稅」;級距 30% 以上的高所得者,則傾向於「分離課稅」。但要注意,若股利金額較大,8.5% 抵減的優勢會被打折,即使級距只有 20%,也建議試算分離課稅是否更划算。實際還是要試算才準確。
5.2 二代健保補充保費
單筆股利(現金股利 + 股票股利合計)超過 2 萬元,會先被扣 2.11% 的補充保費。
這筆錢是發放股利時直接扣掉,你收到的金額已經少了 2.11%。但報稅時,這筆被扣的補充保費可以全額列舉扣除,且不受每人每年 24,000 元保險費扣除額的限制。
注意:補充保費是「扣除額」,不是「抵減稅額」。意思是它只能從你的所得淨額中扣除,不是直接從應繳稅額中扣掉。
六、短線交易者的替代方案:差價合約(CFD)
若長期持有高股息股票是為了賺取穩定現金流,在除息日前後的短期波動行情中,可考慮配置部分短線倉位。
差價合約的優勢:
對長期持股者:在不賣出原有持股的情況下,對沖除權息帶來的股價波動風險。
對短線交易者:進出靈活、效率高,可自由調整槓桿倍數,只需少量保證金即可控制較大交易頭寸。
稅務優勢:不實際持有標的股票,無需繳納股息稅,只需根據股價漲跌進行買賣操作。
不過需要留意,槓桿交易放大收益的同時也放大虧損,請根據自身風險承受能力謹慎操作。
*小額美股券商首選Mitrade,最低50USD即可開啓1筆交易!支援新台幣出入金
除息日買進股票,還能領到股息嗎?
不能。必須在除息交易日前一天收盤時持有股票,才能參與除息。
除息日當天賣出,還領得到股息嗎?
領得到。只要你在「最後買進日」(除息交易日前一天)或更早已經持有該股票,就已完成領息資格的登記,除息日當天或之後賣出,股息照樣發放。但要注意,除息日當天股價已除息(參考價=前一日收盤價-股利),所以你領到的股息,其實已反映在除息後較低的股價中,並非額外多賺。
填息要多久才算正常?
3 天內填息為強勢,30 天內為中性,超過 90 天為弱勢。建議查詢個股過去 5 年歷史填息天數作為參考。
如何判斷除息前股價是否過高?
可使用乖離率(BIAS)判斷法。以季線乖離率為例,超過 10%~15% 代表股價已明顯脫離常態,參與除息的溢價過高。
不想繳股息稅,有什麼替代方式?
可考慮透過差價合約(CFD)參與除息日前後的短期波動。由於不實際持有標的股票,無需繳納股息稅,且可靈活調整槓桿與方向。
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


