


Europäische Zentralbank dürfte die Zinssätze trotz hoher Inflationsdrucks unverändert lassen
- Die Europäische Zentralbank dürfte ihren Leitzins nach zwei Zinserhöhungen bislang im Jahr 2026 unverändert bei 2,50% belassen.
- EZB-Präsidentin Lagarde dürfte angesichts des hohen Preisdrucks weitere geldpolitische Straffungen andeuten.
- Das Abwärtsrisiko für den Euro bleibt angesichts hoher Ölpreise und der Unruhe in Frankreich nach unten verzerrt.
Die Europäische Zentralbank (EZB) beendet am Donnerstag ihre zweitägige geldpolitische Sitzung und wird ihre Entscheidung um 13:15 GMT bekannt geben. Es wird allgemein erwartet, dass die Bank den Zinssatz für die Hauptrefinanzierungsgeschäfte (MRO) und die Einlagefazilität unverändert bei 2,65% bzw. 2,50% belässt, nachdem sie beide im September um 25 Basispunkte (bps) angehoben hatte.
Zusammen mit der Entscheidung wird die Bank ihre geldpolitische Erklärung veröffentlichen, wobei der Hauptfokus der Veranstaltung auf der Pressekonferenz von EZB-Präsidentin Christine Lagarde liegen wird, die um 13:45 GMT ansteht. Ihre Äußerungen gegenüber Journalisten werden sorgfältig analysiert werden, um die Markterwartungen einer dritten Zinserhöhung im Dezember zu bestätigen.
Der Euro (EUR) dürfte am Donnerstag von einer eindeutig hawkischen EZB-Botschaft etwas Unterstützung erhalten, doch das Risiko ist stark nach unten verzerrt. Hohe Ölpreise und die Sorgen der Anleger um die Haushaltslage Frankreichs sind eine schwere Belastung für die Gemeinschaftswährung, die einen deutlichen Schlag erleiden könnte, wenn Lagarde die Hoffnungen des Marktes auf eine Zinserhöhung im Dezember dämpft.
Was ist von der EZB-Zinsentscheidung zu erwarten?
Die Märkte preisen für Donnerstag praktisch vollständig eine geldpolitische Pause der Europäischen Zentralbank ein. Die EZB hat die Zinsen im September um einen Viertelpunkt angehoben, nachdem sie dies bereits im Juni getan hatte, und wird die Auswirkungen des jüngsten Schritts zunächst abwarten wollen, bevor sie die Kreditkosten erneut erhöht – obwohl der hohe Inflationsdruck jegliche lockernde Geste ausschließt.
Die Verbraucherpreisinflation in der Eurozone beschleunigte sich im September auf 3,8% im Jahresvergleich und damit auf den höchsten Stand seit drei Jahren, nach 3,2% im August, angetrieben von einem jährlichen Anstieg der Energiepreise um fast 19%. Öl, der wichtigste Inflationstreiber, liegt etwa 50% über den Tiefstständen vom Juli und dürfte angesichts der unsicheren und volatilen Lage im Nahen Osten noch einige Zeit auf hohem Niveau bleiben.
Die Kerninflation hingegen ist stabil geblieben und verschafft der EZB damit etwas Spielraum. Die Bank hat zudem keine Hinweise auf starke Zweitrundeneffekte bei der Inflation gesehen, was für eine Pause spricht, doch der kräftige Anstieg der Gesamtinflation dürfte die Entscheidungsträger alarmiert haben.
Die Inflation wird am Donnerstag im Ausschuss der EZB jedoch nicht das einzige Thema sein. Frankreichs stark gestiegene Finanzierungskosten haben an den Anleihemärkten alle Alarmglocken schrillen lassen und den Spread gegenüber dem deutschen Bund auf Niveaus getrieben, die seit der Finanzkrise 2009-2011 nicht mehr gesehen wurden. Vor diesem Hintergrund sind Spekulationen über ein Anleihekaufinstrument der EZB, nämlich das Transmission Protection Instrument (TPI), aufgekommen, auch wenn die Chancen, dass es in dieser Woche aktiviert wird, gering sind
Alles in allem wird EZB-Präsidentin Christine Lagarde ihre Sprache fein abstimmen müssen, um es allen recht zu machen. Die Verankerung der Inflation ist das Hauptziel der Bank, und in diesem Sinne wird sie gezwungen sein, weitere Zinserhöhungen in den kommenden Monaten anzudeuten. Allerdings deuten jüngste Daten aus der Eurozone darauf hin, dass das Wirtschaftswachstum weiterhin schwach bleibt, während stark gestiegene Anleiherenditen die finanziellen Bedingungen bereits straffen und den Druck mindern, die Zinsen sofort anzuheben.
Analysten von Brown Brothers Harriman weisen darauf hin, dass die EZB-Umfrage vom Oktober "eine weitere Netto-Verschärfung der Kreditstandards und eine schwächere Kreditnachfrage im dritten Quartal zeigte," eine Kombination, die "ein Gegenwind für die wirtschaftliche Aktivität in der Eurozone ist und die von den Märkten eingepreisten knapp 75 Basispunkte an EZB-Zinserhöhungen in den nächsten zwölf Monaten in Frage stellt."
Da die Futures-Märkte die Wahrscheinlichkeit einer Zinserhöhung um einen Viertelpunkt im Dezember mit mehr als 80% einpreisen, besteht das Risiko einer zu dovishen Lagarde, was die spekulative Unterstützung für einen ohnehin schwachen Euro weiter untergraben könnte.
Wie könnte sich die EZB-Sitzung auf EUR/USD auswirken?
Der Euro ist in den letzten Wochen gegenüber seinen wichtigsten Pendants gefallen. Sorgen über die möglichen Folgen von Ölpreisen über 100 USD über einen längeren Zeitraum hinweg, zusammen mit Frankreichs Schuldenproblemen und den sich im ganzen Land ausbreitenden sozialen Unruhen, haben Anleger im Oktober von der Gemeinschaftswährung abgeschreckt.
Das Paar EUR/USD ist in den letzten zwei Monaten um fast 5% gefallen und hat 17-Monats-Tiefs knapp über 1,1100 erreicht; EUR/GBP hat im selben Zeitraum um etwa 2,8% nachgegeben, während EUR/JPY etwa 6% an Wert verloren hat.
Diese Zahlen unterstreichen die Bedeutung einer hawkishen EZB-Haltung bei der Sitzung am Donnerstag. Die Erwartungen an die Geldpolitik dürften den Euro allein nicht stützen, könnten aber dazu beitragen, den Abwärtsdruck zu verringern, insbesondere wenn sie von einem klaren Bekenntnis zur Unterstützung Frankreichs begleitet werden.
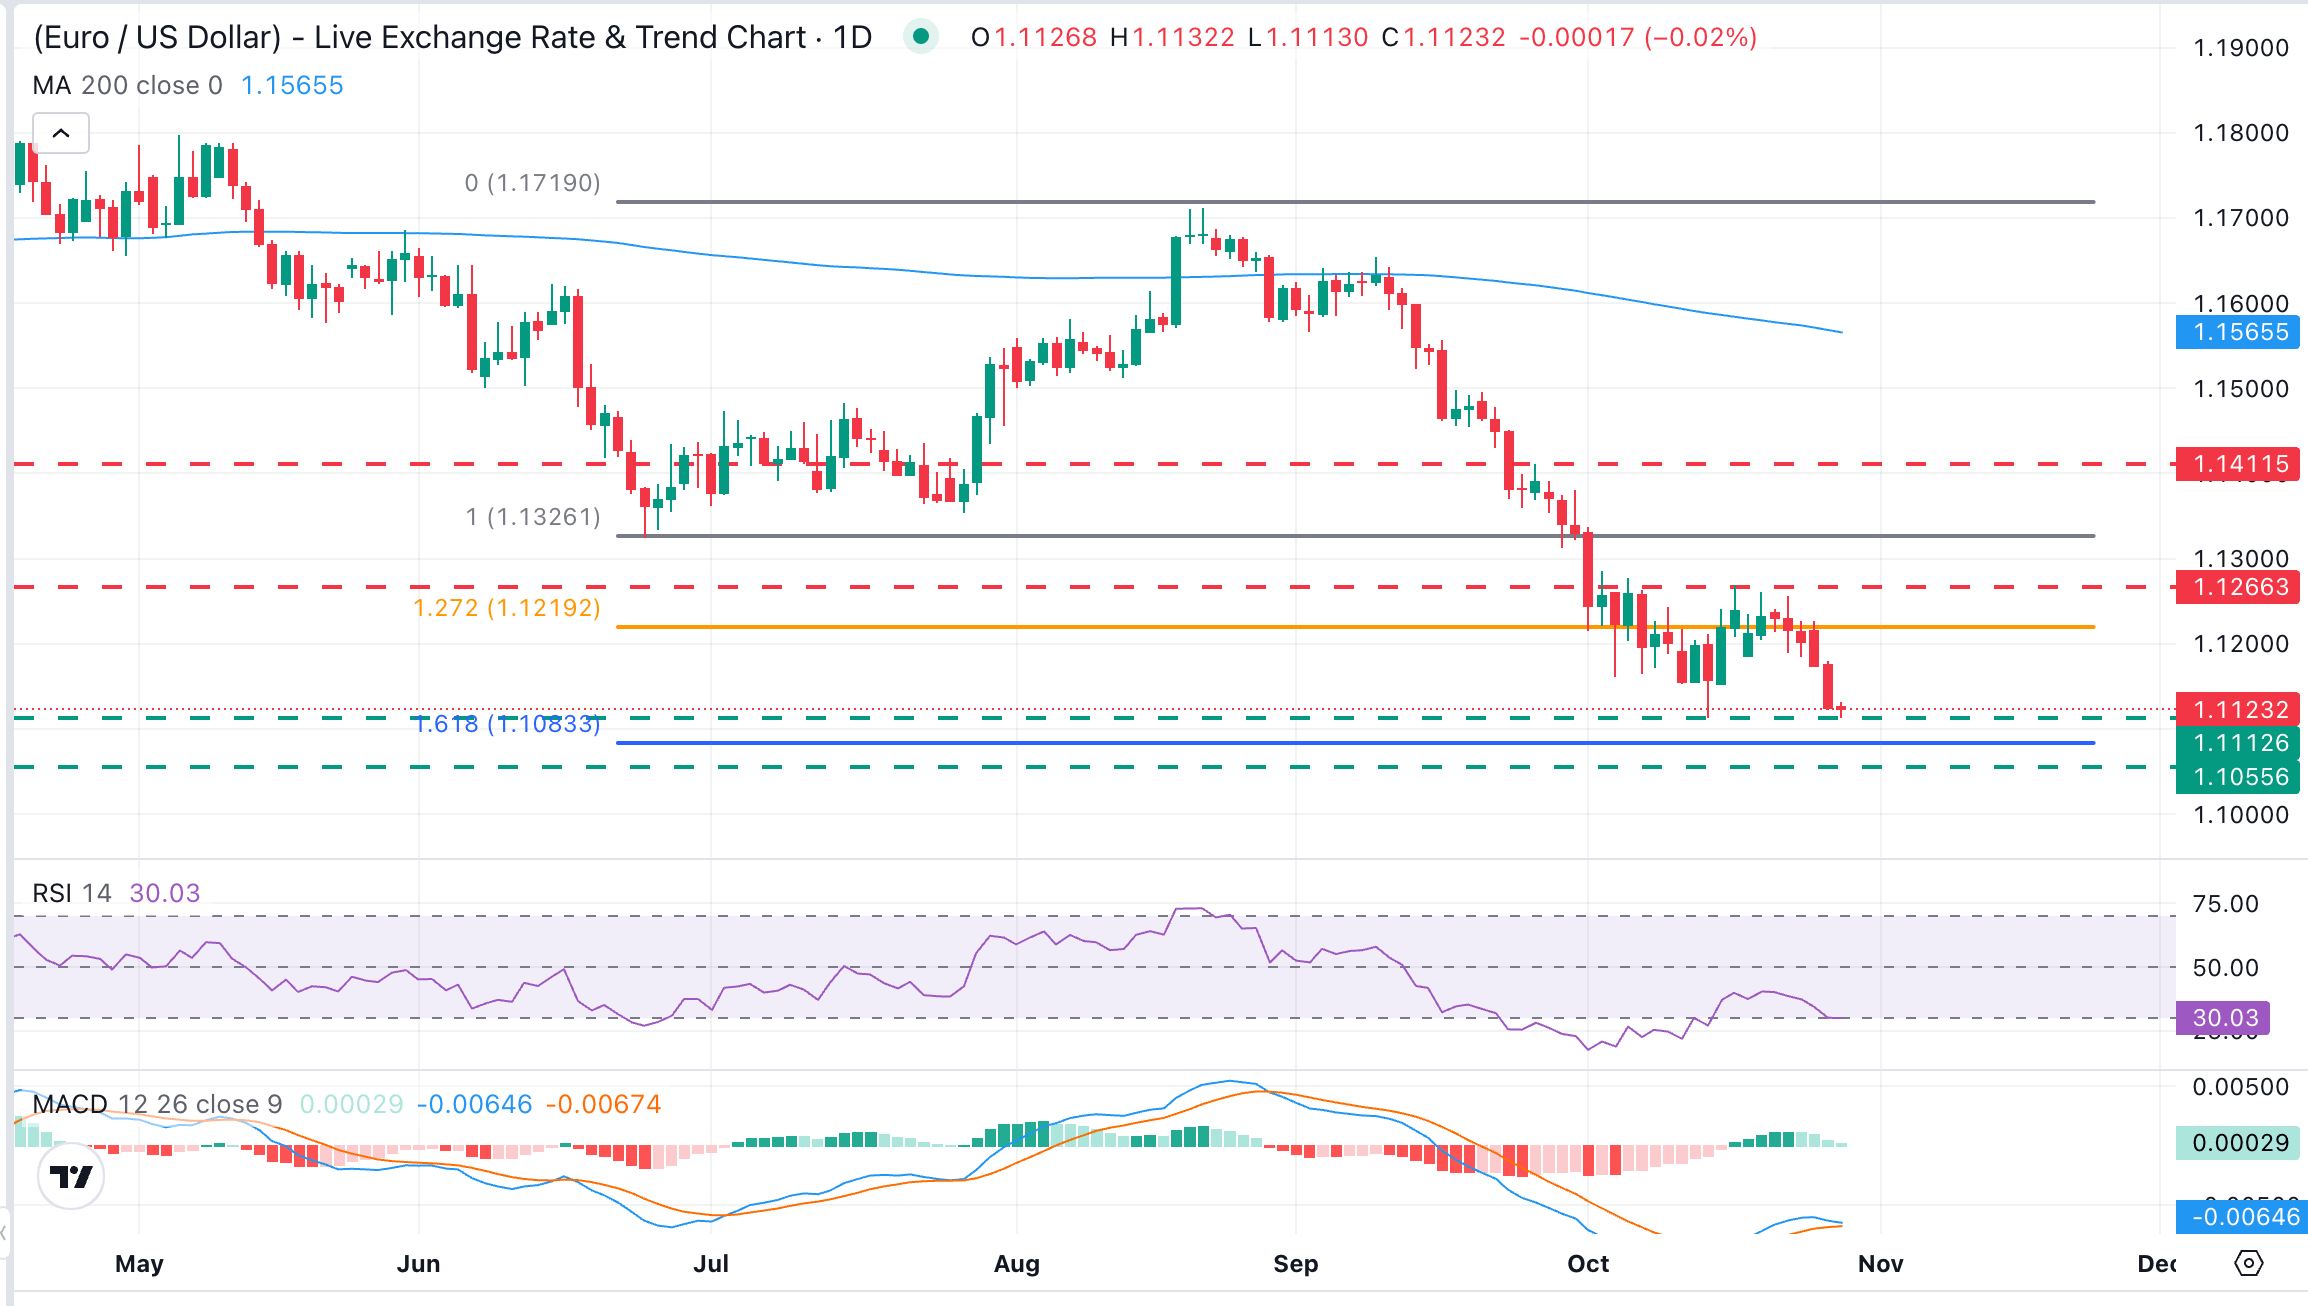
Aus technischer Sicht hält Guillermo Alcalá, FX-Analyst bei FXStreet, den bearishen Zyklus des Euro für überdehnt, stellt jedoch fest, dass "die Unfähigkeit des Paares EUR/USD, in den oberen Bereich der 1,1200er zurückzukehren, den negativen Trend voll intakt hält."
Der Tageschart zeigt erste Anzeichen dafür, dass das bearishe Momentum an Stärke verliert, aber der Relative-Stärke-Index (RSI) bleibt unter 40, was darauf hindeutet, dass Bullen nicht vorhanden sind, obwohl das Histogramm des Moving Average Convergence Divergence (MACD) wieder über die Nulllinie gestiegen ist.
"Die Bullen sollten den Widerstandsbereich bei 1,1255 durchbrechen, der die Aufwärtsversuche im Oktober abgefangen hat, und den Fokus auf die Tiefs von Ende Juni nahe 1,1325 verlagern, um eine Trendwende zu bestätigen," sagt Alcalá.
Gelingt dies nicht, würde dies laut dem FXStreet-Experten den Druck in Richtung des bisherigen Jahrestiefs bei 1,1113 und des 61,8% Fibonacci-Retracements der Rallye von Juni bis August bei 1,1095 erhöhen, bevor die Tiefs von Ende Mai 2025 bei 1,1050 in den Blick rücken.
US-Leitzinsen - Häufig gestellte Fragen (FAQ)
Zinssätze sind der Preis für das Leihen von Geld und werden sowohl von Finanzinstituten an Kreditnehmer als auch an Sparer ausgezahlt. Zentralbanken beeinflussen sie durch ihre Leitzinsentscheidungen, um die Wirtschaft zu stabilisieren und die Inflation im Zielbereich von etwa 2 % zu halten.
Höhere Zinssätze stärken in der Regel die Währung eines Landes, da sie es für globale Investoren attraktiver machen, ihr Geld dort anzulegen.
Hohe Zinsen setzen den Goldpreis unter Druck, da Anleger höhere Renditen bei zinstragenden Anlagen erzielen können. Ein starker US-Dollar, der oft mit steigenden Zinsen einhergeht, senkt zusätzlich den Goldpreis, da Gold in Dollar notiert wird und ein stärkerer Dollar die Kaufkraft anderer Währungen verringert.
Der Fed-Funds-Zins ist der Übernachtzins, zu dem sich US-Banken gegenseitig Geld leihen. Dieser Leitzins wird in den geldpolitischen Sitzungen der Federal Reserve festgelegt und beeinflusst maßgeblich das Verhalten der Finanzmärkte. Die Markterwartungen in Bezug auf künftige Zinssätze werden durch das CME FedWatch Tool erfasst, das eine Orientierungshilfe für Investoren bietet.
Wirtschaftsindikator
EZB-Zinssatz für die Einlagefazilität
Der Einlagensatz ist einer der drei Leitzinsen der Europäischen Zentralbank. Er gibt an, wie viel Zinsen Banken erhalten, wenn sie überschüssiges Geld bei der EZB parken. Die Europäische Zentralbank legt diesen Zinssatz im Rahmen ihrer acht regulären Sitzungen pro Jahr fest und gibt ihn jeweils bekannt.
Mehr lesenNächste Veröffentlichung: Do Okt. 29, 2026 13:15
Häufigkeit: Unregelmäßig
Prognose: 2.5%
Vorher: 2.5%
Quelle: European Central Bank
Warum das für Trader wichtig ist
Empfohlene Artikel


