


Der Euro gibt leicht nach, da Frankfurts Zinserhöhung an dem Tag in Kraft tritt, an dem Washington abstimmt
- EUR/USD gibt leicht nach und schließt nahe 1,1540, 0,1% im Minus, der vierte Verlust in vier Sitzungen
- Der Schritt der EZB auf 2,50% tritt am Mittwoch in Kraft, an dem die Fed um 18:00 GMT abstimmt
- Die ZEW-Stimmung in der Eurozone fiel auf 25,8 gegenüber einer Prognose von 39,9, wobei der Bankensektor der einzige Sektor mit Zuwachs war
EUR/USD schloss am Dienstag nahe 1,1540 und lag damit 0,1% im Minus. Das Paar fiel an dem Tag, an dem die Europäische Zentralbank (EZB) ihren Einlagensatz auf 2,50% anhob, und in jeder der drei Sitzungen seither. Diese Erhöhung tritt am Mittwoch rechtlich in Kraft, am selben Tag, an dem die Fed voraussichtlich zum ersten Mal seit Juli 2023 ihren eigenen Zinssatz anheben wird. Die asiatischen und Londoner Handelsstunden am Mittwoch sind die letzten davor, und der Euro kommt bereits mit der zweiten Zinserhöhung seiner eigenen Zentralbank in diesem Jahr im Gepäck. Das hat nicht geholfen.
Zwei Zinserhöhungen aus Frankfurt, noch keine aus Washington, und ein schwächerer Euro
Ein Währungspaar preist die Differenz zwischen dem ein, was zwei Zentralbanken voraussichtlich zahlen werden. Die EZB hat ihren Einlagensatz seit Juni zweimal auf 2,50% angehoben, und die Spanne der Fed endet weiterhin bei 3,75%. Am Mittwoch steigt diese Obergrenze auf 4,00%, was die Differenz an dem Tag, an dem der Viertelpunkt-Schritt der EZB offiziell wird, auf anderthalb Punkte ausweitet. Die Futures sehen die Fed dann bis März bei 4,25% oder höher und mit hoher Wahrscheinlichkeit bis Juni bei 4,50% oder höher, während Anleger den nächsten Schritt der EZB frühestens im Dezember erwarten.
Beide Banken erhöhen die Zinsen aus demselben Grund, einem Barrel Rohöl über 100,00 USD, nachdem Saudi-Arabien seine Pipeline rund um die Straße von Hormus geschlossen hat, und die beiden Volkswirtschaften liegen auf entgegengesetzten Seiten davon. Die Vereinigten Staaten sind Nettoexporteur von Erdöl, und die Eurozone importiert nahezu ihr gesamtes Rohöl. Derselbe Preis, der es der Fed erlaubt, die Zinsen in eine wachsende Wirtschaft hinein anzuheben, zwingt die EZB dazu, sie angesichts einer höheren Importrechnung anzuheben. Der Dollar-Index liegt knapp unter 100.
Der Präsident der EZB bezeichnete die Entscheidung vom vergangenen Donnerstag als eine leichte, die Abstimmung war einstimmig, und die eigenen Prognosen des Rates sehen die Inflation in diesem Jahr bei 3,0% und im nächsten bei 2,5%, während das Wachstum für dieses Jahr auf 0,9% und für das nächste auf 1,4% angehoben wurde. EUR/USD wurde am 11. Juni, dem Tag der ersten Zinserhöhung der EZB, nahe 1,1600 gehandelt. Am Dienstag schloss das Paar bei 1,1538, und die Fed hat bislang noch nichts angehoben.
Höhere Zinsen stützten einen Sektor in der Umfrage, und zwar die Banken
Die Umfrage des Zentrums für Europäische Wirtschaftsforschung (ZEW) zur Anlegerstimmung in der Eurozone fiel im September auf 25,8 gegenüber einer Prognose von 39,9 und 31,4 im August, und der deutsche Wert lag bei 34,7 gegenüber 42,5. Die Lagebeurteilung verbesserte sich auf -13,9 von -21,5 für die Eurozone und auf -47,1 von -61,1 für Deutschland, sodass die Wirtschaft besser aussieht als zuvor und der Ausblick schlechter. Die Autoren der Umfrage machen Energiepreise verantwortlich, die mit dem Krieg und dem, was sie als hybride Angriffe bezeichnen, zusammenhängen. Die Rendite 10-jähriger deutscher Staatsanleihen notiert seit der EZB-Entscheidung auf dem höchsten Stand seit 2011, was die Anleihemärkte die Zinserhöhungen einpreisen lässt, für die die Wirtschaft laut der Umfrage noch nicht bereit ist.
Der einzige Sektor, den die Umfrage als verbessert ausweist, war das Bankwesen, mit einem Plus von 8,2 Punkten auf 52,9, also der Sektor, der den Zinssatz einnimmt, den alle anderen zahlen. Autos lagen bei -22,6 und Stahl bei -16,7. Eine solche Umfrage ist die Begrenzung dafür, dass die EZB die von Anlegern erwartete Zinserhöhung im Dezember umsetzt, was den Zinspfad des Euro und nicht den des Dollars dem Risiko aussetzt, gekürzt zu werden.
Frankfurt erhält die Stunde vor Washington
Die Industrieproduktion der Eurozone für Juli wird am Mittwoch um 09:00 GMT veröffentlicht, die Prognose liegt bei -0,2% nach einem unveränderten Juni, und zwei Mitglieder des EZB-Rats sprechen um 12:15 GMT und 13:00 GMT. Die Präsidentin der EZB spricht um 17:00 GMT, eine Stunde bevor die Fed ihre Entscheidung trifft. Der Rat sagte am Donnerstag, dass er sich im Voraus nicht auf einen Pfad festlegen werde, und seine Präsidentin sagte, es sei nicht darüber gesprochen worden, was als Nächstes komme. Es hatte sechs Tage.
Die Entscheidung der Fed fällt um 18:00 GMT, wobei der Zinsschritt um einen Viertelpunkt mit 92,5% eingepreist ist, eine zweite Zinserhöhung bis Dezember und eine dritte bis März. Die Pressekonferenz folgt um 18:30 GMT, nach den US-Einzelhandelsumsätzen um 12:30 GMT, die um 0,8% steigen dürften. Am Donnerstag spricht der Chefökonom der EZB um 07:00 GMT, die endgültige Inflation für August wird um 09:00 GMT veröffentlicht, wobei die Kernrate unverändert bei 2,4% erwartet wird, und die Bank of England entscheidet um 11:00 GMT. Die Finanzminister der Eurozone treffen sich am Freitag.
Niveaus und Bias
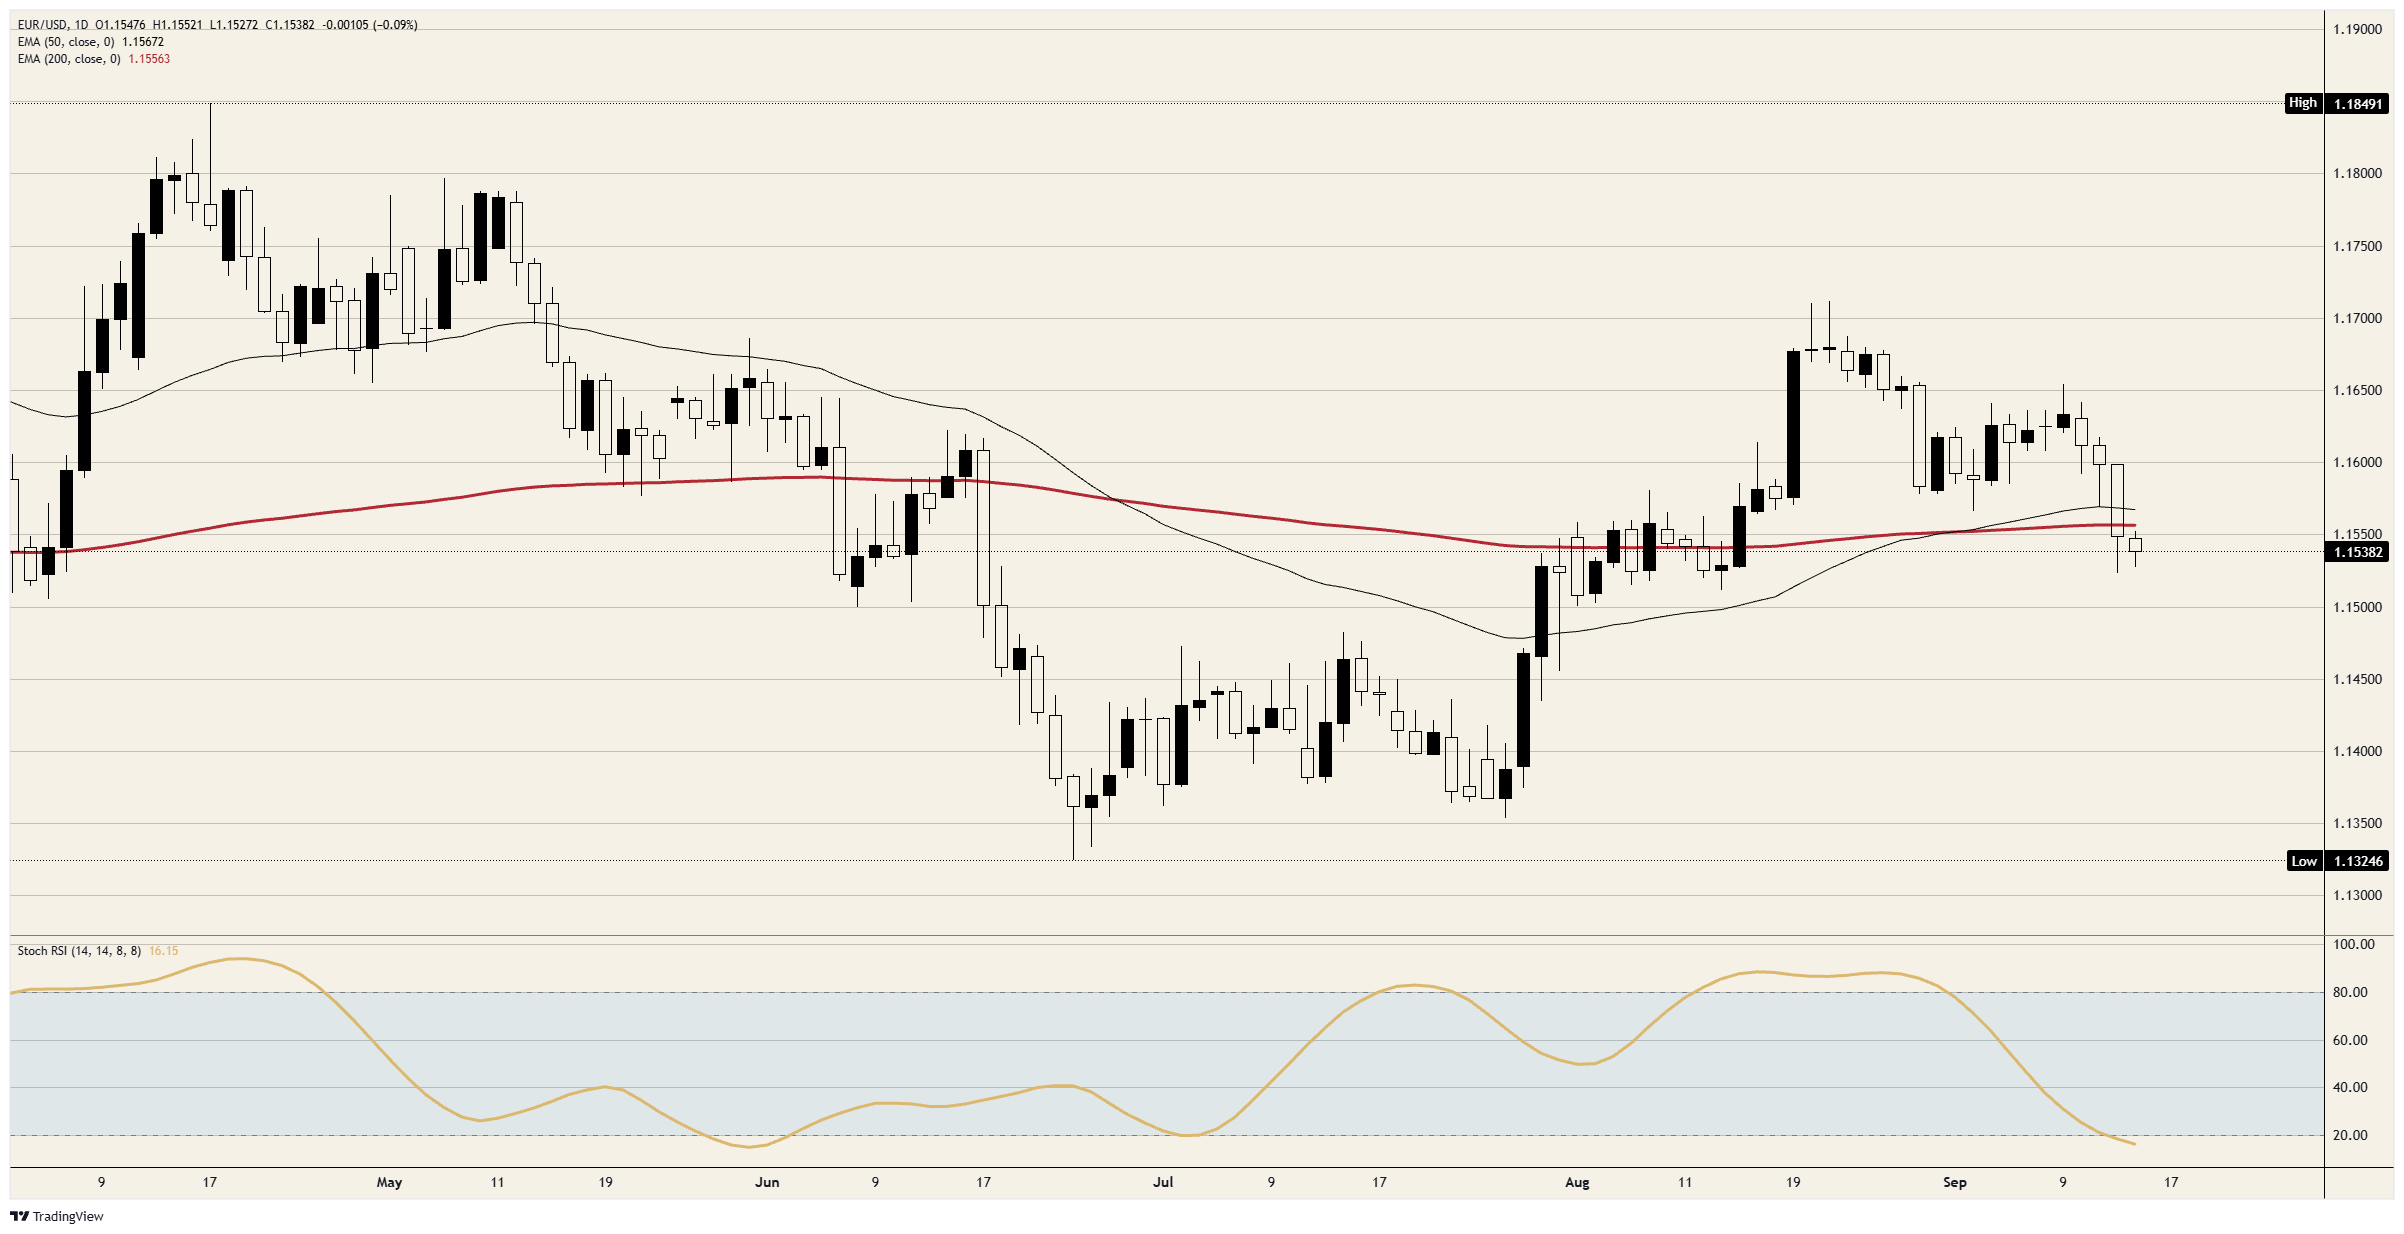
Widerstand: Das Hoch vom Montag knapp unter 1,1600 ist die erste Hürde. Die 50-Tage- und 200-Tage-Exponential Moving Averages (EMA) liegen knapp über 1,1550, innerhalb von 11 Pips voneinander entfernt, und der Schlusskurs vom Dienstag unter beiden war der erste seit dem Ausbruch Mitte August. Die September-Hochs knapp unter 1,1650 liegen dahinter.
Unterstützung: Das Tief vom Dienstag liegt 27 Pips über 1,1500, und 1,1500 selbst ist die Basis von Mitte August, der letzte Bereich, in dem das Paar vor der August-Rallye Käufer fand. Das Tief von Ende Juli nahe 1,1450 ist das nächste Niveau darunter.
Bias: Bärisch, solange die gleitenden Durchschnitte knapp über 1,1550 den Anstieg begrenzen, wobei 1,1500 das erste Ziel und 1,1450 das zweite ist. Der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, liegt nahe 16 und damit unter der 20-Linie, an der der Ausverkauf Ende Juli stoppte. Ein täglicher Schlusskurs zurück über 1,1600 würde das Szenario zunichtemachen.
EUR/USD Tageschart
Euro - Häufig gestellte Fragen (FAQ)
Der Euro ist die Währung der 19 Länder der Europäischen Union, die zur Eurozone gehören. Nach dem US-Dollar ist er die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 machte er 31 % aller Devisentransaktionen aus, mit einem durchschnittlichen Tagesumsatz von über 2,2 Billionen US-Dollar pro Tag. Der EUR/USD ist das am meisten gehandelte Währungspaar der Welt und macht schätzungsweise 30 % aller Transaktionen aus. Es folgen der EUR/JPY mit 4 %, der EUR/GBP mit 3 % und der EUR/AUD mit 2 %.
Die Europäische Zentralbank (EZB) in Frankfurt, Deutschland, ist die Zentralbank der Eurozone. Sie legt die Zinssätze fest und steuert die Geldpolitik. Das Hauptziel der EZB ist die Preisstabilität, was entweder die Kontrolle der Inflation oder die Förderung des Wachstums bedeutet. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinssätze oder die Erwartung höherer Zinssätze stärken in der Regel den Euro und umgekehrt. Der EZB-Rat trifft geldpolitische Entscheidungen in acht Sitzungen pro Jahr. Diese werden von den Leitern der nationalen Zentralbanken der Eurozone und sechs ständigen Mitgliedern, darunter EZB-Präsidentin Christine Lagarde, getroffen.
Die Inflation in der Eurozone, gemessen am harmonisierten Verbraucherpreisindex (HVPI), ist ein entscheidender Faktor für den Euro. Übertrifft die Inflation die Erwartungen und das Ziel von 2 % der Europäischen Zentralbank (EZB), wird die EZB wahrscheinlich die Zinsen anheben müssen, um die Preisstabilität zu sichern. Höhere Zinsen im Vergleich zu anderen Währungsräumen machen den Euro attraktiver für globale Investoren und stärken somit die Währung.
Veröffentlichungen von Wirtschaftsdaten beeinflussen die Gesundheit der Wirtschaft und somit den Euro. Indikatoren wie das Bruttoinlandsprodukt (BIP), Einkaufsmanagerindizes (PMI), Beschäftigungszahlen und Konsumentenstimmung geben Hinweise auf die Entwicklung der gemeinsamen Währung. Eine starke Wirtschaft stützt den Euro, da sie ausländische Investitionen anzieht und möglicherweise die Europäische Zentralbank (EZB) zu Zinserhöhungen bewegt. Schwache Daten hingegen lassen den Euro oft fallen. Besonders relevant sind hierbei die Daten der vier größten Volkswirtschaften des Euroraums – Deutschland, Frankreich, Italien und Spanien –, die rund 75 % der Eurozonen-Wirtschaft ausmachen.
Ein entscheidender Faktor für den Euro ist die Handelsbilanz, die den Unterschied zwischen den Einnahmen aus Exporten und den Ausgaben für Importe eines Landes über einen bestimmten Zeitraum misst. Wenn ein Land gefragte Exportgüter herstellt, erhöht sich die Nachfrage nach seiner Währung, da ausländische Käufer diese Waren erwerben wollen. Eine positive Handelsbilanz stärkt somit den Euro, während ein Handelsdefizit die Währung unter Druck setzen kann.
Empfohlene Artikel


