


100er-Marke: US-Dollar-Index steht vor richtungsweisender Fed-Entscheidung
- Der US-Dollar hält sich vor der geldpolitischen Ankündigung der Fed am Mittwoch fest.
- Aktualisierte Wirtschaftsprognosen und Signale für eine weitere Straffung könnten die nächste Bewegung des Greenback auslösen.
- Technisch hat der DXY den 200-Tage-SMA zurückerobert, stößt jedoch bei 99,80-100,00 auf starken Widerstand.
Der US Dollar Index (DXY) hält sich am Dienstag nahe einem Zwei-Wochen-Hoch fest, da sich Händler auf die geldpolitische Entscheidung der Federal Reserve (Fed) am Mittwoch vorbereiten. Zum Zeitpunkt der Veröffentlichung notiert der Index bei rund 99,66 und damit 0,17 % höher als am Vortag.
Die Märkte preisen eine Zinserhöhung um 25 Basispunkte nahezu vollständig ein, wobei das CME FedWatch Tool die Wahrscheinlichkeit bei 92 % ansetzt. Daher könnte die Guidance der Fed für den US-Dollar wichtiger sein als die Entscheidung selbst, wobei der Fokus auf den aktualisierten Wirtschaftsprognosen und den Äußerungen von Fed-Vorsitzendem Kevin Warsh liegt.
Der USD-Pfad hängt vom Follow-through des FOMC und den Signalen des Dot Plots ab
Strategen bei Scotiabank heben hervor, dass "Swaps mehr als 90 Basispunkte an Fed-Straffung zwischen jetzt und dem nächsten Sommer einpreisen", und warnen, dass "alle Zweifel an Folgeaktionen des FOMC den USD dennoch aus der Bahn werfen könnten." Laut TD Securities könnte der USD angesichts von "einer fast vollständig eingepreisten Zinserhöhung um 25 Basispunkte in unserem Basisszenario zunächst eine knappe Schwäche zeigen," während "ein Zinsverzicht eine große dovishe Überraschung wäre und den USD wieder auf das Niveau vor der Veröffentlichung des August-CPI zurückdrücken könnte."
Sie fügen hinzu, dass "die USD-Rally noch Spielraum nach oben haben könnte, wenn der Dot Plot eine Zinserhöhung im Oktober in Aussicht stellt," und weisen darauf hin, dass in einem Szenario die "Fed die Zinsen um 25 Basispunkte anhebt, bei kaum veränderter Formulierung der Erklärung" und der "Dot Plot einen Median von zwei Zinserhöhungen zeigt," während in einem alternativen Ausgang die "Fed die Zinsen unverändert lässt, ohne Änderungen an der Erklärung," mit "mehr als drei Gegenstimmen und einem Median-Dot, der weiterhin mindestens eine Zinserhöhung zeigt."
Technische Analyse
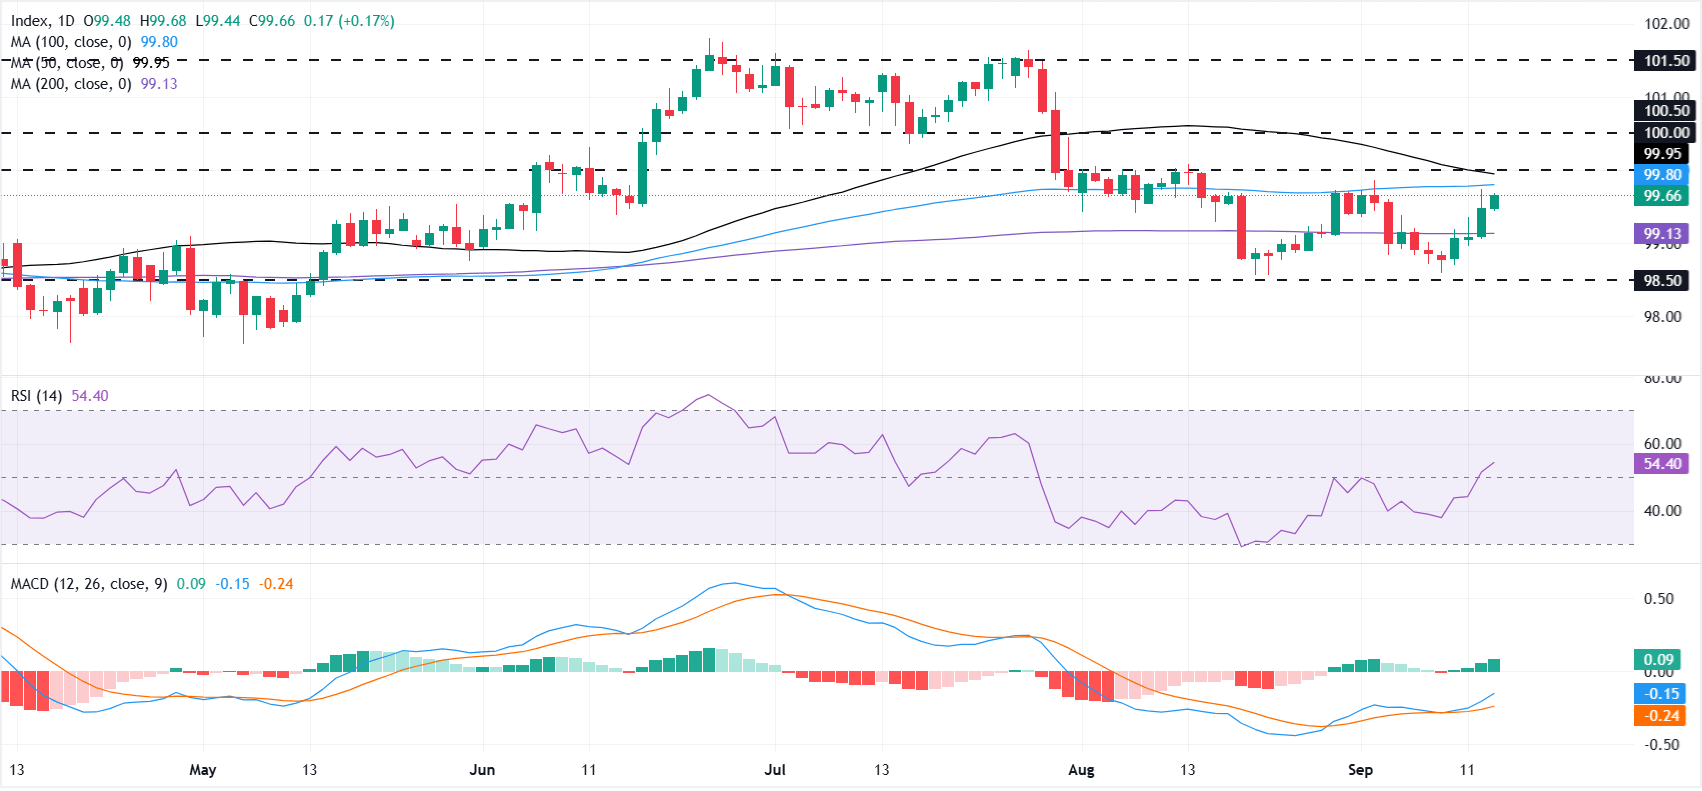
Auf dem Tageschart scheint der US Dollar Index um 98,50 ein Doppelbodenmuster gebildet zu haben und hat den 200-Tage-Simple-Moving-Average (SMA) bei 99,13 zurückerobert. Allerdings trifft die Erholung nun auf eine dichte Widerstandszone zwischen 99,80 und der psychologisch wichtigen Marke von 100,00, wo der 100-Tage-SMA bei 99,80 und der 50-Tage-SMA bei 99,95 eng beieinander liegen.
Momentum-Indikatoren zeigen, dass sich der Kaufdruck wieder aufbaut, ein Ausbruch wurde jedoch noch nicht bestätigt. Der Relative Strength Index (RSI) liegt nahe 54, und ein positiver, steigender Moving Average Convergence Divergence (MACD)-Histogramm deutet darauf hin, dass bullishes Momentum versucht, sich wieder aufzubauen, während der Kurs weiterhin unter dem nahegelegenen Widerstand der gleitenden Durchschnitte gefangen bleibt.
Eine Zinserhöhung durch die Fed allein könnte nicht ausreichen, um den Index durch die Widerstandszone von 99,80-100,00 zu drücken, da der Schritt bereits eingepreist ist. Der Dollar würde wahrscheinlich hawkische Wirtschaftsprognosen oder ein Signal von Chairman Warsh benötigen, dass weitere Zinserhöhungen bevorstehen. Ein nachhaltiger Durchbruch über 100 würde ein stärkeres bullishes Momentum bestätigen und die nächsten Widerstandsniveaus bei 100,50 und 101,50 freilegen.
Umgekehrt könnte ein überraschender Zinsverzicht oder eine vorsichtige Guidance einen Pullback unter den 200-Tage-SMA bei 99,13 auslösen. Eine solche Bewegung würde den Fokus wieder auf die Doppelboden-Unterstützung um 98,50 lenken. Ein entscheidender Bruch unter diesen Bereich würde die entstehende Erholungsstruktur ungültig machen und den Index anfällig für tiefere Verluste machen.
(Die technische Analyse dieser Nachricht wurde mithilfe eines KI-Tools verfasst. Mehr erfahren.)
Fed - Häufig gestellte Fragen (FAQ)
Die Federal Reserve (Fed) steuert die US-Geldpolitik mit zwei klaren Zielen: Preisstabilität und Vollbeschäftigung. Dabei nutzt die Notenbank Zinssätze als Hauptinstrument. Höhere Zinsen stärken den US-Dollar, da sie die USA für internationale Investoren attraktiver machen. Sinkende Zinsen hingegen schwächen den Greenback.
Die Federal Reserve (Fed) hält jährlich acht geldpolitische Sitzungen ab, bei denen das Federal Open Market Committee (FOMC) die wirtschaftliche Lage beurteilt und geldpolitische Entscheidungen trifft. Das FOMC besteht aus zwölf Mitgliedern – den sieben Mitgliedern des Gouverneursrats, dem Präsidenten der Federal Reserve Bank of New York und vier der elf übrigen regionalen Notenbankpräsidenten, die auf Jahresbasis rotieren.
In Zeiten schwerer Wirtschaftskrisen, wie etwa 2008 während der Finanzkrise, greift die Federal Reserve oft auf QE zurück. Dies bedeutet, dass die Fed massiv Anleihen kauft, um Liquidität bereitzustellen. Diese expansive Geldpolitik schwächt den Dollar, da das zusätzliche Geld die Währung verwässert und das Vertrauen der Investoren mindert.
Quantitative Straffung (QT) ist der umgekehrte Prozess von QE, bei dem die US-Notenbank aufhört, Anleihen von Finanzinstituten zu kaufen und das Kapital aus fällig werdenden Anleihen nicht reinvestiert, um neue Anleihen zu kaufen. Dies wirkt sich in der Regel positiv auf den Wert des US-Dollars aus.
Empfohlene Artikel


