


Indonesische Rupiah legt zu, da die Rohölpreise nachgeben
- Fallende Ölpreise linderten die Sorgen über importierte Inflation und unterstützten die jüngste Rallye der Indonesischen Rupiah.
- Bank Indonesia balanciert die Zinsdifferenzen zu den USA aus und managt gleichzeitig einen Anstieg der Inflation um 3,19%.
- Der US Dollar gerät unter Druck, da niedrigere Öl-Renditen die Renditen von US-Staatsanleihen auf 4,93% zurückdrückten.
USD/IDR beendet seine sechstägige Gewinnserie und notiert während der asiatischen Handelsstunden am Freitag bei rund 17.780. Das Währungspaar hält seine Verluste weiter, wobei die Indonesische Rupiah (IDR) durch einen Rückgang der Rohölpreise Auftrieb erhält. Niedrigere Energiekosten haben dazu beigetragen, die Sorgen über importierte Inflation in der gesamten Region zu lindern.
Die Rohölpreise brachen ein, nachdem Berichte darauf hindeuteten, dass Saudi-Arabien aktiv Schritte unternimmt, um die Flüsse durch seine wichtige Ost-West-Pipeline wiederherzustellen. Zudem richtet sich der Markt nun auf die bevorstehenden Gespräche zwischen US-Präsident Donald Trump und den Führern der Golfregion, was Hoffnungen auf stabilisierte regionale Lieferketten weckt.
Die binnenwirtschaftlichen Bedingungen in Indonesien zeichnen ein gemischtes Bild. Die lokalen Entscheidungsträger arbeiten daran, die Volatilität der Lebensmittelpreise einzudämmen, nachdem sich die Gesamtinflation im August auf 3,19% beschleunigt hat. Trotz dieser Bemühungen bleibt die breitere Marktstimmung durch einen unsicheren geldpolitischen Ausblick gedämpft.
Bank Indonesia (BI) steht vor der heiklen Aufgabe, eine wirksame Zinsdifferenz gegenüber den USA aufrechtzuerhalten und gleichzeitig die Stabilität der Rupiah zu sichern sowie das Wirtschaftswachstum zu stützen. Händler warten nun gespannt auf die geldpolitische Entscheidung der BI in der kommenden Woche, nach zwei aufeinanderfolgenden Monaten unveränderter Kreditkosten im August.
Auf der US-Seite des Paares ist der US-Dollar (USD) auf Gegenwind gestoßen, da fallende Ölpreise dazu beitragen, den breit angelegten Inflationsdruck zu lindern. Der Rückgang der Inflationserwartungen drückte die Renditen von US-Staatsanleihen von ihren jüngsten Mehrjahreshöchstständen nach unten, wobei die Benchmark-Rendite 10-jähriger Papiere nach einem kurzzeitigen Überschreiten der 5,0%-Marke zu Wochenbeginn auf etwa 4,93% zurückging.
Das Abwärtspotenzial des Greenback könnte jedoch aufgrund hawkischer Äußerungen des Vorsitzenden der Federal Reserve, Kevin Warsh, begrenzt bleiben. Warsh betonte, dass die Inflation seit zu langer Zeit erhöht geblieben sei, und merkte an, dass die jüngsten Wirtschaftsdaten des Sommers keine signifikante strukturelle Verbesserung gezeigt hätten. Nach seinen Äußerungen änderten sich die Markterwartungen rasch; das CME FedWatch-Tool zeigt nun, dass Händler eine Wahrscheinlichkeit von 53,1% für eine Zinserhöhung auf der Oktober-Sitzung der Federal Reserve einpreisen, nach 44% am Vortag.
Warsh von der Fed unterstreicht den Kampf gegen die Inflation und stützt einen festeren Dollar-Ton
Warshs Pressekonferenz erreicht im FXS Speechtracker 7,4/10 und liegt damit leicht über dem historischen Durchschnitt von 7/10, was auf eine etwas stärkere hawkische Tendenz im Vergleich zur etablierten Basislinie hindeutet. Die wiederholte Betonung, dass "heute die richtige Entscheidung war", gestützt auf eine Wirtschaft, die sich "gestärkt" habe und der Fed erlaube, sich "auf Preisstabilität zu konzentrieren", rahmt den Schritt als bewussten Entzug von geldpolitischer Unterstützung ein, der durch eine hartnäckige Inflation getrieben wird, die "den Test nicht besteht". Warshs Betonung von Trends statt von einzelnen, durch Rauschen verzerrten Datenpunkten sowie sein Hinweis, bei der Unabhängigkeit "in unserem Bereich" zu bleiben, untermauern eine disziplinierte, auf die Inflation fokussierte Haltung, die eine stärkere Dollar-Story stützt.
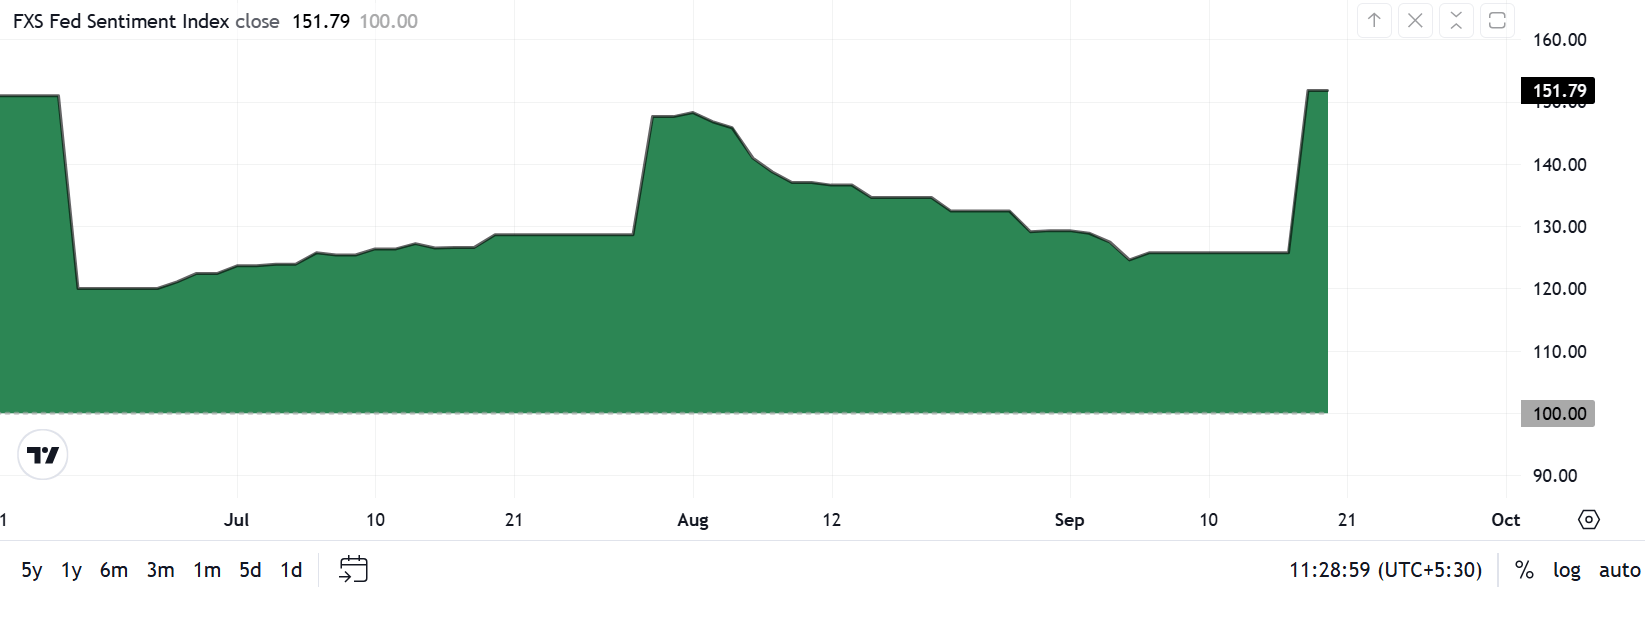
Der FXS Fed Sentiment Index springt um +26,07 Punkte auf 151,79 und rückt damit noch tiefer in hawkisches Terrain weit über die neutrale 100er-Schwelle hinaus, im Einklang mit dem über dem Basiswert liegenden FXS Speechtracker-Score. Diese deutliche Bewegung bestätigt, dass die Märkte die Entscheidung und Warshs Ton als klaren Schritt hin zu einer strafferen Geldpolitik interpretieren, mit Auswirkungen auf höhere Dollar-Renditen und ein schwierigeres Umfeld für risikosensitive Währungen.
Empfohlene Artikel


