


Dow Jones Industrial Average verharrt im Vorfeld der Fed-Maßnahmen
- DJIA verharrt knapp über 52.100, plus 15 Punkte, vor einer Zinserhöhung, an der niemand zweifelt
- Einzelhandelsumsätze steigen um 1,2 % gegenüber einer Prognose von 0,8 %, und die Kontrollgruppe legt um 1,4 % zu
- Fed-Projektionen von 3,6 % im nächsten Jahr gegenüber 4,15 %, die für Dezember-Futures eingepreist sind
Der Dow Jones Industrial Average notiert knapp über 52.100 und tritt am Vormittag auf der Stelle, an dem die Federal Reserve voraussichtlich ihren Leitzins zum ersten Mal seit 2023 anheben wird. Das ist keine Gleichgültigkeit. Eine Zinserhöhung, mit der der Markt seit einem Monat rechnet, ist für den Kurs nichts wert, und der Teil, den er noch nicht eingepreist hat, ist der Satz an Prognosen, der zusammen mit ihr veröffentlicht wird. Das Ende einer dreijährigen Pause war bislang 15 Punkte wert.
Der Viertelpunkt, über den niemand nachdenken muss
Um 18:00 GMT steigt der Fed-Leitzins von 3,50-3,75% auf 3,75-4,00%, die erste Erhöhung seit 2023 und die erste Bewegung in beide Richtungen seit der Senkung im Dezember 2025. Futures preisen die Wahrscheinlichkeit mit 100% ein. Eine Zinserhöhung bedeutet, dass Banken mehr zahlen, um sich über Nacht voneinander Geld zu leihen, und fast jeder andere Kredit- und Darlehenszins im Land baut darauf auf. Die zusätzlichen Kosten sind also bereits im Aktienkurs aller 30 Unternehmen enthalten, die variabel verzinsliche Schulden tragen, und in dem, was JPMorgan (JPM) und Goldman Sachs (GS) an der Spanne zwischen ihren Kreditvergaben und den Zahlungen an ihre Einleger verdienen. Futures preisen 0,259 Punkte für eine Bewegung ein, die nur in Viertelpunkten kommen kann.
Die Käufer haben die letzte Ausrede genommen
Die Einzelhandelsumsätze stiegen im August um 1,2 % gegenüber einer Prognose von 0,8 % und machten den Rückgang von 0,5 % im Juli wieder wett. Die Umfrage erfasst Dollar statt Stückzahlen, sodass ein Rekord-Dieselpreis von 6,20 USD pro Gallone und die dahinterstehende Kraftstoffrechnung die Gesamtsumme nach oben treiben, ohne dass jemand mehr von irgendetwas kauft, und die Umsätze an Tankstellen stiegen folglich um 3,1 %. Dann gibt es noch die Kontrollgruppe, die Kraftstoffe, Autos und Baumaterialien herausrechnet. Sie legte um 1,4 % zu, also stärker als die Gesamtzahl, die der Kraftstoff eigentlich hätte tragen sollen.
Der Dow profitiert vom Konsum und nicht von den Waren. Visa (V) verdient an jedem Dollar mit, sodass eine höhere Kraftstoffrechnung Umsatz bedeutet, ganz gleich, was sie mit der Zahl der verkauften Gallonen macht. Walmart (WMT) profitiert vom Anstieg der Online-Umsätze um 2,6 %, McDonald's (MCD) von der Stärke in Bars und Restaurants, und Home Depot (HD) von den Baumaterialien, die aus der Kontrollgruppe herausfallen. Ein Verbraucher, der in diesem Tempo ausgibt, ist ein Verbraucher, auf den der Ausschuss die Zinsen erneut anheben kann.
Die Fed und der Futures-Markt liegen um einen Punkt auseinander
Die zusammen mit der Entscheidung veröffentlichten Prognosen sind der Teil, auf den es sich zu warten lohnt. In der letzten Runde des Ausschusses, in der jedes Mitglied aufschreibt, wo der Zinssatz seiner Meinung nach stehen sollte, lag der Medianwert bei 3,8 % bis zum Jahresende und bei 3,6 % bis Ende nächsten Jahres. Das ist eine Zinserhöhung und danach ein langsamer Rückgang. Futures sehen ihn bis Dezember bei 4,15 % und bis zum Sommer 2027 bei 4,52 %, was eine völlig andere Geldpolitik wäre.
Das Ergebnis, das niemand für sich beansprucht, ist ein unveränderter Zinssatz. Das Weiße Haus hat wochenlang darauf gedrängt, die Zinsen dort zu belassen, wo sie sind, und ein Ausschuss, der dem nachkäme, würde dem Index für ein paar Minuten Erleichterung verschaffen und dann einen Anleihemarkt, der überzeugt ist, dass die Fed Anweisungen entgegennimmt. Lange Renditen kosten die 30 Unternehmen mehr als ein Viertelpunkt Geld am Geldmarkt je kosten würde.
Einer dieser beiden Pfade wird heute Nachmittag neu geschrieben, und der Index preist keinen von beiden ein. Ein Zinssatz, der auf 4,5% steigt, bedeutet zwei weitere Erhöhungen, als die 30 Unternehmen eingeplant haben, und er trifft auf eine 10-jährige Treasury-Rendite, die bereits nahe 5% liegt, also auf die Zahl, die tatsächlich die Hypotheken festlegt. Das Komitee veröffentlichte einen Pfad nach unten. Der Markt hat den Sommer damit verbracht, den Pfad nach oben zu kaufen.
Was Donnerstag Home Depot kostet
Der Wohnungsmarkt ist der Bereich, in dem eine 5%-Staatsanleihe den Index zuerst erreicht, und am Donnerstag gibt es dazu neue Daten. Für die Baubeginne wird ein Anstieg auf 1,31 Millionen nach 1,239 Millionen im Juli erwartet, und für die Baugenehmigungen auf 1,41 Millionen nach 1,433 Millionen. Home Depot und Sherwin-Williams (SHW) verkaufen in beide Segmente hinein. Baubeginne sind die Genehmigungen, die Bauherren vor Monaten eingeholt haben, und Genehmigungen sind die Baubeginne, zu denen sie sich noch nicht verpflichtet haben, und nur eines von beiden dürfte steigen. Für die Erstanträge auf Arbeitslosenhilfe wird ein Wert von 208K erwartet, und am Freitag spricht um 07:30 GMT ein Fed-Gouverneur.
Niveaus und Tendenz
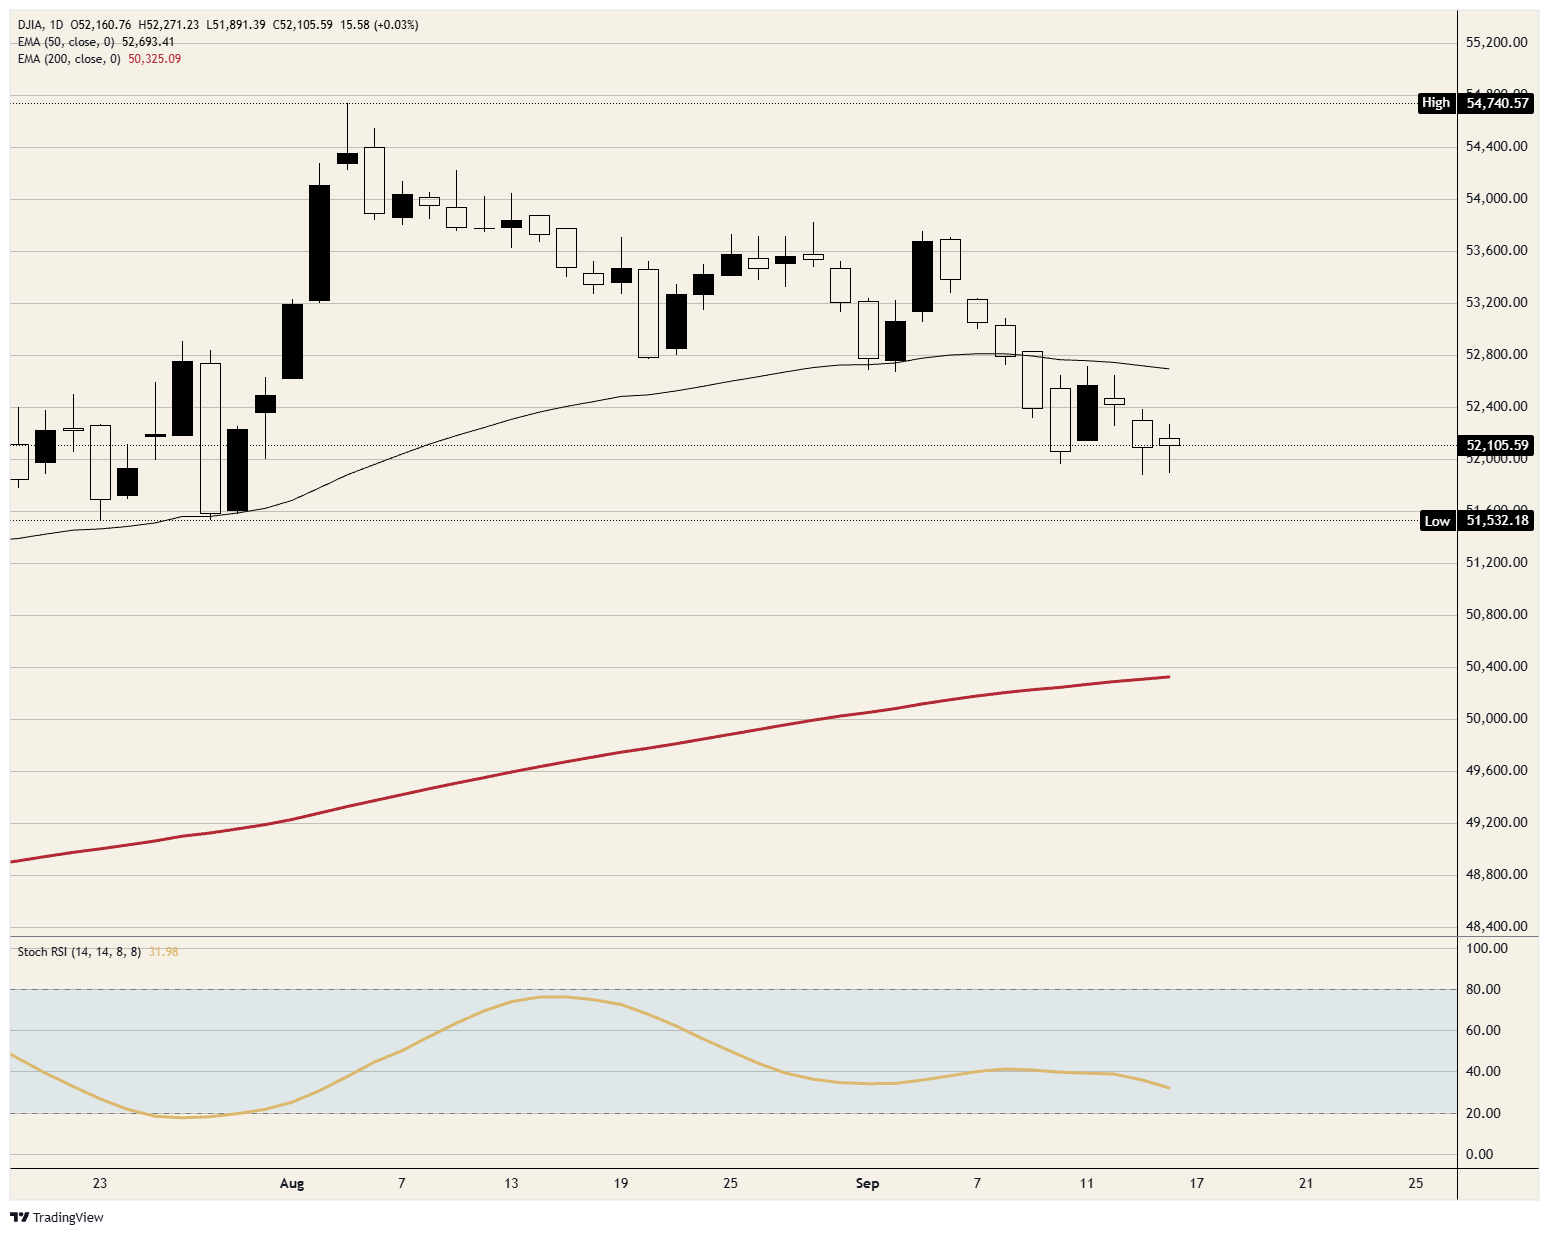
Widerstand: Das heutige Hoch knapp über 52.250 ist die erste Hürde nach oben, und der 50-Tage-Exponential Moving Average (EMA) nahe 52.700 ist der entscheidende. Der Index hat eine Woche damit verbracht, wieder darüber zu kommen, und der Durchschnitt hat nach unten gedreht. Darüber liegt 53.000.
Unterstützung: Das heutige Tief knapp unter 51.900 ist die erste Untergrenze, und es liegt unter dem Bereich um 52.000, der sich in der vergangenen Woche gehalten hat. Darunter liegt das Tief von Ende Juli nahe 51.500, wo der Index vor dem Anstieg zum August-Hoch mit dem Fallen aufhörte.
Tendenz: Bärisch, solange 52.700 deckelt, wobei das Tief von Ende Juli nahe 51.500 das erste Ziel ist und 51.000 dahinter liegt. Der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, liegt bei etwa 32 und zeigt weiterhin nach unten, sodass der Verkaufsdruck noch Spielraum hat. Ein Tagesschluss wieder über 53.000 macht das Szenario ungültig.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Empfohlene Artikel


