


Der Dollar-Index steigt aufgrund von Wetten auf eine Zinserhöhung der Fed und stößt an seine übliche Obergrenze
- DXY steigt aufgrund von Fed-Zinserhöhungswetten und stößt an seine übliche Obergrenze, nahe 99,50 und um 0,4% höher
- 10-jährige Treasury-Rendite erstmals seit Oktober 2023 über 5%, zwei Tage vor der Fed
- Euro nahe 1,1500 auf einem Einmonatstief, 57,6% des Korbs, eine Woche nachdem die EZB auf 2,50% angehoben hat
Der Dollar-Index notiert nahe 99,50, um 0,4% höher am Tag, und er hat den gesamten Anstieg vollzogen, während Amerika schlief. Eine Treasury-Rendite von 5% klingt nach dem Besten, was dem Dollar passieren könnte, und New York hat den ganzen Vormittag damit verbracht, ihn zu verkaufen.
Das liegt daran, dass eine Währung durch die Differenz zwischen ihren Zinssätzen und denen aller anderen bezahlt wird, nicht durch das Niveau, und diese Differenz weitet sich nicht aus: Die Europäische Zentralbank (EZB) hat die Zinsen letzte Woche angehoben, die Bank of Japan (BoJ) tut dies am Freitag, und bei der Bank of England (BoE) ist für November ein Schritt eingepreist.
Eine Rendite von 5% ist nicht das Geschenk, als das sie aussieht
Der Dollar stieg zwischen der Sonntagsöffnung in Asien und dem Londoner Morgen um einen halben Punkt, von knapp über 99,05 auf nahe 99,60 bis 08:00 GMT, legte zum Börsenstart in New York weitere 0,16 zu und hat seitdem den New Yorker Teil wieder abgegeben. Das Hoch wurde um 14:00 GMT erreicht, zur gleichen Stunde, in der die 10-jährige Rendite die Marke von 5% überschritt. Das ist der Moment, in dem der Dollar aufhörte zu steigen.
Der Grund ist, was die Rendite nach oben treibt. Anleger zahlen nicht mehr für amerikanische Anleihen, weil die Wirtschaft boomt. Sie verlangen mehr, um sie zu halten, weil sich die Regierung stärker verschuldet, Unternehmen Hunderte Milliarden aufnehmen, um Rechenzentren für künstliche Intelligenz (KI) zu bauen, und Rohöl über 103 USD je Barrel die Inflation über dem Ziel hält.
Der erweiterte Treasury-Rückkauf am Freitag, die Operation, die darauf ausgelegt ist, die langfristigen Renditen niedrig zu halten, kaufte Anleihen im Wert von 5,2 Mrd. USD gegenüber einer Obergrenze von 6 Mrd. USD, und die 10-jährige Rendite stieg dennoch. Es gibt einen Unterschied zwischen der Welt, die mehr zahlt, um amerikanische Anleihen zu besitzen, und Amerika, das mehr zahlt, um sich zu verschulden. Der Dollar verbrachte den New Yorker Vormittag damit herauszufinden, um welches von beiden es sich handelt.
Drei der sechs Währungen im Korb haben in diesem Monat eine Zentralbankbewegung
Der Euro macht 57,6% des Index aus, daher ist der Dollar-Index größtenteils der Euro auf dem Kopf. Der Euro notiert nahe 1,1500, dem niedrigsten Stand seit Mitte August und heute um etwa ein halbes Prozent im Minus, und daher stammt der Dollar-Gewinn. Die EZB hat ihren Zinssatz vergangenen Donnerstag auf 2,50% angehoben, wie alle 65 Ökonomen in einer Umfrage erwartet hatten, und ein Viertelpunkt der Fed am Mittwoch gegenüber einem Viertelpunkt der EZB lässt die Differenz zwischen beiden genau dort, wo sie war.
Der Yen macht 13,6% des Korbs aus, und von der BoJ wird erwartet, dass sie ihren Zinssatz am Freitag auf 1,25% anhebt. Der Yen liegt in diesem Monat 4% im Plus, Tokio hat 96,4 Mrd. USD für Käufe ausgegeben, und Spekulanten halten erstmals seit Februar mehr Wetten auf einen Anstieg als auf einen Rückgang.
Das Pfund macht 11,9% aus, und die BoE belässt den Leitzins am Donnerstag bei 3,75%, mit einer 30%igen Wahrscheinlichkeit für eine Anhebung und einem für November fast vollständig eingepreisten Schritt. Die eigene Zinserhöhung des Dollars ist zu 90% eingepreist. Es ist die einzige der vier, die noch als Wette bezeichnet wird.
Rohöl über 103 USD dürfte ebenfalls helfen, denn Amerika verkauft Energie ins Ausland und Europa sowie Japan kaufen sie, sodass jeder zusätzliche Dollar pro Barrel Geld von der Eurozone in die Dollarzone verschiebt. Seit Ende August ist das Barrel von den niedrigen 80ern auf über 103 USD gestiegen und der Dollar-Index von rund 99,15 auf nahe 99,50. Dasselbe Barrel ist der Grund, warum die EZB und die BoJ die Zinsen anheben, und eine Zinserhöhung im Ausland hebt die Energiedividende auf.
Mittwoch entscheidet über die Spanne, nicht über die Zinserhöhung
Die Fed entscheidet am Mittwoch um 18:00 GMT, und die Futures preisen mit rund 90% eine Zinserhöhung um einen Viertelpunkt ein, die den Fed-Leitzins von 3,50-3,75% auf 3,75-4,00% anheben würde. Die Zinserhöhung selbst ist bereits eingepreist. Was es nicht ist, ist die Zinsprojektion, die die Fed zusammen mit ihr veröffentlicht und die im Juni für das Jahresende bei 3,8%, für das nächste Jahr bei 3,6% und für 2028 bei 3,4% lag – eine Zinserhöhung jetzt und spätere Senkungen.
Wenn die Version vom Mittwoch mehr Zinserhöhungen zeigt, vergrößert sich im nächsten Jahr die Spanne zu Europa und Japan, und der Dollar bekommt einen Grund, seine Handelsspanne zu verlassen. Wenn sie den Juni wiederholt, erhöht die Fed einmal die Zinsen, während die EZB und die BoJ weitermachen, und die Spanne verengt sich.
Die Einzelhandelsumsätze für August werden zuerst veröffentlicht, am Mittwoch um 12:30 GMT, mit einer Prognose von 0,9% nach einem Rückgang von 0,6%. Einzelhandelsumsätze werden in Dollar gemessen, daher lässt teureres Benzin die Schlagzeile freundlicher erscheinen, und die Kontrollgruppe, aus der Kraftstoffe, Autos und Baumaterialien herausgerechnet werden, lag zuletzt bei einem Rückgang von 0,4% und zeigt Ihnen, welche Richtung maßgeblich ist.
Die britische Inflation für August wird am Mittwochmorgen veröffentlicht, einen Tag bevor die BoE am Donnerstag um 11:00 GMT entscheidet, und die BoJ folgt am Freitag. Die Erstanträge auf Arbeitslosenhilfe werden am Donnerstag um 12:30 GMT bei 205K erwartet, und ein Fed-Gouverneur spricht am Freitag um 07:30 GMT.
Niveaus und Tendenz
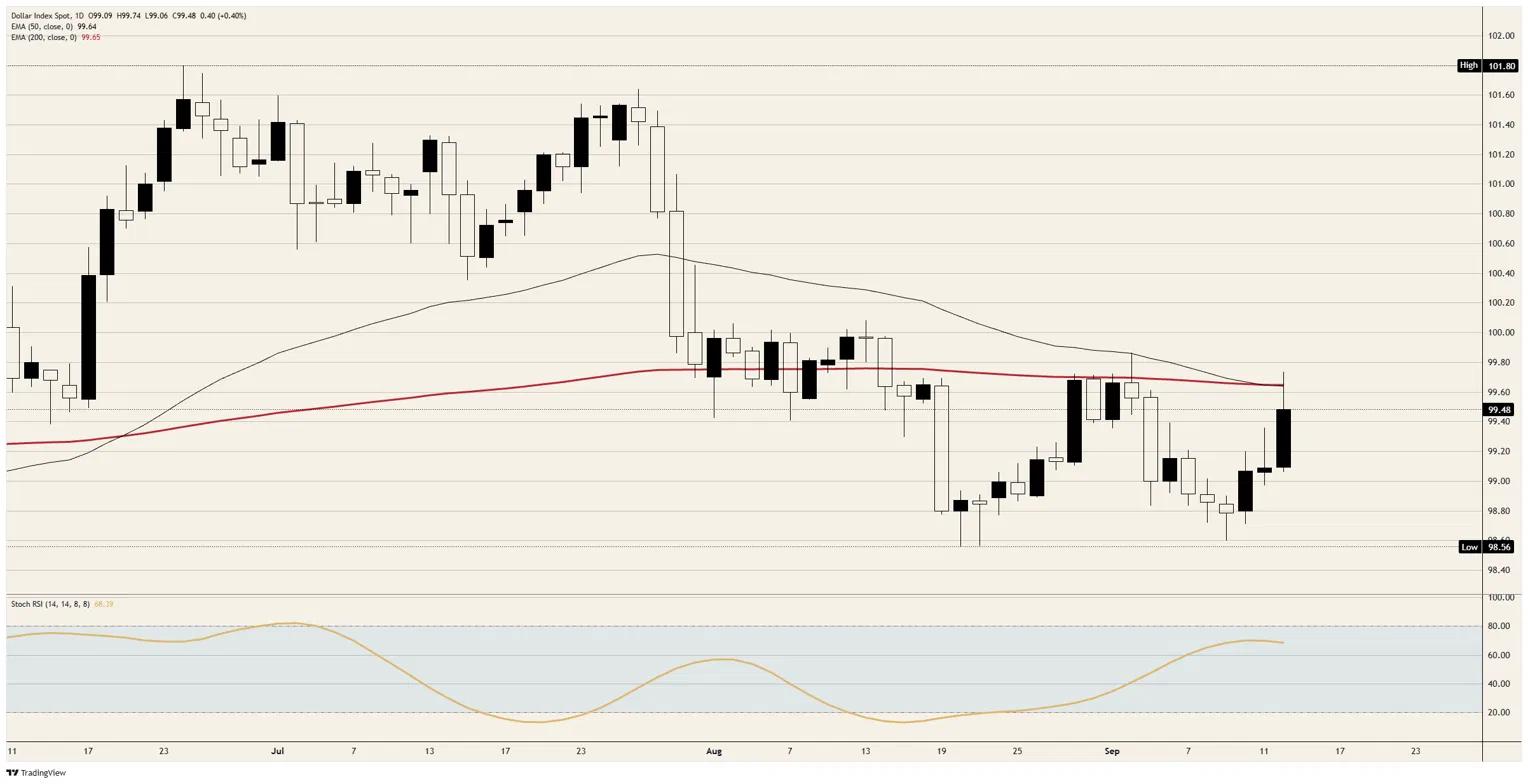
Widerstand: Das heutige Hoch knapp unter 99,75 ist die Obergrenze, und die beiden langfristigen Durchschnitte, der 50-Tage- und der 200-Tage-Exponential Moving Average (EMA), liegen direkt übereinander nahe 99,65 knapp darunter. Der Index wurde seit dem 28. August fünfmal von dieser Linie zurückgewiesen, und nur das Hoch vom 2. September knapp unter 99,90 liegt darüber.
Unterstützung: Der Bereich um 99,05, bei dem die Woche begann, ist der erste Boden. Darunter liegt der Bereich um 98,80, in dem der Großteil der vergangenen Woche gehandelt wurde, gefolgt vom August-Tief nahe 98,55.
Tendenz: Bärisch, solange 99,75 deckelt, wobei der Bereich um 99,05 das erste Ziel und 98,80 dahinter ist. Der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, liegt nahe 68 und hat sich seit vier Sitzungen seitwärts bewegt, nachdem er am 19. August von 16 gestiegen war, sodass die Rallye ihr Momentum bereits verbraucht hat, ohne die Handelsspanne zu verlassen. Ein Tagesschluss über 99,75 macht das Szenario ungültig und rückt das Hoch vom 2. September in den Fokus.
DXY Tages-Chart
US-Dollar - Häufig gestellte Fragen (FAQ)
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten und in vielen weiteren Ländern als „de facto“-Währung im Umlauf. Er ist die am häufigsten gehandelte Währung weltweit und dominiert mit 88 % des globalen Devisenhandels. Daten von 2022 zeigen, dass täglich ein Handelsvolumen von rund 6,6 Billionen US-Dollar umgesetzt wird. Der US-Dollar löste nach dem Zweiten Weltkrieg das Britische Pfund als Weltreservewährung ab, nachdem der Goldstandard 1971 abgeschafft wurde.
Der wichtigste Faktor, der den Wert des US-Dollars beeinflusst, ist die Geldpolitik, die von der Federal Reserve (Fed) bestimmt wird. Die Fed hat zwei Hauptziele: Preisstabilität (Inflationskontrolle) und Förderung der Vollbeschäftigung. Ihr primäres Werkzeug zur Erreichung dieser Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Ziel von 2 % liegt, erhöht die Fed die Zinsen, was dem Wert des US-Dollars zugutekommt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, senkt die Fed möglicherweise die Zinsen, was den Greenback belastet.
In außergewöhnlichen Situationen greift die Federal Reserve auf Maßnahmen wie die quantitative Lockerung (QE) zurück. Dies geschieht, wenn Zinssenkungen allein nicht ausreichen, um das Finanzsystem zu stabilisieren. QE ermöglicht es der Fed, mehr Geld zu drucken und US-Staatsanleihen von Banken zu kaufen, um die Kreditvergabe anzukurbeln. Diese expansive Maßnahme schwächt in der Regel den US-Dollar, da sie die Geldmenge erhöht und das Vertrauen in die Währung senkt.
Quantitative Tightening (QT) stellt den umgekehrten Prozess zu Quantitative Easing (QE) dar. Die US-Notenbank Federal Reserve beendet den Ankauf von Anleihen und investiert die fällig werdenden Rückzahlungen nicht in neue Anleihen. In der Regel wirkt sich dieser Prozess positiv auf den US-Dollar aus.
Empfohlene Artikel


