


Amazon hält wichtige 250-Dollar-Marke vor Quartalszahlen; Übertreffen der Erwartungen könnte Rekordhoch von 280 Dollar testen
TradingKey – Amazon (AMZN) wird seine Geschäftsergebnisse für das dritte Quartal 2026 nach US-Börsenschluss am 29. Oktober vorlegen. Im Vorfeld der Zahlenveröffentlichung schloss die Aktie bei 254,60 US-Dollar und schwankte weiterhin in der Spanne von 250 bis 260 US-Dollar. Wenn das AWS-Wachstum, die Gewinnspannen und die Prognose für das vierte Quartal allesamt die Erwartungen übertreffen, wird erwartet, dass die Aktie aus der aktuellen Konsolidierungsspanne ausbricht und erneut Höchststände um 280 US-Dollar testet.
Der Markt erwartet für das dritte Quartal einen Umsatz von Amazon von rund 202,2 Milliarden US-Dollar, was einem Anstieg von etwa 12 % gegenüber dem Vorjahr entspricht und am oberen Ende der bisherigen Prognosespanne des Unternehmens von 197 Milliarden bis 202 Milliarden US-Dollar liegt. Das Ergebnis je Aktie dürfte bei etwa 1,96 bis 1,97 US-Dollar liegen. Das Unternehmen hatte zuvor einen Quartalsbetriebsgewinn von 22,5 Milliarden bis 26,5 Milliarden US-Dollar in Aussicht gestellt, während die Marktprognosen bei knapp 26,2 Milliarden US-Dollar liegen, was darauf hindeutet, dass die Anleger bereits hohe Erwartungen an die Profitabilität stellen.
AWS bleibt das Kerngeschäft, das die Kursrichtung der Aktie nach den Zahlen bestimmt. Analysten rechnen für das Segment mit einem Quartalsumsatz von etwa 45,4 Milliarden bis 45,6 Milliarden US-Dollar. Angetrieben von der Cloud-Migration von Unternehmen, generativen KI-Diensten und der Nachfrage nach Cloud-Computing dürfte sich die Wachstumsrate weiter beschleunigen. Der Markt erwartet zudem, dass die operative Marge von AWS rund 37,3 % erreicht und damit höher liegt als zuvor prognostiziert. Wenn sowohl der tatsächliche Umsatz als auch die Gewinnspannen die Erwartungen übertreffen, zeigt dies, dass die KI-Nachfrage nicht nur Aufträge generiert, sondern sich auch in einer höheren Ergebnisqualität niederschlägt.
Allerdings geht die starke Nachfrage nach AWS mit höheren Investitionen einher. Es wird erwartet, dass Amazon in diesem Jahr rund 220 Milliarden US-Dollar an Sachinvestitionen tätigt, wovon der Großteil auf Rechenzentren, Chips und die Cloud-Computing-Infrastruktur entfällt. Das Management erklärte zuvor, dass ein Teil der AWS-Kapazitäten für die nächsten Jahre bereits von Kunden gebucht wurde und das Unternehmen selbst bei einem so massiven Investitionsvolumen möglicherweise nicht die gesamte Nachfrage bedienen kann. Daher konzentrieren sich die Anleger nicht nur auf das Umsatzwachstum, sondern prüfen auch den freien Cashflow, die Investitionspläne und die Frage, ob neu hinzugefügte Rechenkapazitäten eine angemessene Rendite erbringen können.
Neben dem Cloud-Computing sollte auch die Entwicklung des Werbegeschäfts und des E-Commerce-Bereichs von Amazon nicht übersehen werden. Das Werbegeschäft verschafft dem Unternehmen eine relativ margenstarke Einnahmequelle, während das nordamerikanische und das internationale Handelsgeschäft das Gesamtsatzvolumen und die Abwicklungskosten beeinflussen. Wenn die Werbeeinnahmen weiter wachsen und das E-Commerce-Geschäft im Vorfeld der Hauptsaison eine solide Nachfrage zeigt, wird dies dazu beitragen, die Marktstimmung hinsichtlich der Gesamtprofitabilität des Unternehmens zu verbessern.
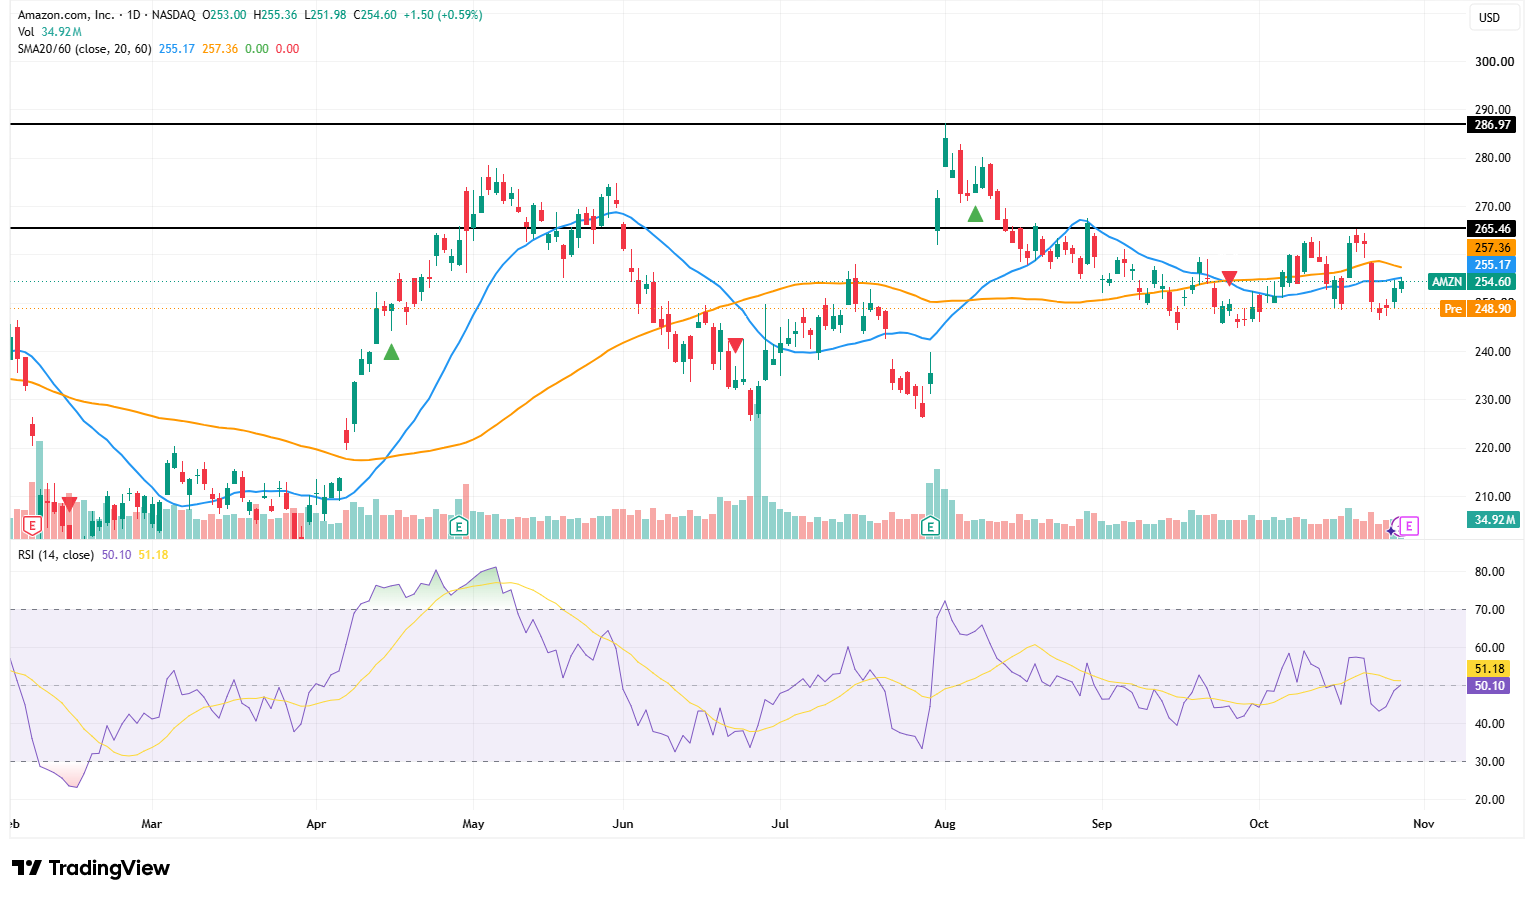
Quelle: TradingView
Aus charttechnischer Sicht verharrte Amazon vor den Zahlen in einer Seitwärtsspanne, schloss zuletzt bei 254,60 US-Dollar und hielt sich vorübergehend über der wichtigen psychologischen Marke von 250 US-Dollar. Außerbörslich gab der Kurs jedoch auf 248,04 US-Dollar nach, was zeigt, dass die Marktstimmung vor der Veröffentlichung der Ergebnisse weiterhin zurückhaltend ist.
Charttechnisch notiert AMZN derzeit leicht unter seinem 20-Tage-Durchschnitt von 255,17 US-Dollar und dem 60-Tage-Durchschnitt von 257,36 US-Dollar, wobei die Spanne von 255 bis 258 US-Dollar den ersten kurzfristigen Widerstand bildet. Der RSI liegt mit 50,10 nahe der Mittellinie und leicht unter der Signallinie von 51,18, was ein grundlegendes Gleichgewicht zwischen Bullen und Bären widerspiegelt, ohne dass sich bislang ein klarer Richtungstrend abzeichnet.
Sollten die Ergebnisse und die Prognose die Erwartungen übertreffen und die Aktie unter hohem Volumen nachhaltig über 258 US-Dollar steigen, könnte sie in der Folge nacheinander Marken um 265, 270 und 280 US-Dollar testen, was einem Aufwärtspotenzial von etwa 10 % gegenüber dem aktuellen Kurs entspricht. Auf der Unterseite ist zunächst die Unterstützungszone von 248 bis 250 US-Dollar zu beachten. Sollte dieser Bereich nach den Zahlen nicht halten, könnte die Aktie auf 240 bis 245 US-Dollar zurückfallen.
Empfohlene Artikel


