


DoorDash steigt vorbörslich um über 6 % nach Ankündigung der Übernahme von Instacart für 17 Milliarden Dollar: Kann ein Aufschlag von 26 % die erwarteten Renditen liefern?
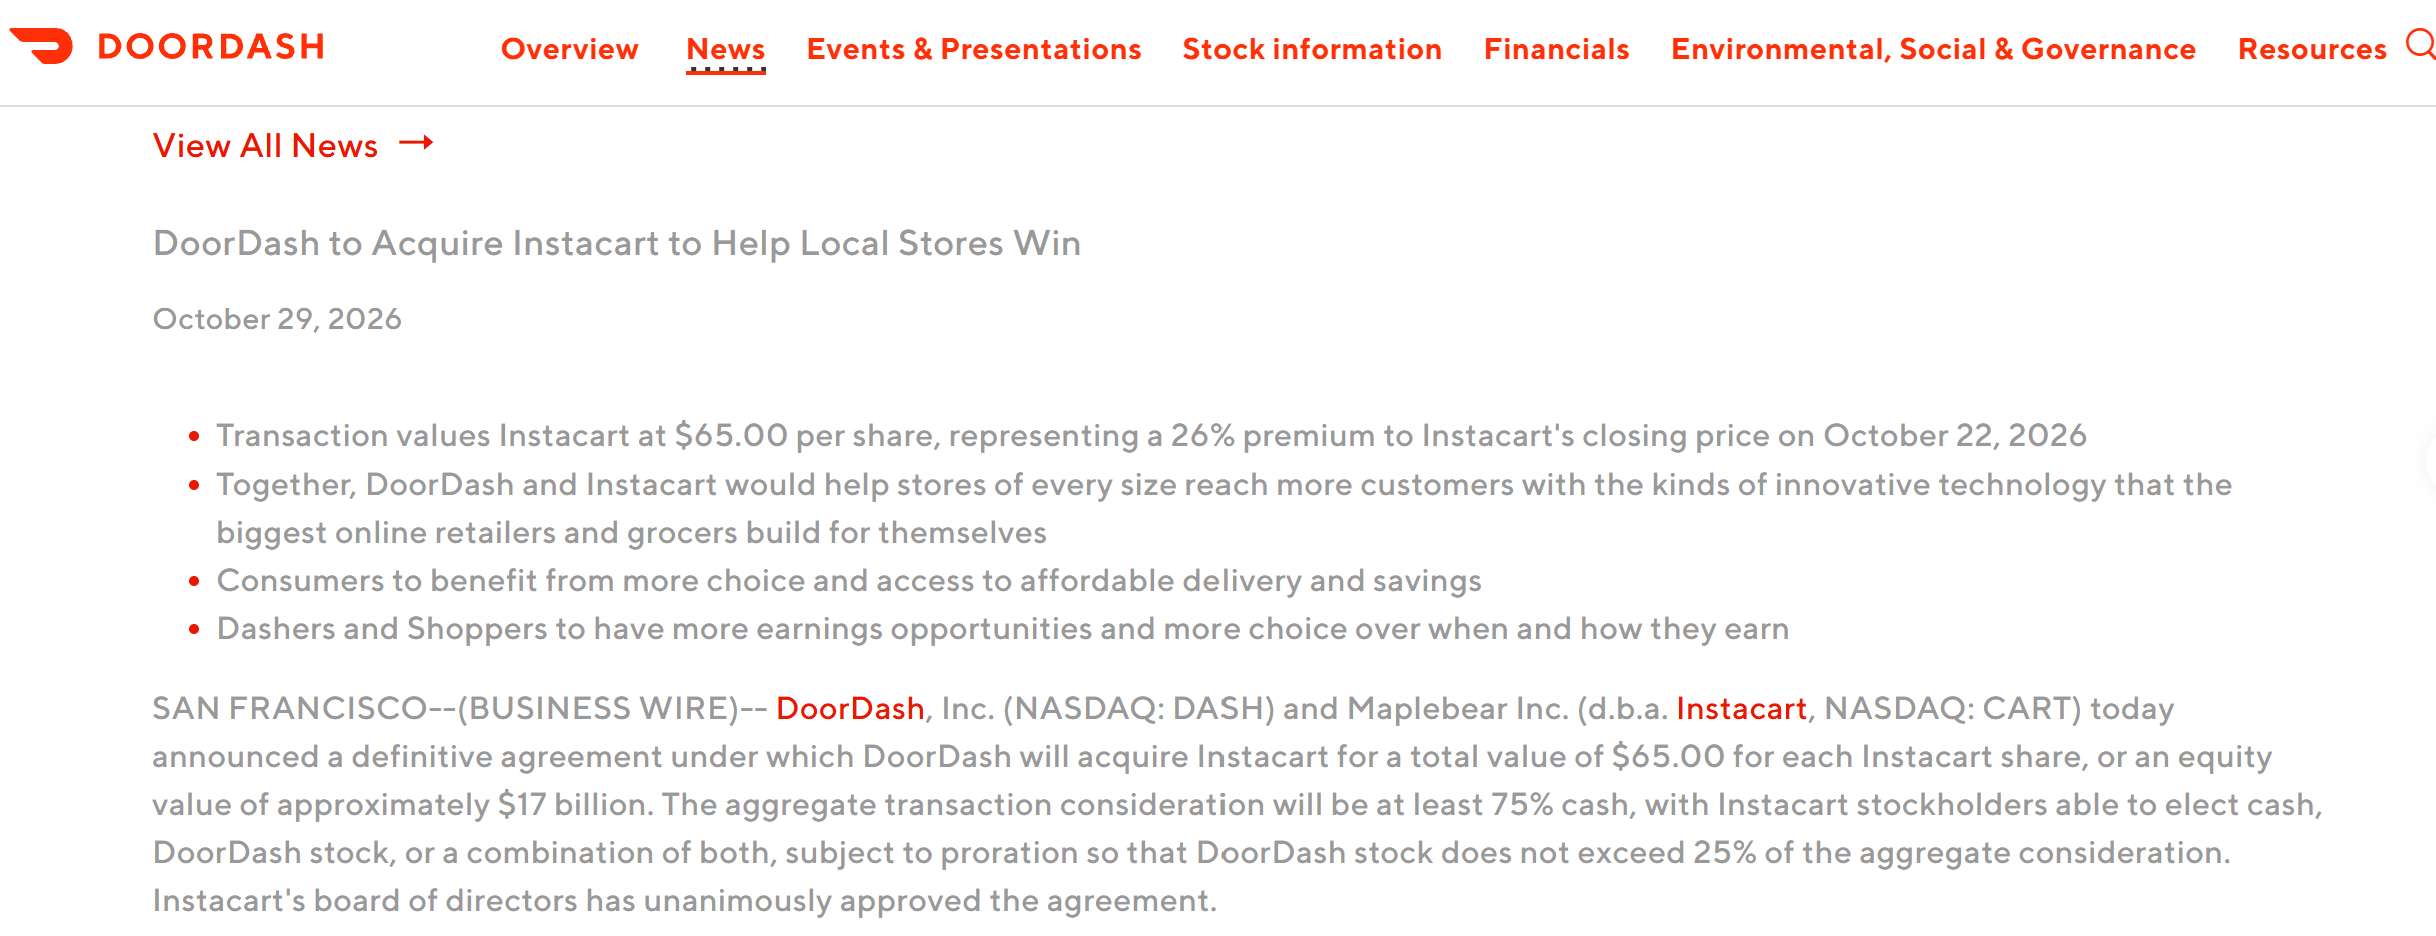
TradingKey – Vor US-Börsenbeginn am 29. Oktober gab DoorDash (DASH) eine endgültige Übernahmevereinbarung mit Maplebear Inc. bekannt (das Instacart betreibt, Tickersymbol CART), mit einer Eigenkapitalbewertung von rund 17 Milliarden US-Dollar bzw. 65 US-Dollar je Aktie, was einem Aufschlag von 26 % gegenüber dem Schlusskurs von Instacart am 22. Oktober entspricht.
[Quelle: offizielle DoorDash-Website]
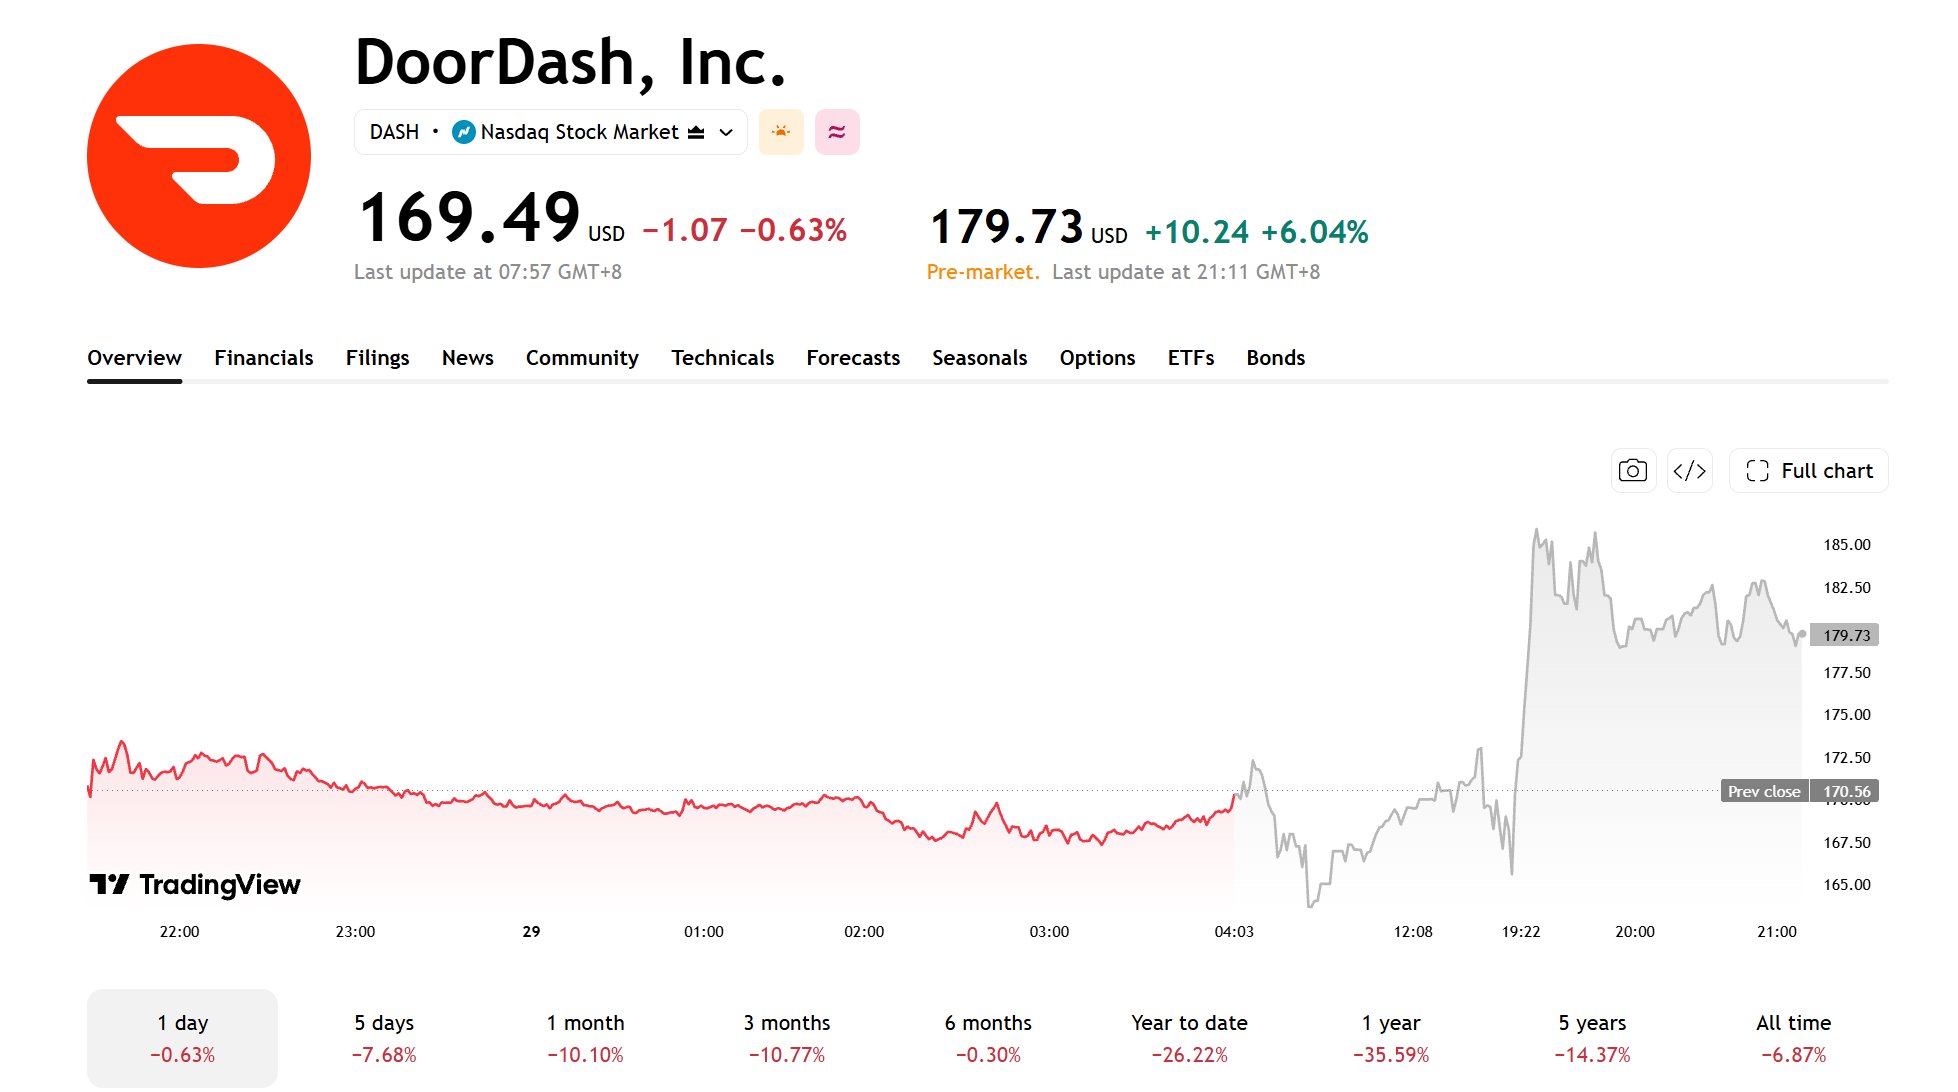
Nach der Ankündigung stiegen die Aktien von DoorDash im vorbörslichen Handel bis zum Redaktionsschluss um über 6 %, während Maplebear um 0,56 % zulegte.
Allerdings veröffentlichte DoorDash am selben Tag auch seinen Quartalsbericht für das dritte Quartal, wobei der Umsatz im Jahresvergleich um 34 % und das bereinigte EBITDA im Jahresvergleich um 41 % stiegen. Die vorbörsliche Kursentwicklung der Aktie könnte sowohl durch den Quartalsbericht als auch durch die Übernahmenachricht beeinflusst worden sein.
Der Ankündigung zufolge werden mindestens 75 % der Transaktionsgegenleistung in bar gezahlt, während der Anteil in DoorDash-Aktien nicht mehr als 25 % ausmachen wird. Der Abschluss der Transaktion wird zwischen Ende 2027 und dem ersten Halbjahr 2028 erwartet und steht weiterhin unter dem Vorbehalt der Zustimmung der Aktionäre von Instacart sowie der relevanten behördlichen Genehmigungen.
[Quelle: TradingView]
Warum sollte DoorDash Instacart übernehmen?
DoorDash begann als Lieferdienst für Gastronomiegerichte und hat sein Angebot in den letzten Jahren kontinuierlich auf Lebensmittel sowie weitere Einzelhandels-Lieferdienste ausgeweitet. Instacart arbeitet mit mehr als 2.200 Einzelhändlern an knapp 100.000 Filialstandorten zusammen und bietet Online-Shopping, Technologie zur Auftragsabwicklung sowie Werbedienstleistungen für den Einzelhandel an.
DoorDash geht davon aus, dass Nutzer von Instacart nach Abschluss der Transaktion Zugriff auf mehr als 50.000 zusätzliche Filialoptionen über die knapp 100.000 bestehenden Standorte hinaus erhalten werden.
Zudem planen die beiden Unternehmen, ihre Mitgliedschaftsdienste DashPass und Instacart+ zu integrieren, sodass Mitglieder gegen eine einzige Gebühr auf die entsprechenden Angebote beider Plattformen zugreifen können. DoorDash schätzt, dass Nutzer allein bei den Mitgliedsgebühren jährlich rund 100 Millionen US-Dollar sparen könnten.
Es wird erwartet, dass die Übernahme die Abdeckung von DoorDash im Bereich der Lebensmittellieferung erweitert und die Nutzung seiner Liefer- und Technologiedienstleistungen bei Einzelhändlern weiter vorantreibt.
Nach Abschluss der Transaktion plant DoorDash, die Marke Instacart, die Enterprise-Technologieprodukte sowie die App beizubehalten und gleichzeitig die Liefernetzwerke, E-Commerce-Plattformen für den Einzelhandel, Abwicklungstechnologien und das Werbegeschäft beider Unternehmen zusammenzuführen.
Allerdings führt eine größere operative Präsenz nicht automatisch zu Gewinnwachstum, da der tatsächliche Ertrag weiterhin vom Auftragswachstum, der Effizienz bei der Zustellung und der Kostenkontrolle abhängt.
Wird sich eine 17-Milliarden-Dollar-Übernahme von Instacart auszahlen?
Die jüngsten Finanzergebnisse von Instacart bieten einen Orientierungspunkt für die Bewertung der Transaktion. Im dritten Quartal 2026 wies Instacart einen Umsatz von 1,095 Milliarden US-Dollar aus – ein Plus von 17 % gegenüber dem Vorjahr – sowie einen Bruttotransaktionswert (Gross Transaction Value, GTV) von 10,528 Milliarden US-Dollar (+15 % im Jahresvergleich). Der Nettogewinn im Berichtszeitraum belief sich auf 147 Millionen US-Dollar (+2 % gegenüber dem Vorjahr), während das bereinigte EBITDA 342 Millionen US-Dollar erreichte, was einem Zuwachs von 23 % im Jahresvergleich entspricht.
Diese Zahlen zeigen, dass Instacart über entsprechende Skaleneffekte und Profitabilität verfügt; die Ergebnisse eines einzelnen Quartals reichen jedoch noch nicht aus, um die Übernahmebewertung von 17 Milliarden US-Dollar zu rechtfertigen. DoorDash wird den Wert der Transaktion im Laufe der Zeit erst noch durch Umsatzwachstum, Kosteneinsparungen und operative Synergien heben müssen.
DoorDash erwartet, nach Abschluss der Transaktion über mehrere Jahre hinweg jährliche Nettosynergien von 500 Millionen US-Dollar oder mehr zu erzielen, was in erster Linie auf Effizienzsteigerungen im Liefernetzwerk und die Integration der Geschäftsressourcen beider Unternehmen zurückzuführen ist.
Allerdings werden die entsprechenden Investitionen im ersten Jahr nach Vollzug die in diesem Jahr erzielten Synergien übersteigen, sodass erst ab dem zweiten Jahr mit positiven Nettosynergien zu rechnen ist. Anleger sollten die Fortschritte bei der Synergierealisierung und deren tatsächlichen Beitrag zu Gewinn und Cashflow genau verfolgen.
Finanzierungsdruck, regulatorische Genehmigungen und Risiken der Geschäftsintegration bestehen nebeneinander
DoorDash plant, den Baranteil mit vorhandenen Barmitteln und Fremdkapital zu finanzieren, und hat sich eine Zusage für einen 364-tägigen vorrangigen, unbesicherten Brückenkredit von JPMorgan Chase gesichert. Das Unternehmen gab bekannt, dass die Transaktion an keine Finanzierungsbedingung geknüpft ist und dass es ein Kreditrating im Investment-Grade-Bereich beibehalten möchte.
Da mindestens 75 % der Gegenleistung für die Transaktion in bar gezahlt werden, stehen der Umfang der Finanzierung, die Zinskosten sowie die Veränderungen des Cashflows nach dem Vollzug im zentralen Fokus der Anleger.
Darüber hinaus erfordert die Transaktion die Zustimmung der Aktionäre von Instacart sowie behördliche Genehmigungen in Jurisdiktionen wie den USA, Kanada und Israel; Verzögerungen bei den Genehmigungen oder zusätzliche Auflagen könnten den Vollzug und das Erreichen der erwarteten Vorteile verzögern.
Zudem müssen die beiden Parteien Händlerpartnerschaften, Mitgliedschaftsdienste, Liefer- und Technologiesysteme aufeinander abstimmen und sich dem Wettbewerb von Amazon (AMZN), Walmart (WMT) und anderen Unternehmen stellen.
Insgesamt hängt die Rendite dieser Transaktion davon ab, ob DoorDash sein Ziel von jährlichen Nettosynergien in Höhe von 500 Millionen US-Dollar oder mehr schrittweise erreichen kann.
Falls die Realisierung der Vorteile langsamer als erwartet verläuft, könnten Finanzierungskosten und Integrationsaufwendungen die anfänglichen Gewinne und den Cashflow belasten; verbessern sich hingegen die Liefereffizienz und die Einnahmen aus Händlerdienstleistungen, dürfte sich die Profitabilität des Unternehmens allmählich steigern.
Empfohlene Artikel


