


Amazon-Q3-Ergebnisvorschau: AWS-Wachstum steigt voraussichtlich auf 41 %, höchstes Wall-Street-Kursziel bei 400 $
TradingKey - Amazon (AMZN) wird die Finanzergebnisse für das dritte Quartal 2026 am 29. Oktober nach US-Börsenschluss bekannt geben und am selben Tag um 17:00 Uhr US-Ostküstenzeit eine Telefonkonferenz zu den Quartalszahlen veranstalten.
Der Markt erwartet für das dritte Quartal einen Umsatz von Amazon in Höhe von etwa 202,1 Milliarden bis 202,2 Milliarden US-Dollar, was einem Anstieg von rund 12,2 % gegenüber dem Vorjahr entspricht. Der Gewinn je Aktie soll voraussichtlich 1,96 US-Dollar betragen und liegt damit nahezu auf dem Niveau des Vorjahreszeitraums. Das Unternehmen hatte zuvor eine Umsatzprognose von 197 Milliarden bis 202 Milliarden US-Dollar sowie ein operatives Ergebnis von 22,5 Milliarden bis 26,5 Milliarden US-Dollar in Aussicht gestellt. Damit liegen die Markterwartungen bereits nahe oder sogar leicht über dem oberen Ende der Spanne der Umsatzprognose.
Im Vergleich zum Umsatz des einzelnen Quartals dürften das AWS-Wachstum, die Ausgaben für die KI-Infrastruktur und der freie Cashflow nach Veröffentlichung der Ergebnisse einen größeren Einfluss auf den Aktienkurs haben. Der Optionsmarkt rechnet nach den Quartalszahlen mit einer Kursbewegung der Amazon-Aktie von etwa 6,6 % bis 7,2 %. Allerdings lagen die tatsächlichen Kursausschläge nach den letzten Quartalsberichten deutlich über der Bepreisung im Optionsmarkt, was zeigt, dass der Markt hinsichtlich der Rendite von KI-Investitionen weiterhin gespalten ist.
Kann AWS zum Haupttreiber für ein Übertreffen der Gewinnerwartungen werden?
AWS ist in diesem Quartal die entscheidende Wachstumsvariable für Amazon. Da Unternehmen weiterhin Workloads in die Cloud verlagern und gleichzeitig das Training generativer KI-Modelle, Inferenzdienste sowie KI-Agentenanwendungen für Unternehmen zunehmen, will der Markt bestätigt sehen, ob sich das Cloud-Wachstum weiter beschleunigt und ob neu hinzugefügte Rechenkapazitäten zeitnah in Umsatz umgesetzt werden können.
Den Prognosen von Analysten über die einzelnen Geschäftsbereiche hinweg zufolge liegen die Markterwartungen für den Nettoumsatz von AWS im dritten Quartal bei rund 45,4 Milliarden US-Dollar, was einem Anstieg von etwa 37,6 % gegenüber dem Vorjahr entspricht. Die Schätzungen der Deutschen Bank fallen noch optimistischer aus: Sie prognostiziert für AWS einen Umsatz von rund 46,5 Milliarden US-Dollar, was einem Wachstum von etwa 41 % im Jahresvergleich entspricht und damit über der Wachstumsrate des zweiten Quartals von rund 37 % liegt. Zudem geht die Bank davon aus, dass der AWS-Umsatz im vierten Quartal auf 51,1 Milliarden US-Dollar steigen könnte, wobei sich die Wachstumsrate weiter auf etwa 44 % beschleunigen würde.
Neben der Nachfrage nach Cloud-Diensten selbst könnten auch neue Rechenzentrumskapazitäten, der KI-Inferenzbedarf von Unternehmen, der Einsatz maßgeschneiderter Chips sowie die Entwicklung von KI-Diensten wie Amazon Bedrock die tatsächliche Entwicklung von AWS beeinflussen.
Die Deutsche Bank (DB) sieht bei AWS das Potenzial, zu einer zentralen Quelle für Anhebungen der Amazon-Prognosen zu werden. Die Bank erwartet, dass der Gesamtumsatz im dritten Quartal nahe am oberen Ende der eigenen Prognosespanne des Unternehmens liegen wird, während das Betriebsergebnis den Marktkonsens übertreffen könnte.
Auch die Bank of America rechnet mit einem AWS-Wachstum von rund 40 %, was über dem bisherigen Marktkonsens von etwa 38 % liegt. Ihre Einschätzung stützt sich im Wesentlichen auf die schrittweise Einführung neuer Kapazitäten, Preisanpassungen und eine Zunahme der KI-Workloads in Unternehmen.
Das Umsatzwachstum ist jedoch nicht die einzige Kennzahl. Im Vorquartal wuchs der Umsatz von AWS im Jahresvergleich um etwa 37 %, bei einer operativen Marge von rund 39,4 %. Da Amazon die Rechenzentren weiter ausbaut, KI-Chips beschafft und die Investitionen in die Infrastruktur erhöht, steigen auch die Abschreibungen.
Daher müssen Anleger auch beobachten, ob AWS seine Gewinnmargen bei anhaltend hohem Wachstum aufrechterhalten kann. Nur wenn die neu erzielten Umsätze die Betriebs- und Abschreibungskosten der Infrastruktur decken, dürfte die Cloud-Expansion die Gesamtprofitabilität von Amazon nachhaltig verbessern.
Können E-Commerce und Werbung die Auswirkungen der zeitlichen Verschiebung des Prime Day ausgleichen?
Die Einzelhandelsdaten für das dritte Quartal wurden durch die zeitliche Verschiebung des Prime Day beeinflusst. Im vergangenen Jahr fand das Event im Juli statt, während es in diesem Jahr auf den Juni vorgezogen wurde, wodurch sich ein Teil der Produktverkäufe und Werbeeinnahmen vom dritten in das zweite Quartal verlagerte.
Amazon gab in seiner Prognose an, dass das Umsatzwachstum im dritten Quartal ohne den zeitlichen Unterschied des Prime Day zwischen den beiden Jahren um knapp 4 Prozentpunkte höher ausfallen würde. Dies deutet darauf hin, dass die Abschwächung der Juli-Daten nicht vollständig auf eine sinkende Konsumnachfrage zurückzuführen ist, sondern vielmehr auf erhebliche Unterschiede bei Basiseffekten und dem Zeitpunkt der Umsatzerfassung.
Von der Deutschen Bank ausgewertete Kredit- und Debitkartendaten zeigten ebenfalls, dass sich die E-Commerce-Umsätze von Amazon in den USA und Europa zu Beginn des Quartals spürbar verlangsamten, sich danach jedoch allmählich erholten. Die Bank schätzt das Netto-Wachstum der Einzelhandelsumsätze im dritten Quartal auf rund 6 %, wobei der Umsatz im nordamerikanischen Geschäft 113,4 Milliarden US-Dollar und die internationalen Erlöse rund 43,2 Milliarden US-Dollar erreichen könnten.
Für das Werbegeschäft wird weiterhin ein zweistelliges Wachstum erwartet; laut Konsensprognosen dürften die Werbeeinnahmen im dritten Quartal rund 20,9 Milliarden US-Dollar erreichen, was einem Anstieg von knapp 18 % gegenüber dem Vorjahr entspricht. Obwohl die Verschiebung des Prime Day den Rhythmus der Werbeausgaben der Händler beeinflusste, expandierten DSP- und Video-Werbung weiterhin rasch.
Anstatt die Monetarisierungsintensität produktbezogener Anzeigen auf der eigenen Plattform weiter zu erhöhen, dürfte Amazons zukünftiges zusätzliches Werbewachstum eher aus externem Traffic, Streaming-Video und DSP-Angeboten stammen. Gestützt auf Amazons proprietäre Kaufdaten bieten diese Produkte Werbetreibenden eine durchgängige Erfolgsmessung von der Anzeigeneinblendung bis zum Kauf und zeichnen sich durch höhere Gewinnspannen sowie starke Wettbewerbsvorteile aus.
Investitionen von 220 Milliarden US-Dollar stellen den freien Cashflow auf die Probe
KI-Investitionen bleiben das zentrale Streitthema rund um die Bewertung von Amazon. Der Markt geht davon aus, dass die Investitionen (Capex) des Unternehmens im Jahr 2026 rund 220 Milliarden US-Dollar erreichen könnten, die in erster Linie in AWS-Rechenzentren, KI-Chips, Netzwerkinfrastruktur und Satellitenprojekte fließen. Da die vorgezogenen Investitionen schneller steigen als die Erlösrealisierung, ist der freie Cashflow unter erheblichen Druck geraten.
Die UBS schätzt, dass Amazons Investitionen bis 2027 mehr als 300 Milliarden US-Dollar betragen könnten, während die Deutsche Bank mit rund 330 Milliarden US-Dollar eine noch aggressivere Prognose abgibt. Zu beachten ist, dass es sich bei diesen Zahlen um Analystenschätzungen und nicht um eine offizielle Prognose von Amazon handelt.
Anleger müssen die konkreten Treiber hinter dem Anstieg der Investitionen unterscheiden. Wenn das Ausgabenwachstum auf den Ausbau neuer Rechenzentrumskapazitäten zurückzuführen ist, die schnell ans Netz gehen können, könnte dies das Umsatzwachstum von AWS beschleunigen. Umgekehrt gilt: Sollte der Anstieg primär durch steigende Kosten für Speicher, GPUs, Strom und Bauarbeiten getrieben sein, ohne dass dem ein entsprechender Gewinn an verfügbarer Rechenleistung gegenübersteht, könnte die Kapitalrendite hinter den Erwartungen zurückbleiben.
Vor der Veröffentlichung der Quartalszahlen äußerten sich mehrere Institute weiterhin positiv zu Amazon. Die UBS (UBS) hob ihr Kursziel von 318 auf 348 US-Dollar an und behielt die Einstufung „Buy“ bei; Evercore behielt sein Kursziel von 355 US-Dollar bei und geht davon aus, dass AWS und das Werbegeschäft das Gewinnwachstum stützen können; BMO Capital bekräftigte seine positive Einstufung mit einem Kursziel von 380 US-Dollar; und die Deutsche Bank behielt ihr Kursziel von 325 US-Dollar bei und merkte an, dass das AWS-Wachstum zu Aufwärtskorrekturen der künftigen Erwartungen führen könnte.
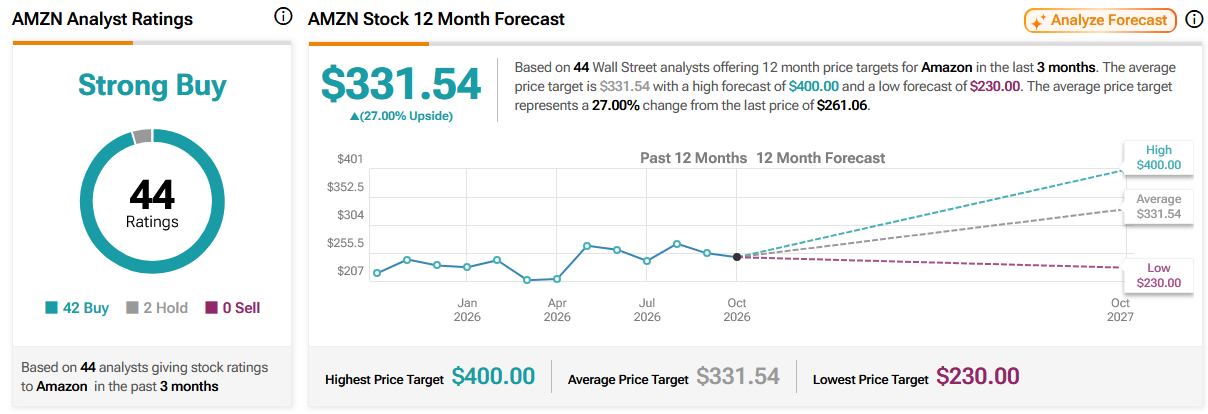
Laut Daten von TipRanks liegt das durchschnittliche 12-Monats-Kursziel für Amazon von 44 Wall-Street-Analysten aus den letzten drei Monaten bei 331,54 US-Dollar, mit einem Höchstwert von 400 US-Dollar und einem Tiefstwert von 230 US-Dollar.
Quelle: TradingView
Empfohlene Artikel


