


Japanische und südkoreanische Aktien erholen sich, Kospi steigt um über 4 %, SK Hynix und SoftBank legen um 6 % zu, Kioxia springt um fast 8 %
TradingKey – Japanische und südkoreanische Chipaktien legen eine deutliche Erholung hin: KOSPI und Samsung Electronics steigen um über 4 %, SK Hynix und SoftBank klettern um mehr als 6 % und Kioxia schnellt um fast 8 % in die Höhe.
Am 27. Oktober asiatischer Zeit erlebten die Aktienmärkte in Japan und Südkorea nach mehreren aufeinanderfolgenden Tagen des Deleveraging und der Marktkonsolidierung eine kräftige Erholung aus dem überverkauften Bereich. Die Halbleitergiganten SK Hynix und Samsung Electronics führten die Rally an und bescherten dem südkoreanischen KOSPI-Index zu Handelsbeginn einen starken Kurssprung, während auch der Nikkei-225-Index schwungvoll und unter hohem Handelsvolumen im Plus eröffnete.
Der KOSPI eröffnete deutlich höher und kletterte weiter: Er legte um 4,23 % zu und stand zwischenzeitlich bei 5.701,01 Punkten; Samsung Electronics eröffnete zwar kräftig im Minus, sprang dann jedoch um 4,93 % nach oben, durchbrach dynamisch die Marke von 220.000 und notierte bei 223.500 KRW; SK Hynix stieg um 6,35 % auf 1.356.000 KRW.
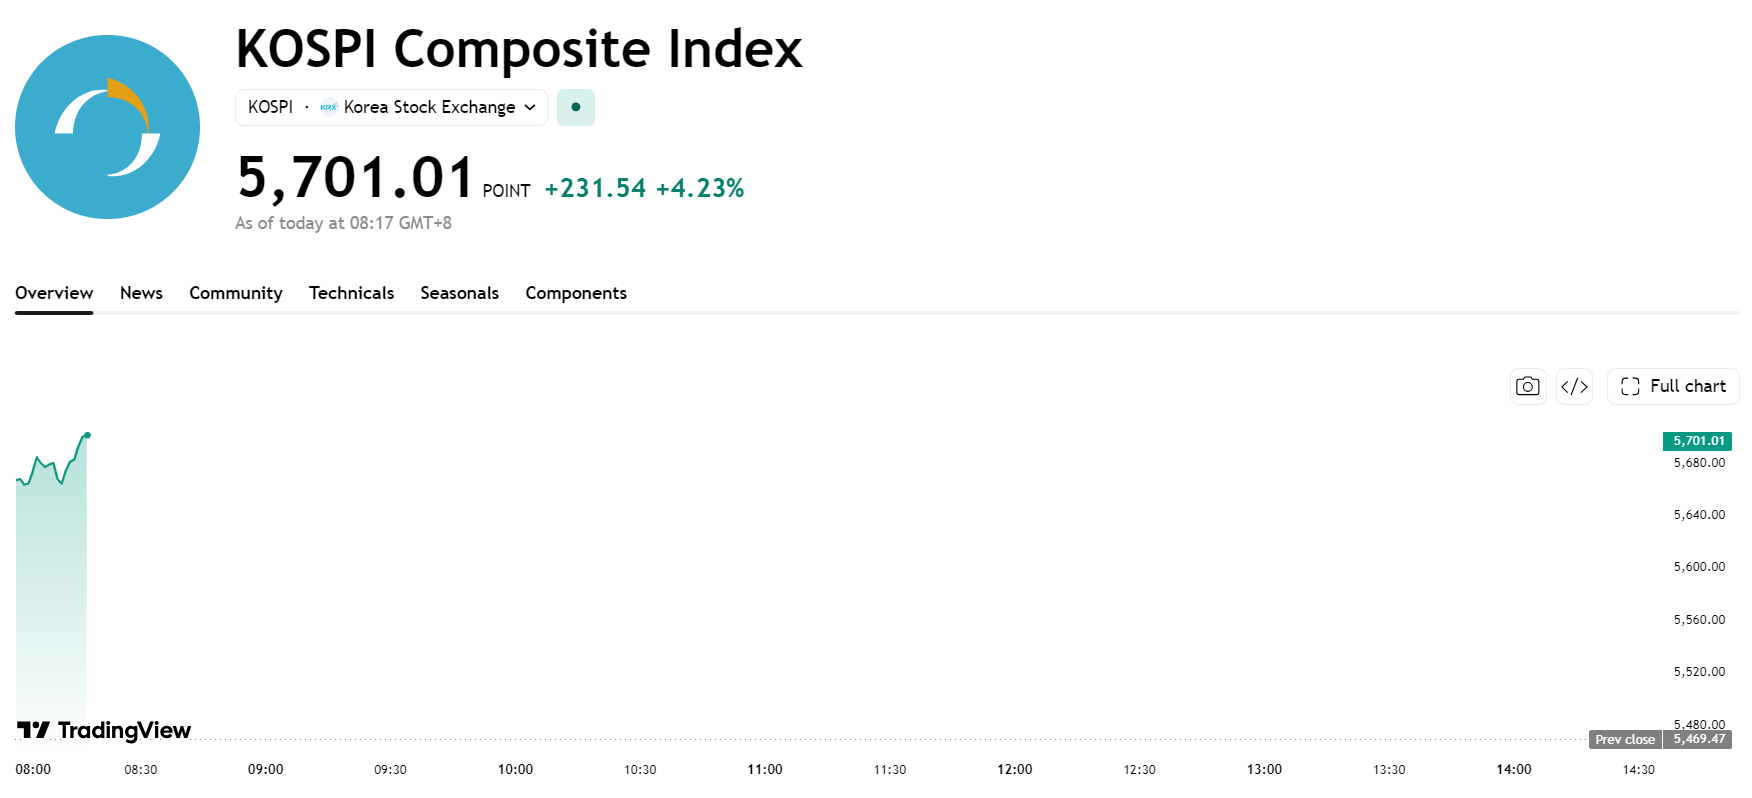 KOSPI-Index-Chart, Quelle: TradingView
Auch der Nikkei-225-Index eröffnete höher und rückte weiter vor: Er stieg um 1,9 % auf 63.373,34 Punkte; Kioxia schnellte um 7,85 % auf 13.535 JPY nach oben; SoftBank legte um 5,98 % auf 4.518 JPY zu.
Obwohl die Renditen US-amerikanischer Staatsanleihen auf hohem Niveau verblieben, verliehen der öffentliche IPO-Antrag von Anthropic und die Offenlegung der Umsatzzahlen für das erste Halbjahr den US-Aktien Auftrieb: Der Nasdaq stieg um 0,82 % und der Philly Semiconductor Index legte um fast 3 % zu, was eine starke Nachfrage nach einer Bewertungserholung im asiatischen Halbleitersektor (insbesondere bei Samsung und Hynix) anregte.
Darüber hinaus wird SK Hynix morgen (28. Oktober) offiziell seine Finanzergebnisse für das 3. Quartal 2026 bekannt geben. Der Markt hegt hohe Erwartungen an die Prognose bezüglich einer Sonderdividendenausschüttung von 16 Billionen KRW (ca. 12 Milliarden US-Dollar) aus dem Erlös des Kioxia-Verkaufs, gepaart mit einem explosiven Gewinnwachstum durch bis 2027 gebuchte HBM3e- / HBM4-Aufträge, was zahlreiche institutionelle und ausländische Anleger veranlasst, sich vor der Veröffentlichung der Zahlen entsprechend zu positionieren.
Empfohlene Artikel


