

歐元歷史匯率走勢歷經起伏,2008年曾站上1.60上方,2022年一度跌破平價,2026年初在美歐貨幣政策分化與美元信心波動的共同作用下重返1.14–1.20區間,8月又轉而下行,11月觸及1.105的區間低點。對關心歐元台幣走勢的台灣投資人來說,歐元兌美元怎麼走,仍是判斷「現在能否投資歐元」最重要的參考。
本文會回顧歐元近10年與20年的匯率走勢,並展望未來五年的投資前景。
| 時間 | 歐元/美元 關鍵位 | 事件背景 |
| 2008.07 | 1.6038(歷史高點) | 金融危機前歐元強勢 |
| 2017.01 | 1,034(低點) | 歐債危機後修復起點 |
| 2018.02 | 1.2556(階段高點) | 美國升息預期壓制 |
| 2022.09 | 0.9536(20年低點) | 能源危機+俄烏衝突 |
| 2026.01 | 突破1.20 | 美元信心受挫 |
| 2026.11 | 1.105(階段低點) | 美國升息預期壓制 |
【價格數據來源:TradingView】
0佣金 & 低價差,外匯經紀商首選Mitrade,入金門檻低至50USD!支援新台幣出入金
* Mitrade受ASIC嚴格監管,保護您的資金安全
歐元歷史匯率走勢20年 - 2008年高點
2008年是我們重點分析的一年,該年7月歐元兌美元匯率達到歷史高點1.6038,及後見頂回落。
當時正直經歷了美國次贷危机(2007-2008),又称金融海嘯,危機对世界范围内的金融市场和经济体系造成了深远影响,欧元区也不例外。以下是金融危机对欧元的几个主要影响:
銀行體系的壓力:金融危机导致資產被拋售甚至撥備,许多银行资产贬值,特别是那些暴露在次级贷款相关的金融产品上的银行。雖然危機核心是在美國,但由於大型金融機構,包括商業銀行及投資銀行都有業務往來,这种压力迅速扩散到欧洲,影响了欧洲银行系统的稳定性,进而打擊欧元汇率。
信用緊縮:银行和金融机构由于损失巨大,变得谨慎放贷,尤其是當雷曼倒閉後,對手風險的憂慮主導了金融市場,导致了全球范围内的信用紧缩,欧元区内的企业和消费者都发现难以获得贷款,从而抑制了经济增长。
經濟衰退:随着贷款难以获得和房地产市场的崩溃,投资和消费下降,不少欧元区国家经济出现衰退,这对企业和就业市场造成了负面影响,除了进一步打击了欧元的信心,也觸發資金回流美國本土。

【来源:MacroMicro】
財政赤字增加:為應對經濟衰退,許多歐元區國家推出了刺激計劃,這導致了國家預算赤字和公共債務的大幅增加。長期而言,這些財政問題對信貸評級和歐元匯率產生了壓力。
欧洲央行(ECB)降息量寬:面對突如其來的信貸緊縮及經濟衰退,歐央行在2008年7月完成了該次升息週期中的最後一次加息後,又馬上降息和启动量化宽松计划,以稳定金融市场和支持经济。这些措施在短期内提供了流动性支持,但也造成了欧元的贬值压力。
歐元區債務危機:金融危机后不久,欧元区一些成员国出现债务危机,希腊、爱尔兰、葡萄牙、西班牙和意大利等国家的债务问题凸显,並被稱為歐豬五國。这些国家的债务水平触发了市场对其偿债能力的担忧,增加了市场对欧元整体价值的怀疑,憂慮歐元的運行機制是否可以持續。
把握歐元波動機會?或許你會感興趣:台灣合法外匯經紀商有哪些?2026台灣外匯交易平台排名
歐元歷史匯率走勢10年的高位和低點分析
1)歐元歷史匯率走勢10年 - 2017年低點
2017年1月,經歷近9年的下跌,歐元兌美元匯率跌至歷史低點1.034後反彈。
當時,歐元出現反彈,歐元區債務危機經濟基本解決,主要原因可以归结为以下几个方面:
货币政策開始見效
在之前的一段時期,歐洲央行實施了非常寬鬆的貨幣政策,包括負利率和大規模的量化寬鬆程序,以促進經濟成長和應對低通膨。到了2017年初,此類政策的正面效應可能開始顯現,經濟數據的改善增強了市場對歐元區經濟復甦的信心。
經濟數據顯示改善
欧元区的一些关键经济指标在2017年初显示出改善,这包括失业率的下降、制造业和服务业活动的增加以及一般的经济信心的增强。譬如歐元區失業率在2016年底成功回落至10%以下,製造業採購經理人指數(PMI)突破了55關口,都顯示歐元區經濟增長正在加快,提振了市場對歐元區改善的信心。

【歐元區失業率 來源:Investing.com】

【歐元區製造業PMI 來源:Investing.com】
內部政治因素
2017年是一些主要欧元区国家大选的年份,包括法国和德国。英國政府和歐盟在2017年2月開始了第一輪脫歐談判,雙方都表示希望能夠達成協議,這不斷緩解了市場對英國脫歐的擔憂,解除少了一個重要的不確定性,還刺激民眾對歐盟的態度變得更加支持和團結。在年初開始,市场便對對选举结果感到乐观,认为这可能导致更加亲欧洲的政府上台,提振了对欧元的信心。
美國經濟和政策不確定性
同時期,美國也正在經歷政治和政策變革,尤其是唐納德·川普在2017年1月的就職。這增加了市場在全球最大經濟體方向的不確定性,部分資金可能因此流入被視為較安全的歐元資產。
歐元嚴重超賣
對比2008年高位,歐元已經下跌超過35%。隨著歐債危機解決,長年量化寬鬆的預期也因利率降至零(最低位)而被消化,英國脫歐的負面因素也塵埃落定,歐元可以說是利空出盡。歐元的嚴重超賣和低估為之後的反彈奠定了基礎。
2)歐元歷史匯率走勢10年 - 2018年高位
2018年2月,歐元兌美元匯率一度升至1.2556,創下2015年5月以來的最高水平。此後,歐元匯率開始回落結束了約一年的反彈。主要原因可以归结为以下几个方面:
美國持續收緊貨幣政策
美國聯准會在2018年3月加息,並暗示將在2018年繼續加息。這導致美元指數走強,對其他貨幣,包括歐元,施加了壓力。
歐元區經濟增長放緩
歐元區實質經濟增長年率在2017年第四季見3.1%後見頂,製造業PMI也從2018年初觸及60後回落。隨著經濟指標降溫,歐元匯率逐步受壓。
意大利政治局勢不穩
意大利五星運動和北方聯盟在2018年5月組建了聯合政府。兩黨在經濟政策上存在分歧,導致意大利政治局勢不穩定,打擊了投資者對歐元區的信心。
3)歐元歷史匯率走勢10年 - 2022年9月低點
2022年9月,歐元兌美元匯率一度跌至0.9536,創下20年來的最低水平。此後,歐元匯率開始反彈。主要原因可以归结为以下几个方面:
市場對俄烏戰爭的擔憂有所緩解
俄烏戰爭爆發後,市場對全球經濟增長的擔憂上升,導致避險情緒升溫,並對美元匯率形成了一定支撐。隨著俄烏戰爭局勢延續但未有進一步惡化,市場相關擔憂有所緩解,避險情緒也有所減弱,這也對歐元匯率的反彈產生了一定幫助。
歐洲央行加息
歐洲央行在2022年7月和9月兩次加息,結束了長達8年的負利率時代。這表明歐洲央行正在收緊貨幣政策,以抑制通脹,也對歐元匯率形成了一定支撐。
能源價格下降
俄羅斯天然氣及原油供應減少導致歐洲能源價格在2022年上半年大幅上漲,推升了歐元區通脹率,並對企業經營帶來巨大壓力。隨著國際原油及天然氣供應鏈逐步調整,歐洲能源價格在2022年下半年有所下降,企業成本及經濟衰退憂慮有所緩解,支持了歐元匯率。
4)歐元歷史匯率走勢10年 - 2025年1月低點
2025年1月,歐元兌美元匯率一度跌到1.02附近,創下2022年11月以來兩年的新低。不過這種弱勢沒有持續太久,從3月開始歐元迅速反彈,全年最高大概有1.08左右。歐元會短暫走弱,主要有下面幾個原因:
歐元區經濟前景并不樂觀
歐元區2024年第四季的GDP數據幾乎零成長,德國經濟連兩年萎縮,法國製造業活動更是出現2020年5月以來最嚴重的下滑,工業產出一直沒什麼起色。消費者跟企業信心偏低,製造業持續低迷,加上能源成本居高不下,需求疲軟,對出口導向型的經濟體來說影響很大。
歐洲央行與美聯儲貨幣政策不同調
市場預期歐洲央行因為經濟偏弱,會繼續加大降息幅度,而聯準會因美國經濟相對強勁,就業數據穩定,通膨預期升溫,降息步伐更緩慢甚至暫停。這導致美歐利率差擴大,資金傾向流入美元資產,支撐美元走強、歐元走弱。到了12月兩大央行開完會後,這種政策分歧又被市場進一步放大。
特朗普政策預期
特朗普勝選後,市場擔心其上任後對歐洲出口品實施關稅,尤其是針對歐元區出口導向經濟,這將加劇歐元區經濟壓力。美元因為市場預期美國經濟會更強、政策偏向「鷹派」而獲得支撐,美元指數在2025年初一開盤就往上走,歐元則相對走弱。
5)歐元歷史匯率走勢10年 - 2026年1月高點
2026年1月底,歐元兌美元匯率一度突破1.20大關,這是自2021年6月以來第一次站上1.20。後期歐元雖然有小幅回檔,但還是維持在1.14以上的高檔。歐元這一波走強,主要有幾個原因:
美元信心受到衝擊
2026年1月底歐元兌美元衝到高點,并非歐元本身强勁,而是美元普遍走弱。特朗普頻頻攻擊聯準會的獨立性,又對盟友威脅加徵關稅,加上整體「美國優先」政策的波動性,引發投資者對美國經濟政策的擔憂。資金出現「賣美國」情緒,資本從美元資產外流,推升歐元。
美歐貨幣政策不同調
市場普遍預期聯準會2026年繼續降息,而歐洲央行因通膨相對穩定,加上經濟又有財政刺激撐,預期維持利率不變,甚至可能轉向更穩健立場。這樣一來,市場預期美歐之間的利差縮小,美元吸引力下降,國際資金更傾向歐元區資產,支撐歐元升值。
6)歐元歷史匯率走勢10年 - 2026年8月至11月低點
2026年8月到11月,歐元兌美元從接近1.17的高位一路走低,11月12日跌至1.1045,創2025年5月以來新低。這波下跌主要有幾個原因:
美聯準會鷹派訊號啟動跌勢
8月歐元從高位回落,直接觸發因素是美聯準會主席Warsh在Jackson Hole會議上的鷹派表態,他明確表示美聯準會堅定致力於將通膨壓回2%,拒絕給出寬鬆指引,強調在物價穩定恢復前政策必須保持紀律。這直接打擊了市場對降息的押注,美債殖利率走高,美元獲得全面支撐。與此同時,歐元區6月零售銷售環比意外下降0.3%,遠遜於預期的增長0.1%,削弱了歐洲央行繼續升息的理由。
歐洲政治財政風險與能源衝擊接力
進入9月,歐元繼續向1.14靠攏,主導因素從美聯準會轉向歐洲內部。法國財政狀況與2027年預算政治僵局成為市場焦點,投資者持有法國國債相對德國國債的溢價升破110個基點。能源方面,伊朗戰爭阻礙荷姆茲海峽液化天然氣運輸,歐洲天然氣價格被推升至2022年末以來最高,加劇了歐元區停滯性通膨風險。歐洲央行陷入兩難,通膨高企需要緊縮,但能源衝擊又在傷害成長,市場因此下調了對歐洲央行升息幅度的預期。
美歐利差擴大預期徹底主導
到了11月,歐元跌勢加速。美國10月CPI數據環比0.4%,高於預測的0.3%,市場開始定價美聯準會12月不僅升息、甚至可能升2碼的情景,美聯準會官員Waller的講話進一步強化了這一預期,美元指數突破103,創2025年4月以來新高。與此形成鮮明對比的是,市場判斷歐洲央行在12月之後很可能停止升息。法國興業銀行策略師直言:「歐洲央行在12月會議後可能就會停下,利差將進一步向美元傾斜。」
未來5年歐元投資前景
未來5年歐元投資能否獲利,取決於多種因素,包括歐元區經濟增長、歐央行貨幣政策、全球經濟形勢等。
美歐貨幣政策不同調
這可以說是未來幾年影響歐元匯率走勢的最關鍵因素。如果聯準會繼續降息,而歐洲央行因通膨穩定維持利率不變,利差縮小就會帶動歐元升值。反之如果聯準會暫停降息,或歐洲央行被迫跟進降息,歐元就會面臨壓力。
歐元區經濟與財政刺激
這是未來五年歐元投資一個重要的正向支撐,主要來自德國大規模的財政擴張,而非整個歐元區都同步強勁成長。
如果德國的計畫能順利推展,歐元區的成長預期就會跟著好轉,有機會帶動歐元兌美元往1.20-1.25的區間反彈,也為做多歐元提供獲利空間。但實際效果取決於執行進度跟外部衝擊的影響,後續可留意歐洲央行的季度預測,德國2026年預算執行數據,以及國防、基建相關訂單的表現。
地緣政治與能源價格
這是未來五年歐元投資前景裡一個重要的變數,對歐元區構成顯著不確定性與雙向影響。
如果地緣緊張情勢快速緩和,能源價格回落,對歐元區來說會是一大利多,可以明顯改善貿易條件,降低企業成本,拉抬經濟成長0.2-0.5個百分點,也有助歐元中線升值。反之,如果衝突持續或擴大,就會加劇停滯性通膨的風險,讓歐洲央行陷入政策兩難,資金可能轉向美元避險,進而壓抑歐元走勢。
短期歐元是否有上漲機會?
有,但RSI背離的訊號效力有限,目前更適合視為「觀察訊號」而非「進場依據」。
截至2026年11月13日,歐元兌美元觸及2026年最低點,但RSI(14)約在35.4,已脫離超賣區間,價格創新低而RSI未同步破底,形成一個小級別的背離。這意味著短期存在技術性反彈的可能,但放在整體下行趨勢中,這個背離的參考價值有限:同期MACD仍為負值且維持賣出訊號,移動平均線全面偏空,技術面整體仍呈「強力賣出」格局。背離單獨出現時說服力不足,需K線形態或成交量配合確認,目前尚未看到明確的止跌結構。
若背離後續觸發反彈,第一個要克服的關卡是1.1100整數關口——這是日前跌破後由支撐轉為阻力的位置,突破後才有機會看向1.1170附近。換句話說,短線反彈空間有限,且必須先站回1.1100才算成立。
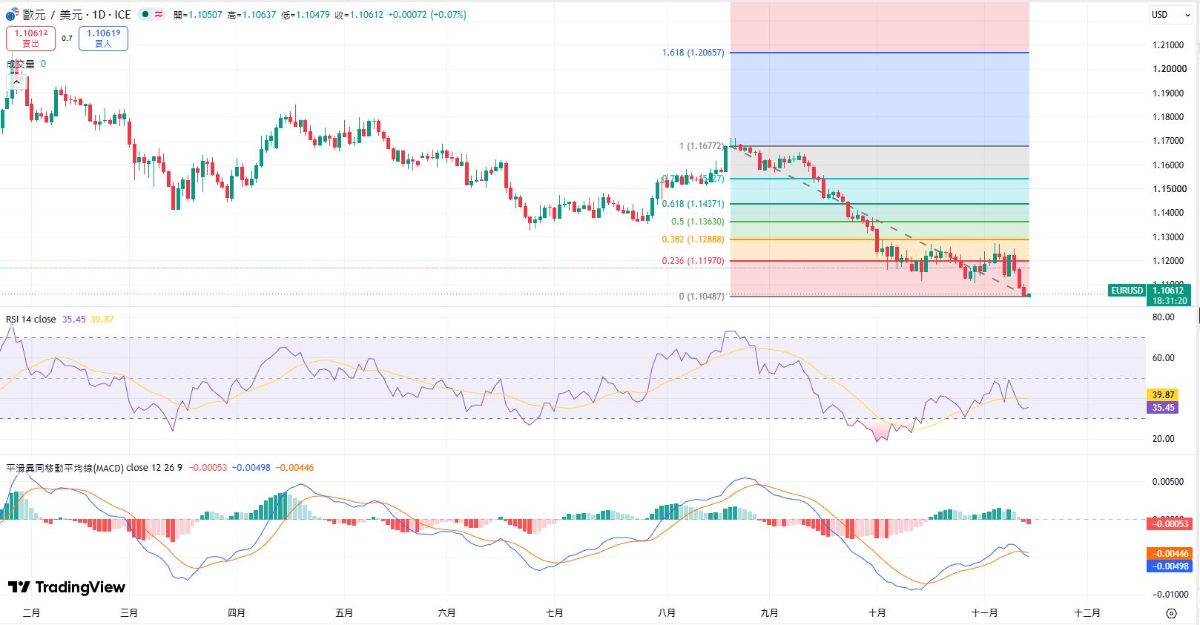
【EUR/USD短期分析 Fuente: Tradingview】
從更大格局看,歐元自8月高點以來幾乎單邊下行,反彈多在23.6%斐波那契回撤位附近熄火。渣打銀行最新觀點亦偏空:歐元跌破1.1065–1.1105支撐區後,下一個主要支撐在1.0873,動能不足。基本面同樣不利反彈——美國CPI超預期強化聯準會12月加息預期,美歐利差擴大支撐美元;歐元區則面臨法國財政風險與成長動能偏弱的問題。
後續較穩妥的確認條件是:價格站回1.1100以上、RSI回升突破40–50的中性區間、MACD柱狀體收窄或翻正,三者同時出現才算有效。在那之前,價格回升更可能只是下跌途中的一次小停頓,而非趨勢反轉。
0佣金 & 低價差,外匯經紀商首選Mitrade,入金門檻低至50USD!支援新台幣出入金
* Mitrade受ASIC嚴格監管,保護您的資金安全
歐元台幣走勢與歐元美元匯率走勢一致嗎?
看歐元匯率走勢10年,多數分析談的是歐元兌美元。但台灣投資人真正要面對的問題是:這些分析跟我換歐元、買歐元資產有什麼關係?答案在於歐元台幣走勢和歐元兌美元走勢之間的聯動關係,以及台灣央行政策帶來的偏差。
歐元台幣大致跟著歐元兌美元走,但不是一比一。
歐元兌台幣的走向,主要仍由歐元兌美元驅動。當歐元兌美元走強,歐元兌台幣通常同向升值;反之亦然。
根據2026年的數據,歐元兌台幣多數時間落在36至37.5的區間內波動,例如2026年3月初在36.8附近,而11月中的參考匯率約在36.4左右。這個區間可以作為台灣投資人判斷「現在歐元貴不貴」的大致位置。
但偏差來自台幣這一端。台灣央行在2026年第三季維持政策利率不變,重貼現率停在2%,形成「連十凍」。當時美國聯準會正在升息,台灣央行選擇不跟進,總裁楊金龍明確說「走我們自己的路」。這種貨幣政策步調的不一致,意味著即使歐元兌美元的走勢方向明確,歐元兌台幣的實際升貶幅度也會被台幣自身的強弱「吃掉」或「放大」一部分。換句話說,看歐元兌美元做判斷,方向大致對,但幅度未必等比例反映到歐元台幣上。
對台灣投資人的實際意義
如果你打算換歐元去歐洲旅遊、留學,或者考慮持有歐元計價的資產,歐元兌美元的分析仍然是上游判斷:它告訴你歐元在全球市場上是偏強還是偏弱。但真正決定你「換匯成本」的,是歐元台幣這個最終價格。當歐元兌美元走強、同時台幣因央行偏緊而相對有撐時,歐元台幣的漲幅可能不如歐元兌美元來得大;反過來,如果台幣走弱,歐元台幣的升值幅度就會被放大。
所以實務上可以這樣用:先用歐元兌美元的走勢判斷「歐元現在整體是貴還是便宜」,再用歐元台幣的即時報價確認「換算成台幣後,這個價格對我划不划算」。兩個層次分開看,比只盯一個匯率更準確實用。
台灣投資者如何投資歐元?
方式1: 透過銀行進行外匯交易和投資
投資者可以透過台灣的商業銀行或國際銀行開設外匯賬戶。使用賬戶進行外匯交易和投資。缺點是可能有資金限制,一般在未有外幣持倉的情況下,只能買入看多,不能賣出看空。
方式2:透過外匯經紀商
投資者可以在國際外匯經紀商(CFD平台)開戶,並進行外匯交易。這些經紀商會提供在線交易平台和相關工具,方便投資者進行外匯投資。交易外匯保證金的優勢在於交易的靈活和便捷,可以24小時雙向交易,且產品豐富,資金門檻低,是小額投資者和短綫投資者的首選。
0佣金 & 低價差,外匯經紀商首選Mitrade,入金門檻低至50USD!支援新台幣出入金
* Mitrade受ASIC嚴格監管,保護您的資金安全
方式3: 透過證券公司
一些證券公司也提供外匯交易服務,投資者可以相關指定平台上進行外匯買賣。
方式4: 透過期貨交易所
透過期貨市場進行外匯投資,投資者可以在期貨交易所開設賬戶進行外匯期貨交易。
總結
綜合前面提到的幾個因素跟整體來看,初步判斷2026年歐元走勢會偏強一些。特別是若聯準會繼續降息,美歐利差持續縮小,再加上能源價格回落,地緣風險有所緩和,歐元的反彈動能會更明顯。
長期來說,在結構性因素的支持下,歐元有機會維持相對穩健的表現,但要出現一路單邊走強的行情,難度還是比較高。
後續投資人可以多留意美歐利差的變化,德國財政刺激的執行狀況,以及地緣政治跟能源相關風險。
市場預期歐洲央行12月可能升息,這對歐元台幣走勢有什麼影響?
截至2026年11月,市場預計歐洲央行12月升息概率約70%,存款利率可能從2.50%上調至2.75%。歐洲央行管委Nagel更直言12月升息「相當明顯」。對歐元台幣走勢而言,如果歐洲央行真的升息,而台灣央行維持2%重貼現率不變,歐元對台幣的利差優勢會略微擴大,對歐元台幣形成短期支撐。但需要注意的是,歐洲升息的理由是能源推升的通膨,而非經濟強勁,這種「滯脹型升息」對匯率的支撐力道通常不如「成長型升息」來得持久。
歐元台幣走勢目前處在什麼區間?跟過去一年比起來算貴還是便宜?
截至2026年11月上旬,歐元兌台幣的銀行賣出價約在36.45至36.99之間,即期參考價約36.61。拉長來看,過去52週的波幅落在35.40至37.62,目前價位大約在區間的中段偏下方,約54.5%的位置。也就是说,跟一年內的高點相比,現在換歐元不算貴,但也沒有便宜到「閉著眼睛買」的程度。如果你有換匯需求,這個位置屬於「可以分批、不必急著一次換完」的區間。
影響歐元台幣走勢的因素,跟影響歐元美元走勢的有什麼不同?
兩者重疊的部分是歐元那一端,包括但不限於歐洲央行利率、歐元區經濟數據、能源進口成本,但台幣這一端有自己的獨立變數,這是歐元美元走勢不會反映的。影響台幣的主要因素包括:半導體出口訂單主導的貿易收支、外資進出台灣股市的資金流,以及央行平抑劇烈波動的操作。換句話說,當你看到歐元美元沒什麼動、但歐元台幣卻在跳,那通常不是歐元的事,而是台幣在動。實務上判斷歐元台幣走勢時,除了看歐洲央行的動作,也要留意台股的資金流向和出口數據,這是台灣投資人獨有的觀察角度。
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


