


ADP-Beschäftigungsbericht dürfte im Oktober ein langsameres Beschäftigungswachstum zeigen
- Der ADP-Bericht zur Veränderung der Beschäftigung in den USA dürfte im Oktober einen Anstieg der Nettobeschäftigung um 69K ausweisen.
- Abgesehen von einer starken Enttäuschung dürfte der ADP-Bericht für Oktober das Vertrauen in die positive Dynamik der US-Wirtschaft kaum beeinträchtigen.
- Die Auswirkungen auf den US-Dollar dürften begrenzt sein, da das Ergebnis der Zwischenwahlen im Mittelpunkt steht und der NFP-Bericht am Freitag bevorsteht.
Das Automatic Data Processing (ADP) Research Institute wird am Mittwoch seinen Bericht zur Beschäftigung im privaten Sektor für Oktober veröffentlichen. Der Marktkonsens rechnet mit einer moderaten Verlangsamung der Schaffung von Arbeitsplätzen. Demnach dürfte die ADP-Veränderung der Beschäftigung im Oktober 69K neue Stellen im privaten Sektor ausweisen, nach 90K im September.
Die ADP-Daten werden von den Finanzmärkten genau beobachtet, da sie die Erwartungen für den wichtigen Nonfarm-Payrolls-Bericht (NFP) bestimmen, der normalerweise einige Tage später vom US Bureau of Labor Statistics (BLS) veröffentlicht wird. Am Mittwoch muss der ADP-Bericht jedoch die Aufmerksamkeit mit dem US-Einkaufsmanagerindex (PMI) für den Dienstleistungssektor des ISM und vor allem mit den Marktspekulationen über die Folgen des Sieges der Demokraten bei den US-Zwischenwahlen teilen.
ADP-Arbeitsmarktbericht dürfte ein geringeres Beschäftigungswachstum, aber einen robusten Arbeitsmarkt zeigen
Der ADP-Arbeitsmarktbericht für Oktober folgt auf eine Reihe starker US-makroökonomischer Veröffentlichungen, die das Vertrauen der Anleger in die Aussichten der US-Wirtschaft gestärkt haben. Die in der vergangenen Woche veröffentlichten vorläufigen Daten zum Bruttoinlandsprodukt (BIP) zeigen, dass die Wirtschaft im dritten Quartal mit einer annualisierten Rate von 3,4% gewachsen ist, wobei Konsumausgaben, Investitionen und Staatsausgaben das Wachstum anführten.
Darüber hinaus zeigte der US-Einkaufsmanagerindex für das verarbeitende Gewerbe des ISM am Montag, dass sich die Aktivität in den Fabriken stärker als erwartet beschleunigte, was darauf hindeutet, dass die Wirtschaft mit einer soliden Basis in das vierte Quartal gestartet ist.
All dies stützt die Theorie der US-Wirtschaft als Ausnahmeerscheinung, die zusammen mit dem starken Inflationsdruck das ideale Szenario für eine weitere Straffung der Geldpolitik durch die Federal Reserve (Fed) darstellt. Dem CME FedWatch Tool zufolge preisen die Terminmärkte im Dezember eine Wahrscheinlichkeit von 75% für eine weitere Zinserhöhung um 25 Basispunkte ein – ein Szenario, das den US-Dollar-Index (DXY) relativ stabil nahe seinen Jahreshochs hält.
Vor diesem Hintergrund müsste der ADP-Arbeitsmarktbericht für Oktober einen deutlichen Rückgang zeigen, um eine größere Störung zu verursachen. Der Bericht zu den Nonfarm Payrolls im September wies nach 133K neuen Stellen im August einen Beschäftigungsanstieg von 29K aus, was darauf hindeutet, dass sich der Arbeitsmarkt stabilisiert und bislang keine eindeutigen Anzeichen für einen Rückgang erkennbar sind.
Dennoch könnte der Greenback am Mittwoch angesichts der Folgen des deutlichen Sieges der Demokraten bei den US-Zwischenwahlen in der Defensive bleiben. Francesco Pesole, Analyst bei ING, schätzt, dass "ein Durchmarsch der Demokraten (...) aus mehreren Blickwinkeln als leicht negativ für den US-Dollar angesehen werden könnte – vom höheren Risiko eines Regierungsstillstands und einer Blockade bei den Verhandlungen über die Schuldenobergrenze bis hin zu möglichen Schäden für die bereits angeschlagene Stimmung im Zusammenhang mit KI."
Wann wird der ADP-Bericht veröffentlicht und wie könnte er den US-Dollar beeinflussen?
Der US-ADP-Bericht zur Beschäftigungsänderung wird am Mittwoch um 13:15 GMT veröffentlicht und dürfte zeigen, dass der private Sektor im Oktober 69.000 neue Stellen geschaffen hat. Es ist unwahrscheinlich, dass die endgültigen Daten die Markterwartungen einer Zinserhöhung der Fed im Dezember verändern werden. Daher dürfte ihr Einfluss auf den US-Dollar (USD) begrenzt sein, da sich die Märkte vor dem äußerst wichtigen NFP-Bericht am Freitag auf den Ausgang der Zwischenwahlen konzentrieren.
Einige Stunden später wird am Mittwoch erwartet, dass der US-ISM-Dienstleistungs-PMI im Oktober eine leichte Abschwächung zeigt, jedoch auf einem Niveau bleibt, das mit einer Expansion und einer soliden Geschäftstätigkeit im Sektor vereinbar ist. Erneut wären sehr enttäuschende Zahlen erforderlich, um das Vertrauen der Märkte in die Stärke der US-Wirtschaft zu erschüttern.
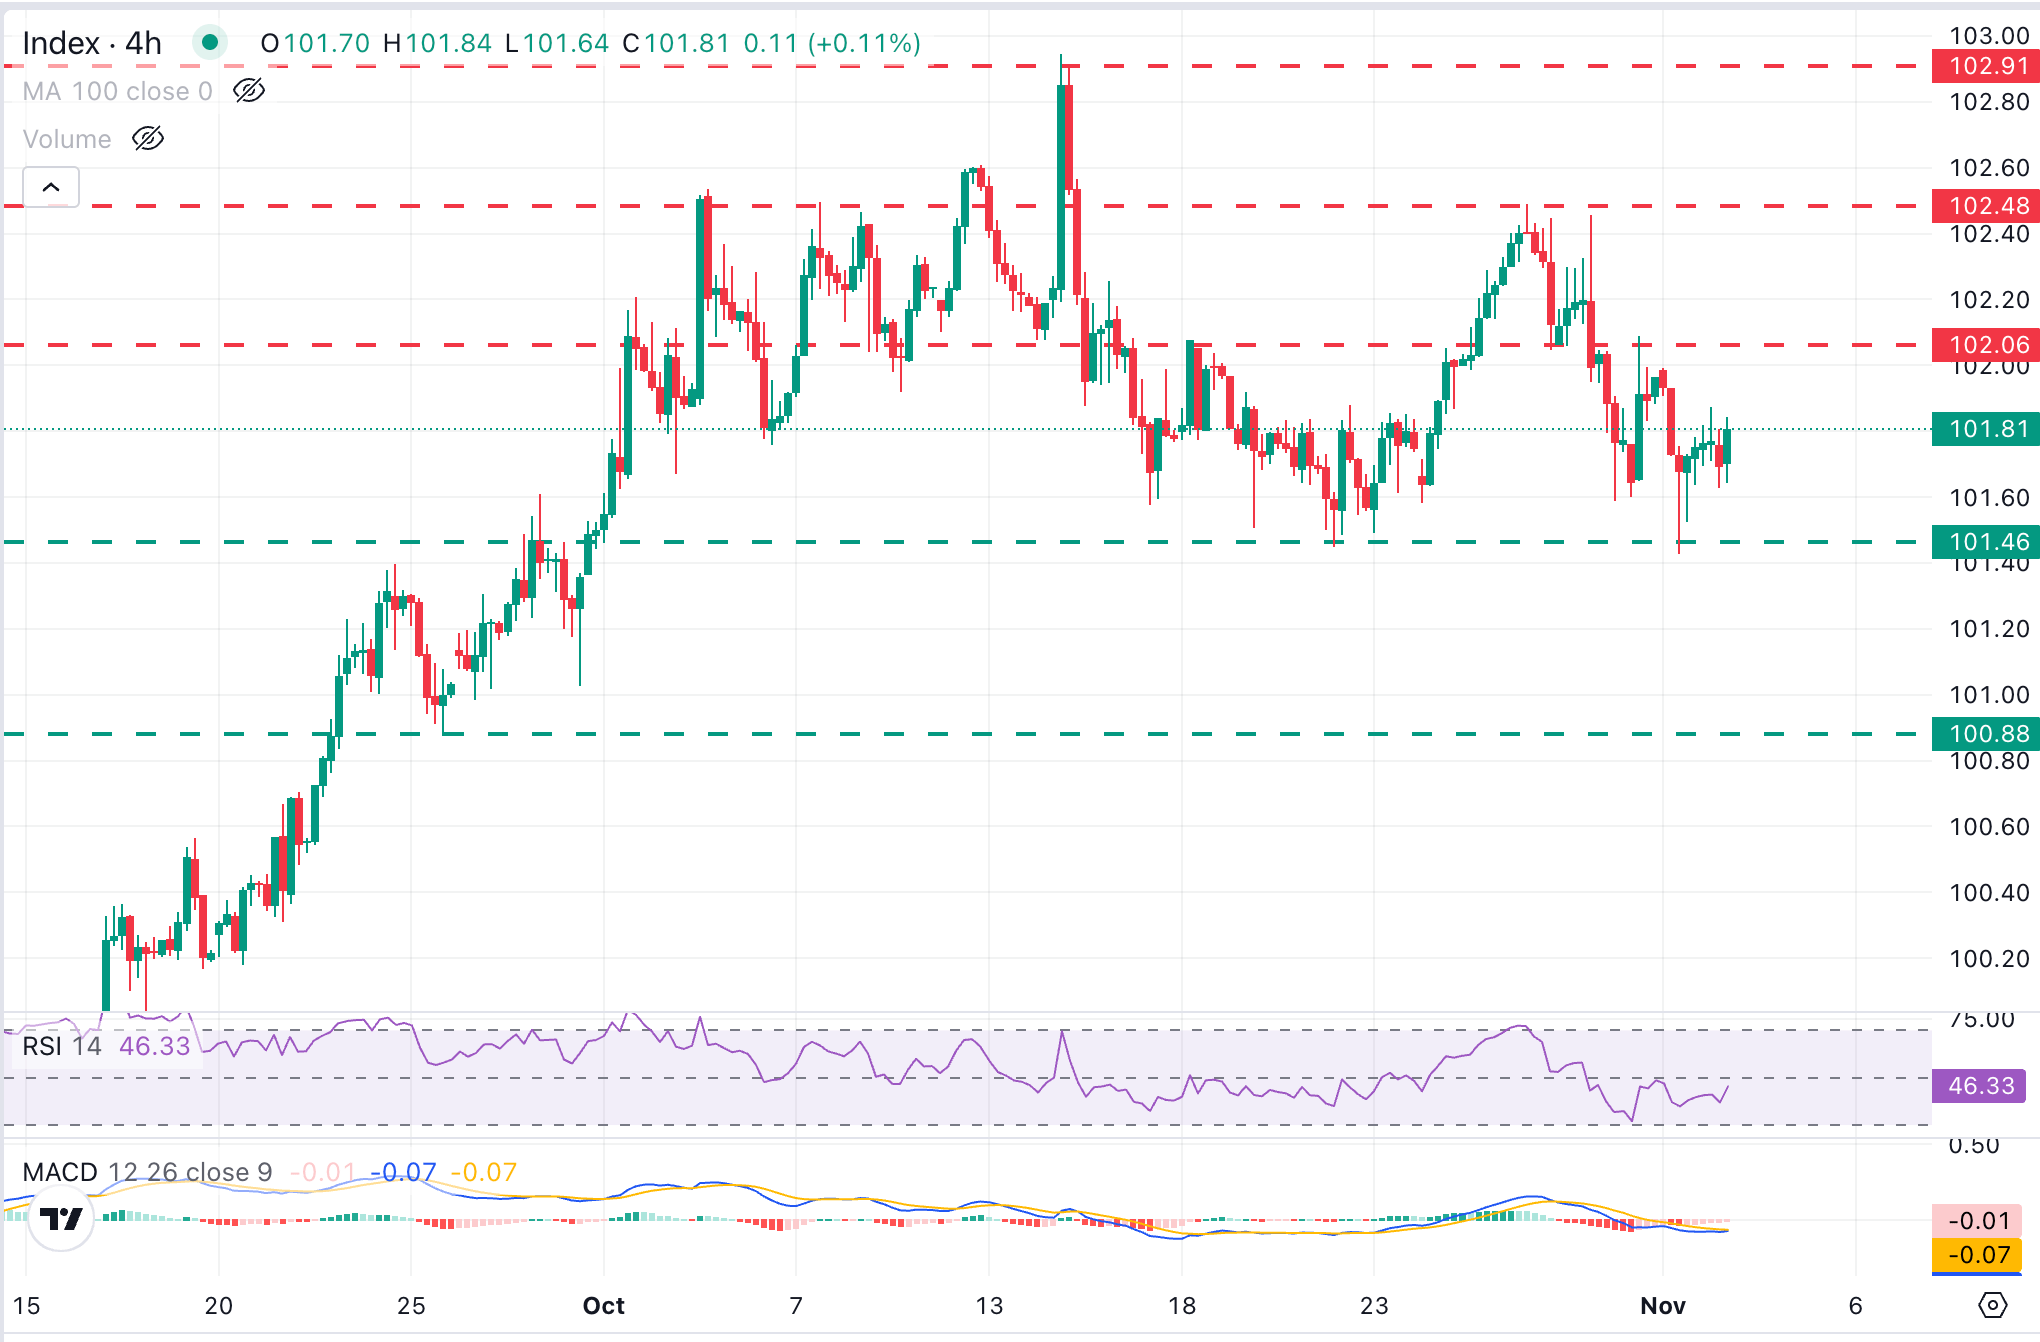
Das technische Bild des US-Dollar-Index (DXY) zeigt, dass der Index am unteren Ende seiner Handelsspanne seit Anfang Oktober verharrt, wobei der 4-Stunden-Chart kurzfristig eine neutrale bis rückläufige Tendenz aufweist. Der Relative Strength Index (14) liegt unterhalb des Bereichs um die Mitte der 50er, was auf eine gedämpfte Richtungsüberzeugung hindeutet, während das Histogramm der Moving Average Convergence Divergence (MACD) negativ bleibt. Insgesamt deutet dies eher auf einen leichten Abwärtsdruck als auf einen entscheidenden negativen Trend hin.
Guillermo Alcalá, FX-Analyst bei FXStreet, zufolge sollte der DXY die Unterstützung im Bereich von 101,50 (Tiefs vom 22. Oktober und 2. November) durchbrechen, um einen Trendwechsel zu bestätigen und den Weg in Richtung der Tiefs von Ende September zwischen 101,00 und 100,90 freizumachen.
Auf der Oberseite sieht Alcalá das Hoch vom 30. Oktober knapp über 102,00 sowie die Hochs vom 28. und 29. Oktober um 102,50 als wichtige Widerstände vor dem 18-Monats-Hoch bei 102,95, das Mitte Oktober erreicht wurde.
Arbeitsmarkt - Häufig gestellte Fragen (FAQ)
Der Arbeitsmarkt gilt als entscheidender Indikator für die wirtschaftliche Stabilität eines Landes und beeinflusst maßgeblich den Wert einer Währung. Hohe Beschäftigung und geringe Arbeitslosigkeit tragen zu einer starken Binnennachfrage bei und stützen das Wirtschaftswachstum, was wiederum die Landeswährung stärkt. Ein besonders angespannter Arbeitsmarkt – also ein Mangel an Arbeitskräften – kann zudem inflationsfördernd wirken, da steigende Löhne bei knappen Arbeitskräften oft die Folge sind, was die Geldpolitik beeinflusst.
Das Lohnwachstum in einer Volkswirtschaft ist ein entscheidender Indikator für die Geldpolitik. Steigende Löhne bedeuten mehr Konsumausgaben, was in der Regel die Preise antreibt. Im Gegensatz zu volatilen Preistreibern wie Energie gilt das Lohnwachstum als stabiler Inflationsfaktor, da Gehaltserhöhungen schwer zurückgenommen werden können. Zentralbanken achten daher stark auf Lohnwachstumsdaten bei der Festlegung ihrer geldpolitischen Maßnahmen.
Das Gewicht, das Zentralbanken den Arbeitsmarktbedingungen beimessen, variiert je nach ihren Zielen. Einige Institutionen haben explizit erweiterte Mandate, die über die reine Inflationskontrolle hinausgehen und den Arbeitsmarkt betreffen. So verfolgt die US-Notenbank Federal Reserve (Fed) das doppelte Ziel, sowohl maximale Beschäftigung als auch stabile Preise zu fördern. Im Gegensatz dazu konzentriert sich die Europäische Zentralbank (EZB) ausschließlich darauf, die Inflation im Zaum zu halten. Dennoch spielen die Entwicklungen am Arbeitsmarkt für alle Notenbanken eine zentrale Rolle, da sie ein wichtiger Indikator für die wirtschaftliche Gesamtlage sind und in enger Verbindung mit der Inflationsentwicklung stehen.
Wirtschaftsindikator
ADP Beschäftigungsänderung
Die ADP-Beschäftigungsänderung ist ein monatlicher Indikator zur Entwicklung der Beschäftigung im privaten Sektor der USA. Sie wird vom Unternehmen Automatic Data Processing Inc. (ADP) veröffentlicht, einem der größten Anbieter von Lohn- und Gehaltsabrechnungen in den Vereinigten Staaten. Der Bericht misst die Veränderung der Anzahl privat Beschäftigter im Vergleich zum Vormonat und wird häufig als Frühindikator für die offiziellen Nonfarm Payrolls betrachtet, obwohl die Korrelation nicht immer stabil ist. Ein Anstieg der ADP-Zahl deutet auf eine Zunahme der Beschäftigung im privaten Sektor hin, was tendenziell positiv für die Konsumausgaben und damit für das Wirtschaftswachstum ist. Entsprechend wird ein hoher Wert in der Regel als bullish für den US-Dollar (USD) interpretiert, während ein niedriger Wert als bärisch gilt.
Mehr lesenNächste Veröffentlichung: Mi Nov. 04, 2026 13:15
Häufigkeit: Monatlich
Prognose: 69Tsd
Vorher: 90Tsd
Quelle: ADP Research Institute
Händler betrachten die von der ADP, Amerikas größtem Anbieter von Gehaltsabrechnungen, gemeldeten Beschäftigungszahlen oft als Vorboten der Veröffentlichung des Bureau of Labor Statistics zu den Nonfarm Payrolls (die normalerweise zwei Tage später veröffentlicht werden), da eine Korrelation zwischen beiden besteht. Die Überlagerung beider Datenreihen ist recht hoch, aber bei einzelnen Monaten kann die Diskrepanz erheblich sein. Ein weiterer Grund, warum Devisenhändler diesen Bericht verfolgen, ist derselbe wie beim NFP - ein anhaltend kräftiges Wachstum der Beschäftigungszahlen erhöht den Inflationsdruck und damit die Wahrscheinlichkeit, dass die Fed die Zinsen anheben wird. Sollten die tatsächlichen Ergebnisse den Konsens übertreffen, sind sie tendenziell USD-positiv.
Empfohlene Artikel


