


Apple-Aktienkursprognose: AAPL korrigiert nach kurzfristigem Anstieg auf 350 $, Ausblick bullisch für Ausbruch über die 400-Dollar-Marke
Apple-Aktienkurs im Rückblick: Rallye zieht sich im Shakeout zurück
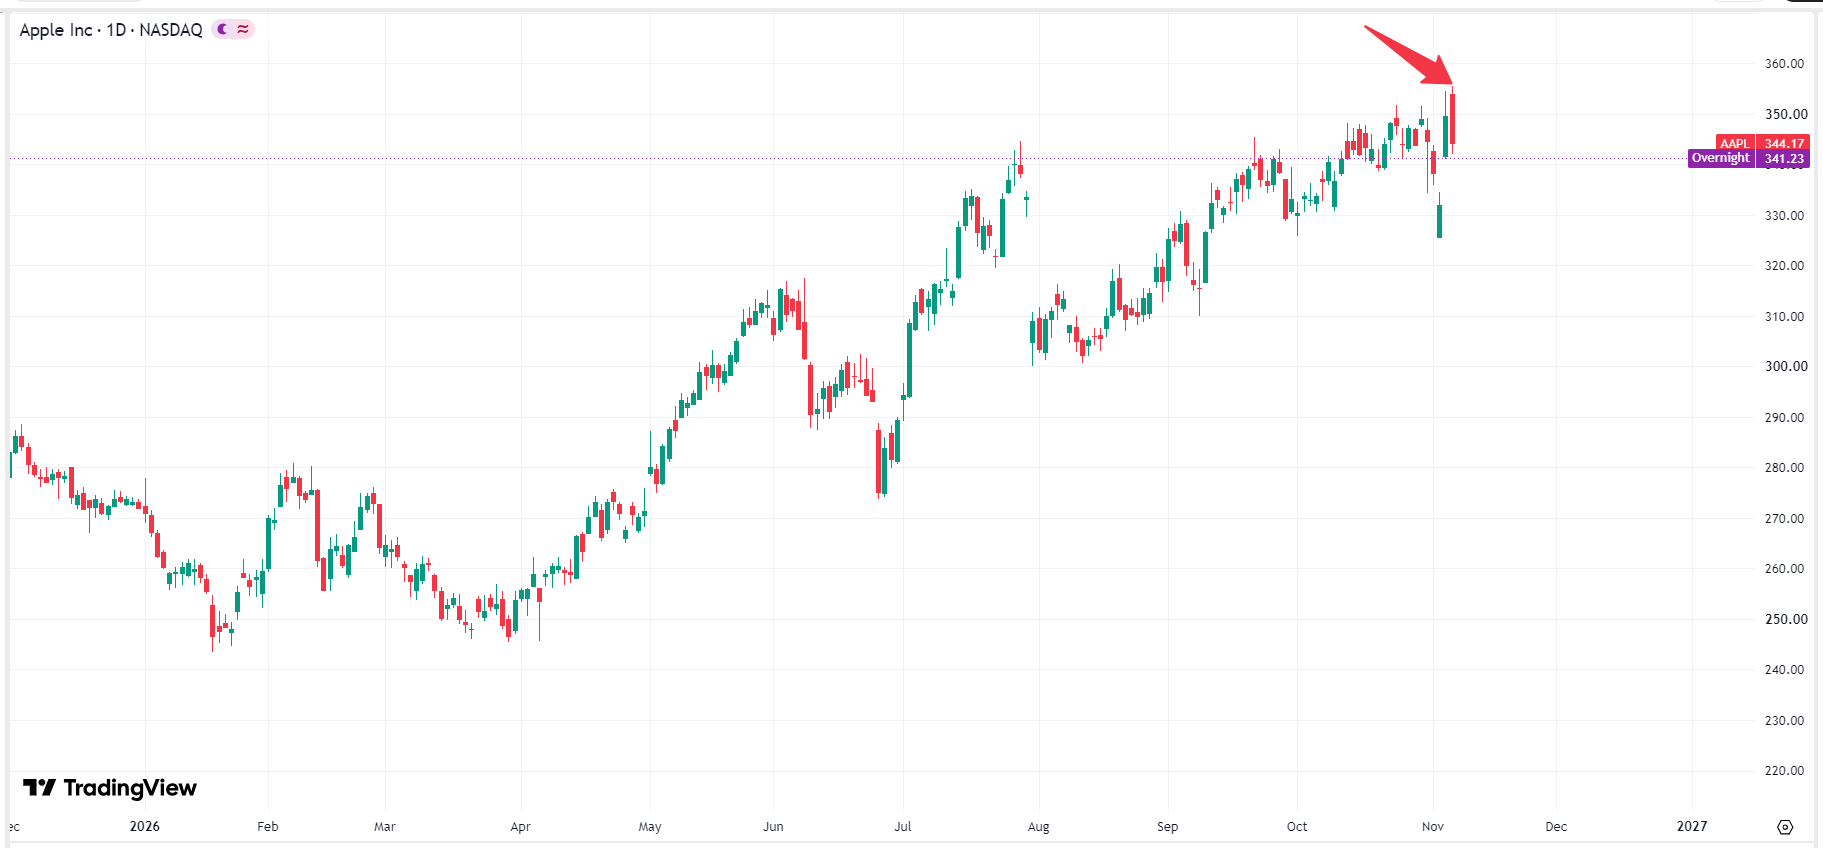
TradingKey – Angesichts der Markterwartungen hinsichtlich der Nachfrage nach dem Flaggschiff-iPhone und der Kommerzialisierung von Apple Intelligence tendierte die Aktie von Apple (AAPL) ausgehend von rund 332 US-Dollar Anfang Oktober nach oben und kletterte am 29. Oktober auf 348,91 US-Dollar – nur knapp unter ihrem bisherigen Hoch von 351,42 US-Dollar.
 Kurschart der Apple-Aktie, Quelle: TradingView
Da der Bewertungsaufschlag (wobei das Forward-KGV 36,96x erreichte) an das obere Ende seiner historischen Bandbreite stieß, behielten Institute wie Morgan Stanley und Wedbush Kursziele nahe 350 US-Dollar bei. Der Verkaufsdruck im Optionshandel konzentrierte sich auf das Niveau von 350 US-Dollar und das bullishe Momentum erschöpfte sich, sodass die Aktie nach ihrem rasanten Anstieg wieder nachgab. Zu Beginn des Novembers verzeichnete die Apple-Aktie einen kurzen Rücksetzer, bevor sie erneut auf 355,38 US-Dollar kletterte und ein neues Allzeithoch markierte.
Warum die Apple-Aktie fällt?
Im vergangenen Monat behauptete die Apple-Aktie zwar weitgehend ihren übergeordneten Aufwärtstrend, gab jedoch nach Kurssprüngen wiederholt nach. Dies war das Ergebnis mehrerer ineinandergreifender Belastungsfaktoren: extremer Bewertungsdruck, mahnende Signale im jüngsten Gewinnausblick sowie eine ausgeprägte Risikoaversion am Markt. Ende Oktober brach Alphabet (GOOG) nach Vorlage der Quartalszahlen um 10 % ein, während Amazon (AMZN) um 12 % absackte, was am Markt kollektive Bedenken hinsichtlich der Investitionsausgaben und des freien Cashflows (FCF) der Tech-Giganten auslöste. Als weltweit liquidestes Mega-Cap-Schwergewicht unter den US-Aktien bekam Apple die Hauptlast zu spüren und diente institutionellen Anlegern, die zur Risikoabsicherung Barmittel aufbauten, als Vehikel zur Liquiditätsbeschaffung.
Am 2. November legte Apple seine Geschäftszahlen für das vierte Quartal des Geschäftsjahres 2026 (Q4) vor. Obwohl der iPhone-Umsatz robust ausfiel, sprach der neue CEO John Ternus in der Telefonkonferenz zu den Quartalszahlen eine seltene Warnung aus: Bei Speicherchips kommt es weltweit zu einem beispiellosen Preisanstieg. Dies bedeutet, dass die rasant steigenden Kosten für Speicherchips die Bruttomargen empfindlich schmälern werden. Apple senkte seine Prognose für die Bruttomarge im Dezemberquartal (Weihnachtsquartal) auf 45 % bis 46 %, was sowohl unter den 47,9 % des Vorquartals als auch unter den Erwartungen der Wall Street von 47,1 % lag.
Darüber hinaus enthielt der jüngste Quartalsbericht von Apple weitere Belastungsfaktoren. Trotz der Markteinführung des neuen Flaggschiffs iPhone Duo und einer glänzenden Entwicklung bei den Dienstleistungs-Abonnements (Services) konnte der Beitrag von Apple Intelligence zu den Hardware-Upgrade-Zyklen und zum Umsatzwachstum die optimistischsten Erwartungen der Wall Street nicht übertreffen. Zudem wies der Bericht einen sequenziellen Umsatzrückgang im Großraum China aus, was den Bären zusätzliche Munition lieferte, um den Druck zu verstärken.
Hat die Apple-Aktie noch Aufwärtsdynamik?
Nach einem Rücksetzer vom Allzeithoch notiert Apple derzeit zwischen 340 und 350 US-Dollar. Aus Sicht der Fundamentaldaten und der mittel- bis langfristigen Aktionärsstruktur verfügt Apple weiterhin über reichlich Aufwärtsdynamik. Erstens verharrt Apples annualisierter freier Cashflow (FCF) auf dem Niveau von 100 Milliarden US-Dollar, während die jährlichen Aktienrückkäufe 80 bis 100 Milliarden US-Dollar erreichen; dieses aggressive Kapitalrückführungsprogramm verringert fortlaufend die Zahl der ausstehenden Aktien und verleiht dem Gewinn je Aktie (EPS) spürbaren Auftrieb.
Zweitens: Da die KI-Funktionen von Apple Intelligence im Zuge von Software-Updates fortlaufend auf den globalen Märkten ausgerollt werden, prognostizieren Marktforschungsunternehmen, dass die enorme Nutzerbasis, die noch ältere iPhone-Modelle nutzt, in den nächsten 1 bis 2 Jahren einen kollektiven Upgrade-Zyklus auslösen wird, was sowohl den ASP als auch die Auslieferungen von Flaggschiff-Modellen ankurbeln dürfte.
Schließlich erreichen der Jahresumsatz und die Abonnentenzahlen von Apples Services-Segment – einschließlich des App Store, iCloud, Apple Pay und Apple TV+ – weiterhin Rekordwerte. Mit einer hohen Bruttomarge von 70 % bis 75 % bietet das Services-Geschäft einen wirksamen Burggraben für die Profitabilität gegen saisonale Schwankungen bei den Hardware-Verkäufen und stützt einen hohen Bewertungsaufschlag.
Apple-Kursprognose: Rallye dürfte über die 400-Dollar-Marke hinausgehen
Trotz kurzfristigen Drucks infolge einer risikoaversen Stimmung bei breiter gefassten Tech-Werten nach den US-Zwischenwahlen sowie steigender Kosten für Speicherchips bleiben Institutionen und Analysten an der Wall Street – darunter Wedbush-Analyst Dan Ives, Evercore ISI und TD Cowen – äußerst optimistisch für Apple und halten an Kurszielen von bis zu 380–400 US-Dollar fest. Sie sind fest davon überzeugt, dass Apple nach der Verarbeitung des kurzfristigen Rücksetzers mittel- bis langfristig weiterhin über das geschäftliche und finanzielle Fundament verfügt, um die Marke von 400 US-Dollar zu durchbrechen und Kurs auf eine Marktkapitalisierung von 5 bis 6 Billionen US-Dollar zu nehmen.
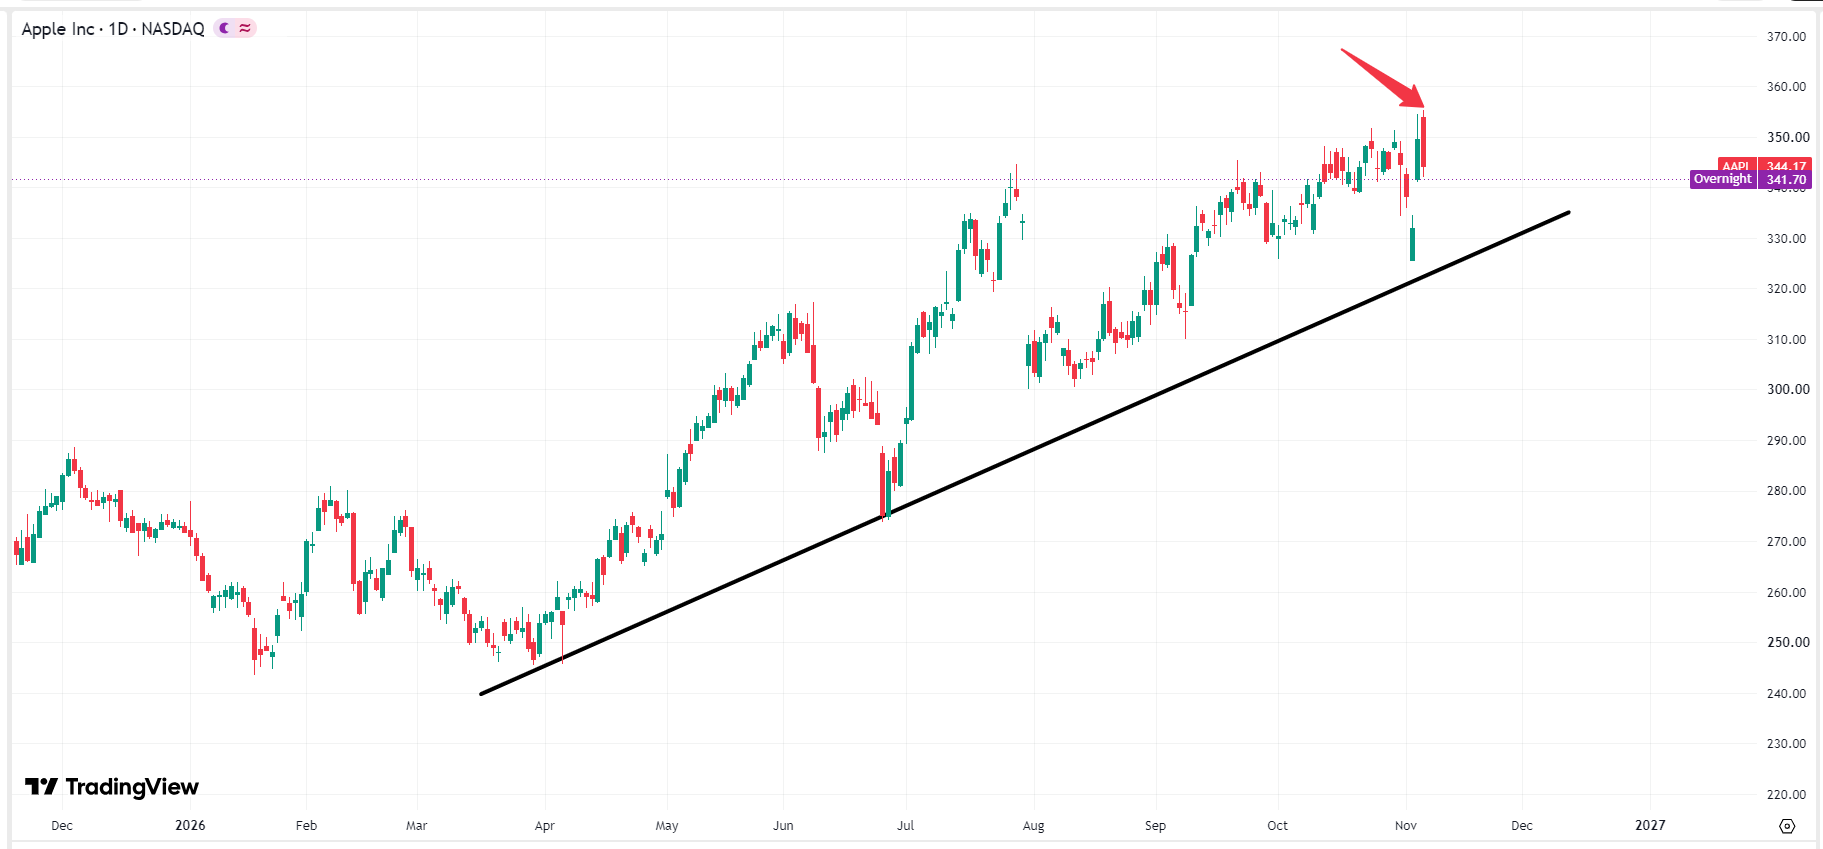 Chart der Apple-Aktie, Quelle: TradingView
Aus Sicht der technischen Analyse hat der Kurs der Apple-Aktie in diesem Jahr zwar mehrfach deutliche, scharfe Rücksetzer verzeichnet, seinen Aufwärtstrend jedoch stets behauptet, und die bullishe Struktur bleibt intakt. Mit Blick nach vorn könnte der Apple-Kurs zwar kurzfristig nachgeben; solange er jedoch nicht unter 310,00–315,00 US-Dollar fällt, trägt dies dazu bei, Momentum für einen erneuten Vorstoß in Richtung 400 US-Dollar aufzubauen.
Empfohlene Artikel


