


Vorschau auf die Q3-Zahlen von Alphabet: Umsatzplus von 25 % erwartet, höchstes Wall-Street-Kursziel bei 485 US-Dollar
TradingKey - Alphabet (GOOGL) wird am 28. Oktober nach US-Börsenschluss seine Finanzergebnisse für das dritte Quartal 2026 vorlegen. Da die Nachfrage nach KI-Infrastruktur weiter steigt, entwickelt sich Google Cloud zu einem neuen Wachstumsmotor für das Unternehmen, aber auch die durch Rechenzentren, Server und maßgeschneiderte Chips getriebenen Investitionen klettern rasch an.
Den Markterwartungen zufolge dürfte der Umsatz von Alphabet im dritten Quartal rund 127,9 Milliarden US-Dollar erreichen, was einem Anstieg von fast 25 % gegenüber dem Vorjahreszeitraum entspricht; der Gewinn je Aktie wird auf etwa 2,94 US-Dollar geschätzt und liegt damit spürbar unter der vom Umsatzwachstum widergespiegelten Dynamik. Bemerkenswert ist, dass das EPS von Alphabet im zweiten Quartal durch hohe Erträge aus Kapitalanlagen begünstigt wurde; beim Vergleich der Kerngewinnentwicklung lässt sich die operative Gesundheit daher nicht einfach anhand der Veränderungen des ausgewiesenen EPS im Jahresvergleich beurteilen.
Auch die Aktienkursentwicklung spiegelt die sich verändernde Marktstimmung wider. Seit Anfang Oktober geraten KI-bezogene Tech-Aktien allgemein unter Druck, da Anleger beginnen, die Sinnhaftigkeit der kontinuierlich steigenden Investitionen der Tech-Giganten neu zu bewerten. Obwohl Alphabet über diversifizierte Umsatzströme wie Suchmaschinenwerbung, Abo-Dienste und Cloud Computing verfügt, könnten Cashflow und Bewertung dennoch unter Druck geraten, wenn die Investitionen in die KI-Infrastruktur das Umsatzwachstum weiterhin übersteigen.
Google Cloud bleibt größter Wachstumstreiber
Die herausragendste Geschäftsentwicklung von Alphabet im zweiten Quartal verzeichnete Google Cloud: Dort stieg der Umsatz im Jahresvergleich um 82 % auf 24,8 Milliarden US-Dollar und übertraf das Gesamtwachstum des Konzerns damit deutlich. Das Betriebsergebnis erreichte 8,8 Milliarden US-Dollar, während die operative Marge von 20,7 % im Vorjahreszeitraum auf 35,6 % stieg. Dies deutet darauf hin, dass das Wachstum des Cloud-Geschäfts nicht nur durch die Ausweitung des Umsatzvolumens getrieben wird, sondern auch eine stärkere Profitabilität zeigt.
Noch bemerkenswerter ist, dass die verbleibenden Leistungsverpflichtungen von Google Cloud 514 Milliarden US-Dollar erreichten und in einem einzigen Quartal um mehr als 50 Milliarden US-Dollar stiegen. Das Unternehmen geht davon aus, dass etwa die Hälfte dieses Betrags in den nächsten zwei Jahren in Umsatz umgewandelt wird, was dem Cloud-Geschäft eine hohe Planungssicherheit bietet. Allerdings kann sich dieser massive Auftragsbestand erst dann vollständig in den Finanzberichten niederschlagen, wenn Rechenzentrumskapazitäten, Chipversorgung und Projektbereitstellungen aufeinander abgestimmt sind.
JPMorgan erwartet, dass sich der Umsatz von Google Cloud im dritten Quartal im Jahresvergleich nahezu verdoppeln könnte, und hob das Kursziel für Alphabet von 420 auf 425 US-Dollar an. Wenn das Cloud-Geschäft weiterhin eine Wachstumsrate von nahezu 80 % beibehält und seine operative Marge stabil bei rund 35 % hält, zeigt dies, dass Alphabets Investitionen in die KI-Infrastruktur starke Umsatz- und Gewinnbeiträge erbringen.
Kann Suchwerbung die massiven KI-Ausgaben tragen?
Die Google-Suche bleibt Alphabets wichtigste Quelle für Gewinn und Cashflow. Im zweiten Quartal stieg der Umsatz im Bereich Google Services um 15 % auf 94,5 Milliarden US-Dollar, wobei die Einnahmen aus der Suche und sonstiger Werbung um 17 % zulegten und die Werbeeinnahmen von YouTube um 13 % stiegen.
Da AI Overviews und Gemini schrittweise in die Suchprodukte integriert werden, befürchtet der Markt, dass dialogorientierte KI die Klicks auf herkömmliche Webseiten verringern und dadurch den kommerziellen Wert von Suchwerbung schwächen könnte. Alphabet muss beweisen, dass generative KI das Suchgeschäft keineswegs disruptiert, sondern vielmehr das Nutzerengagement stärkt, kommerzielle Suchanfragen erhöht und neue Werbemöglichkeiten schafft.
Die Vorjahresvergleiche im dritten Quartal werden anspruchsvoller, da sich das Umsatzwachstum der Google-Suche zuvor von 19 % auf 17 % verlangsamt hatte. Gelingt es dem Unternehmen, in diesem Quartal ein Wachstum im mittleren zweistelligen Bereich beizubehalten, würde dies dazu beitragen, Sorgen zu zerstreuen, dass KI-Chatbots Such-Traffic abziehen. Sollte sich das Wachstum im Suchgeschäft jedoch deutlich verlangsamen, könnte selbst eine starke Performance von Google Cloud den Druck auf das Kernwerbegeschäft möglicherweise nicht vollständig ausgleichen.
Abonnementdienste wie YouTube Music, YouTube Premium und Google One verschaffen Alphabet wiederkehrende Einnahmen jenseits der Werbung. Ob das Abonnementgeschäft weiter expandieren kann, wird ebenfalls die Einschätzung des Marktes bezüglich der Umsatzstruktur und Wachstumsstabilität des Unternehmens beeinflussen.
Investitionsausgaben und freier Cashflow bleiben die größten Risiken
Alphabet hat seine Investitionsprognose für das Jahr 2026 von 180 bis 190 Milliarden US-Dollar auf 195 bis 205 Milliarden US-Dollar angehoben. In der ersten Jahreshälfte erreichten die Sachinvestitionen des Unternehmens 80,6 Milliarden US-Dollar und haben sich damit gegenüber dem Vorjahreszeitraum (39,6 Milliarden US-Dollar) mehr als verdoppelt, wobei die Ausgaben im zweiten Quartal rund 44,9 Milliarden US-Dollar betrugen.
Ausgehend vom Mittelwert der Jahresprognose könnten sich die Investitionen von Alphabet in der zweiten Jahreshälfte auf nahezu 119 Milliarden US-Dollar belaufen, was durchschnittlich rund 60 Milliarden US-Dollar pro Quartal entspricht. Mit der schrittweisen Inbetriebnahme neuer Rechenzentren werden zudem Kosten für Abschreibungen, Energie und Wartung zunehmend die Gewinn- und Verlustrechnung belasten, was eine weitere Ausweitung der operativen Marge begrenzen könnte.
Im zweiten Quartal war der freie Cashflow von Alphabet mit rund -5,9 Milliarden US-Dollar negativ, was ein Hauptgrund für die deutlich gestiegene Besorgnis am Markt war. Zudem beschaffte sich das Unternehmen Kapital über Stammaktien und Pflichtwandel-Vorzugsaktien und plant den Start eines neuen At-the-Market-Aktienemissionsprogramms. Für Alphabet, das sich lange Zeit auf Aktienrückkäufe gestützt hat, um die Zahl seiner ausstehenden Aktien zu reduzieren, könnten bei einer Abhängigkeit der Investitionen von Eigenkapitalfinanzierungen sowohl das Wachstum des Gewinns je Aktie als auch die Kapazität für Rückkäufe beeinträchtigt werden.
Unterdessen bleibt die Wall Street mit Blick auf die mittel- bis langfristigen Aussichten von Alphabet insgesamt optimistisch. Laut TipRanks liegt das durchschnittliche Kursziel auf Sicht von 12 Monaten unter den 26 Analysten, die die Aktie in den vergangenen drei Monaten beobachtet haben, bei 427,25 US-Dollar – mit einem Höchstziel von 485 US-Dollar und einem Tiefstziel von 380 US-Dollar.
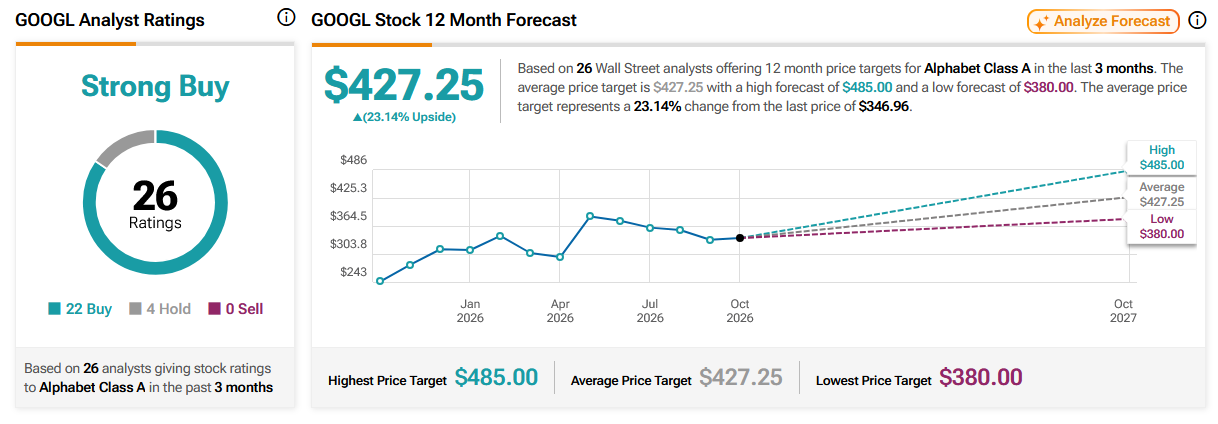
Quelle: TipRanks
Empfohlene Artikel


