


S&P 500 Index-Prognose: Können US-Aktien nach der Wiederaufnahme der Fed-Zinserhöhungen weiter steigen?
TradingKey – Am 16. September ET nahm die US-Notenbank Federal Reserve ihre Zinserhöhungen wieder auf und hob die Zielspanne für den Leitzins um 25 Basispunkte auf 3,75 %–4,00 % an, was die erste Zinsanhebung seit 2023 markierte. Haupttreiber der Zinserhöhung waren Faktoren wie eine anhaltend über dem Zielwert liegende Inflation, steigende Energiepreise sowie die anhaltende Widerstandsfähigkeit der US-Wirtschaft. Unterdessen zeigten die jüngsten Wirtschaftsprognosen, dass die Fed ihre PCE-Inflationsprognose für 2026 auf 3,7 % und ihre Kern-PCE-Prognose auf 3,4 % angehoben hat.
Im Anschluss an den Zinsentscheid drehten die US-Aktienmärkte von Gewinnen ins Minus. Der S&P 500 Index schloss 0,45 % im Minus bei 7.551,81 Punkten, der Dow fiel um 1,21 %, während der Nasdaq weitgehend unverändert blieb. Unterdessen stieg die Rendite zweijähriger US-Staatsanleihen auf rund 4,74 %, die 10-jährige Rendite kletterte wieder über 5 % und der US-Dollar erstarkte erneut über die Marke von 100. Dies spiegelt wider, dass der Markt begonnen hat, ein länger anhaltend hohes Zinsumfeld neu einzupreisen.
Bemerkenswert ist, dass der neueste Dot Plot der Fed zeigte, dass der Median der Leitzinsprognose für Ende 2026 auf 4,1 % stieg – höher als die im Juni prognostizierten 3,8 %. Dies deutet darauf hin, dass die Mehrheit der Währungshüter noch im Laufe des Jahres Spielraum für weitere Zinserhöhungen sieht. Die mittlere Zinsprognose für Ende 2027 lag ebenfalls bei 4,1 %, was darauf hindeutet, dass die Leitzinsen länger auf einem hohen Niveau verharren könnten. Unterdessen hob die Fed ihre BIP-Wachstumsprognose für 2026 von 2,2 % auf 2,3 % an und senkte ihre Prognose für die Arbeitslosenquote von 4,3 % auf 4,1 %, was zeigt, dass die wirtschaftlichen Fundamentaldaten vorerst keine klaren Anzeichen einer Rezession aufweisen.
Daher bleibt der zentrale Konflikt für den S&P 500 künftig das Tauziehen zwischen dem Gewinnwachstum der Unternehmen und dem Bewertungsdruck durch hohe Zinsen. Sollte die Inflation anhaltend hoch bleiben und die Renditen der US-Staatsanleihen bei rund 5 % verharren, könnten US-Aktien – insbesondere hoch bewertete Tech-Werte – weiterhin unter Druck stehen. Wenn sich das Wirtschaftswachstum jedoch behauptet und sich die Unternehmensgewinne weiter verbessern, könnte der Index nach unten hin dennoch fundamentale Unterstützung finden.
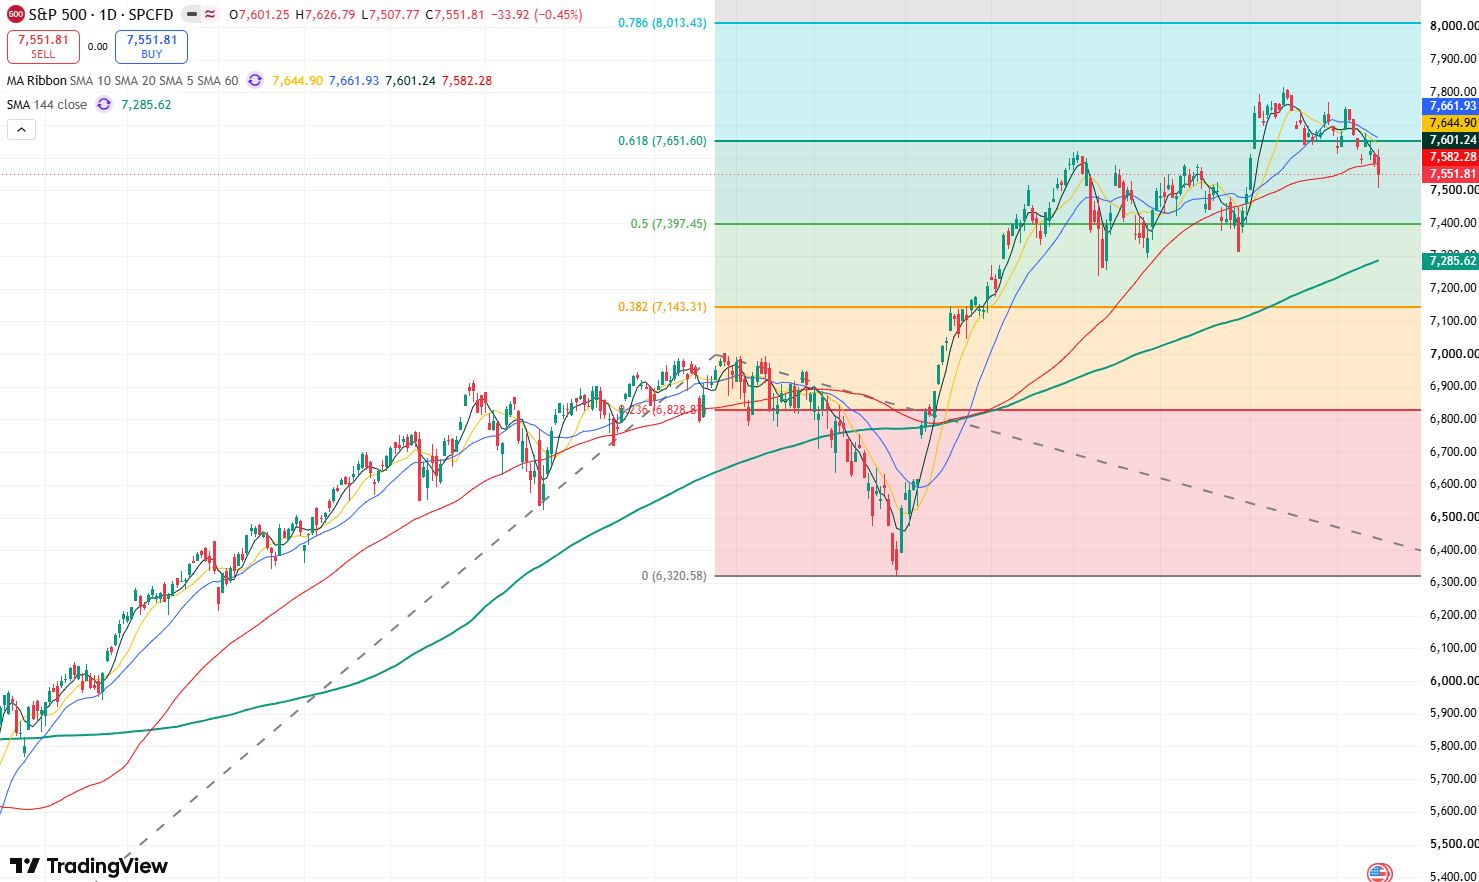
S&P 500 Tageschart, Quelle: TradingView
Blickt man auf den Trend im Tageschart des S&P 500 Index, so hat der S&P 500 sowohl die Unterstützung bei 7.570 Punkten als auch den gleitenden 60-Tage-Durchschnitt nach unten durchbrochen. Dies signalisiert einen deutlichen Anstieg des bärischen Momentums, der den Rückgang kurzfristig ausweiten könnte.
Auf der Unterseite hat sich durch den Durchbruch des S&P 500 unter 7.570 Punkte weiteres Abwärtspotenzial eröffnet. Das primäre Abwärtsziel ist ein Test der Marke von 7.400 Punkten. Sollte dieses Niveau nicht halten, wird der S&P 500 die Unterstützung bei 7.300 Punkten und den gleitenden 144-Tage-Durchschnitt weiter testen. Wird der 144-Tage-Durchschnitt durchbrochen, könnte der S&P 500 in eine längere Konsolidierungsphase eintreten und möglicherweise wieder in Richtung der Marke von 7.000 Punkten fallen.
Auf der Oberseite liegt der primäre zu beachtende Widerstand für den S&P 500 bei 7.600 Punkten, gefolgt von 7.650 Punkten. Kann er sich nachhaltig über 7.650 Punkten behaupten, besitzt der S&P 500 weiterhin das Potenzial, die Marke von 7.800 Punkten herauszufordern.
Empfohlene Artikel


