


Dow Jones Industrial Average erholt sich, da Rohöl und Anleiherenditen fallen
- DJIA erholt sich nach dem Dreimonatstief vom Mittwoch wieder über 51.800, da Rohöl fällt.
- Sechs Technologieunternehmen im Index vereinen zusammen 18,9% auf sich.
- Futures sehen keine Chance dafür, dass der Fed-Leitzins nach dem 9. Dezember noch bei 3,75-4,00% liegt.
Der Dow Jones Industrial Average notiert über 51.800 und damit wieder über der Marke von 51.500, die er am Mittwoch unterschritten hatte, als die Federal Reserve ihren Zinssatz zum ersten Mal seit drei Jahren anhob und der Index auf den niedrigsten Stand seit drei Monaten fiel. Rohöl ist günstiger, die Rendite 10-jähriger US-Staatsanleihen liegt wieder unter 5%, und der Index hat etwa die Hälfte des Rückgangs vom Mittwoch aufgeholt. Die Käufe konzentrieren sich auf die Aktien, von denen dieser Index am wenigsten hält.
Der Dow wird nach dem Aktienkurs gewichtet, nicht nach dem Unternehmen
Dieser Index gewichtet seine 30 Mitglieder nach dem Preis einer Aktie und nicht nach der Größe des Unternehmens. Nvidia (NVDA) notiert nahe 212 USD und trägt 2,4% zur täglichen Bewegung bei. Caterpillar (CAT) notiert nahe 784 USD und trägt 8,9% bei, sodass dieselbe prozentuale Bewegung beim Maschinenbauer fast viermal so viel wert ist wie bei dem wertvollsten Unternehmen der Welt. Goldman Sachs (GS) mit etwa 977 USD je Aktie trägt allein 11,1% bei, und die fünf teuersten Aktien kontrollieren zusammen 34,3% der täglichen Bewegung.
Deshalb erreicht eine Rallye bei künstlicher Intelligenz den S&P 500 und den Nasdaq Composite, bevor sie diesen Index erreicht. Diese beiden gewichten nach der Größe des Unternehmens, und sechs Technologieunternehmen halten 18,9% des Dow gegenüber 27,5% für fünf Finanzunternehmen. Die Chiphersteller, die die Bewegung angeführt haben, sind überhaupt nicht im Index vertreten, und Intel (INTC) ist nicht mehr dabei, seit Nvidia es 2024 ersetzt hat.
Saudi-Arabien hat mehr für den Index getan als die Fed
Rohöl notiert wieder unter 100 USD je Barrel und Brent nahe 102 USD, beide niedriger, nachdem Saudi-Arabien asiatischen Raffinerien zusätzliche Lieferungen über Ship-to-Ship-Transfers vor dem Hafen Sohar in Oman angeboten hat. Chevron (CVX) ist seit 2020 das einzige Energieunternehmen im Index und macht 2,5% davon aus, sodass ein günstigeres Barrel dem Dow eine Aktie kostet und die anderen 29 über Treibstoff, Fracht und Verpackung bezahlt. Die Transfers sind eher ein Umweg als ein Frieden, im siebten Monat eines Krieges, der Rohöl überhaupt erst über 100 USD gebracht hat.
Die Rendite 10-jähriger US-Staatsanleihen liegt wieder unter 5%, einem Niveau, über das sie am Mittwoch nach der Entscheidung erneut gestiegen war. Die Fed hob also den Zinssatz an, den Banken sich über Nacht gegenseitig berechnen, und der Zinssatz, der einen Hypothekenkredit bepreist, ging stattdessen zurück. Home Depot (HD) und Sherwin-Williams (SHW) vereinen zusammen 7,2% des Index auf sich, mehr als Nvidia und Amazon (AMZN) zusammen, und sie verkaufen in alles hinein, was die 10-jährige Rendite als Nächstes macht.
Die Daten machten die zweite Erhöhung leichter
Die Erstanträge auf Arbeitslosenhilfe lagen bei 196K gegenüber einer Prognose von 208K und zuvor 206K. Die Fabrikumfrage der Philadelphia Fed lag bei 37,8 gegenüber einer Prognose von 30,5. Keine der beiden Zahlen beschreibt eine Wirtschaft, die bereits durch eine Zinserhöhung gebremst wurde, und Fed-Vorsitzender Warsh sagte nach der Entscheidung, dass die Inflation zu hoch sei und dies schon zu lange. Sechzehn der 18 Amtsträger, die Zinsprognosen abgeben, erwarten in diesem Jahr eine weitere Erhöhung, und vier von ihnen erwarten zwei.
Der Wohnungsbau entwickelte sich in die andere Richtung. Die Baubeginne lagen bei 1,275 Millionen gegenüber einer Prognose von 1,31 Millionen, die Baugenehmigungen bei 1,394 Millionen gegenüber 1,41 Millionen, und beide Werte lagen unter dem Juli-Niveau. Die ausstehenden Hausverkäufe stiegen um 0,3% gegenüber einer Prognose von 2%. Der Wohnungsbau ist der Teil der Wirtschaft, den die höheren Zinsen bereits erreicht haben, und er kommt hier über die beiden Unternehmen an, die Farbe und Holz verkaufen.
Eine Sitzung nach der ersten Erhöhung seit drei Jahren preisten die Futures keinerlei Chance ein, dass der Fed-Leitzins nach der Sitzung am 9. Dezember noch bei 3,75-4,00% liegen wird, und etwas bessere als ausgeglichene Chancen dafür, dass der nächste Schritt am 28. Oktober erfolgt. Der von ihnen eingepreiste Pfad führt bis Mitte 2027 auf 4,50-4,75%, also drei weitere Erhöhungen zusätzlich zu denen vom Mittwoch. Caterpillar finanziert seinen Kunden den Kauf seiner Maschinen über die eigene Finanzsparte, sodass ein so weit gehender Zinsanstieg den zweitstärksten Titel des Index gleich doppelt trifft.
Die Industrieproduktion wird am Freitag um 13:15 GMT veröffentlicht, erwartet wird ein Anstieg um 0,3% nach 0,2% im Juli, und Honeywell (HON) sowie 3M (MMM) sind in diesem Index die Unternehmen, bei denen diese Zahl landet. Fed-Gouverneurin Bowman spricht um 07:30 GMT.
Niveaus und Tendenz
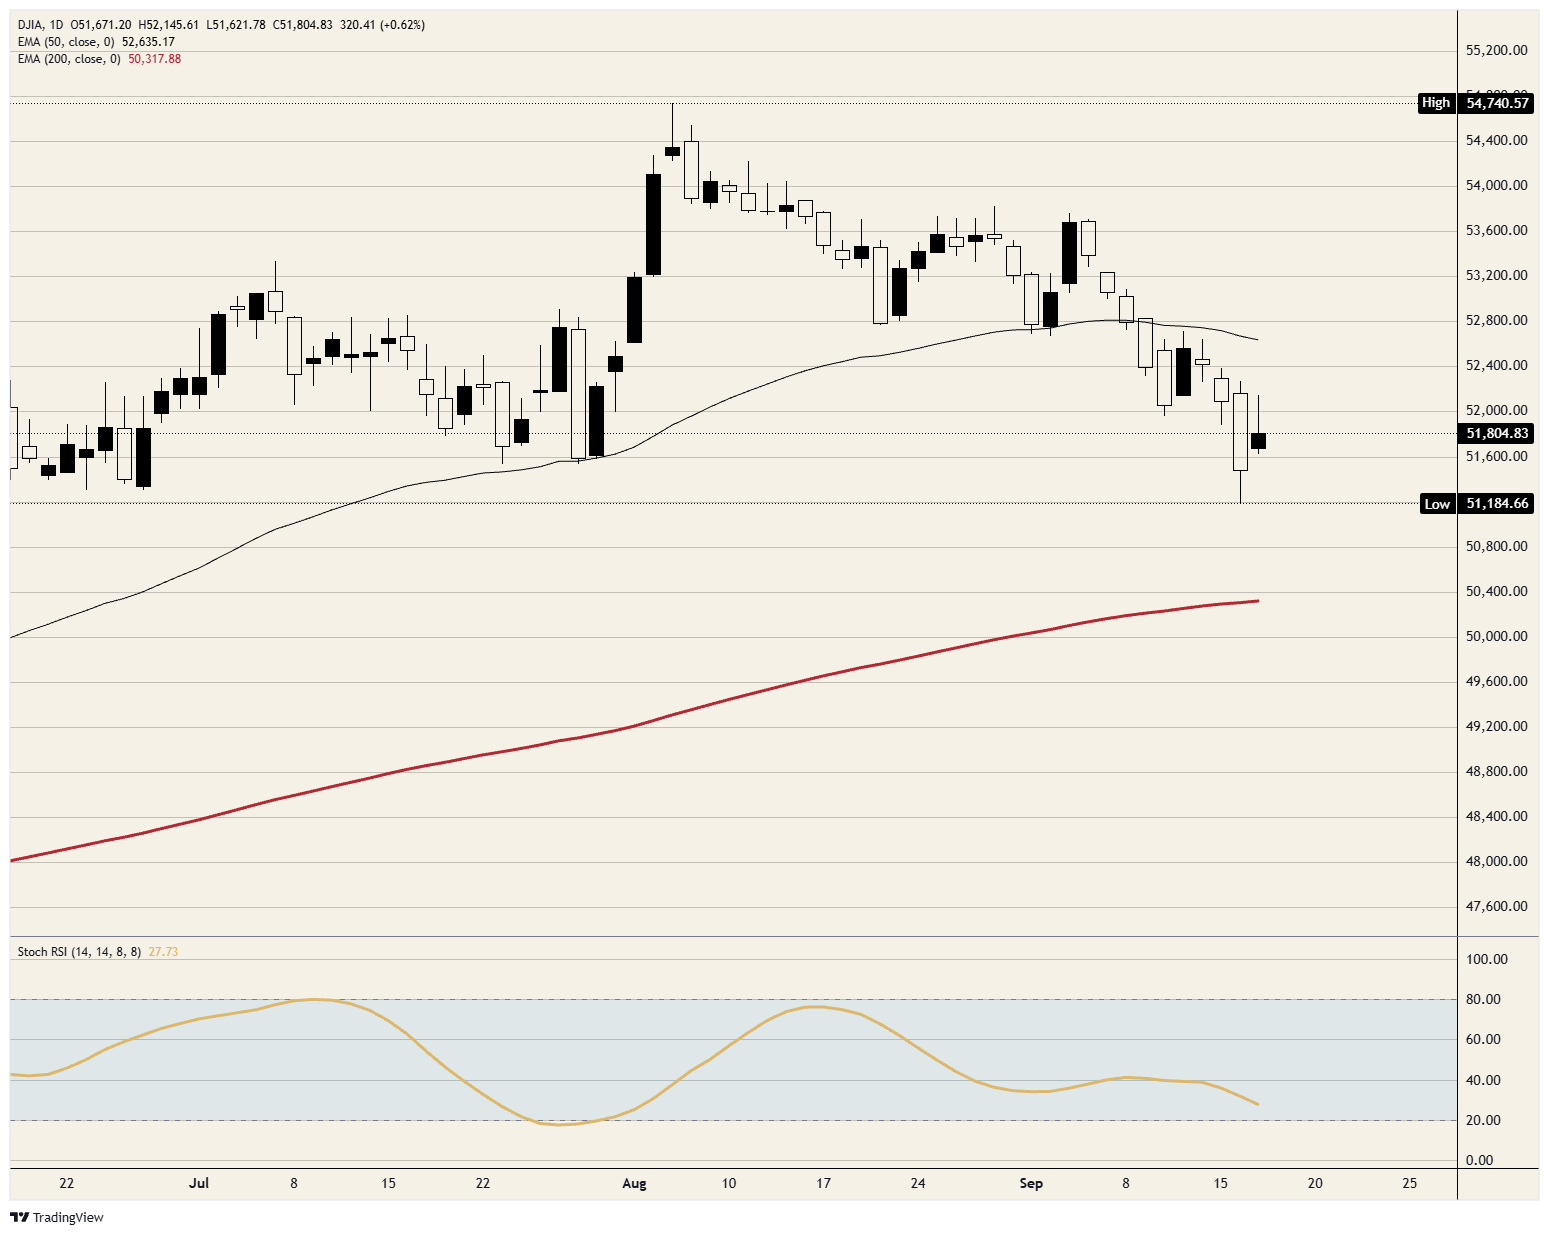
Widerstand: Das Sitzungshoch knapp über 52.100 ist der Punkt, an dem die Erholung stoppte, und der 50-Tage-Exponential Moving Average (EMA) nahe 52.600 ist die darüber liegende Begrenzung. Der Index notierte seit Anfang September nicht mehr über diesem Durchschnitt, und der Durchschnitt hat sich nach unten gedreht.
Unterstützung: Das Sitzungstief nahe 51.600 ist die erste Unterstützung. Darunter liegt 51.500 als Marke, die am Mittwoch aufgegeben wurde, und das Tief vom Mittwoch nahe 51.200 ist das Drei-Monats-Tief, von dem aus die Erholung begann.
Tendenz: Bärisch, solange der 50-Tage-Durchschnitt nahe 52.600 die Erholung begrenzt. Das erste Ziel liegt bei 51.500 und das zweite beim Tief vom Mittwoch nahe 51.200. Der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, liegt nahe 28 und fällt weiter, sodass die Erholung den Trend noch nicht gedreht hat. Ein täglicher Schlusskurs über 52.600 beendet das bärische Szenario.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Empfohlene Artikel


