


Rohöl steigt aufgrund einer stillgelegten saudischen Pipeline und gibt nach Trumps Beiträgen wieder nach
- WTI-Rohöl steigt wegen einer geschlossenen saudischen Pipeline, gibt nach Truth Social wieder nach, plus 1,4%.
- Saudi-Arabien förderte im August 6,238 Millionen Barrel pro Tag, so wenig wie seit 1990 nicht mehr.
- Vier Schiffe verließen am Wochenende die Straße von Hormus, gegenüber etwa 100 pro Tag vor dem Krieg.
West Texas Intermediate (WTI) notiert nahe 98,00 USD, etwa 1,4% höher am Tag. Kurz nach 12:30 GMT lag der Preis mehr als 4% höher und hatte bis 19:00 fast den gesamten Anstieg wieder abgegeben. Der Anstieg preiste eine saudische Pipeline ein, die am Freitag geschlossen wurde und am Sonntag aus dem Orbit mit einer ausgebrannten Pumpstation fotografiert wurde. Der Rückgang preiste vier Beiträge auf Truth Social zwischen 15:05 und 16:31 GMT ein. Der letzte davon sagte, der Preis werde wie ein Stein fallen, sobald der Krieg vorbei sei. Die nächste halbe Stunde lieferte den Rückgang.
Der weltweit größte Exporteur hat keine Ausgänge mehr
Saudi-Rohöl verlässt das Land auf drei Wegen, und alle drei hatten eine schlechte Woche. Tanker können durch die Straße von Hormus auslaufen, wofür der Iran inzwischen eine Genehmigung verlangt. Vier Schiffe verließen diesen Weg am Wochenende, gegenüber etwa 100 pro Tag vor Beginn des Krieges am 28. Februar. Oder die Barrel überqueren die Halbinsel in der Ost-West-Pipeline mit einer Kapazität von 7 Millionen Barrel pro Tag nach Yanbu am Roten Meer. Von Yanbu aus fahren sie südlich über Bab el-Mandeb nach Asien oder nördlich über Suez nach Europa.
Die Huthi nahmen am Donnerstag und Freitag den Hafen von Mokha und die Insel Perim in der Mitte von Bab el-Mandeb ein und erklärten die Meerenge für jedes Schiff außer einem saudischen für offen. Drohnen aus dem Irak trafen am Donnerstag die Pumpstationen der Pipeline, das Königreich schloss die Leitung am Freitag vorsorglich, und für die Wiederaufnahme gibt es kein Datum. Saudi-Arabien meldete für August eine Produktion von 6,238 Millionen Barrel pro Tag, so wenig wie seit 1990 nicht mehr, und Schifffahrtsdaten bezifferten die Exporte auf nahe 3,2 Millionen, den niedrigsten Stand seit 2013.
Jedes saudische Barrel, das nicht ausgeführt werden kann, ist ein Barrel, das ein asiatischer Raffineriebetreiber auf der Atlantikseite zu kaufen versucht, und der Terminal mit freier Kapazität dafür ist die US-Golfküste. Dort traf WTI zur Eröffnung am Sonntag auf einen Käufer. Yanbu hatte im Sommer gelernt, seine Barrel nach Norden statt nach Süden zu schicken. Seit Freitag erhält der Hafen keine mehr.
Vier Beiträge bewegten den Preis stärker als eine geschlossene Pipeline
Der Ausverkauf verlief in vier Etappen, und jede begann innerhalb von Minuten nach einem Beitrag. Der erste, um 15:05 GMT, sagte, die Ukraine und Russland hätten sich darauf geeinigt, die Angriffe auf die Energieanlagen des jeweils anderen einzustellen, und machte den weltweiten Dieselpreis für diesen Krieg statt für diesen verantwortlich. Der ukrainische Präsident antwortete eine Stunde später, dass die Pause davon abhänge, dass Russland zuerst aufhöre. Amerikanischer Diesel lag am Montag im Durchschnitt bei einem Rekord von 6,23 Dollar pro Gallone, und der Golf exportierte im August etwa ein Viertel seines Vorkriegs-Diesels. Der Kraftstoff, der darüber entscheidet, wie stark Raffinerien laufen, war das Erste, was verkauft wurde.
Der zweite Beitrag, um 15:32 GMT, sagte, der Iran wolle schnell und dringend ein Abkommen und Washington werde entscheiden, ob es sich darauf einlasse. Die Revolutionsgarde des Iran hatte kurz vor 11:00 GMT bekannt gegeben, sie habe eine amerikanische Drohne über der Meerenge abgeschossen. Der iranische Außenminister sagte am Sonntag, die Meerenge bleibe geschlossen, bis Washington ein Juni-Memorandum einhalte, das vor seinem Auslaufen im August bereits gescheitert sei. Das regionale Treffen, das am Montag in Salalah einen Hormus-Korridor ziehen sollte, wurde am Sonntag auf Wunsch Riads nach Darstellung Teherans verschoben.
Die dritten und vierten Beiträge, um 16:25 und 16:31 GMT, sagten, dass Rohöl durch Hormus fließe und dass der Preis stark falle, sobald der Konflikt ende, was nicht mehr lange dauern werde. In der Sonntagsversion, die von einem Golfplatz in Irland aus geliefert wurde, endet der Krieg direkt nach den Zwischenwahlen. Nicht mehr lange ist der 3. November.
Die Bestandszahlen vom Mittwoch und die Zinsentscheidung liegen dreieinhalb Stunden auseinander
Das American Petroleum Institute (API) veröffentlicht seine Schätzung der Lagerbestände am Dienstag um 20:30 GMT und die Energy Information Administration (EIA) ihre offiziellen Zahlen am Mittwoch um 14:30 GMT. Die strategische Reserve belief sich in der Woche bis zum 4. September auf 285,4 Millionen Barrel, den niedrigsten Stand seit November 1982 und 130 Millionen weniger als zu Beginn des Krieges. Das ist der Puffer unter WTI, und er ist zu 40% gefüllt.
Das Federal Open Market Committee (FOMC) gibt seine Entscheidung am Mittwoch um 18:00 GMT bekannt, zusammen mit einem neuen Summary of Economic Projections (SEP), den eigenen Prognosen des Ausschusses. Futures, die an den Fed-Leitzins gekoppelt sind, preisen mit 93% eine Anhebung um einen Viertelpunkt auf 3,75% bis 4,00% ein, nach etwa 70% am Freitag. Es wäre die erste Anhebung seit 2023. Eine Zinserhöhung erreicht Rohöl über die Nachfrage, indem sie das Geld verteuert, mit dem Lastwagen, Flüge und Fabrikstunden bezahlt werden, und sie ist die langsame Bremse. Sie ist auch der einzige Punkt im Kalender dieser Woche mit einer veröffentlichten Uhrzeit und einer Wahrscheinlichkeit, denn niemand hat für die Pipeline ein Wiederanlaufdatum oder für die Meerenge ein Wiedereröffnungsdatum genannt.
Der Fahrplan bis Mittwoch
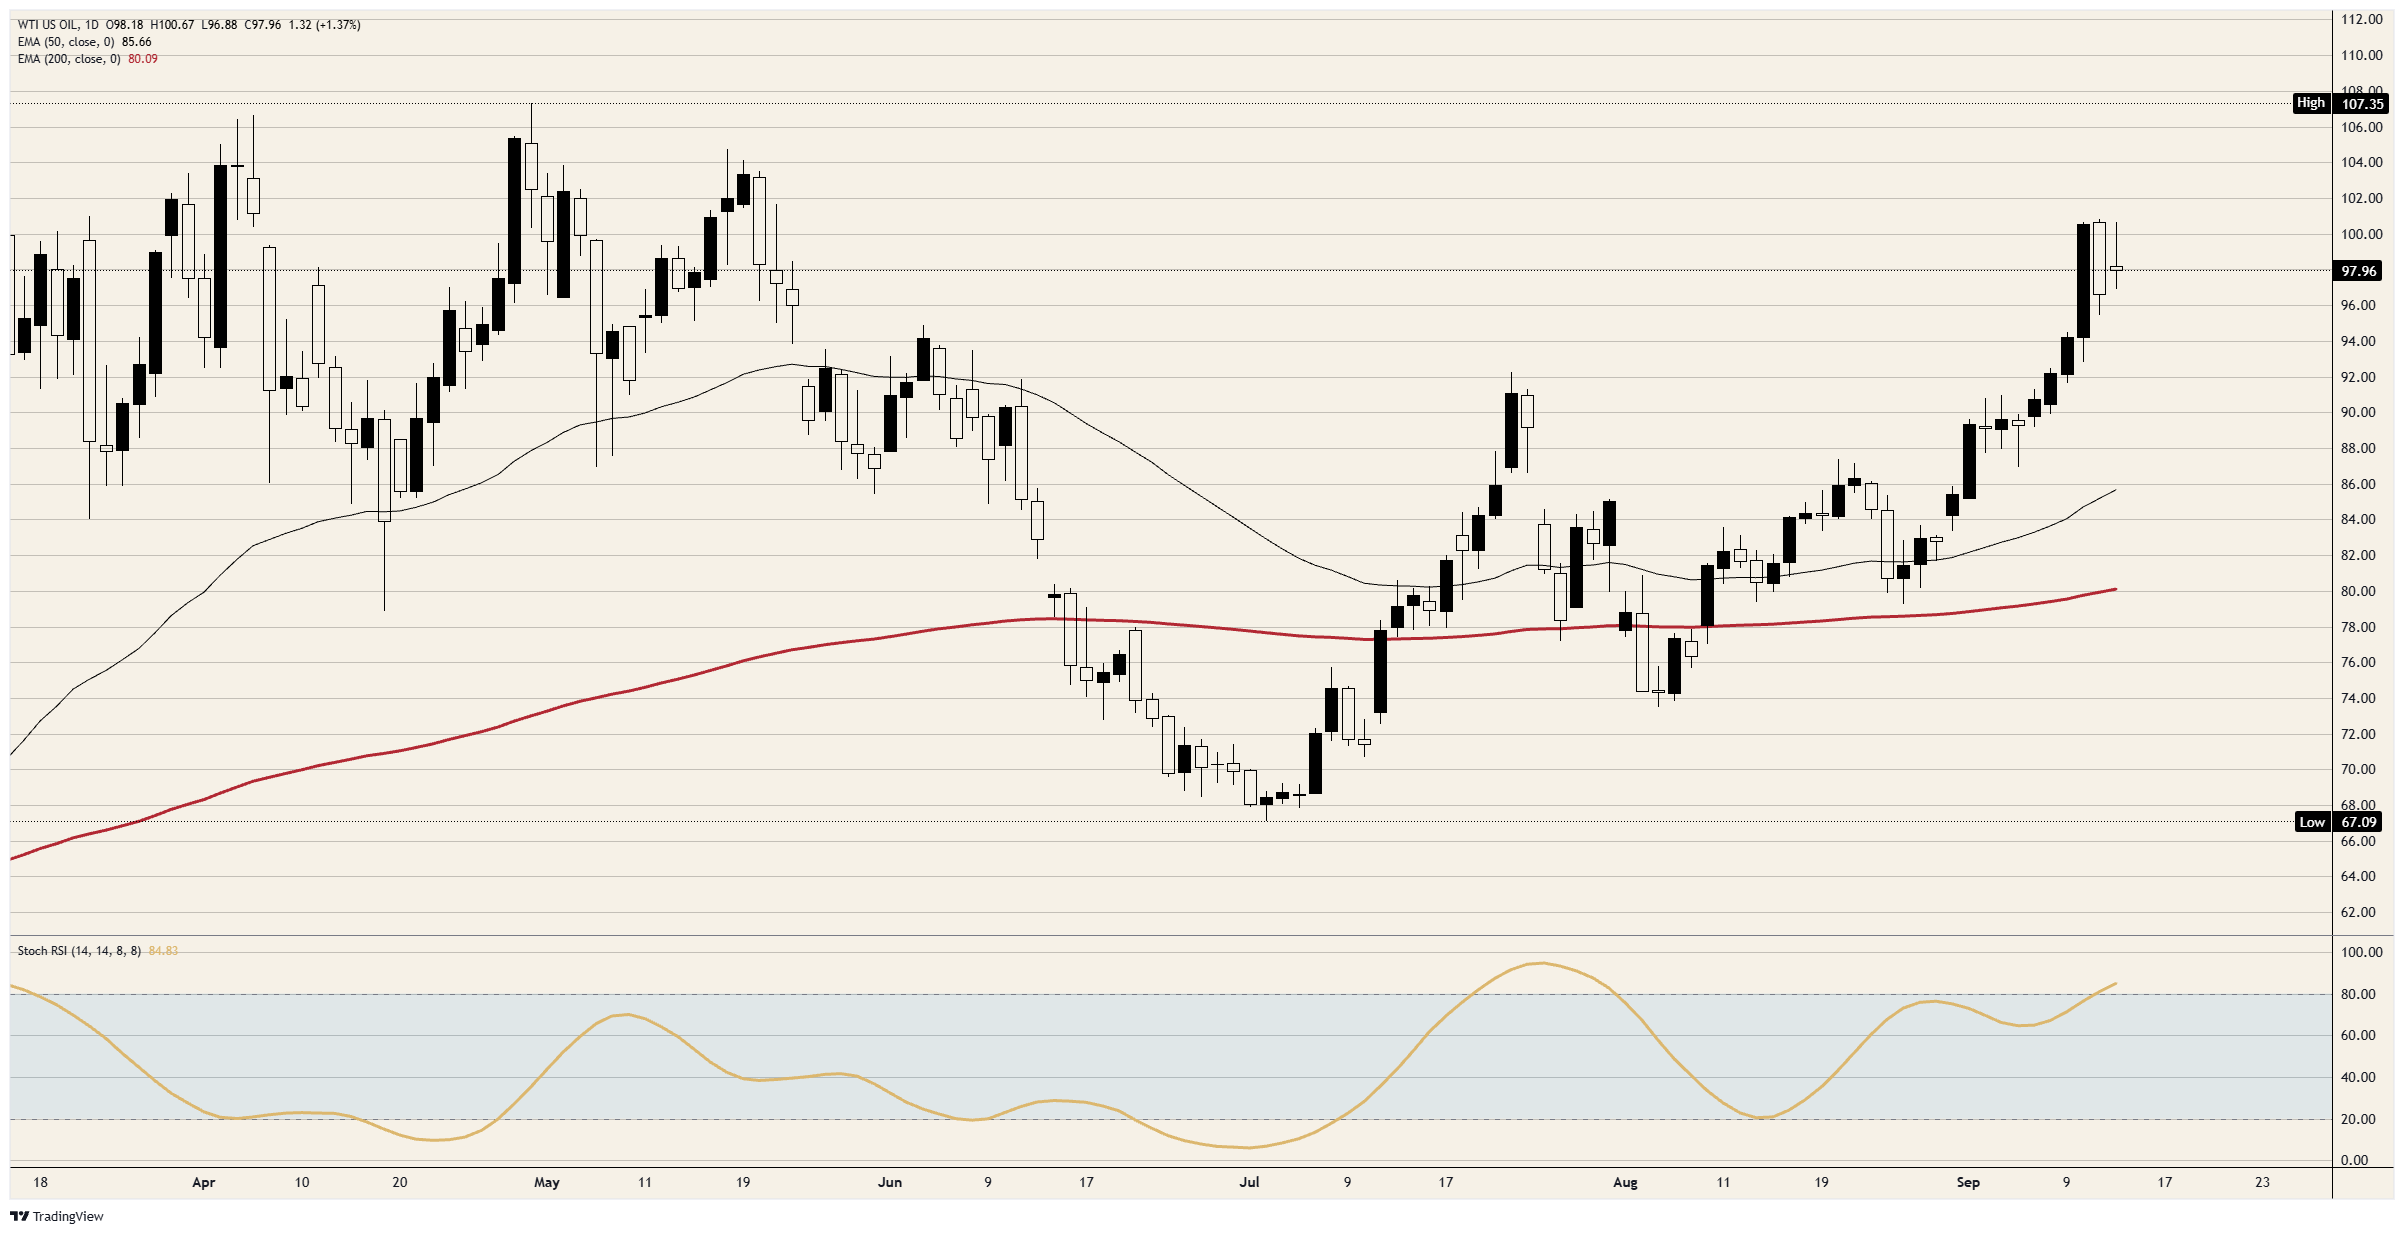
Widerstand: Das Sitzungshoch knapp über 100,50 USD ist der dritte Tag in Folge, an dem über 100,00 USD gehandelt wird, und der zweite, an dem der Kurs innerhalb des Tages wieder darunter verkauft wird, sodass 100,50 USD bis 101,00 USD die Obergrenze bilden. Der Schlusskurs vom Donnerstag war der erste über 100,00 USD seit Mai, und ein täglicher Schlusskurs wieder über 101,00 USD öffnet erneut das Mai-Niveau knapp über 103,00 USD.
Unterstützung: Das Sitzungstief knapp unter 97,00 USD hielt den Ausverkauf in New York auf. Das Tief vom Freitag knapp unter 95,50 USD ist das Niveau, das den September-Anstieg von hier aus trägt, und das Tief vom Donnerstag knapp unter 93,00 USD ist das letzte, bevor der Anstieg verloren ist.
Tendenz: Höher, solange das Tief vom Freitag nahe 95,50 USD hält, wobei ein täglicher Schlusskurs über 101,00 USD das erste Ziel und 103,00 USD das zweite ist. Am Montag wurde eine Rally von fast 4,00 USD innerhalb von sechs Stunden verkauft, und dennoch hält sich der Kurs über dem Schlusskurs vom Freitag. Der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, liegt nahe 85 und steigt weiter, sodass der Trend intakt ist und der Spielraum nach oben gering bleibt. Eine Aufhebung des Szenarios wäre ein täglicher Schlusskurs unter 95,50 USD, was bedeuten würde, dass der Markt die Pipeline verkauft und nicht gekauft hat.
WTI Spot Tages-Chart
WTI Öl - Häufig gestellte Fragen (FAQ)
WTI-Öl, kurz für West Texas Intermediate, ist eine der wichtigsten Rohölsorten, die auf dem globalen Markt gehandelt werden. Es wird wegen seiner leichten und süßen Qualität geschätzt und dient als wichtiger Referenzpreis auf den Energiemärkten.
Wie bei allen Vermögenswerten sind Angebot und Nachfrage die Haupttreiber des WTI-Ölpreises. Globales Wachstum kann die Nachfrage nach Öl erhöhen, während eine schwache Weltwirtschaft die Nachfrage dämpft. Politische Instabilität, Kriege und Sanktionen können das Angebot beeinträchtigen und die Preise beeinflussen. Die Entscheidungen der OPEC, einer Gruppe führender ölproduzierender Länder, spielen ebenfalls eine Schlüsselrolle. Da Öl überwiegend in US-Dollar gehandelt wird, beeinflusst auch der Wert des US-Dollars den WTI-Preis.
Die wöchentlichen Berichte des American Petroleum Institute (API) und der Energy Information Agency (EIA) über die Rohölbestände beeinflussen den Preis von WTI-Öl. Ein Rückgang der Bestände signalisiert eine steigende Nachfrage, was den Preis nach oben treibt, während ein Anstieg der Bestände auf ein Überangebot hindeutet und die Preise senkt. Die EIA-Daten gelten als zuverlässiger, da sie von der US-Regierung stammen.
Die OPEC (Organisation erdölexportierender Länder) ist eine Gruppe von 12 erdölproduzierenden Ländern, die zweimal jährlich gemeinsam über die Förderquoten der Mitgliedsländer entscheiden. Ihre Entscheidungen wirken sich häufig auf die Preise für WTI Öl aus. Beschließt die OPEC, die Förderquoten zu senken, kann dies das Angebot verknappen und die Ölpreise in die Höhe treiben. Erhöht die OPEC die Produktion, hat dies den gegenteiligen Effekt. Die OPEC+ bezieht sich auf eine erweiterte Gruppe von zehn zusätzlichen Nicht-OPEC-Mitgliedern, von denen Russland das bekannteste ist.
Empfohlene Artikel


