


Berkshire Hathaway Q3-Ergebnisvorschau: Versicherungsgewinne und Barmitteleinsatz im Fokus, da UBS Kursziel für B-Aktie auf 628 $ anhebt
TradingKey - Berkshire Hathaway (BRK.A, BRK.B) wird am Vormittag des 7. November US-Ostküstenzeit seine Ergebnisse für das dritte Quartal 2026 vorlegen. Zum Handelsschluss am 5. November notierten die B-Aktien bei 572,33 US-Dollar.
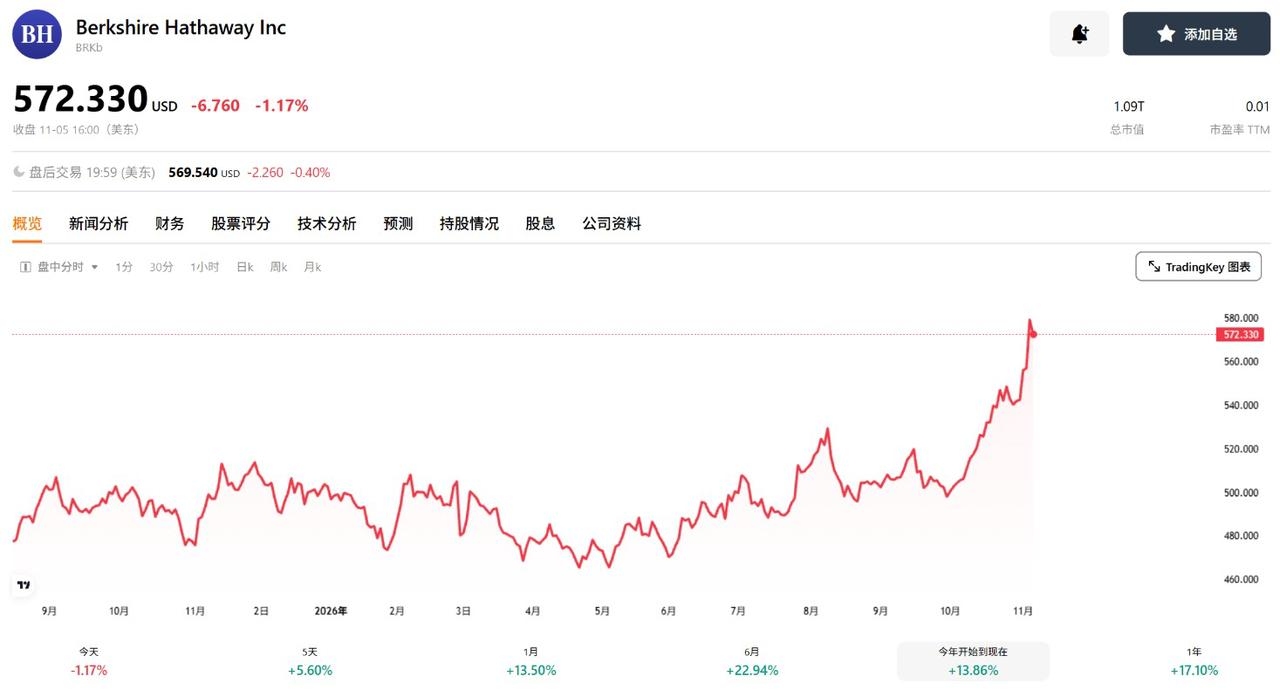
[Quelle: TradingKey]
Berkshire ist eine bedeutende US-amerikanische Mischkonzern-Holding, deren Geschäftsaktivitäten die Bereiche Versicherungen, Schienenverkehr, Energie, Versorgungsunternehmen, Fertigung, Dienstleistungen und Einzelhandel umfassen, während die Gesellschaft zugleich ein beträchtliches Portfolio börsennotierter Aktien hält. Das diversifizierte Geschäftsportfolio und das enorme Anlagevermögen führen dazu, dass die Finanzergebnisse nicht nur von der operativen Entwicklung der einzelnen Geschäftsbereiche beeinflusst werden, sondern auch eng mit den Kapitalmärkten und der Kapitalallokation verknüpft sind.
Am 1. Januar 2026 übernahm Greg Abel offiziell den Posten des CEO, während Warren Buffett im September als Verwaltungsratsvorsitzender zurücktrat. Der Markt wird sich nach Abels Amtsantritt vor allem auf dessen operative Performance und seine Strategie zur Kapitalallokation konzentrieren.
Zu den zentralen Schwerpunkten dieses Quartalsberichts gehören der versicherungstechnische Gewinn, die Entwicklung des Schienen- und Energiegeschäfts sowie der Einsatz der Barmittel. Zum Ende des zweiten Quartals 2026 hielt Berkshire rund 364,7 Milliarden US-Dollar an Barmitteln und US-Schatzwechseln und war im zweiten Quartal mit rund 20 Milliarden US-Dollar Nettokäufer von Aktien.
Die Anleger werden ihr Augenmerk auf die Veränderungen der Barreserven im dritten Quartal richten sowie darauf, ob das Unternehmen weiterhin Aktienbestände aufstockt, eigene Aktien zurückkauft oder größere Übernahmen anstrebt.
Markterwartungen und Rückblick auf das Vorquartal
Den Daten von Zacks zufolge erwarten Analysten für das dritte Quartal von Berkshire Hathaway einen Umsatz von rund 97,3 Milliarden US-Dollar, was einem Zuwachs von 2,5 % im Jahresvergleich entspricht. Der Gewinn je Aktie wird auf 5,91 US-Dollar prognostiziert, ein Minus von 5,6 % gegenüber dem Vorjahr. Dies deutet darauf hin, dass der Markt von einem moderaten Umsatzwachstum ausgeht, der Gewinn je Aktie jedoch sinken könnte.
Rückblickend auf das zweite Quartal stieg das operative Ergebnis von Berkshire im Jahresvergleich um 16,3 % auf 12,983 Milliarden US-Dollar. Dabei legten die Gewinne nach Steuern in den Bereichen Eisenbahn, Energie sowie Fertigung, Dienstleistungen und Einzelhandel um 6,3 %, 26,9 % beziehungsweise 24,1 % zu.
Dagegen ging der versicherungstechnische Gewinn im Jahresvergleich um 13,1 % auf 1,731 Milliarden US-Dollar zurück, während die Kapitalanlageerträge aus dem Versicherungsgeschäft um 9,1 % auf 3,059 Milliarden US-Dollar sanken. Darüber hinaus kaufte das Unternehmen im zweiten Quartal eigene Aktien im Wert von rund 4,5 Milliarden US-Dollar zurück.
Versicherungsgewinn und Liquiditätsallokation sind zentrale Highlights
Das Versicherungsgeschäft ist eine wesentliche Quelle des operativen Gewinns von Berkshire, und die Veränderungen beim versicherungstechnischen Ergebnis sowie bei den Kapitalerträgen im dritten Quartal verdienen besondere Aufmerksamkeit.
Im zweiten Quartal sank das versicherungstechnische Ergebnis im Vorjahresvergleich um 13,1 % auf 1,731 Milliarden US-Dollar, während die Kapitalerträge aus dem Versicherungsgeschäft um 9,1 % auf 3,059 Milliarden US-Dollar zurückgingen. Dabei schmälerte ein Rückgang des versicherungstechnischen Gewinns bei GEICO das Wachstum der anderen Versicherungssparten teilweise, während die Kapitalerträge durch niedrigere Zinsen belastet wurden.
Mit Blick auf das dritte Quartal geht Morningstar davon aus, dass die versicherungstechnische Entwicklung angesichts des zunehmenden Wettbewerbs auf dem Versicherungsmarkt und des sich verlangsamenden Prämienwachstums schwach bleiben könnte. Die versicherungsfremden Sparten wie Eisenbahn, Energie und Fertigung dürften den Druck auf das Versicherungssegment jedoch teilweise abfedern. Anleger sollten darauf achten, ob sich das versicherungstechnische Ergebnis verbessert und ob sich die Kapitalerträge stabilisieren.
Die Barmittelallokation ist ebenfalls ein zentraler Schwerpunkt dieses Quartalsberichts. Zum Ende des Monats Juni beliefen sich die Nettobarmittel, Zahlungsmitteläquivalente und kurzfristigen US-Staatsanleihen, die von Berkshires Versicherungs- und sonstigen Geschäftsbereichen gehalten wurden, auf insgesamt rund 359,2 Milliarden US-Dollar.
Am 24. Juli schloss das Unternehmen die Übernahme des Wohnungsbauunternehmens Taylor Morrison (TMHC) gegen eine Barzahlung von rund 6,8 Milliarden US-Dollar ab. Die Barmittelreserven und das Ausmaß der Aktienrückkäufe zum Ende des dritten Quartals werden die Kapitalallokation seit dem Amtsantritt von Abel widerspiegeln.
Alphabet (GOOGL) ist ebenfalls eine Beteiligung, die es zu beobachten gilt. Per Ende Juni hielt Berkshire rund 106 Millionen Alphabet-Aktien mit einem Marktwert von etwa 37,8 Milliarden US-Dollar, was sie zur drittgrößten Aktienposition des Konzerns macht.
Im Vergleich zum ersten Quartal stieg die Zahl der gehaltenen Aktien um rund 83 %. Ob die Position im dritten Quartal weiter aufgestockt oder reduziert wurde, wird sich erst mit der Offenlegung in den folgenden 13F-Meldungen zeigen.
Höchstes Kursziel der Wall Street für BRK.B erreicht 628 US-Dollar
[Quelle: StockanAlysis]
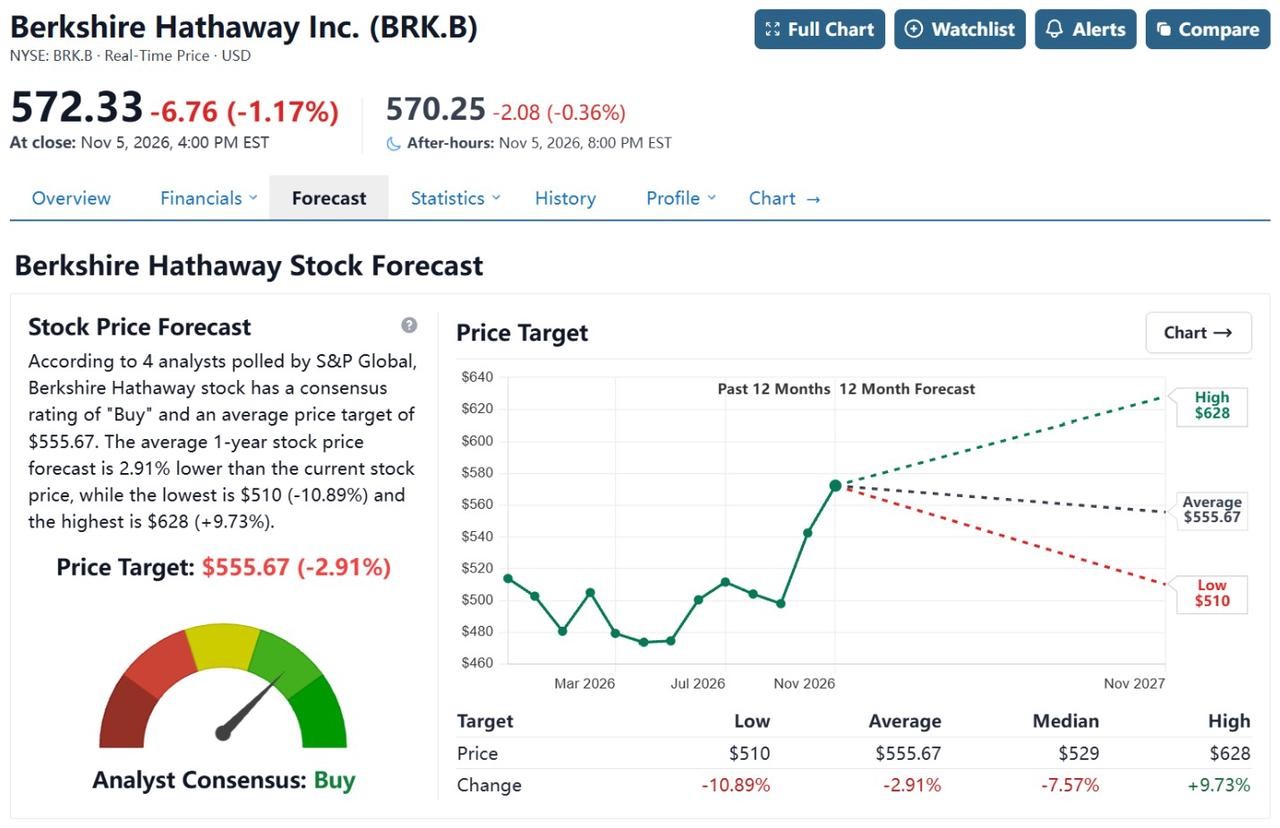
Zum 6. November lag das durchschnittliche Kursziel der Analysten für die B-Aktien von Berkshire Hathaway laut StockanAlysis bei 555,67 US-Dollar, was einem Abwärtspotenzial von 2,91 % gegenüber dem aktuellen Aktienkurs entspricht; das höchste Kursziel belief sich auf 628 US-Dollar, das niedrigste auf 510 US-Dollar.
Am 22. Oktober hob UBS-Analyst Brian Meredith sein Kursziel für die B-Aktien von Berkshire von 604 auf 628 US-Dollar an und behielt seine Einstufung mit „Buy“ bei. Morningstar geht davon aus, dass das versicherungstechnische Ergebnis im dritten Quartal sinken könnte, Bereiche außerhalb des Versicherungsgeschäfts wie Eisenbahn und Energie jedoch ein Wachstum des operativen Ergebnisses im mittleren bis hohen einstelligen Prozentbereich antreiben dürften.
Ob sich das versicherungstechnische Ergebnis im dritten Quartal verbessert und ob die Bereiche Eisenbahn und Energie ihr Wachstum beibehalten können, wird die gesamte operative Entwicklung direkt beeinflussen. Sollte das Versicherungsgeschäft weiterhin unter Druck stehen, wird für Anleger ebenfalls im Fokus stehen, ob andere Segmente den Gewinnrückgang ausgleichen können und wie Abel die massiven Barreserven allokiert.
Empfohlene Artikel


