


Intel Q3-EPS steigt im Jahresvergleich um 126 %, aber Q4-Prognose verfehlt Schätzungen; Aktie bricht nachbörslich um über 21 % ein
TradingKey – Intel (INTC) hat seine Finanzergebnisse für das dritte Quartal des Geschäftsjahres 2026 vorgelegt. Dabei sorgte das rasche Wachstum im Rechenzentren-Geschäft für Verbesserungen bei Umsatz und Betriebsergebnis, und der bereinigte Gewinn je Aktie übertraf die Markterwartungen. Der Umsatz im PC-Geschäft ging jedoch weiter zurück, und der Mittelwert der Umsatzprognose für das vierte Quartal lag sowohl unter dem Wert des aktuellen Quartals als auch unter den Erwartungen des Marktes.
Intel erzielte im Quartal einen Umsatz von 16,513 Milliarden US-Dollar, was einem Anstieg von 21 % gegenüber dem Vorjahr entspricht und leicht über den Markterwartungen von 16,5 Milliarden US-Dollar lag. Das verwässerte Ergebnis je Aktie auf Non-GAAP-Basis lag bei 0,52 US-Dollar (+126 % gegenüber dem Vorjahr) und übertraf damit die vergleichbare Konsensschätzung von 0,40 US-Dollar um 0,12 US-Dollar beziehungsweise 30 %. Das verwässerte Ergebnis je Aktie nach GAAP belief sich auf 0,60 US-Dollar, was einem Rückgang von 33 % gegenüber dem Vorjahr entspricht.
Die Intel-Aktie brach im nachbörslichen Handel um mehr als 21 % ein. Bis zum Redaktionsschluss verringerte sich das Minus auf 15,33 % bei einem Kurs von 77,96 US-Dollar, was dem niedrigsten Stand seit Mitte April dieses Jahres entspricht.
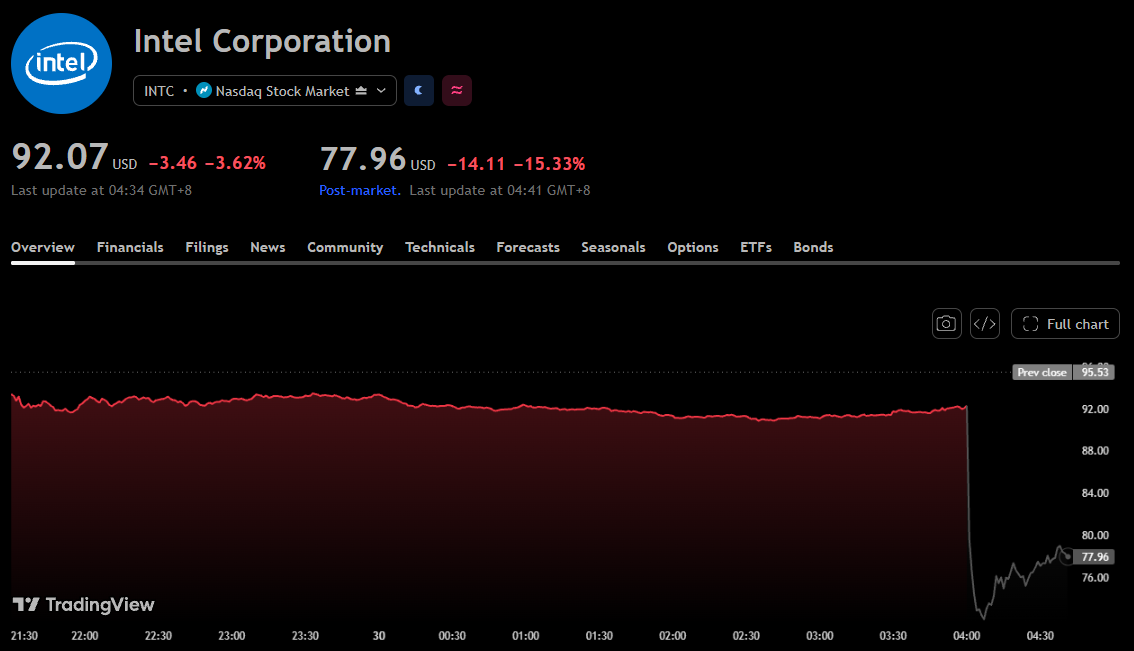
Aktienkurs-Chart von Intel, Quelle: TradingView
Nach Geschäftsbereichen war das Segment Data Center and AI (DCAI) der wesentliche Wachstumstreiber. Der Umsatz stieg im Jahresvergleich um 78 % auf 7,318 Milliarden US-Dollar, während sich der Betriebsgewinn gegenüber dem Vorjahreszeitraum von 964 Millionen US-Dollar auf 3,039 Milliarden US-Dollar erhöhte. Finanzvorstand David Zinsner erklärte, das Unternehmen habe das stärkste Umsatzwachstum im Rechenzentren-Bereich seit 15 Jahren verzeichnet. Chief Executive Officer Lip-Bu Tan betonte, dass die CPU-Nachfrage weiterhin stark sei und die höchste Priorität derzeit darin bestehe, mehr Kapazitäten bereitzustellen, um die robuste Nachfrage nach Xeon-Prozessoren zu bedienen.
Das Segment Client Computing and Physical AI (CCPG, ehemals CCG) entwickelte sich verhältnismäßig schwach: Der Umsatz sank im Jahresvergleich um 5 % auf 8,097 Milliarden US-Dollar, und der Betriebsgewinn ging von 2,694 Milliarden US-Dollar auf 2,285 Milliarden US-Dollar zurück. Der Gesamtumsatz von Intel Products über die beiden Segmente hinweg erreichte 15,415 Milliarden US-Dollar (+22 % gegenüber dem Vorjahr) bei einem Betriebsgewinn von 5,324 Milliarden US-Dollar.
Bei den Gewinnspannen stieg die Bruttomarge nach GAAP im Vergleich zum Vorjahr um 4,8 Prozentpunkte auf 43,0 %; die Non-GAAP-Bruttomarge lag bei 44,1 % (+4,1 Prozentpunkte gegenüber dem Vorjahr). Das GAAP-Betriebsergebnis erreichte 2,522 Milliarden US-Dollar nach 683 Millionen US-Dollar im Vorjahreszeitraum, wobei die Operativmarge von 5,0 % auf 15,3 % kletterte. Das Non-GAAP-Betriebsergebnis belief sich auf 3,234 Milliarden US-Dollar, und die Operativmarge stieg von 11,2 % auf 19,6 %.
Bemerkenswert ist, dass sich der Nettogewinn je nach Rechnungslegungsstandard unterschiedlich entwickelte: Der Intel zuzurechnende Nettogewinn nach GAAP belief sich auf 3,320 Milliarden US-Dollar, was einem Rückgang von 18 % gegenüber dem Vorjahr entspricht, während der Non-GAAP-Nettogewinn um 169 % auf 2,756 Milliarden US-Dollar zulegte.
Was den Cashflow betrifft, so lag der operative Cashflow im Berichtsquartal bei 5,082 Milliarden US-Dollar verglichen mit 2,546 Milliarden US-Dollar im Vorjahreszeitraum. Die Gesamtkapitalausgaben beliefen sich auf 4,219 Milliarden US-Dollar gegenüber 2,956 Milliarden US-Dollar im Vorjahr. Das Unternehmen wies einen bereinigten freien Cashflow von 1,639 Milliarden US-Dollar aus, verglichen mit 896 Millionen US-Dollar im Vorjahreszeitraum.
Mit Blick auf das vierte Quartal des Geschäftsjahres 2026 erwartet das Unternehmen einen Umsatz zwischen 15,0 und 16,0 Milliarden US-Dollar mit einem Mittelwert von 15,5 Milliarden US-Dollar. Dieser liegt unter dem Wert dieses Quartals von 16,513 Milliarden US-Dollar und verfehlt die Markterwartungen von 17,1 Milliarden US-Dollar. Basierend auf dem Mittelwert der Umsatzspanne liegt die Prognose für die Non-GAAP-Bruttomarge bei 38 %, und das Ergebnis je Aktie wird auf 0,25 US-Dollar geschätzt – was ebenfalls unter dem aktuellen Quartalswert und unter den Markterwartungen von 0,43 US-Dollar liegt.
Empfohlene Artikel


