


IBM-Aktienkursprognose: Fällt vor Quartalszahlen auf 240 $ zurück, könnte um weitere 16 % fallen
TradingKey – Im Vorfeld der IBM-Quartalszahlen setzt die steigende Risikoaversion den Aktienkurs unter Druck und drückt ihn in Richtung 240 US-Dollar, wobei das Risiko eines weiteren Abrutschens auf das Niveau von 200 US-Dollar besteht.
Am 21. Oktober US-Ostküstenzeit gab der jahrhundertealte Technologiekonzern IBM (IBM) vorbörslich leicht nach und fiel erneut in die Nähe von 240 US-Dollar. Bedeutet dies, dass die Erholungsrallye der Schnäppchenjäger beendet ist?
Seit dem Höchststand im Juni dieses Jahres ist der Aktienkurs von IBM von seinem Allzeithoch bei 330 US-Dollar stetig bis auf ein Tief nahe 200 US-Dollar Ende Juli gefallen, was einem maximalen Kursrückschlag von fast 40 % entspricht. Seitdem hat die IBM-Aktie eine Erholung eingeleitet, scheiterte jedoch wiederholt daran, die Marke von 250 US-Dollar zu durchbrechen.
Dass der IBM-Aktienkurs bei seiner Erholung zuletzt an Dynamik vermissen ließ, liegt vor allem daran, dass das makroökonomische Umfeld das Geschäft belastet. Beeinträchtigt durch die Inflation und anhaltend hohe Zinsen zeigen sich globale Unternehmenskunden bei Ausgaben für IT-Beratung außerhalb des Kerngeschäfts sowie für digitale Transformationsprojekte zurückhaltend. Marktteilnehmer befürchten, dass sich das Umsatzwachstum im Beratungssegment im dritten Quartal auf einen einstelligen Prozentsatz verlangsamen oder im Jahresvergleich sogar stagnieren könnte, was die Gesamtrohmarge unter Druck setzen würde.
Obwohl die Auftragseingänge für die KI-Plattform IBM Watsonx weiterhin wachsen, muss sich erst noch zeigen, ob die Infrastrukturumsätze von Red Hat das schnelle zweistellige Wachstum aufrechterhalten können. Sollten sich die KI-Tools nicht maßgeblich in margenstarken zusätzlichen Abonnements niederschlagen, könnten quantitative Fonds aus defensiven Gründen ein De-Rating der hohen Bewertung vornehmen.
Nach US-Börsenschluss wird IBM heute die Finanzergebnisse für das dritte Quartal (Q3) 2026 veröffentlichen. Sollten die vorgelegten Zahlen die oben genannten Marktbedenken nicht ausräumen oder die Prognose die Erwartungen deutlich verfehlen, könnte der Aktienkurs um weitere 16 % nachgeben und direkt die Marke von 200 US-Dollar testen. Da IBM jedoch über einen starken freien Cashflow und eine solide Dividendenkraft verfügt, ist ein Rutsch unter 200 US-Dollar eher unwahrscheinlich; es handelt sich vielmehr um ein Bereinigen von Positionen aufgrund einer hohen Bewertung.
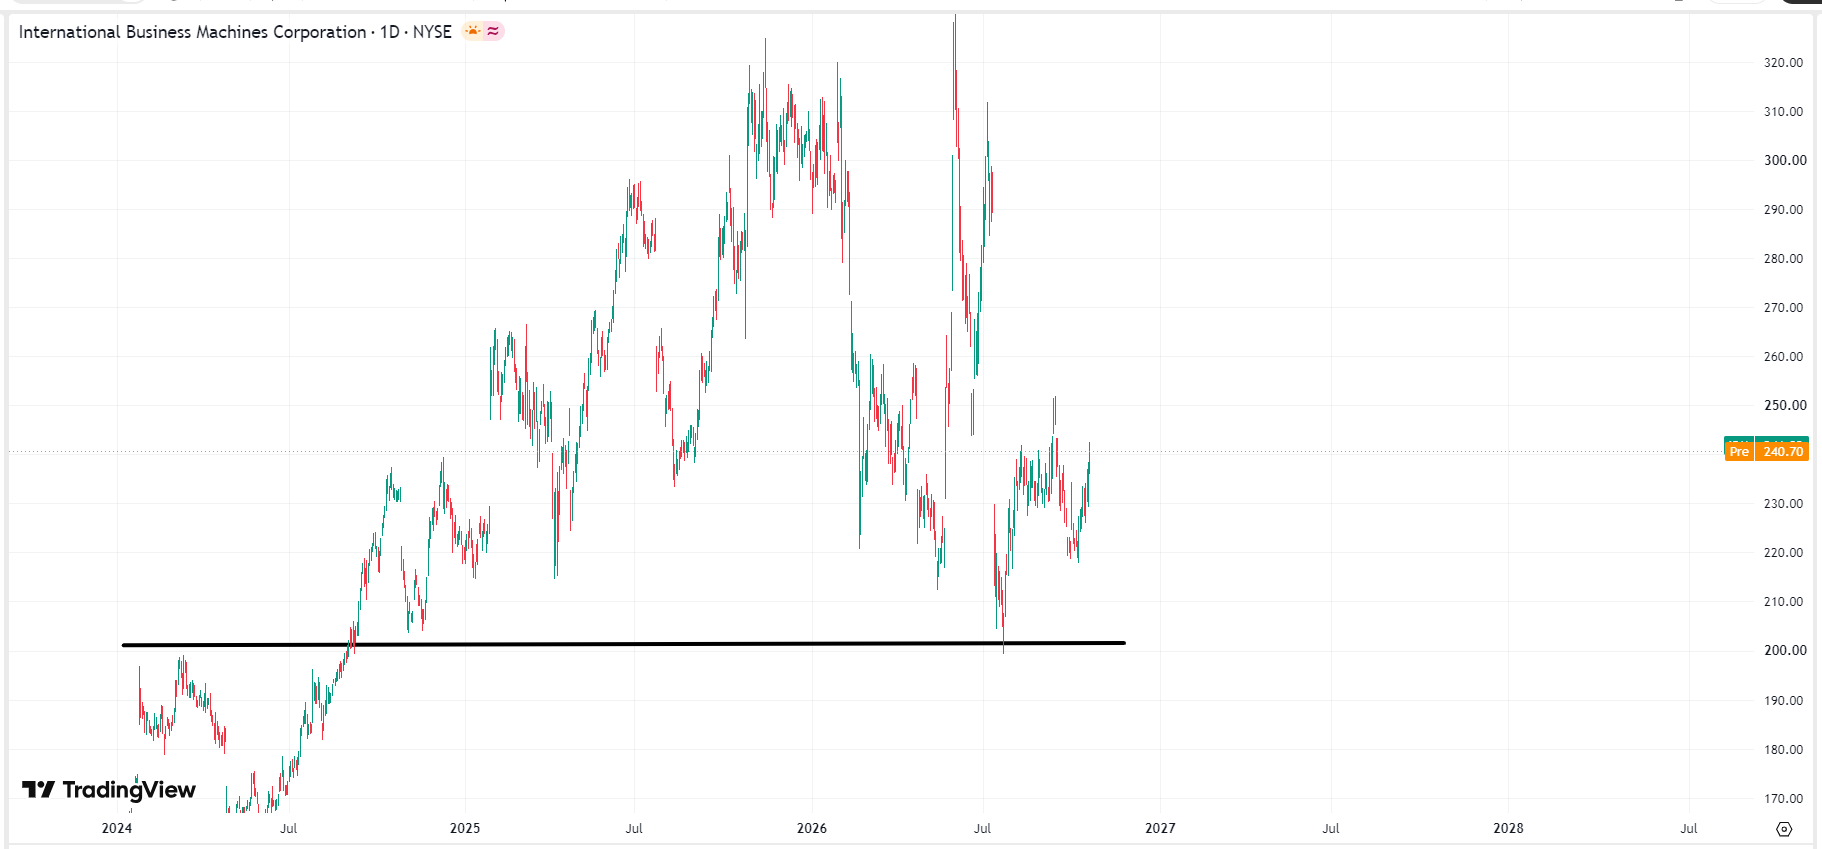 IBM-Aktienkurs-Chart, Quelle: TradingView
Übertreffen der Gewinn je Aktie (EPS) und der freie Cashflow die Erwartungen und legt das Management eine starke FCF-Prognose für das Gesamtjahr vor, wird der Aktienkurs seine Erholung fortsetzen. Das Aufwärtspotenzial der Erholung von IBM bleibt jedoch begrenzt, da eine Widerstandszone von 248–252 US-Dollar bevorsteht, die den Höchststand der Erholung seit dem Kurseinbruch im Juli dieses Jahres darstellt. Ein direkter Durchbruch ist kurzfristig unwahrscheinlich, es sei denn, die Makroökonomie vollzieht einen Schwenk in Richtung einer lockeren Geldpolitik.
Empfohlene Artikel


