


SpaceX: Umsatz im Q3 2026 steigt um 161 % ggü. Vorjahr: KI-Geschäft gelingt Sprung in die Gewinnzone bei sich beschleunigender Kommerzialisierungslogik
TradingKey – Am 20. Oktober ET gab SpaceX (SPCX) seine Finanzergebnisse für das dritte Quartal des Geschäftsjahres 2026 bekannt. Der Umsatz im Berichtszeitraum erreichte 14,575 Milliarden US-Dollar, was einem Anstieg von 161 % gegenüber dem Vorjahr entspricht und rund 14,6 % über den Markterwartungen von 12,72 Milliarden US-Dollar vor der Veröffentlichung lag. Das Unternehmen erzielte einen Nettogewinn von 4,404 Milliarden US-Dollar und schaffte damit im Vergleich zum Vorjahr den Sprung in die Gewinnzone, wobei das verwässerte Ergebnis je Aktie nach GAAP bei 0,35 US-Dollar lag.
Insgesamt belegt dieser Quartalsbericht, dass KI-Investitionen allmählich Umsätze und Gewinne generieren. Die Investitionsausgaben übersteigen den operativen Cashflow jedoch weiterhin erheblich, und ob die Verbesserung der Profitabilität nachhaltig aufrechterhalten werden kann, bleibt ein zentrales Kriterium für die Bewertung des Potenzials der Aktie.
Nach Veröffentlichung der Quartalszahlen stieg die SPCX-Aktie im nachbörslichen Handel um über 3 %.
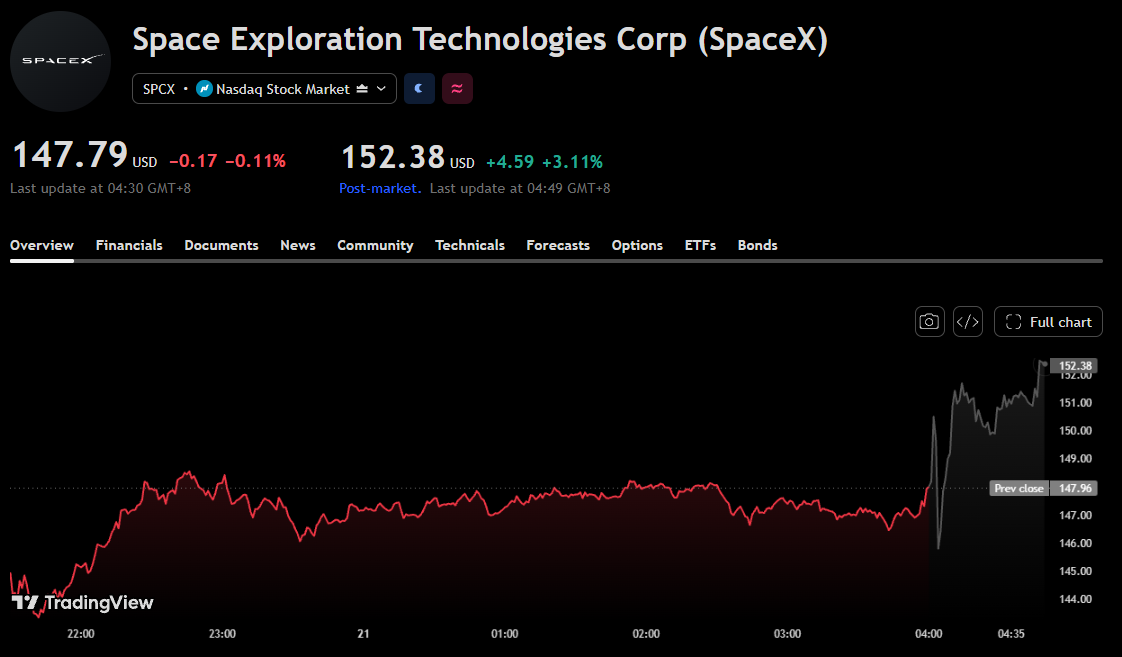
Nachbörslicher Aktienkurschart von SPCX, Quelle: TradingView
KI-Umsatz übertrifft Schätzungen um 20 %, operativer Gewinn dreht in die Gewinnzone
In diesem Quartal wurde die ehemalige KI-Sparte in Superintelligence (SI)-Sparte umbenannt. Der Umsatz erreichte 7,56 Milliarden US-Dollar und lag damit 20 % über den Markterwartungen von 6,3 Milliarden US-Dollar; das bereinigte EBITDA belief sich auf 4,953 Milliarden US-Dollar, rund 49,2 % über den erwarteten 3,32 Milliarden US-Dollar.
Das Umsatzwachstum wurde in erster Linie durch das Inkrafttreten neuer Cloud-Service-Vereinbarungen, die Konsolidierung von Cursor sowie die gestiegene Nutzung von Grok getrieben. Davon steuerte Cursor seit dem Abschluss der Übernahme am 14. August bis zum Quartalsende 608 Millionen US-Dollar zum Umsatz bei, was zeigt, dass das Wachstum nicht vollständig auf die Vermietung von Rechenkapazitäten zurückzuführen ist.
Darüber hinaus erreichte das Betriebsergebnis der SI-Sparte 431 Millionen US-Dollar und kehrte damit einen Betriebsverlust von 1,257 Milliarden US-Dollar aus dem Vorquartal um. Die operative Marge lag jedoch bei etwa 5,7 %, was einen deutlichen Abstand zur bereinigten EBITDA-Marge lässt, bei der Aufwendungen wie Abschreibungen und aktienbasierte Vergütungen wieder hinzugerechnet werden.
Für den Aktienkurs stützt dies die These, dass sich die Kommerzialisierung von SPCX verbessert.
Starlinks Gewinnwachstum stützt Ergebnisverbesserung
Der Umsatz im Konnektivitätsgeschäft erreichte in diesem Quartal 5,248 Milliarden US-Dollar, während der Betriebsgewinn um 99 % gegenüber dem Vorjahr auf 2,367 Milliarden US-Dollar stieg. Die Zahl der Starlink-Privatkunden wuchs auf 13,6 Millionen, während der durchschnittliche monatliche Umsatz pro Nutzer von 66 US-Dollar im Vorquartal auf 69 US-Dollar kletterte, was auf eine gleichzeitige Verbesserung beim Nutzerwachstum und der Umsatzqualität hindeutet.
Die Trendwende im KI-Geschäft und das Gewinnwachstum bei Starlink bildeten die Grundlage für eine Anhebung der Gewinnprognosen. SpaceX hat bereits bewiesen, dass Investitionen Umsatz generieren können; nun muss das Unternehmen beweisen, dass dieser Umsatz ausreicht, um die fortgesetzte Expansion zu tragen.
CapEx nähern sich 19,6 Mrd. USD, während Liquiditätslücke nach Erreichen der Profitabilität weiterhin geschlossen werden muss
Besonders bemerkenswert ist, dass die Investitionen von SpaceX im dritten Quartal 19,593 Milliarden US-Dollar erreichten. Betrachtet man die ersten drei Quartale, lag der operative Cashflow des Unternehmens bei 13,097 Milliarden US-Dollar und damit unter den Investitionen von 48,069 Milliarden US-Dollar im selben Zeitraum. Dies deutet darauf hin, dass die Expansionsinvestitionen bisher nicht vollständig durch den operativ erwirtschafteten Cashflow gedeckt werden.
Allerdings verfügte das Unternehmen Ende September weiterhin über rund 89,855 Milliarden US-Dollar an liquiden Mitteln, Zahlungsmitteläquivalenten und handelbaren Wertpapieren, was ein Polster für künftige Investitionen bieten kann.
Daher reicht dieser Finanzbericht noch nicht aus, um auf einen dringenden neuen Finanzierungsbedarf des Unternehmens zu schließen; von größerem Interesse ist vielmehr, ob der künftige operative Cashflow das Wachstum beschleunigen und dadurch den Verbrauch der bestehenden Barreserven durch laufende Investitionen verringern kann.
Sollte dieses Defizit jedoch anhalten, werden Finanzierungskosten und damit verbundene Rückzahlungsverpflichtungen zu wichtigen Einflussfaktoren für die Aktionärsrendite. Der Nachrichtenagentur Reuters zufolge warnte Mark Habib, Leiter des Bereichs digitale Infrastruktur bei S&P Global, dass bestimmte komplexe Finanzierungsvereinbarungen dazu führen könnten, dass große Technologiekonzerne Projektschulden übernehmen, die nicht direkt in ihren Bilanzen ausgewiesen werden: „Man kann wohl sagen, dass es da draußen noch mehr gibt, wovon wir derzeit noch nichts wissen.“ Er merkte zudem an, dass aktuell keine Notwendigkeit bestehe, die Ratings der betroffenen Unternehmen anzupassen.
Empfohlene Artikel


