


S&P 500-Indexprognose: Morgan Stanley sieht Ende des US-Aktienrücksetzers nahe, 7.500 Punkte im Fokus
TradingKey – Zum Handelsschluss am vergangenen Freitag (16. Oktober) fiel der S&P 500 Index um 1,09 % auf 7.659,44 Punkte – ein Wochenminus von 1,95 %. Belastend wirkten vor allem ein Ausverkauf bei KI-bezogenen Tech-Aktien, steigende Fremdkapitalkosten und die Neubewertung der Renditen von KI-Investitionen durch den Markt. Zu Beginn des vorbörslichen Handels am 19. Oktober erholten sich die US-Aktien, wobei die S&P 500-Futures zeitweise um rund 0,5 % stiegen. Als sich der Index wieder der Marke von 7.600 Punkten näherte, rückte die Einschätzung von Morgan Stanley (MS), dass die aktuelle Korrektur am US-Aktienmarkt möglicherweise in ihre Spätphase eintritt, erneut in den Fokus.
Morgan Stanley: Aktueller Rücksetzer nähert sich dem Ende, aber Zinsen bleiben eine zentrale Variable
Mike Wilson, Chef-US-Aktienstratege bei Morgan Stanley, merkte zuvor an, dass US-Aktien bereits eine monatelange „rollierende Korrektur“ durchlaufen haben. Er erklärte, dass der S&P 500, sollte die Volatilität am Anleihemarkt nicht zurückgehen, immer noch einen Rücksetzer auf Indexebene von 5 % bis 10 % erfahren könnte, obwohl er der Ansicht ist, dass ein solcher Rückgang die letzte Phase dieser monatelangen Korrektur markieren könnte. Wilson bleibt bei seiner Einschätzung, dass das derzeitige Umfeld eine Korrektur in der Mitte des Zyklus innerhalb eines Bullenmarktes darstellt und nicht das Ende des übergeordneten Trends.
Obwohl der S&P 500 in diesem Jahr noch um etwa 11,9 % im Plus liegt, ist die Marktperformance unter der Oberfläche spürbar schwächer als die des Index selbst. Jüngsten Daten zufolge sind rund 62 % der S&P-500-Werte unter ihren 50-Tage-Durchschnitt gefallen, wobei die Indexentwicklung weiterhin von einer kleinen Anzahl großer Technologie- und KI-Unternehmen gestützt wird. Für das dritte Quartal wird für die Unternehmen im S&P 500 derzeit ein Gewinnwachstum von rund 30,6 % gegenüber dem Vorjahr prognostiziert; schließt man jedoch bestimmte große Tech-Konzerne aus, schwächt sich das Gesamtwachstum der Gewinne deutlich ab.
Ob der Markt seine Korrektur beenden kann, hängt daher im Wesentlichen von zwei Schlüsselfaktoren ab: Erstens davon, ob die Unternehmensgewinne belegen können, dass sich die KI-Investitionen in Umsätze und Cashflow niederschlagen, wobei die Ergebnisse großer Tech-Konzerne wie Meta und Tesla in dieser Woche eine neue Orientierung bieten dürften; zweitens davon, ob die Renditen von US-Staatsanleihen ihren Rückzug fortsetzen können, da die Rendite 10-jähriger US-Staatsanleihen kürzlich die Marke von 5 % überschritten hat, was den Abzinsungsdruck auf die Aktienbewertungen erhöht. Morgan Stanley bekräftigte kürzlich sein Jahresendziel von 8.000 Punkten für den S&P 500 und sprach sich zugleich bevorzugt für große, erstklassige Unternehmen mit stabilen Gewinnen und hohem freien Cashflow aus.
Technische Analyse des S&P 500 Index
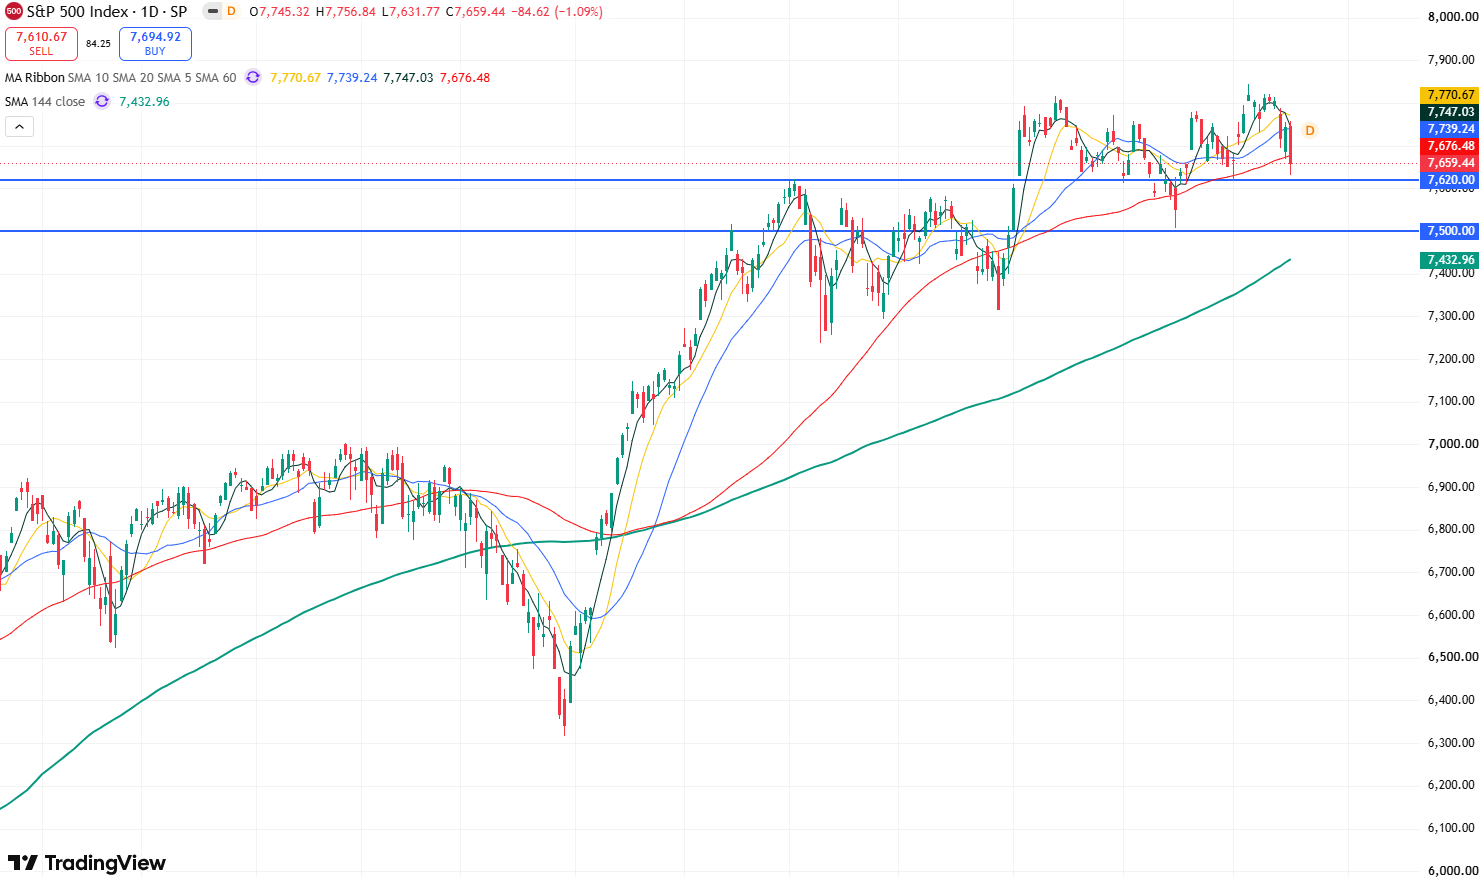
S&P 500 Index Tageschart, Quelle: TradingView
Ein Blick auf den Tageschart des S&P 500 Index zeigt, dass der Index nach dem scharfen Rücksetzer am vergangenen Freitag nacheinander seine gleitenden 10-, 20- und 60-Tage-Durchschnitte unterschritten hat. Dies verleiht der kurzfristigen Candlestick-Struktur eine bärische Tendenz und deutet darauf hin, dass auf kurze Sicht weitere Kursverluste möglich sind.
Was die technischen Indikatoren betrifft, ist der Relative-Stärke-Index (RSI) auf etwa 44 gefallen und befindet sich damit im neutralen bis schwachen Bereich. Da er den überverkauften Bereich jedoch noch nicht erreicht hat, könnte der Index kurzfristig weiter nachgeben.
Derzeit liegt die wichtigste Unterstützung auf der Unterseite bei 7.610 Punkten. Sollte diese Marke nicht halten, könnte der Index zurückfallen und das Tief vom 16. September nahe 7.500 Punkten testen. Ein Unterschreiten dieser Marke könnte Raum für eine tiefere Korrektur eröffnen.
Auf der Oberseite wäre bei einer Stabilisierung über 7.600 Punkten und einer Rückeroberung der 7.700-Punkte-Marke der nächste Schritt das Durchbrechen des Widerstands beim gleitenden 20-Tage-Durchschnitt bei 7.740 Punkten. Perspektivisch würde sich der Blick dann auf die Spanne von 7.800 bis 7.845 Punkten richten.
Empfohlene Artikel


