


Samsungs operativer Gewinn in Q3 verachtfacht sich nahezu auf Rekordhoch: Wie ist der Ausblick für Micron, Nvidia und Speicheraktien?
TradingKey – Am 8. Oktober veröffentlichte Samsung Electronics seine vorläufige Prognose für das 3. Quartal 2026: Der konsolidierte Umsatz lag bei rund 195 Billionen Won, was einem Anstieg von 126,6 % gegenüber dem Vorjahr entspricht. Der Betriebsgewinn belief sich auf etwa 107,4 Billionen Won, ein Plus von 782,5 % im Jahresvergleich und rund 20 % gegenüber dem Vorquartal. Sowohl Umsatz als auch Betriebsgewinn erreichten Quartalsrekorde, wobei der Betriebsgewinn die Erwartung von LSEG SmartEstimate von 106,1 Billionen Won um etwa 1,2 % übertraf.
Bis zum Redaktionsschluss fiel der Aktienkurs von Samsung Electronics um 0,19 % auf 268.000 Won. Dass die Aktie nicht zulegen konnte, deutet darauf hin, dass die Rekordergebnisse vom Markt bereits weitgehend eingepreist waren.
Die jüngsten Finanzergebnisse von Samsung und Micron (MU) zeigen, dass die wachsende KI-Nachfrage und steigende Speicherchippreise die Profitabilität der Branche weiterhin stützen. Künftig sollte darauf geachtet werden, wie lange die Preisanstiege anhalten können und ob die Bereitstellung neuer Kapazitäten die Lieferengpässe lindern wird.
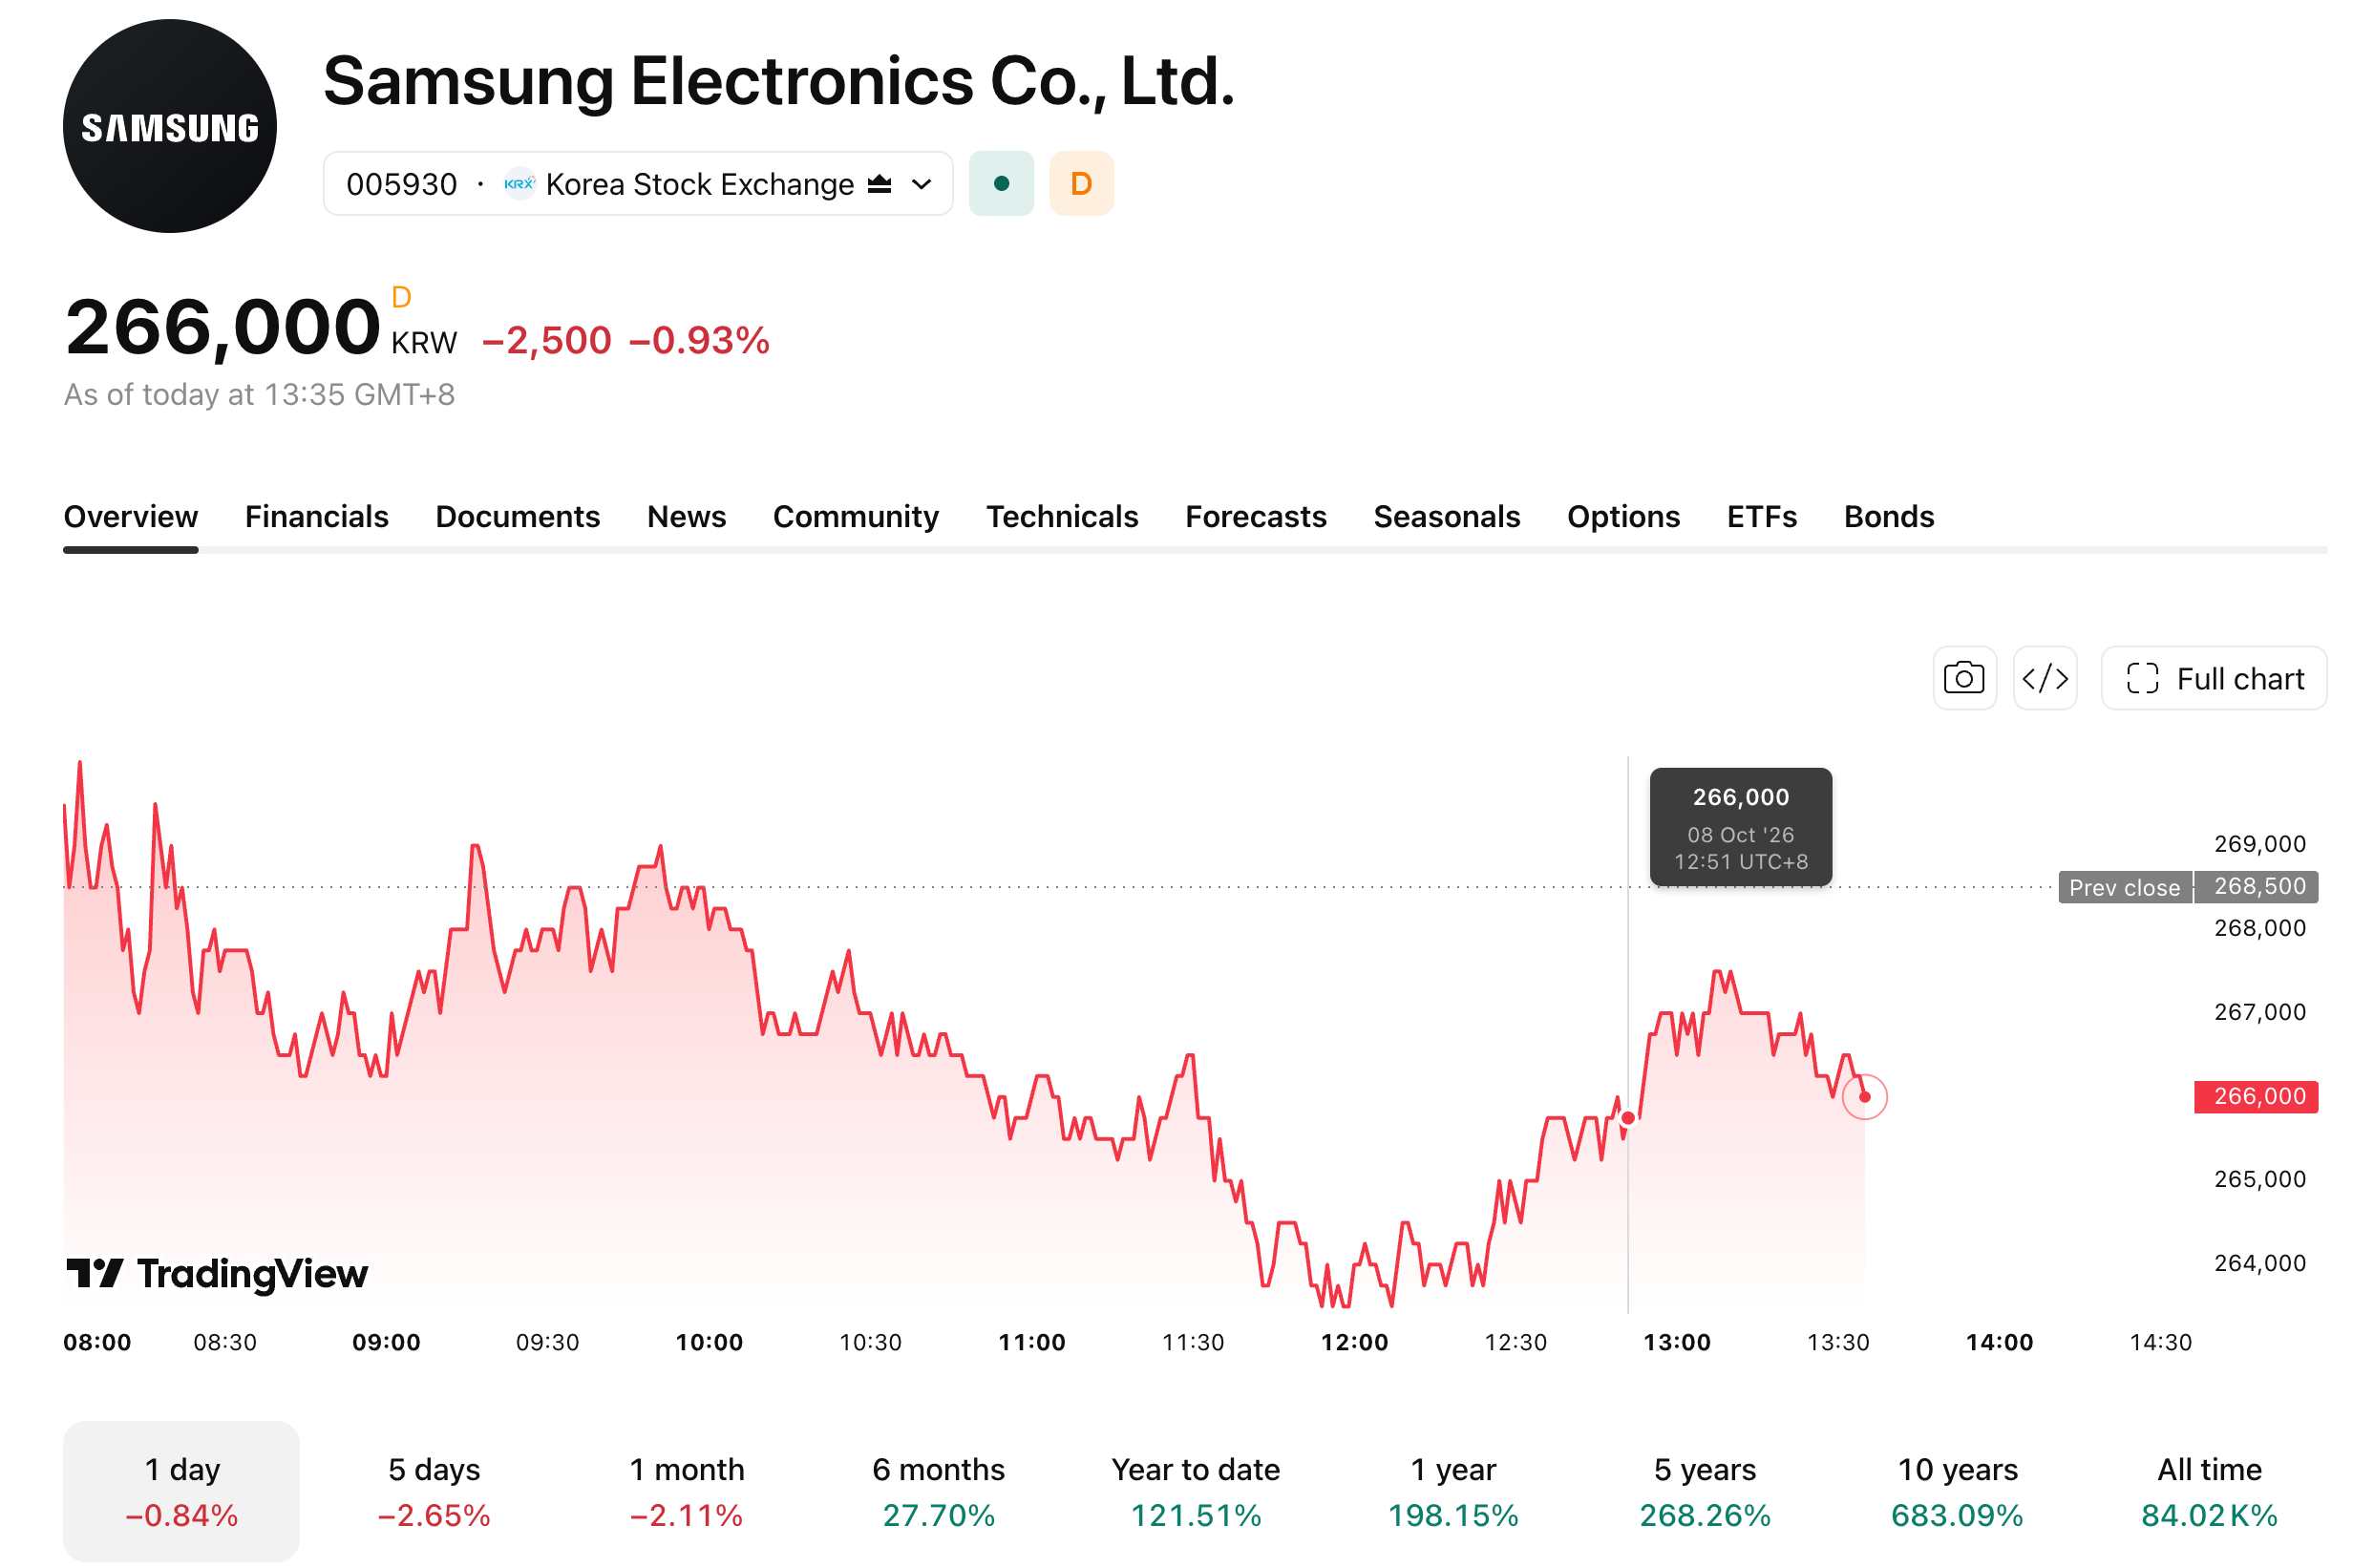
[Quelle: TradingView]
Samsung-Gewinn auf Rekordhoch: Wie lange kann der Anstieg der Speicherpreise anhalten?
Wie Reuters berichtet, dürften das knappe Angebot an herkömmlichem DRAM und NAND sowie die steigende Nachfrage nach HBM das Speichergeschäft zur Hauptquelle des Gewinnwachstums von Samsung im dritten Quartal machen. Douglas Kim, Analyst bei Douglas Research Advisory, schätzt, dass Samsungs HBM-Bit-Lieferungen im dritten Quartal gegenüber dem Vorquartal um knapp 50 % gestiegen sind.
Es wird erwartet, dass sich die Preisanstiege bei Speicherchips bis ins vierte Quartal fortsetzen, allerdings hat sich die Wachstumsrate bei herkömmlichem DRAM verlangsamt. TrendForce prognostiziert, dass die Vertragspreise für herkömmlichen DRAM im vierten Quartal gegenüber dem Vorquartal um 10 % bis 15 % steigen werden – was unter dem von Reuters für das zweite Quartal gemeldeten Anstieg von knapp 60 % liegt –, während bei den Vertragspreisen für NAND-Flash ein Plus von 15 % bis 20 % gegenüber dem Vorquartal erwartet wird. Das künftige Gewinnwachstum wird weiterhin von den Auslieferungsmengen, dem Produktmix und der Kostenentwicklung abhängen.
Die steigenden Speicherchippreise haben auch den Kostendruck auf Samsungs Sparten für Mobilgeräte und Unterhaltungselektronik erhöht. Analysten erwarten, dass das Foundry-Geschäft aufgrund niedriger Kapazitätsauslastung und Fixkostenbelastungen weiterhin defizitär bleibt. Samsung plant, am 29. Oktober detaillierte Finanzergebnisse vorzulegen, die mehr Klarheit über den Gewinnbeitrag des Speichergeschäfts, die Fortschritte bei HBM und die Entwicklung anderer Geschäftsbereiche liefern werden.
Micron-Gewinnsprung: Warum entwickeln sich Speicheraktien uneinheitlich?
Am 30. September (ET) legte Micron seine Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 vor. Der Umsatz erreichte 54,23 Milliarden US-Dollar, was einem Anstieg von etwa 379 % gegenüber dem Vorjahr entspricht. Das verwässerte Ergebnis je Aktie auf Non-GAAP-Basis lag bei 33,42 US-Dollar und die Non-GAAP-Bruttomarge erreichte 87 % – verglichen mit 45,7 % im Vorjahreszeitraum.
Für das erste Quartal des Geschäftsjahres 2027 erwartet das Unternehmen einen Umsatz von 60 bis 63 Milliarden US-Dollar sowie ein verwässertes Ergebnis je Aktie auf Non-GAAP-Basis von 37,15 bis 39,15 US-Dollar. Der Mittelwert der Umsatzprognose entspricht einem Wachstum von etwa 13,4 % gegenüber dem Vorquartal, während die Non-GAAP-Bruttomarge voraussichtlich bei rund 86,25 % liegen wird, was einem Rückgang von 0,75 Prozentpunkten im Vergleich zum Vorquartal entspricht. Das Management geht davon aus, dass die Angebots- und Nachfragedynamik am Speichermarkt in den Jahren 2027 und 2028 angespannter sein wird als 2026.
Allerdings unterscheidet sich die Angebots- und Nachfragedynamik bei verschiedenen Speicherprodukten. Micron ist in erster Linie in den Bereichen DRAM, HBM und NAND tätig, während SanDisk (SNDK) hauptsächlich im Bereich NAND-Flash-Speicher und zugehörigen Produkten aktiv ist; Western Digital (WDC) und Seagate (STX) konzentrieren sich auf das Geschäft mit Festplattenlaufwerken (HDD), sodass ihre Gewinnaussichten stärker von der HDD-Angebots- und Nachfragedynamik sowie von Preisveränderungen beeinflusst werden.
Wie MarketWatch unter Berufung auf Nikkei Asia berichtet, plant Toshiba den Ausbau seiner HDD-Kapazitäten für KI-Rechenzentren. Dies schürte am Markt Befürchtungen, dass ein zusätzliches Angebot die Preismacht der Festplattenhersteller schwächen könnte. Am 2. Oktober schlossen Western Digital und Seagate jeweils mit einem Minus von rund 10,2 %. Die tatsächlichen Auswirkungen der Kapazitätserweiterung auf die Ergebnisse der beiden Unternehmen hängen jedoch vom Umfang der neuen Kapazitäten, den Produktionszeitplänen und dem Wachstum der Kundennachfrage ab.
Seitdem hat sich die Kursentwicklung der betroffenen Aktien weiter auseinanderentwickelt. Am 7. Oktober (ET) schlossen Micron und SanDisk mit einem Plus von 4,06 % bzw. 1,92 %, während Western Digital 1,37 % nachgab und Seagate leicht um 0,24 % zulegte. Künftig gehören die Nachhaltigkeit von Preiserhöhungen bei Speicherchips sowie die Auswirkungen der HDD-Kapazitätserweiterung auf Verkaufspreise und Gewinnspannen zu den wichtigsten zu beobachtenden Faktoren.
Wie sich HBM4-Angebot und -Kosten auf Nvidia auswirken werden?
Nvidia (NVDA) setzt bei den Rubin-GPUs auf HBM4. Micron gab bekannt, dass die Serienauslieferung von 36-GB-HBM4 mit 12 Schichten für die Vera-Rubin-Plattform im ersten Kalenderquartal 2026 begonnen hat. Das HBM4-Angebot ist eine entscheidende Voraussetzung für die Produktion und Auslieferung von Rubin-Systemen.
Für Nvidia hilft ein erhöhtes HBM4-Angebot dabei, den Produktionsbedarf zu decken. Sollten die Beschaffungspreise steigen, könnte dies die Kosten erhöhen, wobei die genauen Auswirkungen von den Lieferverträgen und der Preisgestaltung beim Systemverkauf abhängen. Künftig gehört zu den wichtigsten zu beobachtenden Faktoren, ob die HBM4-Lieferungen mit dem Produktionsplan von Rubin Schritt halten können und ob die Nachfrage von Cloud-Anbietern und KI-Unternehmen ihr Wachstum fortsetzen kann.
Die vorläufigen Ergebnisse von Samsung spiegeln wider, wie die Speichernachfrage und Preiserhöhungen die Profitabilität stützen. Für die Zukunft müssen sich die Speicherhersteller auf Verkaufspreise und zusätzliches Angebot konzentrieren, während Nvidia das Angebot an Schlüsselkomponenten, die Beschaffungskosten und die Systembestellungen überwachen muss.
Empfohlene Artikel


