


US-Jobdaten dürften sich im September abschwächen
- Die US Nonfarm Payrolls dürften im September um 90K steigen, nach dem beeindruckenden Anstieg von 162K im August.
- Die Arbeitslosenquote dürfte bei 4,1% stabil bleiben.
- Die US-Beschäftigungsdaten könnten die Marktbepreisung einer möglichen Zinserhöhung der Fed im Oktober beeinflussen.
Das Bureau of Labor Statistics (BLS) der Vereinigten Staaten (US) wird die Daten zu den Nonfarm Payrolls (NFP) für September am Freitag um 12:30 GMT veröffentlichen.
Da sich die Anleger schwer damit tun, sich über eine mögliche Zinserhöhung der Federal Reserve (Fed) im Oktober zu einigen, könnten die zugrunde liegenden Details des Beschäftigungsberichts beeinflussen, wie die Märkte den geldpolitischen Ausblick der US-Notenbank einschätzen, und die Bewertung des US-Dollars (USD) antreiben.
Was ist vom Nonfarm-Payrolls-Bericht zu erwarten?
Anleger erwarten, dass die NFP im September um 90K steigen, nach dem beeindruckenden Anstieg von 162K im August. Die Arbeitslosenquote dürfte bei 4,1% stabil bleiben, während die monatliche Lohninflation, gemessen an der Veränderung der durchschnittlichen Stundenlöhne (AHE), voraussichtlich bei 0,3% verharren wird.
Nachdem die Beschäftigungsdaten für August solide Bedingungen am Arbeitsmarkt bestätigt hatten, erhöhte die Fed den Leitzins auf der Sitzung im September wie erwartet um 25 Basispunkte (bps). In ihrer geldpolitischen Erklärung stellte die US-Notenbank fest, dass die Beschäftigungszuwächse mit der Erwerbsbevölkerung Schritt gehalten haben und sich die Arbeitslosenquote kaum verändert hat. Fed-Chef Kevin Warsh bekräftigte diese Einschätzung und erklärte, die Arbeitslosenquote sei niedrig geblieben, während die Zahl der offenen Stellen und die Arbeitsstunden gestiegen seien, und fügte hinzu, dass „die Arbeitsmarktseite des Mandats der Fed in guter Verfassung ist“.
Laut TD Securities dürfte sich „die NFP im September wahrscheinlich auf 50.000 verlangsamt haben, während die Arbeitslosenquote auf 4,2% gestiegen ist“, nach einem starken August-Wert. Die Bank führt die Abschwächung vor allem auf „eine Umkehr bei saisonalen Faktoren“ zurück und merkt an, dass „die privaten Payrolls bei 50.000 wahrscheinlich von Gesundheitswesen sowie Freizeit & Gastgewerbe angeführt werden“, während „die unveränderten staatlichen Beschäftigtenzahlen durch eine Umkehr bei der Einstellung im kommunalen Bereich belastet werden dürften“. TD erwartet außerdem, dass „AHE wahrscheinlich gedämpft bei 0,1% m/m (3,0% y/y) lag“, wobei die Arbeitslosenquote „zusammen mit der Erwerbsbeteiligung“ höher tendieren dürfte. Insgesamt betont TD, man werde „die dovishe Tendenz im Bericht aufgrund saisonaler Faktoren und steigender Erwerbsbeteiligung durchsehen“, und argumentiert, dass die schwächeren Schlagzeilenzahlen für den breiteren geldpolitischen Ausblick weniger aussagekräftig sein könnten.
Wie werden die US Nonfarm Payrolls für August EUR/USD beeinflussen?
Nach der September-Sitzung der Fed führten hawkische Äußerungen von Entscheidungsträgern und positive makroökonomische Datenveröffentlichungen aus den USA zu Erwartungen einer weiteren Zinserhöhung im Oktober und stützten den USD. Die Einkaufsmanagerindizes (PMI) von S&P Global für das verarbeitende Gewerbe und den Dienstleistungssektor verbesserten sich auf 57 bzw. 58,7 und zeigten damit eine gesunde Expansion der Geschäftstätigkeit im privaten Sektor.
Die Präsidentin der Philadelphia Fed, Anna Paulson, argumentierte, dass sie die Zinsen möglicherweise erneut anheben müssten, und erklärte, dass die September-Anhebung zwar die inflationsbekämpfende Haltung verbessert habe, die zugrunde liegende Inflation jedoch weiterhin „hartnäckig hoch“ sei. Ebenso warnte der Präsident der Chicago Fed, Austan Goolsbee, dass künftige Produktivitätsgewinne durch KI ein „hohes Risiko einer Überhitzung jetzt“ mit sich bringen. Darüber hinaus signalisierten seine Betonung massiver fiskalischer Defizite, eines längeren Überschießens des Inflationsziels und die Notwendigkeit, die Logik des Durchblickens von Angebotsschocks zu überdenken, eine Tendenz zu einer strafferen Geldpolitik.
Die Wahrscheinlichkeit einer Zinserhöhung im Oktober im CME FedWatch Tool stieg zu Wochenbeginn auf fast 70%, fiel jedoch wieder darunter, nachdem das US Bureau of Economic Analysis berichtete, dass der Core Personal Consumption Expenditures (PCE) Price Index, das bevorzugte Inflationsmaß der Fed, im August um 3% gestiegen war, was dem Wert vom Juli entsprach und deutlich unter der Markterwartung von 3,3% lag.
Im aktuellen Marktumfeld könnte ein weiterer NFP-Wert über 100K die Erwartungen für eine Zinserhöhung bei der bevorstehenden Sitzung wiederbeleben und den USD erneut steigen lassen, wodurch EUR/USD mit Blick auf das Wochenende nach Süden drehen würde. Umgekehrt könnte eine deutliche negative Überraschung, ein Wert unter 50K, den USD mit der unmittelbaren Reaktion belasten. Ein Wert zwischen 50K und 100K dürfte kaum Auswirkungen auf die Marktbepreisung des Zinsausblicks der Fed haben.
Analysten von OCBC weisen darauf hin, dass „die jüngsten Arbeitslosenanträge weiterhin rückläufig tendieren, was darauf hindeutet, dass die Bedingungen am Arbeitsmarkt robust bleiben“, und warnen, dass „das Risiko einer positiven Überraschung bei den Payrolls zunimmt“. Sie argumentieren, dass ein „stärker als erwarteter Beschäftigungsbericht die Erwartungen weiterer Fed-Zinserhöhungen wahrscheinlich untermauern, die Renditen von US-Staatsanleihen auf erhöhtem Niveau halten und dem USD zusätzliche Unterstützung bieten würde“, was die Bedeutung der US-Arbeitsmarktdaten dieser Woche für die kurzfristige Entwicklung des Dollars unterstreicht.
Eren Sengezer, leitender Analyst der europäischen Sitzung bei FXStreet, bietet einen kurzen technischen Ausblick für EUR/USD:
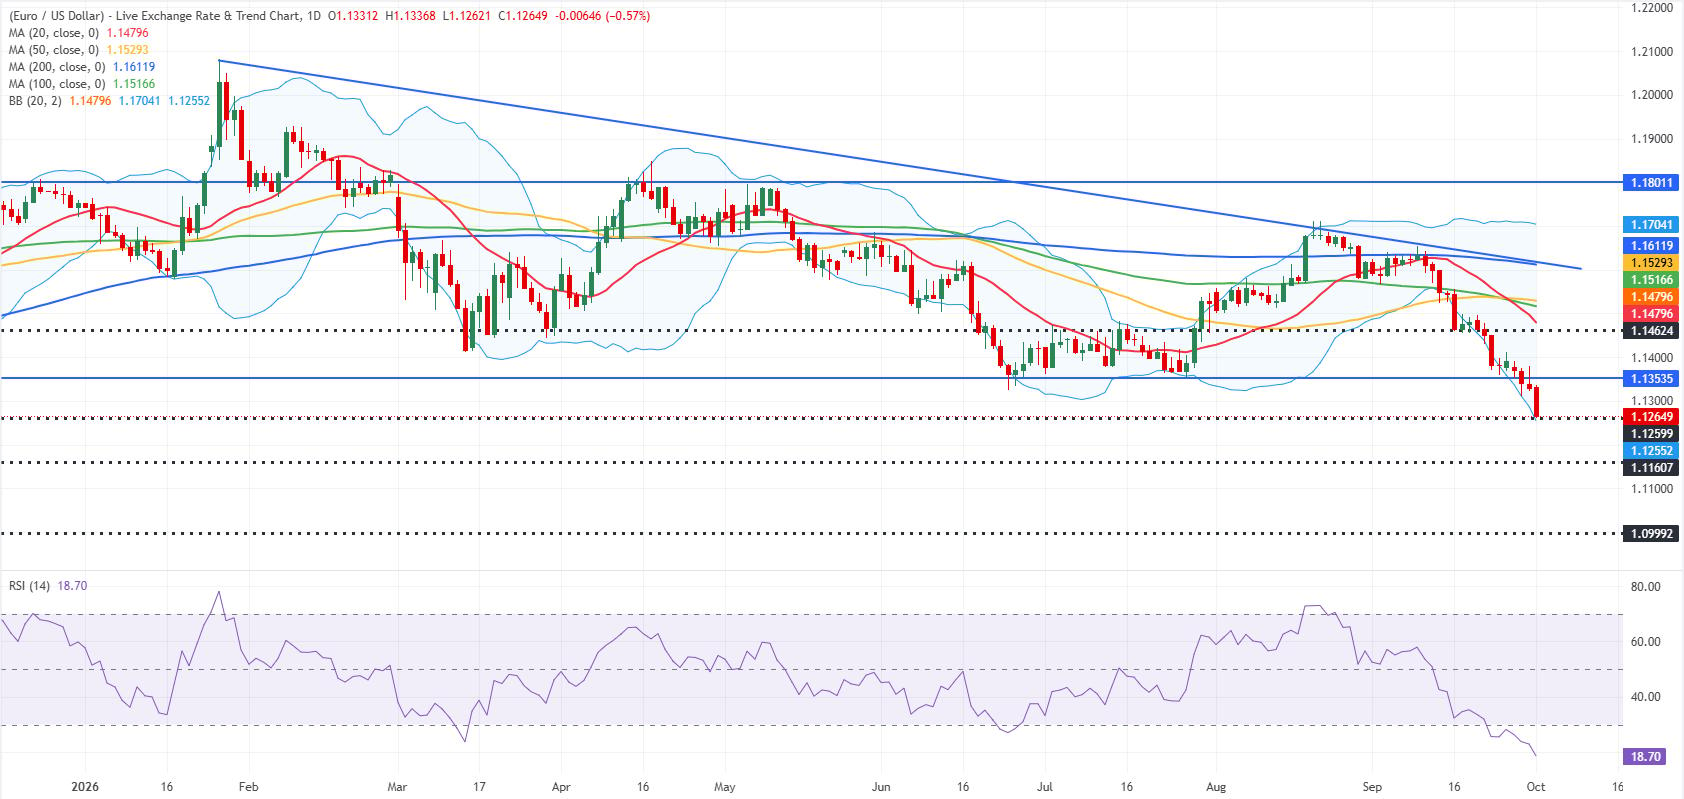
"Der kurzfristige technische Ausblick für EUR/USD deutet auf eine bärische Haltung hin, da das Paar deutlich unter dem 100-Tage- und 200-Tage-Simple Moving Average (SMA) sowie der fallenden Trendlinie handelt. Der Relative Strength Index (RSI) auf dem Tages-Chart liegt jedoch unter 20 und weist auf überverkaufte Bedingungen hin"
"Auf der Unterseite liegt 1,1145 (statisches Niveau) als nächste wichtige Unterstützung vor 1,1000 (statisches Niveau, runde Marke). Auf der Oberseite könnte der erste wichtige Widerstand bei 1,1460 (statisches Niveau, Mittelpunkt des Bollinger Bands) liegen, bevor 1,1520 (100-Tage-SMA) und 1,1615 (200-Tage-SMA, fallende Trendlinie)."
Nonfarm Payrolls - Häufig gestellte Fragen (FAQ)
Die Nonfarm Payrolls (NFP) sind ein zentraler Bestandteil des monatlichen Arbeitsmarktberichts des US-amerikanischen Bureau of Labor Statistics. Dieser Indikator misst die Veränderung der Beschäftigtenzahl im Vormonat, ausgenommen der Landwirtschaft, und gilt als entscheidender Wirtschaftsindikator für die US-Wirtschaft.
Die Nonfarm Payrolls (NFP) können die Entscheidungen der Federal Reserve beeinflussen, da sie ein Maß dafür bieten, wie erfolgreich die Fed ihr Mandat erfüllt, nämlich die Förderung von Vollbeschäftigung und einer Inflationsrate von 2 %. Ein relativ hoher NFP-Wert bedeutet, dass mehr Menschen beschäftigt sind, mehr Geld verdienen und wahrscheinlich mehr ausgeben. Ein niedriger Wert könnte darauf hindeuten, dass Menschen Schwierigkeiten haben, Arbeit zu finden. Die Fed erhöht in der Regel die Zinsen, um hohe Inflation zu bekämpfen, die durch niedrige Arbeitslosigkeit entsteht, und senkt sie, um einen stagnierenden Arbeitsmarkt anzukurbeln.
Die Nonfarm Payrolls (NFP) zeigen eine enge Korrelation mit dem US-Dollar. Höhere als erwartete Beschäftigungszahlen führen in der Regel zu einem Anstieg des Dollars, während schwächere Zahlen ihn unter Druck setzen. NFP-Daten beeinflussen den Dollar, da sie Hinweise auf Inflation, geldpolitische Entscheidungen und Zinserwartungen geben. Ein starker NFP-Bericht signalisiert, dass die Federal Reserve ihre straffe Geldpolitik fortsetzen könnte, was den Dollar stützt.
Die Nonfarm Payrolls (NFP) stehen häufig in einer umgekehrten Beziehung zum Goldpreis. Steigen die Beschäftigungszahlen stärker als erwartet, wirkt sich dies in der Regel negativ auf den Goldpreis aus. Das liegt daran, dass ein Anstieg der NFP häufig den US-Dollar stärkt, und da Gold in US-Dollar gehandelt wird, wird es teurer, weniger Dollar für den Kauf einer Unze Gold zu benötigen. Zusätzlich sinkt bei höheren Zinsen, die oft von steigenden NFP unterstützt werden, die Attraktivität von Gold als Anlage im Vergleich zu Bargeld, das Zinsen abwirft.
Die Nonfarm Payrolls sind nur ein Teil eines umfassenderen Arbeitsmarktberichts und können von anderen Faktoren in den Hintergrund gedrängt werden. Oft kommt es vor, dass der Markt höhere als erwartete NFP-Zahlen ignoriert, wenn die durchschnittlichen Wochenverdienste gleichzeitig enttäuschen. In solchen Fällen wird der potenziell inflationstreibende Effekt der Hauptzahlen durch den Rückgang der Verdienste als deflationäres Signal gewertet. Auch die Erwerbsquote und die durchschnittliche Wochenarbeitszeit können die Marktreaktion beeinflussen, allerdings nur in außergewöhnlichen Situationen wie der „Great Resignation“ oder der globalen Finanzkrise.
Empfohlene Artikel


