


Die Verlustserie des Euro setzt sich fort, da die Fed die Zinserhöhung der EZB nachahmt
- EUR/USD ist seit der Zinserhöhung der EZB am 10. September in jeder Sitzung gefallen.
- Die Projektionen der Fed verschieben die Rückkehr zur Inflation von 2% auf 2029.
- Endgültige August-Inflation der Eurozone am Donnerstag um 09:00 GMT, Kernrate prognostiziert bei 2,4%.
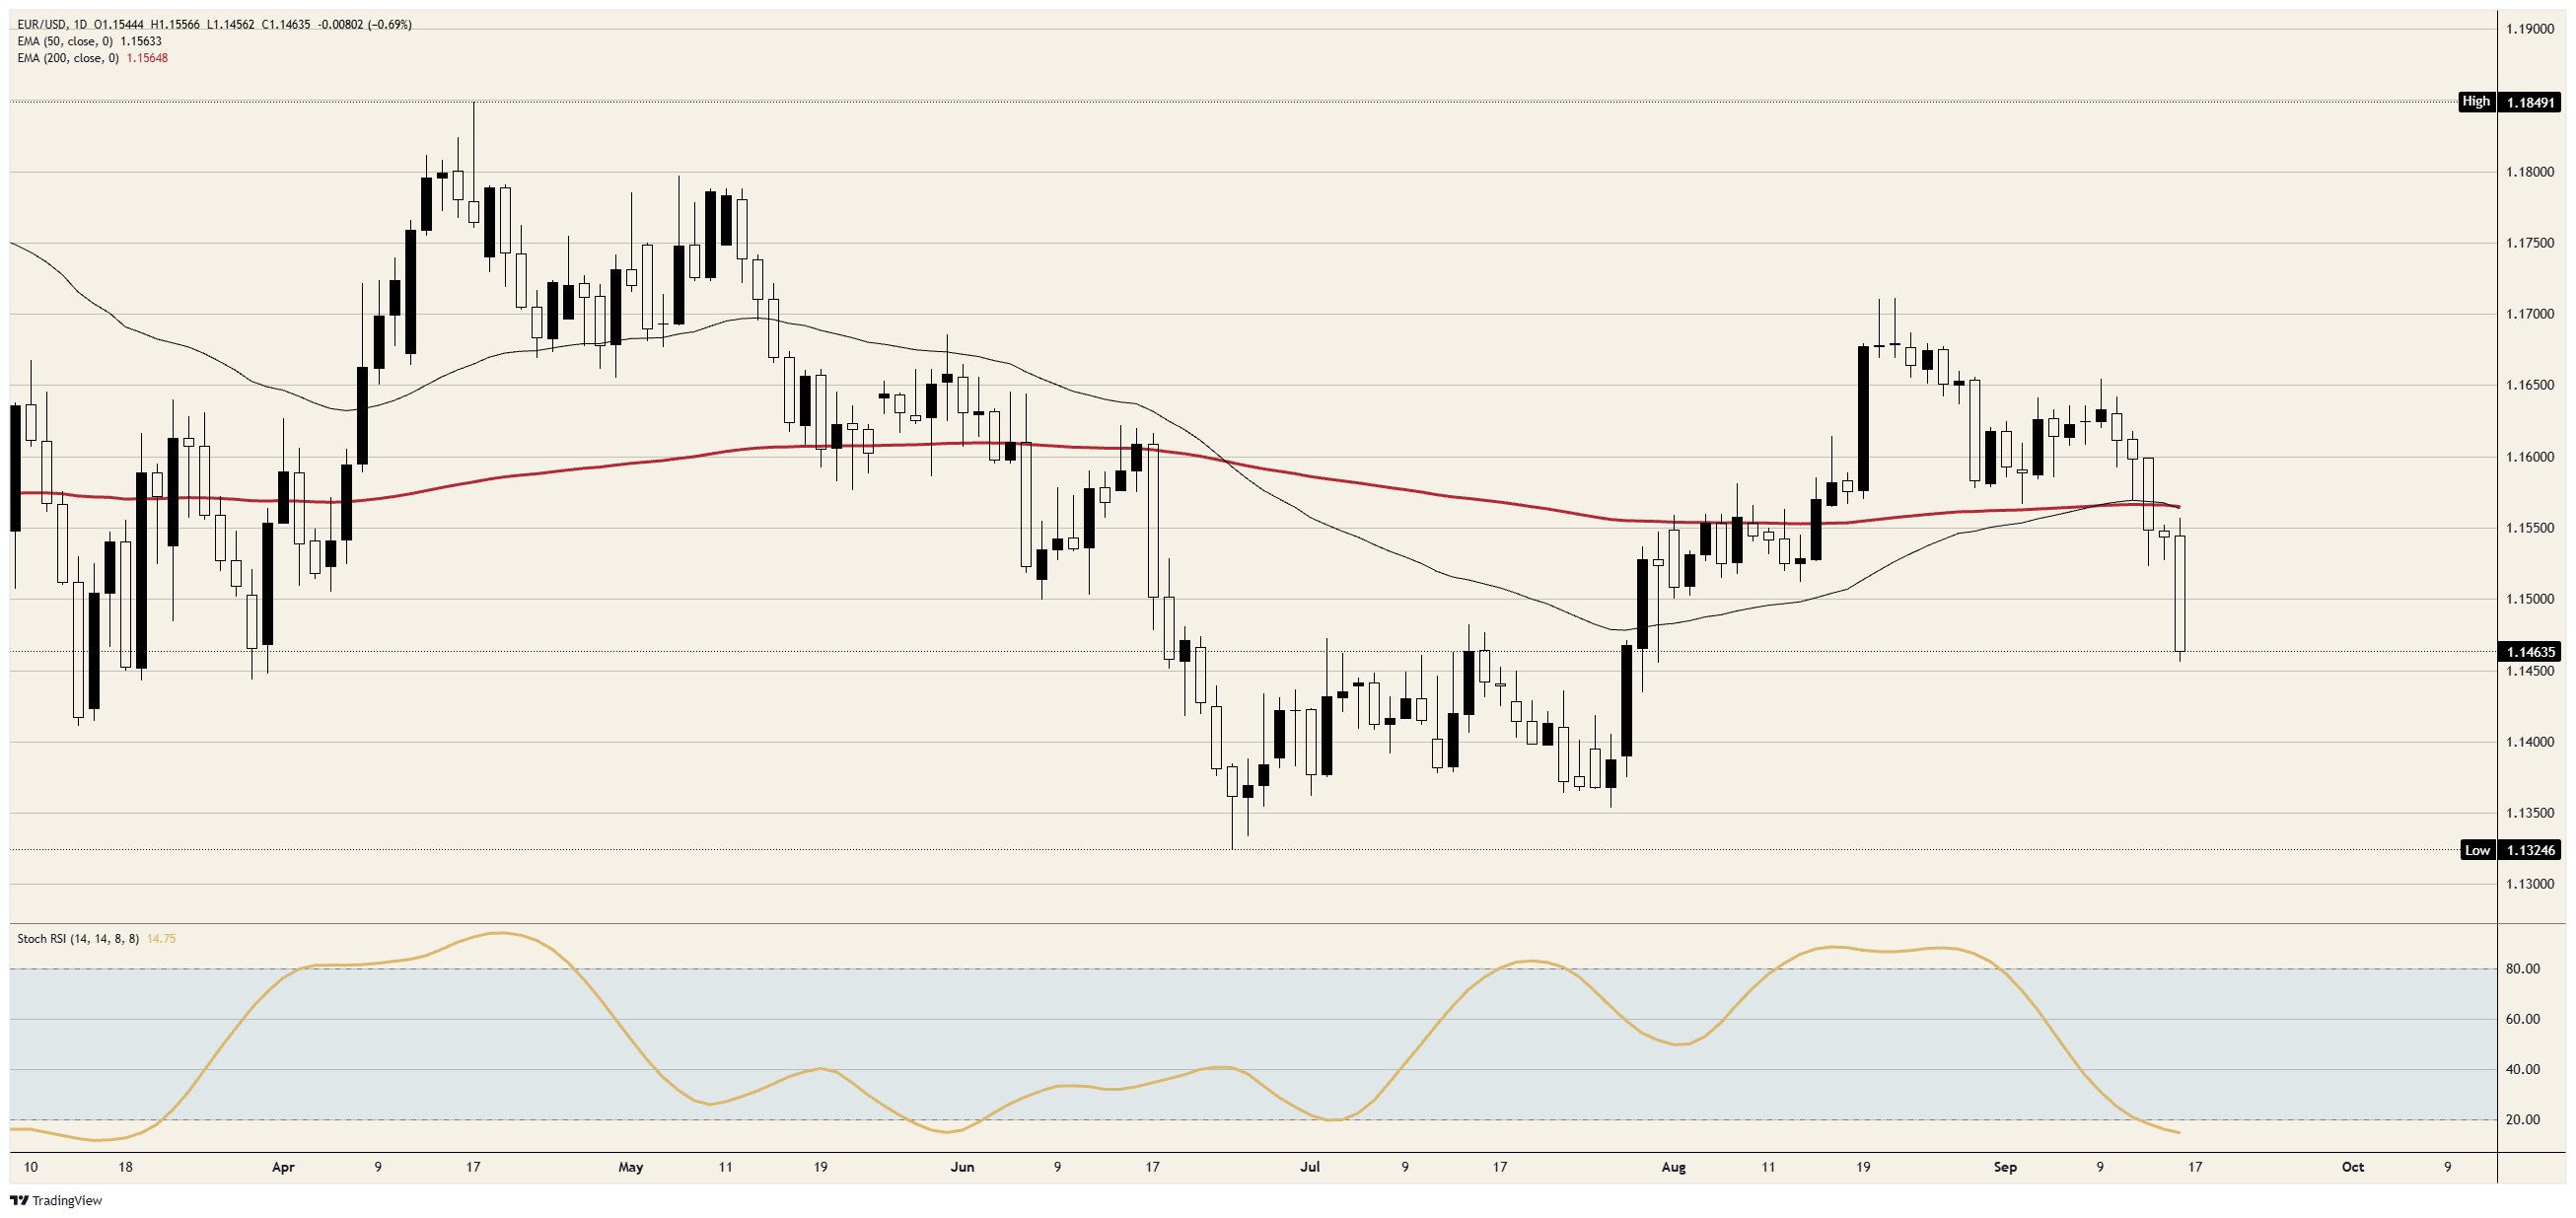
Die Europäische Zentralbank (EZB) erhöhte ihren Einlagenzins am 10. September auf 2,50%, und der Euro ist seitdem in jeder Sitzung gefallen. Die Fed hob ihren eigenen Zinssatz am Mittwoch um denselben Viertelpunkt auf 3,75-4,00% an, und der Rückgang des Tages war der stärkste der gesamten Serie. EUR/USD notiert knapp über 1,1450, unter beiden langfristigen Durchschnitten, auf denen es seit Anfang August nicht mehr war, und unter dem Niveau vor dem Sprung Mitte August, der die letzte Rally ausgelöst hatte.
Die EZB erhöhte die Zinsen zur Bekämpfung der Inflation, und ihre Währung fiel eine Woche lang
Beide Zentralbanken bewegten sich innerhalb von sieben Tagen um einen Viertelpunkt, sodass die Spanne zwischen dem Fed-Mittelpunkt von 3,875% und den 2,50% der EZB bei 1,375 Prozentpunkten liegt, genau wie vor beiden Sitzungen. Was die Fed am Mittwoch hinzufügte, war eine Prognose, wonach die US-Inflation erst 2029 wieder bei 2% liegen wird. Die eigene Prognose der EZB sieht die Inflation in der Eurozone im nächsten Jahr bei 2,5%. Zwei Zentralbanken werden also noch jahrelang über dem Ziel liegen, und diejenige, die 1,375 Prozentpunkte weniger zahlt, hat seit ihrer Straffung an jedem Tag eine Abwertung ihrer Währung erlebt. Fed-Chef Warsh fügte hinzu, dass ihn die Inflationszahlen des Sommers keine Verbesserung hätten erkennen lassen, was für einen Zentralbanker so ziemlich das Gegenteil eines Signals zum Stopp ist.
Die Inflationszahl vom Donnerstag ist eine Bestätigung, keine Entlastung
Die Inflation in der Eurozone für August wird am Donnerstag um 09:00 GMT veröffentlicht, allerdings handelt es sich um die endgültige Schätzung, wobei die Kernrate wie in der Schnellschätzung bei 2,4% erwartet wird. Bestätigungen bewegen die Währungen normalerweise nicht. EZB-Chefökonom Lane spricht am selben Tag um 07:00 GMT, und die nächste EZB-Sitzung ist am 29. Oktober, also in sechs Wochen, sodass für die eigene Zentralbank des Euro nichts ansteht, was den Zinssatz verändern könnte. Der tägliche Momentum-Indikator liegt bei 15, dem niedrigsten Stand seit Juni, was so weit ausgedehnt ist, dass irgendwann eine Erholung wahrscheinlich ist. Angesichts des Ausmaßes der letzten beiden Sitzungen müsste die Erholung jedoch bis 1,1500 reichen, um mehr als nur eine Pause zu sein.
Niveaus und Tendenz
Widerstand: 1,1500, dann der 50-Tage-Exponentielle Gleitende Durchschnitt (EMA) nahe 1,1550, den das Paar am Mittwoch durchbrochen hat, dann 1,1600.
Unterstützung: Das Tief vom Mittwoch knapp über 1,1450, dann 1,1400, dann die Basis von Anfang August nahe 1,1350.
Tendenz: Bärisch unter 1,1500. Das erste Ziel liegt bei 1,1400 und das zweite bei der Basis von Anfang August nahe 1,1350. Der tägliche Stochastische Relative Strength Index (Stoch RSI), ein Momentum-Indikator, liegt bei 15 und ist seit zwei Wochen gefallen, sodass die Bewegung ausgedehnt ist und eine Erholung auf 1,1500 daran nichts ändern würde. Ein täglicher Schlusskurs über 1,1600 beendet das bärische Szenario.
EUR/USD Tageschart
Euro - Häufig gestellte Fragen (FAQ)
Der Euro ist die Währung der 19 Länder der Europäischen Union, die zur Eurozone gehören. Nach dem US-Dollar ist er die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 machte er 31 % aller Devisentransaktionen aus, mit einem durchschnittlichen Tagesumsatz von über 2,2 Billionen US-Dollar pro Tag. Der EUR/USD ist das am meisten gehandelte Währungspaar der Welt und macht schätzungsweise 30 % aller Transaktionen aus. Es folgen der EUR/JPY mit 4 %, der EUR/GBP mit 3 % und der EUR/AUD mit 2 %.
Die Europäische Zentralbank (EZB) in Frankfurt, Deutschland, ist die Zentralbank der Eurozone. Sie legt die Zinssätze fest und steuert die Geldpolitik. Das Hauptziel der EZB ist die Preisstabilität, was entweder die Kontrolle der Inflation oder die Förderung des Wachstums bedeutet. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinssätze oder die Erwartung höherer Zinssätze stärken in der Regel den Euro und umgekehrt. Der EZB-Rat trifft geldpolitische Entscheidungen in acht Sitzungen pro Jahr. Diese werden von den Leitern der nationalen Zentralbanken der Eurozone und sechs ständigen Mitgliedern, darunter EZB-Präsidentin Christine Lagarde, getroffen.
Die Inflation in der Eurozone, gemessen am harmonisierten Verbraucherpreisindex (HVPI), ist ein entscheidender Faktor für den Euro. Übertrifft die Inflation die Erwartungen und das Ziel von 2 % der Europäischen Zentralbank (EZB), wird die EZB wahrscheinlich die Zinsen anheben müssen, um die Preisstabilität zu sichern. Höhere Zinsen im Vergleich zu anderen Währungsräumen machen den Euro attraktiver für globale Investoren und stärken somit die Währung.
Veröffentlichungen von Wirtschaftsdaten beeinflussen die Gesundheit der Wirtschaft und somit den Euro. Indikatoren wie das Bruttoinlandsprodukt (BIP), Einkaufsmanagerindizes (PMI), Beschäftigungszahlen und Konsumentenstimmung geben Hinweise auf die Entwicklung der gemeinsamen Währung. Eine starke Wirtschaft stützt den Euro, da sie ausländische Investitionen anzieht und möglicherweise die Europäische Zentralbank (EZB) zu Zinserhöhungen bewegt. Schwache Daten hingegen lassen den Euro oft fallen. Besonders relevant sind hierbei die Daten der vier größten Volkswirtschaften des Euroraums – Deutschland, Frankreich, Italien und Spanien –, die rund 75 % der Eurozonen-Wirtschaft ausmachen.
Ein entscheidender Faktor für den Euro ist die Handelsbilanz, die den Unterschied zwischen den Einnahmen aus Exporten und den Ausgaben für Importe eines Landes über einen bestimmten Zeitraum misst. Wenn ein Land gefragte Exportgüter herstellt, erhöht sich die Nachfrage nach seiner Währung, da ausländische Käufer diese Waren erwerben wollen. Eine positive Handelsbilanz stärkt somit den Euro, während ein Handelsdefizit die Währung unter Druck setzen kann.
Empfohlene Artikel


