


AMD-Umsatz 2027 dürfte um über 80 % wachsen, Aktie könnte in den nächsten 12 Monaten $700 ins Visier nehmen
TradingKey – Für AMD (AMD) haben sich die Wachstumsaussichten für 2027 deutlich verbessert. Den jüngsten Angaben des Unternehmens zufolge haben Kunden ihre Einsatzpläne für EPYC-Prozessoren und Instinct-Beschleuniger ausgeweitet. Zudem hat sich AMD weitere entscheidende Lieferkapazitäten gesichert und prognostiziert für 2027 eine Verdopplung des Serverumsatzes im Jahresvergleich.
CEO Lisa Su erwartet für 2027 ein Gesamtumsatzwachstum des Unternehmens von über 80 %, wobei das KI-Geschäft als Hauptwachstumstreiber fungieren soll.
Unterdessen könnte bei Nvidia (NVDA) der Rücktritt von CEO Jensen Huang Wettbewerbschancen für AMD eröffnen. In der Folge könnten Kunden die Diversifizierung ihrer KI-Chip-Lieferanten beschleunigen, und AMD ist gut positioniert, um mehr Aufträge und Marktanteile zu gewinnen; allerdings stellen das CUDA-Ökosystem und der Kundenstamm von Nvidia nach wie vor erhebliche Wettbewerbsvorteile dar.
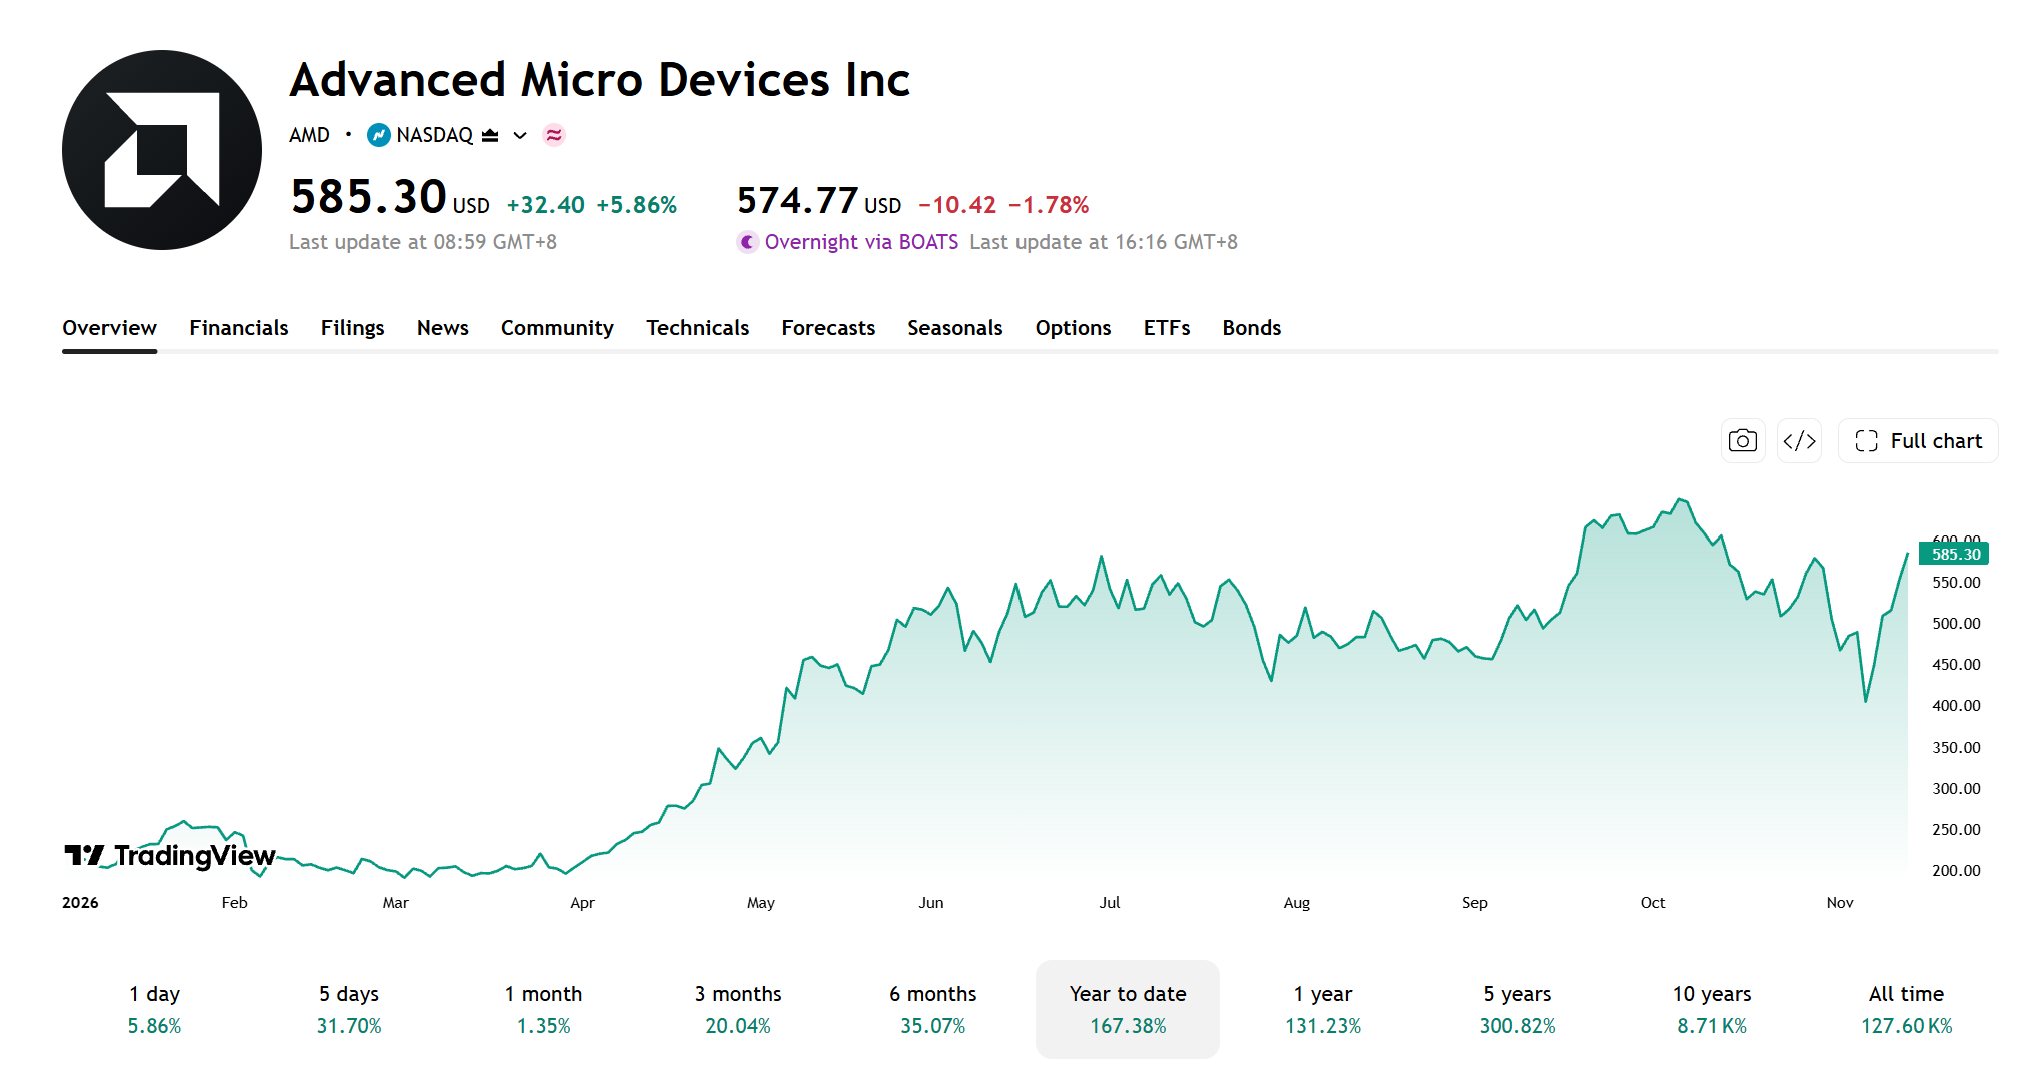
Die AMD-Aktie erholte sich nach einem vorangegangenen kräftigen Kurseinbruch deutlich und legte allein am 9. November um mehr als 13 % zu, womit sie sämtliche Verluste seit dem früheren steilen Rückgang wieder wettmachte. Zum Handelsschluss am 12. November notierte AMD bei 585,3 US-Dollar, rund 11,1 % unter ihrem 52-Wochen-Hoch von 658,52 US-Dollar.
Ob sich die kurzfristige Erholung als nachhaltig erweist und ob der Aktienkurs wichtige gleitende Durchschnitte durchbrechen kann, wird das Aufwärtspotenzial in den kommenden 12 Monaten beeinflussen.
[Quelle: TradingView]
KI-Geschäft beschleunigt Hochlauf, durchschnittliches Kursziel der Wall Street bei $657
Auf fundamentaler Ebene legte AMD am 3. November seine Finanzergebnisse für das dritte Quartal 2026 vor: Der Umsatz stieg im Jahresvergleich um 45 % auf 13,377 Milliarden US-Dollar, während der Data-Center-Umsatz im Vorjahresvergleich um 97 % auf 8,5 Milliarden US-Dollar emporschnellte.
Der Non-GAAP-Gewinn je Aktie (EPS) belief sich im dritten Quartal auf 2,09 US-Dollar, was einem Zuwachs von 74 % gegenüber dem Vorjahr entspricht. Für das vierte Quartal erwartet das Unternehmen einen Umsatz von rund 17 Milliarden US-Dollar (+/- 3 %) sowie eine Non-GAAP-Bruttomarge von etwa 55 %.
Für 2027 rechnet das Management mit einem Anstieg des Gesamtumsatzes von mehr als 80 % im Jahresvergleich, wobei das Segment Data Center über 80 % des Gesamtumsatzes ausmachen soll. Innerhalb dieses Bereichs dürfte sich der Umsatz mit EPYC-Server-CPUs im Jahresvergleich verdoppeln, während für die Data-Center-KI-Umsätze ein mehr als zweifaches Wachstum prognostiziert wird.
Produktlieferungen und die Bereitstellung bei Kunden sind für AMD entscheidend, um die eigenen Wachstumsziele zu erreichen. Das Unternehmen hat mit der Serienauslieferung der GPU Instinct MI455X begonnen, und Kunden wie Anthropic, Meta (META), Microsoft (MSFT), OpenAI und Oracle (ORCL) haben bereits ihre ersten Helios-Racks in Betrieb genommen.
Da Partner wie Lenovo, HPE, Dell und Super Micro Computer die Auslieferung entsprechender Systeme hochfahren, steht das KI-Infrastrukturgeschäft von AMD vor weiterem Wachstum. Sollten die Auslieferungen von KI-Beschleunigern und die Beschaffungen durch Kunden weiter zunehmen, dürfte der Ausbau des Data-Center-Geschäfts das Gewinnwachstum antreiben und den Aktienkurs stützen.
[Quelle: StockAnalysis]
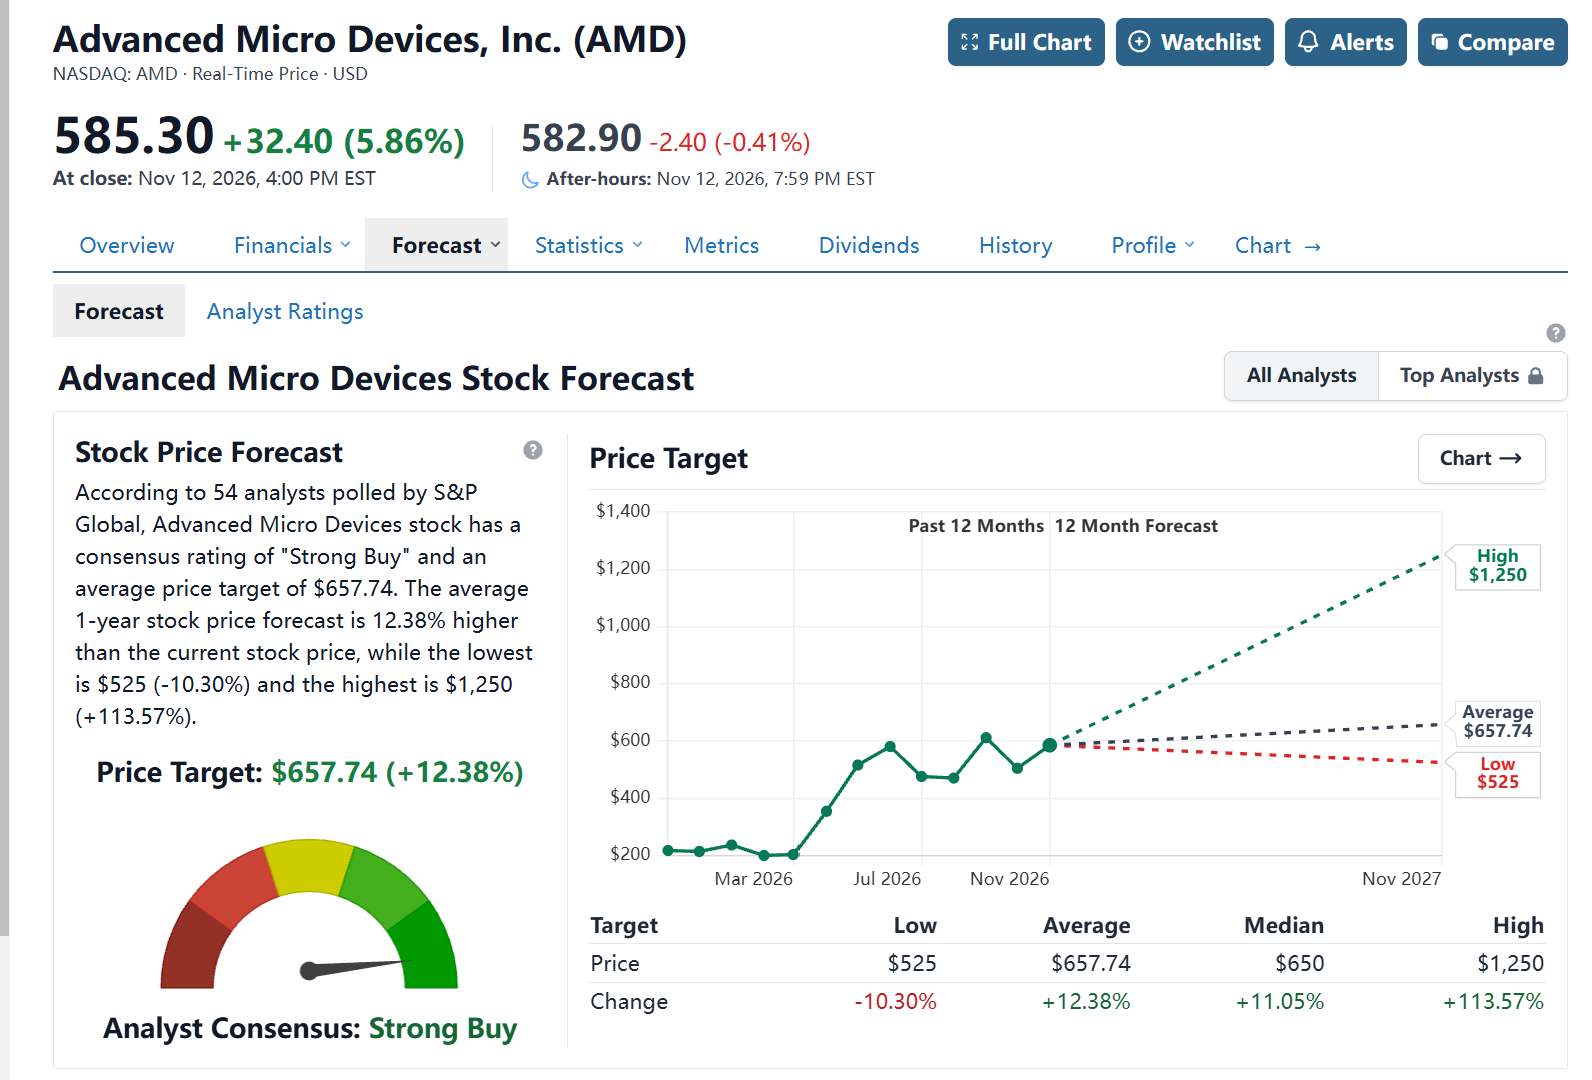
Auf institutioneller Seite lag das durchschnittliche Kursziel der 53 AMD beobachtenden Analysten laut StockAnalysis mit Stand vom 12. November bei 657,49 US-Dollar, was einem Aufwärtspotenzial von rund 12,38 % gegenüber dem Schlusskurs vom 12. November entspricht, bei einer Konsenseinstufung von „Strong Buy“.
Stifel hob das Kursziel am 4. November von 700 auf 725 US-Dollar an; Oppenheimer stufte die Aktie am 9. November von „Perform“ auf „Outperform“ mit einem Kursziel von 600 US-Dollar hoch, modelliert für das Data-Center-Segment im Jahr 2027 ein Umsatzwachstum von rund 135 % und geht davon aus, dass der Ausbau der Marktanteile bei Server-CPUs das Margenprofil verbessern wird.
Ausgehend vom Schlusskurs am 12. November von 585,30 US-Dollar implizieren die Kursziele der beiden Analysehäuser ein Aufwärtspotenzial von rund 23,9 % beziehungsweise 2,5 %.
AMD-Charttechnik festigt sich: Aktie vor Anstieg in Richtung 700 USD bis 2027
[Quelle: TradingView]
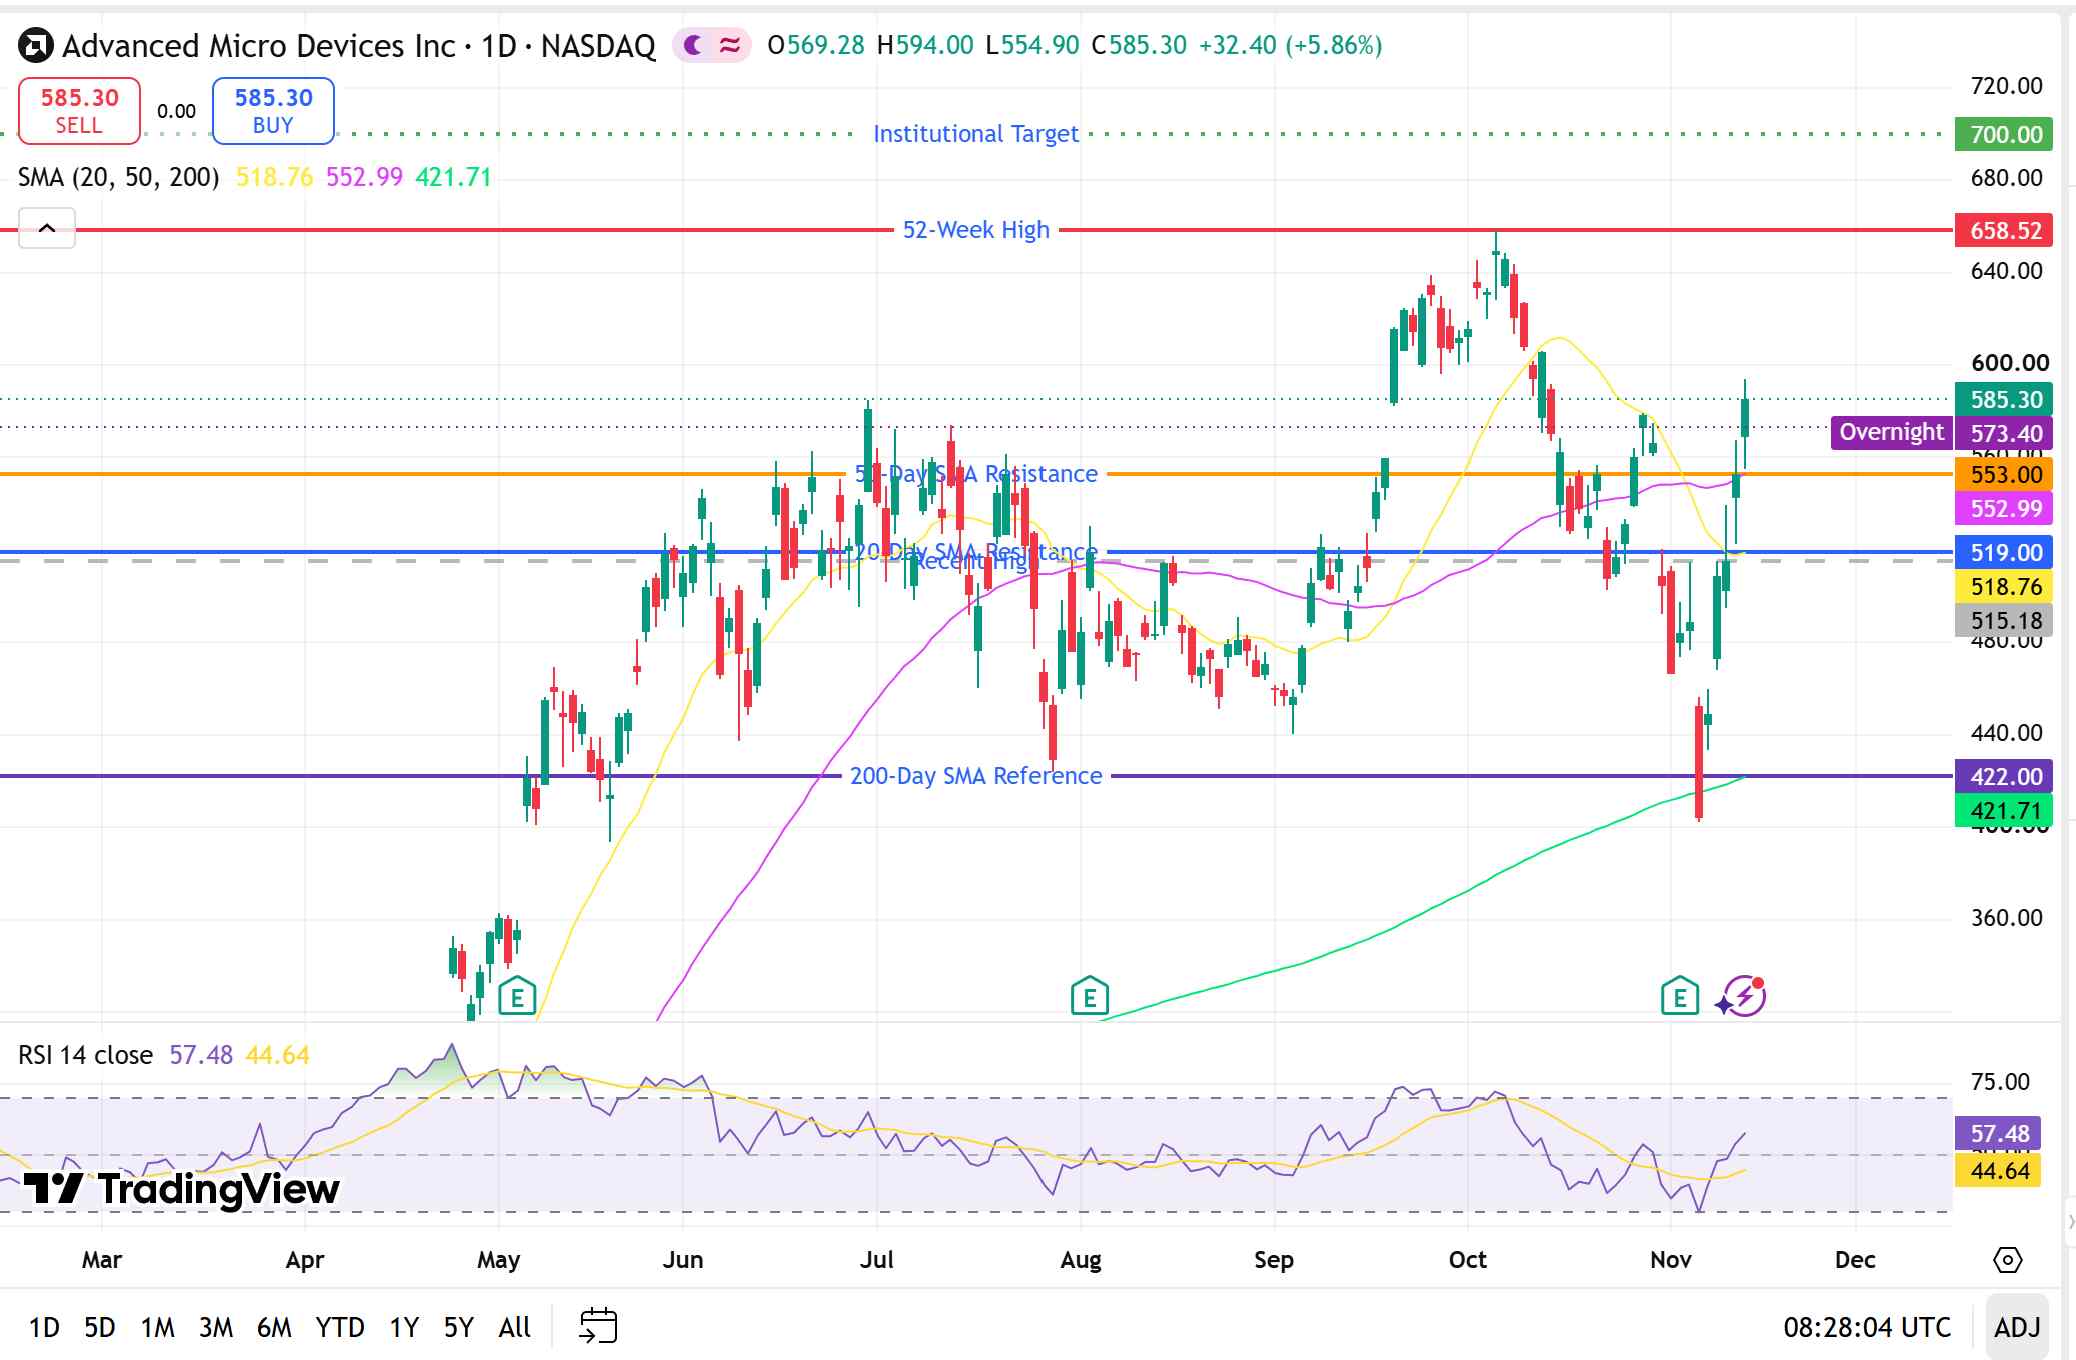
Zum Handelsschluss am 12. November (ET) notierte AMD bei 585,30 US-Dollar, ein Plus von 5,86 % an diesem Tag, nachdem im Tagesverlauf ein Hoch von 594 US-Dollar markiert worden war. Die Aktie hat ihre früheren Widerstandszonen von 515–523 US-Dollar und 548 US-Dollar entschlossen nach oben durchbrochen, verharrt jedoch weiterhin rund 11,1 % unter ihrem 52-Wochen-Hoch von 658,52 US-Dollar.
Parallel dazu haben sich die Momentum-Indikatoren verbessert. Der 14-Tage-RSI steht bei rund 57,5; er hat die 50er-Marke zurückerobert, verbleibt jedoch unter der traditionellen Überkauft-Schwelle von 70. Der Tages-MACD hat die Signallinie nach oben gekreuzt, verharrt jedoch unter der Nulllinie. Dies deutet auf ein zunehmendes Erholungsmomentum hin, wenngleich der mittelfristige Trend noch einer weiteren Bestätigung bedarf.
Auf der Volumenseite überstieg das tägliche Handelsvolumen an vier aufeinanderfolgenden Handelstagen vom 9. bis 12. November die Marke von 45 Millionen Aktien und erreichte am 12. November rund 55,41 Millionen Aktien. Die Erholung beschränkt sich somit nicht mehr nur auf einen eintägigen Volumensprung; nach den aufeinanderfolgenden schnellen Kursgewinnen sollte die Kaufunterstützung bei Rücksetzern jedoch weiterhin genau beobachtet werden.
Was die gleitenden Durchschnitte betrifft, liegen die einfachen 20-, 50- und 200-Tage-Linien bei rund 519, 553 beziehungsweise 422 US-Dollar, wobei sich die Aktie wieder über alle drei Linien geschoben hat. Allerdings verharrt der 50-Tage-Durchschnitt weiterhin über dem 20-Tage-Durchschnitt, was darauf hindeutet, dass die kurzfristige Erholung noch nicht vollständig in eine bullische Ausrichtung übergegangen ist.
Auf der Oberseite dient die Spanne von 594–600 US-Dollar als wichtigste kurzfristige Widerstandszone. Gelingt der Aktie unter hohem Volumen ein nachhaltiger Ausbruch nach oben, läge das nächste Kursziel bei rund 620 US-Dollar, gefolgt vom bisherigen Hoch bei 658,52 US-Dollar. Ein entscheidender Ausbruch über das vorherige Hoch würde die Marke von 700 US-Dollar in den Fokus rücken.
Auf der Unterseite stellt der Bereich von 550–555 US-Dollar die wichtigste Unterstützungszone dar, die den 50-Tage-Durchschnitt und das Intraday-Tief vom 12. November bei 554,90 US-Dollar umfasst. Fällt der Kurs auf Schlusskursbasis unter dieses Niveau, liegt die nächste zu beachtende Unterstützung bei 519–523 US-Dollar; kann diese Marke nicht gehalten werden, richtet sich die Aufmerksamkeit auf 495–500 US-Dollar.
Insgesamt hat sich AMD von Notierungen unterhalb wichtiger gleitender Durchschnitte wieder darüber erholt und damit sein technisches Bild im Vergleich zu zuvor deutlich aufgehellt. Eine Behauptung nahe der 550-US-Dollar-Marke und ein Durchbruch über 600 US-Dollar könnten den Weg für einen Anlauf auf 700 US-Dollar ebnen.
Empfohlene Artikel


