


Speicheraktien legen kräftig zu, Micron springt um 11 % laut Morgan Stanley nach Verbesserung des Chance-Risiko-Verhältnisses für Speicheraktien durch Bewertungsrücksetzer
TradingKey – Am 11. November US-Ostküstenzeit zogen Speicheraktien kräftig an: SanDisk (SNDK) stieg um 13,95 %, Micron Technology (MU) um 11,03 %, Seagate Technology (STX) um 9,94 %, SK Hynix (SKHY) um 9,40 % und Western Digital (WDC) um 7,50 %. Nach einem einmonatigen Rücksetzer ist Morgan Stanley der Ansicht, dass eine deutliche Divergenz zwischen den Aufträgen aus der Lieferkette und der Stimmung am Kapitalmarkt entstanden ist und dass der Bewertungsrückgang das Chance-Risiko-Verhältnis für Speicheraktien verbessert hat, wobei das Haus für Micron Technology und SanDisk besonders optimistisch gestimmt ist.
Morgan-Stanley-Analyst Joseph Moore wies darauf hin, dass die Visibilität im Geschäft mit KI-Infrastruktur nach wie vor außergewöhnlich hoch sei. Gespräche des Hauses mit Kunden zeigten, dass kapitalstarke Unternehmen fest an der Umsetzung mehrjähriger Investitionspläne festhalten und kontinuierlich neue Aufträge in bereits gebuchte Kapazitäten fließen. Selbst aufstrebende Cloud-Anbieter, die mit höheren Finanzierungskosten zu kämpfen haben, sehen sich mit Engpässen beim Angebot an Rechenkapazitäten konfrontiert.
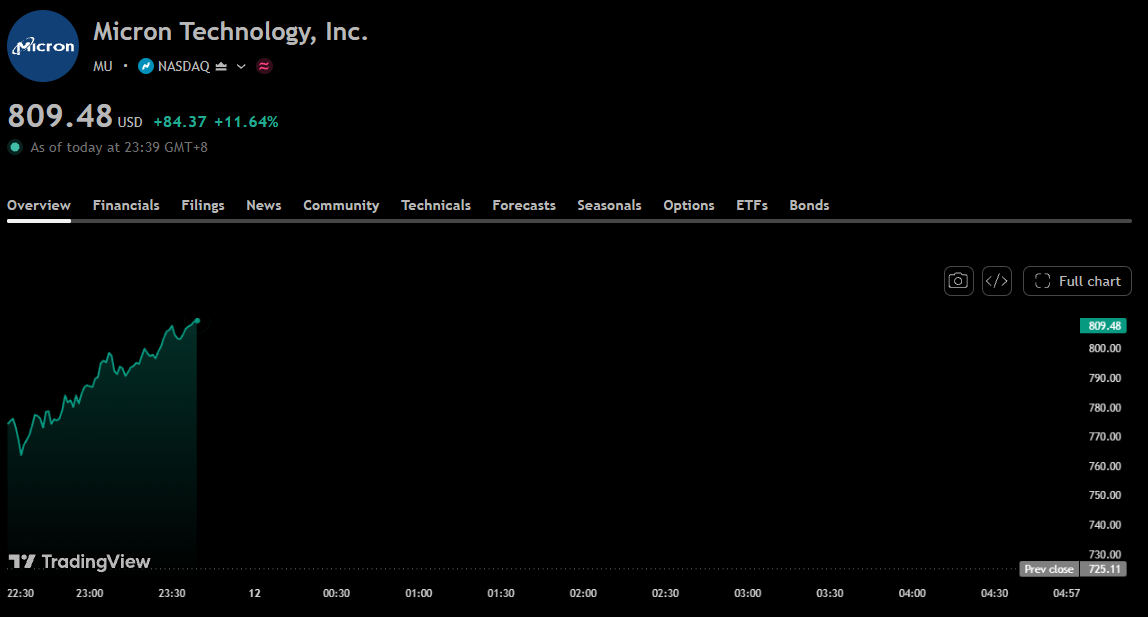
Aktienkurschart von Micron, Quelle: TradingView
Diese Rückmeldungen stützen die Nachfrage nach Speicherprodukten. Der fortlaufende Ausbau von KI-Servern und -Beschleunigern erfordert begleitende Arbeitsspeicher- und Massenspeicherkomponenten. Nach Beobachtung des Hauses wächst die Nutzung von KI-Rechen-Tokens weiterhin rasant, die gesamten damit verbundenen Ausgaben sind wieder auf historische Höchststände gestiegen und die Mietpreise für gängige GPUs bleiben relativ stabil. Zumindest gemessen an diesen Indikatoren haben sich die Marktsorgen bislang nicht zu einem breit angelegten Nachfragerückgang ausgeweitet.
Im Fokus des Marktes stehen derzeit vor allem Engpässe bei Grundstücken, Strom und Infrastruktur. Morgan Stanley räumt zwar ein, dass Verzögerungen beim Ausbau in US-Bundesstaaten wie Texas und Ohio lokale Beeinträchtigungen darstellen, geht jedoch davon aus, dass der zentrale Engpass bis 2027 weiterhin das Halbleiterangebot bleiben wird: Selbst auf bereits genehmigten Flächen fehlen den Kunden ausreichend Chips, um die Installationen abzuschließen. Unterdessen suchen die Unternehmen aktiv nach alternativen Standorten in anderen US-Bundesstaaten sowie außerhalb der USA.
Auf Grundlage dieser Einschätzung dürften Verzögerungen bei einzelnen Projekten eher den zeitlichen Ablauf von Ausrüstungslieferungen verschieben, als die Beschaffungsnachfrage gänzlich entfallen zu lassen. Ein gestaffelter Ausbau könnte zudem den Nachfragezyklus für vorgelagerte Zulieferer verlängern. Für Speicherhersteller kommt es entscheidend darauf an, ob Aufträge im Zuge der Projektanpassungen weiter ausgeführt werden und ob das Verhältnis von Angebot und Nachfrage über verschiedene Produktkategorien hinweg die durchschnittlichen Verkaufspreise und Gewinnmargen stützen kann.
Mit Blick auf die Allokation innerhalb der Teilsektoren stuft Morgan Stanley Speicher nach Rechenleistung als zweitbevorzugten Bereich ein und begründet dies damit, dass die Bewertungskomprimierung erhebliches Kurspotenzial geschaffen habe; dabei beurteilt das Haus Micron und SanDisk gleichermaßen positiv. Zudem merkte das Institut an, dass der in diesem Zyklus erwirtschaftete freie Cashflow für Aktienrückkäufe eingesetzt werde. Sollten die Unternehmen weiterhin Barmittel erwirtschaften und die Zahl der ausstehenden Aktien reduzieren, würde dies den Gewinn je Aktie sowie die Gesamtrendite für Aktionäre zusätzlich stützen.
Gleichwohl hält Morgan Stanley an einer Seitwärtsbewegung des Sektors als Basisszenario fest: Die kurzfristigen fundamentalen Geschäftsdaten federn die Aktienkurse nach unten ab, während die Stimmung am Kapitalmarkt und bauliche Engpässe eine Bewertungserholung nach oben begrenzen. Was diese These ernsthaft ins Wanken bringen könnte, wäre ein Beginn von Kürzungen bei den Beschaffungen durch Kunden, wodurch die aktuellen Gewinne einen zyklischen Höchststand markieren würden. Das Haus ist der Ansicht, dass die aktuellen Rückmeldungen aus der Lieferkette die Nachhaltigkeit der Nachfrage weiterhin stützen, und tendiert daher dazu, sich bei einer Annäherung des Sektors an das untere Ende der Handelsspanne offensiv zu positionieren. Künftig dürften die Auftragstrends, Verkaufspreise und die Cashflow-Entwicklung der Speicherhersteller darüber entscheiden, ob sich dieser Rücksetzer in eine Anlagechance verwandeln lässt.
Empfohlene Artikel


