


Rocket Lab bricht um über 6 % ein, da Rekordumsatz Gewinnrückgang nicht verschleiern kann und weiterer Rückgang um 30 % droht
TradingKey - Rocket Lab verfehlte die Gewinnerwartungen, woraufhin die Aktie um über 6 % einbrach; die technische Analyse warnt vor einem weiteren Abwärtsrisiko von potenziell 30 %.
Nach US-Börsenschluss am 9. November 2026 (ET) legte Rocket Lab (RKLB) seine Finanzergebnisse für das dritte Quartal (Q3) vor. Obwohl der Quartalsumsatz ein erneutes Rekordhoch erreichte, weitete sich der Verlust des Unternehmens, belastet durch sprunghaft gestiegene F&E-Ausgaben und Betriebskosten, weiter aus, was die RKLB-Aktie nachbörslich um über 6 % einbrechen ließ.
Dem veröffentlichten Finanzbericht zufolge erreichte der Q3-Umsatz von Rocket Lab 268 Millionen US-Dollar und übertraf damit die Markterwartungen von 257 bis 265 Millionen US-Dollar, womit im sechsten Quartal in Folge ein neuer Rekord beim Quartalsumsatz erzielt wurde. Allerdings lag der GAAP-Verlust je Aktie (EPS) bei 0,12 US-Dollar und fiel damit höher aus als die von Analysten erwarteten 0,07 US-Dollar, was eine deutliche Ausweitung gegenüber dem Verlust von 0,03 US-Dollar im gleichen Zeitraum 2025 darstellt.
Vor der Veröffentlichung der Geschäftszahlen notierte die Aktie von Rocket Lab bei einem Kurs-Umsatz-Verhältnis (KUV) von bis zu etwa 30 bis 38. Die Bewertung derart wachstumsstarker Technologieaktien hängt maßgeblich vom Zeitplan für die Eindämmung der Verluste und das Erreichen eines positiven Cashflows ab. Wenn der Verlust je Aktie die Erwartungen deutlich verfehlt und sich die Verluste im Jahresvergleich ausweiten, geraten hohe Bewertungsmultiplikatoren unweigerlich unter Abwärtsdruck.
Sollten die kurzfristige Risikoaversion und die Bewertungskorrektur anhalten, könnte der Aktienkurs – da sich bei 58 bis 60 US-Dollar ein starker technischer Widerstand gebildet hat – weiter die Spanne von 38 bis 42 US-Dollar testen und sich seinem 52-Wochen-Tief von 37,57 US-Dollar annähern, was einem potenziellen Rücksetzer von etwa 25 % bis 30 % gegenüber dem Niveau vor den Quartalszahlen entspricht.
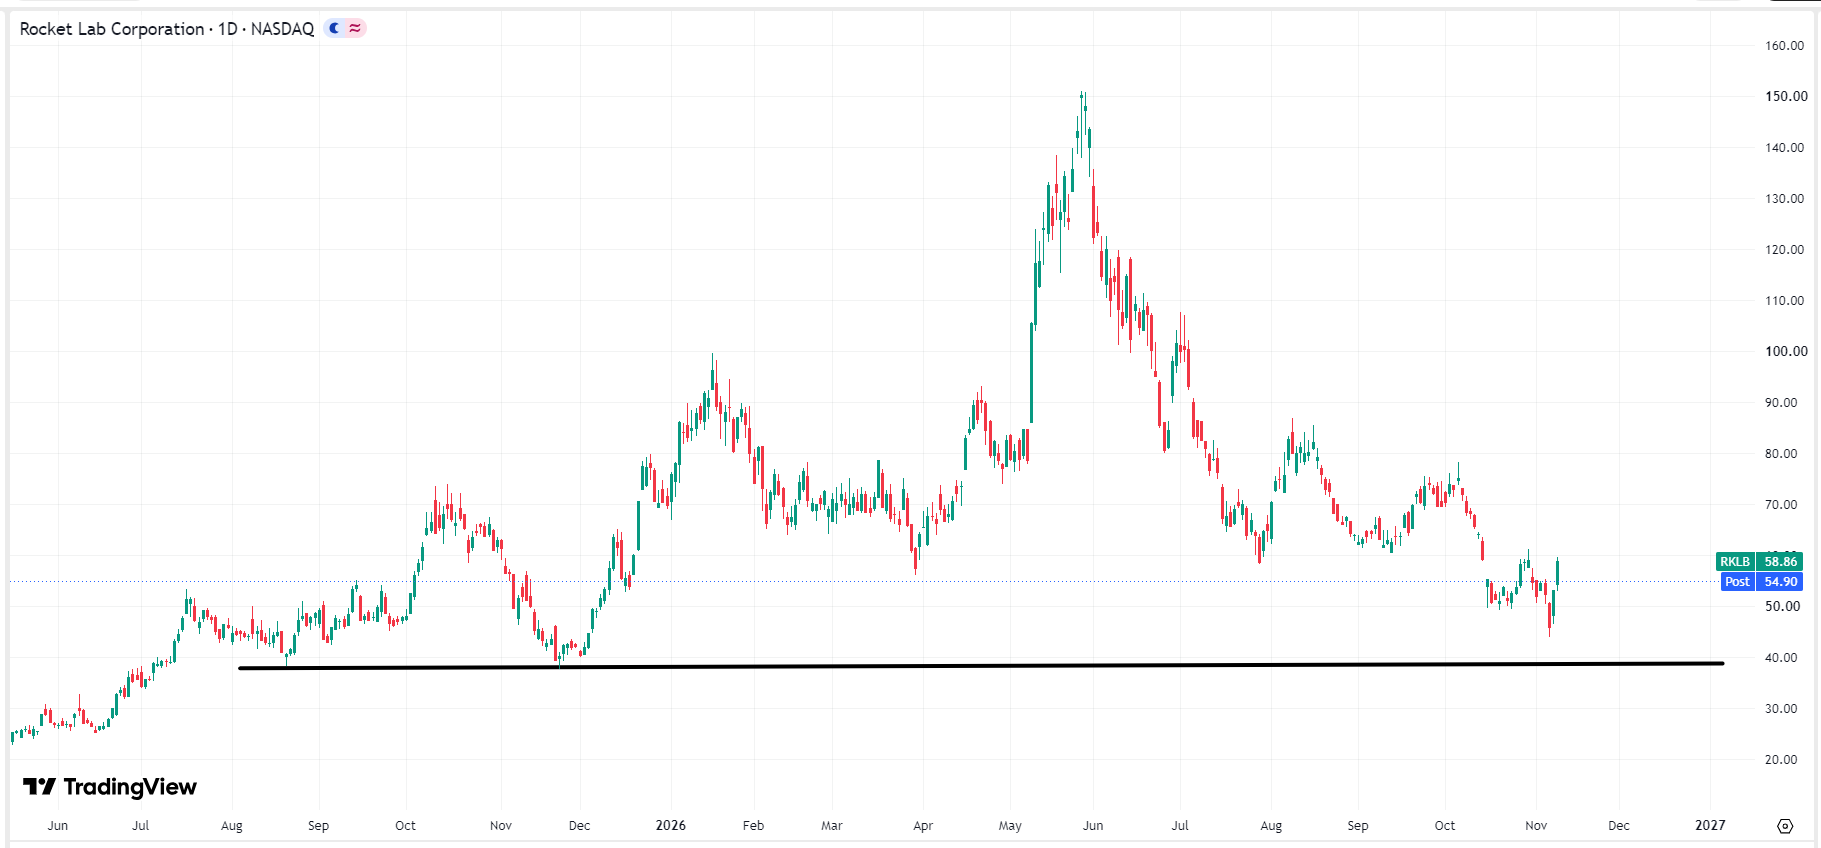 Aktienkurs-Chart von Rocket Lab, Quelle: TradingView
Als weltweit führendes privates Raumfahrtunternehmen mit der höchsten Erfolgsquote bei kommerziellen Starts abseits von SpaceX verfügt Rocket Lab dank seines Auftragsbestands von 3,6 Milliarden US-Dollar und des wachstumsstarken Geschäftsfelds Space Systems über einen soliden fundamentalen Burggraben, was ein Unterschreiten der Marke von 38 US-Dollar weniger wahrscheinlich macht. Sollte ein übermäßiger Ausverkauf am Markt die Aktie daher in die Nähe dieses Niveaus zurückwerfen, böte dies einen erstklassigen Einstiegspunkt für eine Dollar-Cost-Averaging-Strategie für Anleger, die den für 2027 geplanten Jungfernflug der Neutron-Rakete und die langfristige Vision der Weltraumwirtschaft optimistisch beurteilen.
Empfohlene Artikel


