


Aktienkursprognose für Marvell Technology: Morgan Stanley hält Ausverkauf für übertrieben, Aktie vor Erholung auf $163
TradingKey – Nachdem Marvell Technology (MRVL) die Übernahme von Lumentum (LITE) bekannt gegeben hatte, verzeichnete die Aktie einen kumulierten Rücksetzer von über 30 % und schloss am 2. November bei 171,41 US-Dollar. Hohe Übernahmekosten, eine Aktienverwässerung und ein langwieriger Zeitplan bis zum Vollzug haben die Anleger verunsichert, doch Morgan Stanley ist der Ansicht, dass der Ausverkauf am Markt übertrieben sein könnte.
Morgan Stanley merkt an, dass die Stärken von Marvell bei digitalen Signalprozessoren, Switch-Chips und kundenspezifischen Chips liegen, während Lumentum über seltene Kapazitäten in der Laserherstellung verfügt. Nach dem Zusammenschluss können die beiden Unternehmen gemeinsam Lichtquellen und Chips entwickeln, was die Qualifizierungszyklen bei Kunden verkürzt und den eigenen Produktwert pro optischer Verbindung erhöht. Die Übernahme trägt zudem dazu bei, die Versorgung mit kritischen Laserbauteilen zu sichern. Da Kunden aus dem Bereich KI-Rechenzentren zu stärker integrierten optischen Kommunikationslösungen übergehen, wird Marvell die Chance haben, mit einem umfassenderen Produktportfolio Aufträge zu gewinnen.
Die Bank wies zudem darauf hin, dass die knappe Laserversorgung die Rentabilität über die bisherigen langfristigen Ziele hinausgetrieben hat. Sollten neue Kapazitäten zu sinkenden Preisen führen, könnten die Gewinne selbst bei einem Umsatzwachstum hinter den im Transaktionspreis implizierten Erwartungen zurückbleiben. Darüber hinaus sind einige der derzeitigen DSP-Kunden von Marvell Konkurrenten von Lumentum, und das Risiko einer Kundenabwanderung nach dem Zusammenschluss könnte die Synergieeffekte aufzehren.
Insgesamt ist Morgan Stanley der Ansicht, dass der Ausverkauf am Markt übertrieben ist, und behält die Einstufung "Equal-Weight" sowie ein Kursziel von 300 US-Dollar bei.
Aus charttechnischer Sicht befindet sich Marvell nach aufeinanderfolgenden Abwärtsbrüchen derzeit in einer Abwärtstestphase. Die Aktie hat das 0,786-Fibonacci-Retracement-Niveau (bei rund 192,5 US-Dollar) nach unten durchbrochen und nähert sich ihrem bisherigen Tief von Ende Juli (162,90 US-Dollar). Das Hauptaugenmerk liegt nun darauf, ob dieses bisherige Tief Unterstützung bieten kann.
Obwohl sich die Aktie von ihren Intraday-Tiefs leicht erholt hat, muss sich erst noch eine klare Bodenbildung ausbilden. Der jüngste Rückgang hat die vorherige Konsolidierungsspanne nach unten durchbrochen, und ein geringerer Verlust in einer einzelnen Kerze reicht nicht aus, um das Ende der Korrektur zu signalisieren.
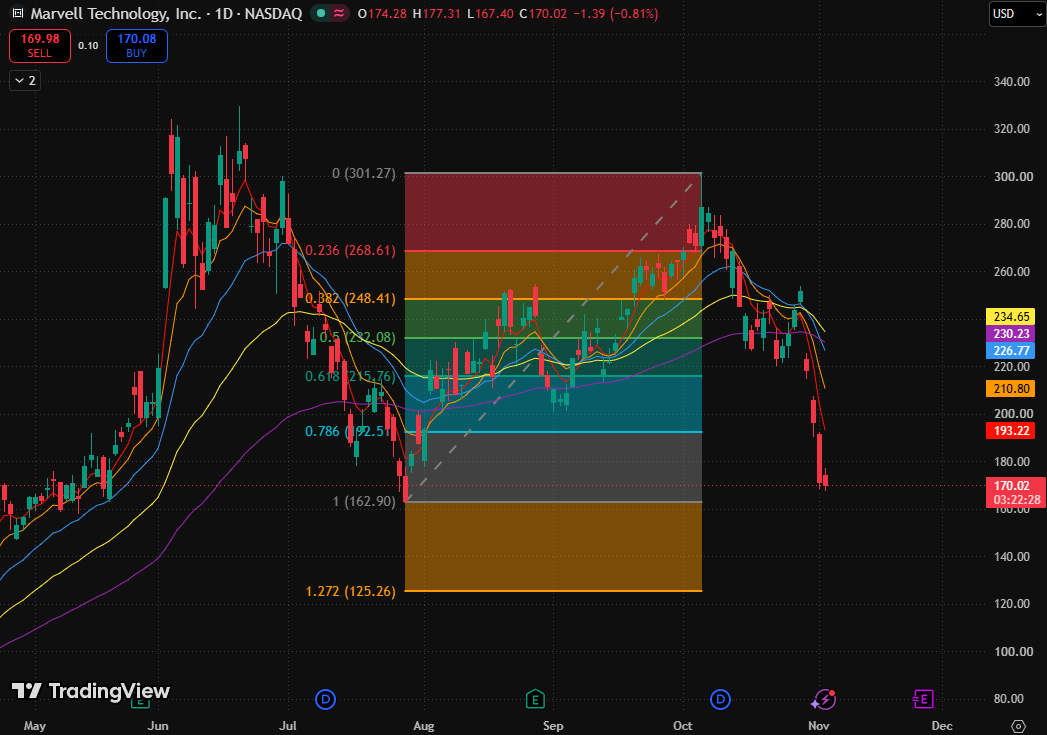
Tageschart der Marvell-Aktie, Quelle: TradingView
Obwohl die kurzfristigen gleitenden Durchschnitte nach unten divergieren und der kurzfristige Trend schwach bleibt, liegt der exponentielle gleitende 80-Tage-Durchschnitt leicht über dem exponentiellen gleitenden 160-Tage-Durchschnitt, exponentiellen gleitenden 160-Tage-Durchschnitt.
Die wesentliche Unterstützung nach unten liegt beim Tief von Ende Juli (162,90 US-Dollar). Wenn sich die Aktie über diesem Niveau hält, könnte sie eine technische Gegenbewegung einleiten, wobei die Kursziele in der Widerstandszone von 192,5 bis 193,46 US-Dollar liegen, die durch das 0,786-Fibonacci-Retracement-Niveau und den exponentiellen gleitenden 5-Tage-Durchschnitt gebildet wird. Fällt die Aktie unter 162,90 US-Dollar und schafft es bei einer Erholung nicht, dieses Niveau zurückzuerobern, wird sich die Abwärtsstruktur weiter verstärken.
Empfohlene Artikel


