


Netflix Q3-Ergebnisvorschau: Können Werbeeinnahmen das sinkende Nutzer-Engagement ausgleichen? Höchstes Wall-Street-Kursziel bei 135 $
TradingKey - Netflix (NFLX) wird seine Geschäftsergebnisse für das dritte Quartal 2026 am 20. Oktober nach US-Börsenschluss (US-Ostküstenzeit) veröffentlichen. Angesichts von Herausforderungen wie einer sinkenden Nutzungsdauer der Zuschauer, dem sich verschärfenden Wettbewerb um Inhalte und einem anhaltenden Kursrückgang beobachtet der Markt aufmerksam, ob der Streaming-Riese neue Wachstumstreiber finden kann.
Laut der zuvor veröffentlichten Prognose des Unternehmens rechnet Netflix für das dritte Quartal mit einem Umsatz von 12,86 Milliarden US-Dollar – ein Plus von 11,7 % gegenüber dem Vorjahr – bei einer operativen Marge von 33,2 %. Der Marktkonsens schätzt den Umsatz auf etwa 12,87 Milliarden US-Dollar und den Gewinn je Aktie auf rund 0,82 US-Dollar. Verglichen mit dem Umsatzwachstum von rund 13 % im zweiten Quartal könnte sich das Wachstum im dritten Quartal weiter verlangsamen, jedoch dürften die Umsatzbeiträge aus Preiserhöhungen die Ertragsentwicklung stützen.
Preiserhöhungen stützen Margen, während sich das Umsatzwachstum weiter verlangsamt
Ertragsseitig wird für Netflix im dritten Quartal weiterhin mit relativ soliden Ergebnissen gerechnet. Preisanpassungen, die zuvor in Märkten wie den USA, Mexiko und Spanien umgesetzt wurden, werden sich in diesem Quartal deutlicher im Umsatz widerspiegeln; zudem dürfte der im zweiten Quartal vom Unternehmen abgeschlossene Aktienrückkauf im Umfang von rund 4,7 Milliarden US-Dollar den Gewinn je Aktie etwas stützen.
Das prognostizierte Umsatzwachstum von rund 11,7 % wird jedoch unter dem des zweiten Quartals liegen und könnte den niedrigsten Stand für den gleichen Zeitraum seit knapp drei Jahren markieren. Dies deutet darauf hin, dass Netflix zwar weiterhin auf Preiserhöhungen, Werbung und die Skalierung der Abonnentenzahlen setzen kann, um ein zweistelliges Wachstum aufrechtzuerhalten, sein traditionelles Abonnementsgeschäft jedoch in eine reifere Phase eingetreten ist.
Unter diesen Umständen dürfte die operative Marge von 33,2 % mehr Aufmerksamkeit auf sich ziehen als die Umsatzzahlen. Erreicht oder übertrifft die Marge die Prognose, deutet dies darauf hin, dass Preiserhöhungen, Kostenkontrolle und Skaleneffekte weiterhin Wirkung zeigen; basiert das Gewinnwachstum hingegen primär auf Stellenstreichungen und Ausgabenkürzungen, während sich die Zuschauernachfrage weiter abschwächt, könnte der Markt hinterfragen, ob diese Verbesserung nachhaltig ist.
Netflix hat vor Kurzem den Abbau von rund 1.000 Stellen angekündigt, was etwa 6 % der weltweiten Gesamtbelegschaft entspricht, und vollzieht damit die größte Welle an Personalanpassungen des Unternehmens seit 2022. Der Stellenabbau betrifft hauptsächlich Bereiche wie Produkt, Technologie, Recht und Personalwesen, was die anhaltende Ressourcenumschichtung des Managements und eine weitere Verlagerung des operativen Fokus auf Rentabilität, Effizienz und Kerninhalte widerspiegelt.
Werbewachstum und Sehdauer im Tauziehen
Da die Abonnentenbasis zunehmend reift, entwickelt sich das Werbegeschäft zur wichtigsten neuen Einnahmequelle von Netflix. Der Markt erwartet, dass die Werbeeinnahmen des Unternehmens im Jahr 2026 rund 3 Milliarden US-Dollar erreichen und sich damit gegenüber dem Vorjahr verdoppeln werden. Der Ausbau der Upfront-Werbeverkäufe, die Optimierung programmatischer Einkaufstools sowie eine wachsende Abonnentenbasis bei werbefinanzierten Tarifen stützen diese Zielsetzung.
Allerdings hängt es letztlich von der Sehdauer der Nutzer ab, ob die Werbeeinnahmen ihr Wachstum aufrechterhalten können. Wenn die Nutzungshäufigkeit der Plattform sinkt, werden auch das Werbeinventar und der Werbewert, die Netflix verkaufen kann, begrenzt. Schätzungen externer Marktforschungsinstitute zufolge verbrachten Netflix-Abonnenten im ersten Halbjahr 2026 durchschnittlich etwa 49 Stunden pro Monat mit dem Ansehen von Inhalten, was deutlich unter den 66 Stunden im gleichen Zeitraum des Jahres 2023 liegt; im selben Zeitraum stieg die gesamte Sehdauer auf der Plattform nur um etwa 2 %.
Auch in reiferen Märkten geraten die Nutzerkennzahlen zunehmend unter Druck. Daten von Drittanbieter-Apps zeigen, dass die Abwanderungsrate der Netflix-Abonnenten in den USA im dritten Quartal im Jahresvergleich um 16,6 % gestiegen ist, während die App-Downloads in den USA und Kanada um etwa 20 % zurückgingen. Obwohl Netflix insgesamt weiterhin eine niedrige Kündigungsrate und eine riesige globale Abonnentenbasis aufweist, wird die Kluft zwischen Abonnentenzahlen und Nutzer-Engagement zu einem Thema, das Anleger bei der Bewertung des Werbegeschäfts nicht ignorieren können.
Netflix steht nicht mehr nur im Wettbewerb mit traditionellen Streaming-Plattformen wie Disney+ und Amazon Prime Video; auch YouTube, TikTok und andere von Creatoren erstellte Kurzvideo-Inhalte konkurrieren um die Zeit der Nutzer. Im Vergleich zu teuren Serien und Filmen werden Inhalte dieser Art schneller aktualisiert und in größerer Fülle angeboten, was das Investitionsmodell von Netflix in Eigenproduktionen vor eine Herausforderung stellt.
Live-Programme sind daher für das Management auf der Suche nach neuer Sehnachfrage zu einer wichtigen Ausrichtung geworden. Netflix baut Sportübertragungen und Live-Entertainment-Inhalte aus und hat sich die Übertragungsrechte für die Weltmeisterschaft 2030 in Spanien und Andorra gesichert. Allerdings sind Live-Inhalte in der Regel mit hohen Lizenzkosten verbunden und tragen derzeit nur begrenzt zur gesamten Sehdauer bei. Das Management muss beweisen, dass das Abonnentenwachstum, die Werbeeinnahmen und die Strahlkraft der Marke durch Live-Übertragungen ausreichen, um die entsprechenden Investitionen zu decken, anstatt lediglich kurzfristiges Aufsehen zu erregen.
Content-Team restrukturiert sich, während durchschnittliches Wall-Street-Kursziel sinkt
Vor dem Hintergrund der nachlassenden Nutzerbindung strukturiert Netflix auch seine Führungsebene im Content-Management um. Bela Bajaria, die lange Zeit das globale Content-Geschäft leitete, tritt zurück, und der ehemalige Manager von Disney und Fox, Peter Rice, wird am 26. Oktober die Position des Chief Content Officer übernehmen; Dan Lin, Leiter der Filmsparte, hat das Unternehmen in der Folge ebenfalls verlassen. Rice wird vorübergehend die Filmabteilung leiten und gleichzeitig das enorme globale Content-Budget von Netflix verwalten.
Diese Reihe von Veränderungen deutet darauf hin, dass Netflix die Trefferquote seiner Content-Investitionen erhöhen und erneut populäre Titel schaffen möchte, die kontinuierlich für hohe Sehdauern sorgen. Das Unternehmen reduziert die Ressourcenallokation für schwach performende Projekte und prüft zugleich Kinostarts, Live-Sport, Podcasts sowie alternative Veröffentlichungsmodelle für Serien. Ob diese Strategien das Engagement jedoch nachhaltig verbessern können, muss sich erst über mehrere Quartale hinweg erweisen.
Die Kapitalmärkte haben einen Teil dieser Sorgen bereits eingepreist, sodass die Netflix-Aktie zuletzt bei knapp 70 US-Dollar notierte – mehr als 40 % unter ihrem 52-Wochen-Hoch. Vor dem Hintergrund sinkender Sehdauern, Stellenstreichungen und der Restrukturierung des Content-Teams rechnet der Optionsmarkt nach den Quartalszahlen mit Kursschwankungen von fast 10 %.
Auch an der Wall Street ist man hinsichtlich Netflix gespalten.
Nach Daten von TipRanks liegt das durchschnittliche 12-Monats-Kursziel der Analysten bei etwa 87,91 US-Dollar, mit einer Höchstschätzung von 125 US-Dollar und einer Tiefstschätzung von 57 US-Dollar. Einige Finanzinstitute sind der Ansicht, dass Werbemonetarisierung, Preiserhöhungen und Margenverbesserungen nach wie vor eine Erholung des Aktienkurses antreiben können, während zurückhaltendere Analysten befürchten, dass eine sinkende Attraktivität des Content-Angebots das Abonnentenwachstum und die Preismacht allmählich schwächen wird.
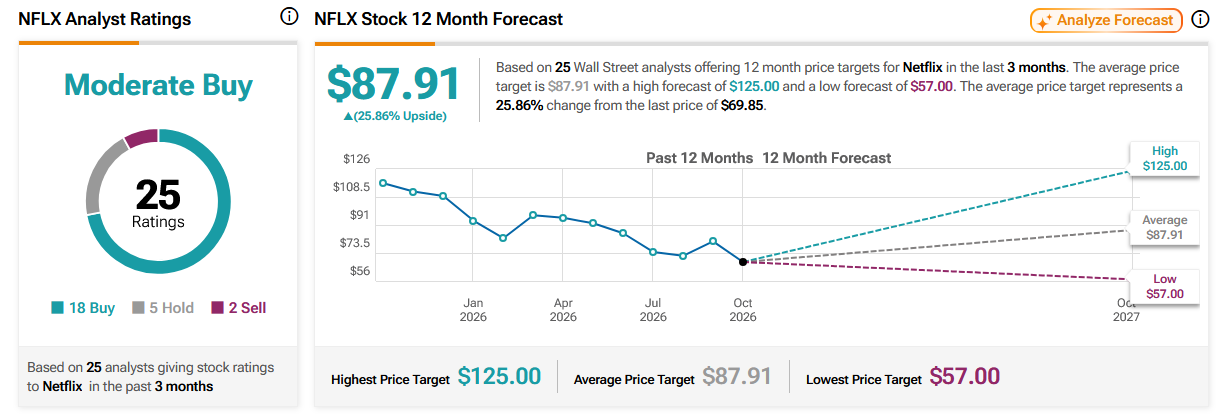
Quelle: TipRanks
Empfohlene Artikel


