


Wird die Fed im Oktober erneut die Zinsen anheben? Dot-Plot-Median deutet auf eine weitere Zinsanhebung in diesem Jahr hin
TradingKey – Am 16. September ET hob die US-Notenbank Federal Reserve die Zielspanne für den Leitzins um 25 Basispunkte auf 3,75 % bis 4,00 % an, was ihre erste Zinserhöhung seit Juli 2023 markiert.
Stand Redaktionsschluss am 17. September liegt die Wahrscheinlichkeit, dass die Zinsen im Oktober unverändert bleiben, laut dem „FedWatch“-Tool der CME bei etwa 49,1 %, während die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte bei rund 50,9 % liegt, was zeigt, dass der Markt hinsichtlich des geldpolitischen Kurses im Oktober weiterhin deutlich gespalten ist.
Nach der Bekanntgabe des Zinsentscheids der Fed im September schätzte der Futures-Markt die Wahrscheinlichkeit für eine Beibehaltung der aktuellen Zinsspanne bis zum Jahresende auf etwa 13 %, die Wahrscheinlichkeit für eine zusätzliche Zinserhöhung um 25 Basispunkte auf fast 52 % und die Wahrscheinlichkeit für eine Erhöhung um insgesamt 50 Basispunkte auf über 35 %. Darauf basierend liegt die Wahrscheinlichkeit für mindestens eine weitere Zinserhöhung bis zum Ende der Dezember-Sitzung bei rund 87 %.
Der neueste Dot Plot zeigt, dass der Median des Leitzinses für Ende 2026 bei 4,1 % liegt, was einer weiteren Zinserhöhung um 25 Basispunkte im Jahresverlauf entspricht. Der Futures-Markt und der Dot Plot stimmen beim Pfad weiterer Zinserhöhungen in diesem Jahr weitgehend überein, allerdings räumt der Markt zwei kumulierten Zinserhöhungen weiterhin eine Wahrscheinlichkeit von über 35 % ein.
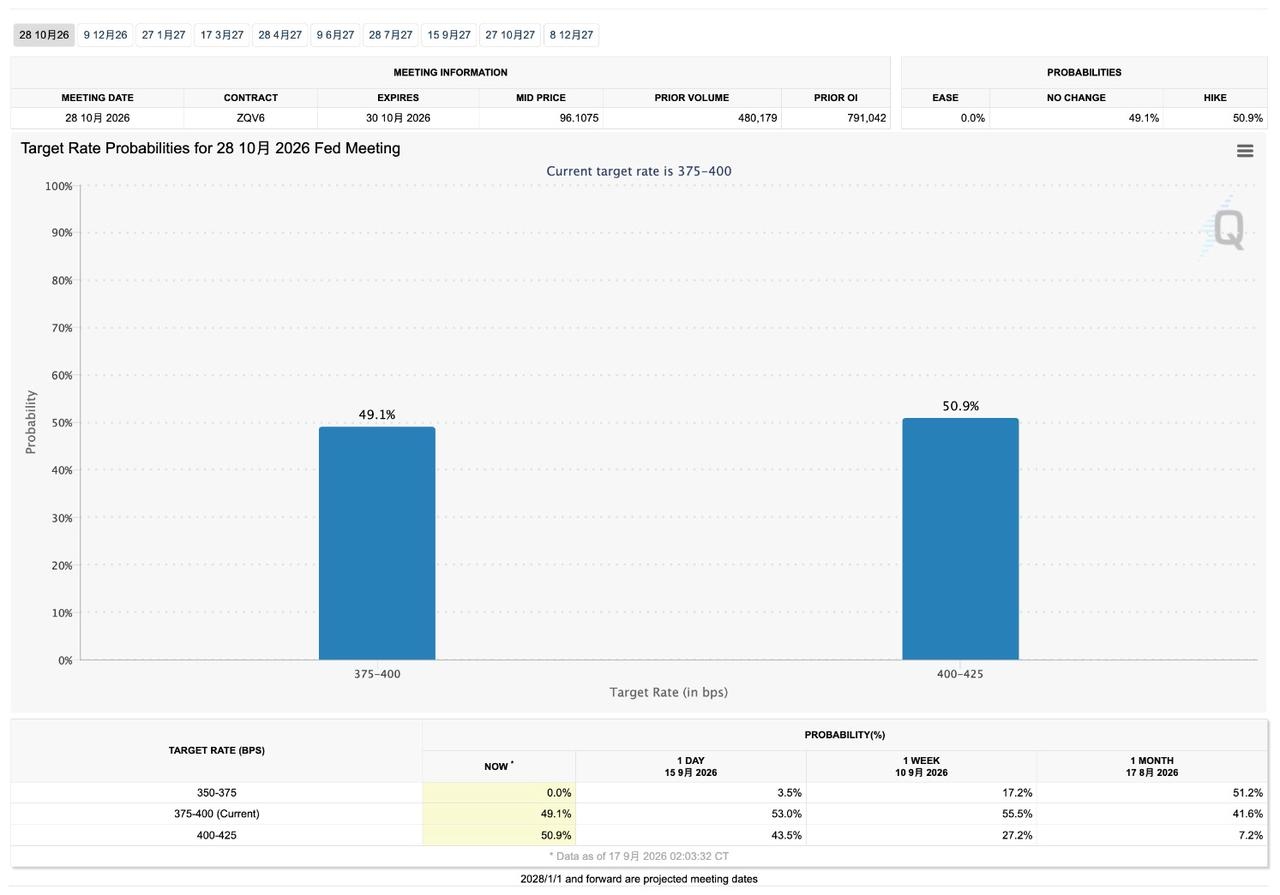
[Quelle: CME]
Warum der Dotplot auf weitere Zinserhöhungen in diesem Jahr hindeutet
Das Dot Plot der US-Notenbank Fed vom September zeigte, dass der Median der Leitzinsprognose für Ende 2026 von den im Juni projizierten 3,8 % auf 4,1 % stieg, was einer weiteren Zinserhöhung um 25 Basispunkte in diesem Jahr entspricht.
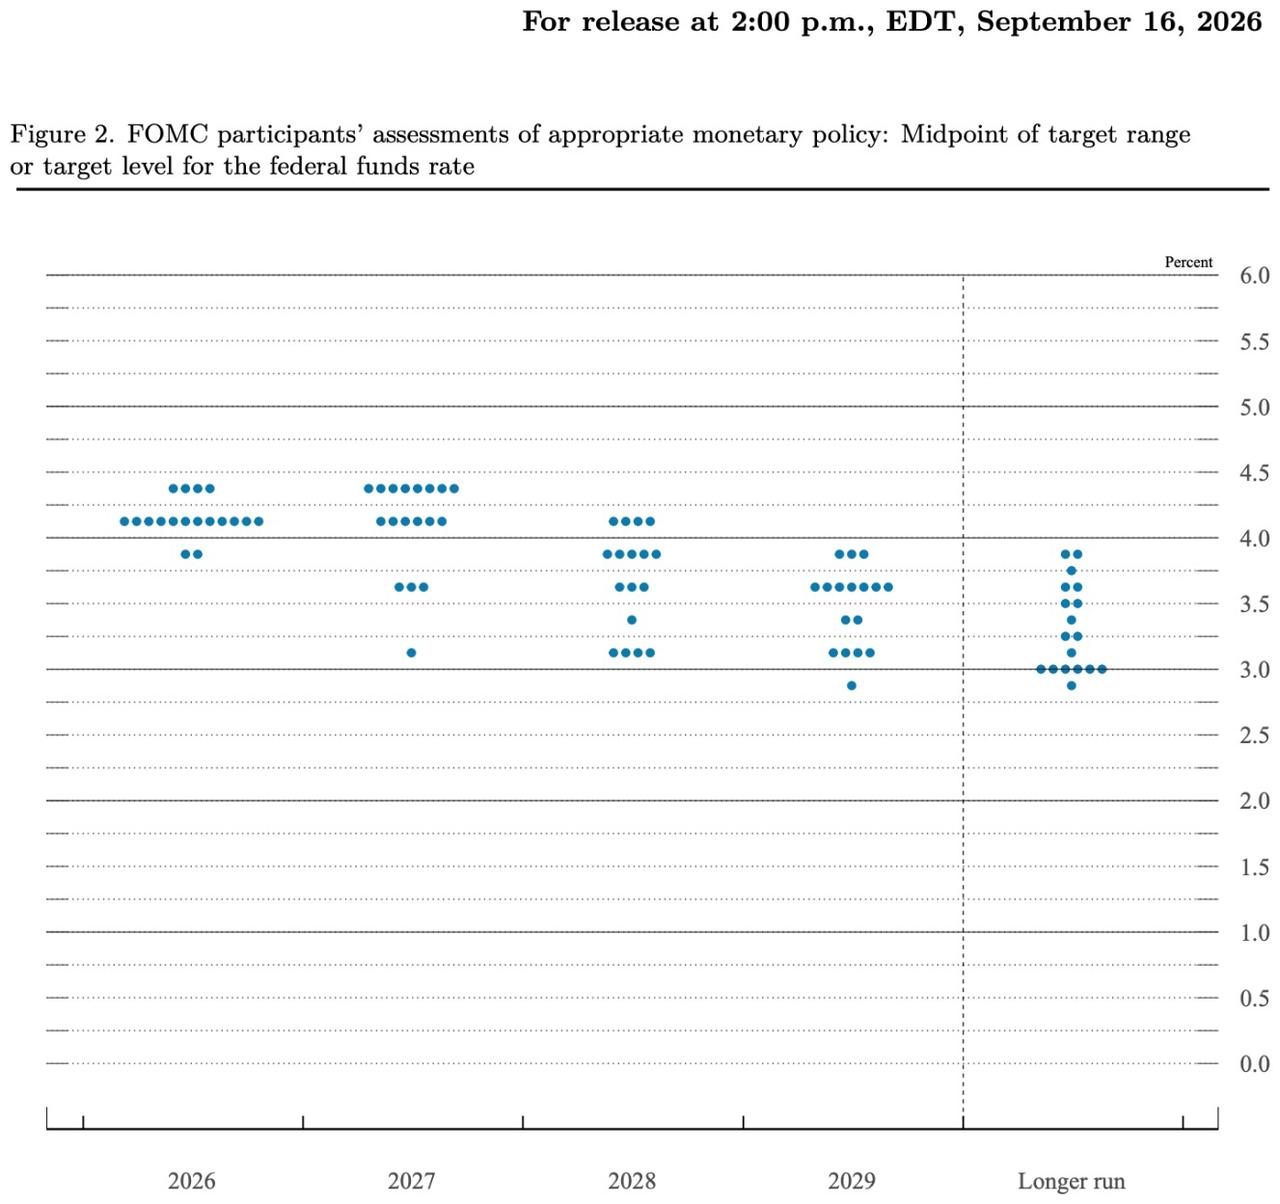
[Quelle: federalreserve.gov]
Von den 18 Währungshütern, die Zinsprognosen abgaben, erwarteten 12, dass der Mittelwert der Zinsspanne Ende 2026 bei 4,125 % liegen würde, was einer weiteren Zinserhöhung um 25 Basispunkte entspricht; 4 erwarteten einen Anstieg auf 4,375 %, was einer weiteren Erhöhung um 50 Basispunkte entspricht; und die verbleibenden 2 erwarteten, dass der Zins auf dem aktuellen Niveau bleibt. Demnach erwarten 16 Währungshüter mindestens eine weitere Zinserhöhung in diesem Jahr.
Der Median des Leitzinses für 2027 wurde ebenfalls von 3,6 % auf 4,1 % nach oben korrigiert, was darauf hindeutet, dass die meisten Währungshüter davon ausgehen, dass die Zinsen im nächsten Jahr auf einem erhöhten Niveau bleiben werden.
In den am 16. September veröffentlichten gesamtwirtschaftlichen Projektionen (Summary of Economic Projections) hob die US-Notenbank ihre Medianprognose für das reale BIP-Wachstum im Jahr 2026 von 2,2 % auf 2,3 % an und senkte die durchschnittliche Arbeitslosenquote für das vierte Quartal von 4,3 % auf 4,1 %; die Prognosen für die PCE-Inflation und die PCE-Kerninflation wurden von 3,6 % bzw. 3,3 % auf 3,7 % bzw. 3,4 % nach oben korrigiert.
Dabei werden sowohl die BIP- als auch die Inflationszahlen auf der Grundlage der Veränderungen vom vierten Quartal 2025 zum vierten Quartal 2026 berechnet. Verbesserungen bei den Konjunktur- und Beschäftigungsprognosen verschaffen mehr Spielraum für eine weitere Straffung der Geldpolitik, während die Aufwärtskorrektur der Inflationsprognosen das Argument für weitere Zinserhöhungen im Laufe des Jahres stärkt.
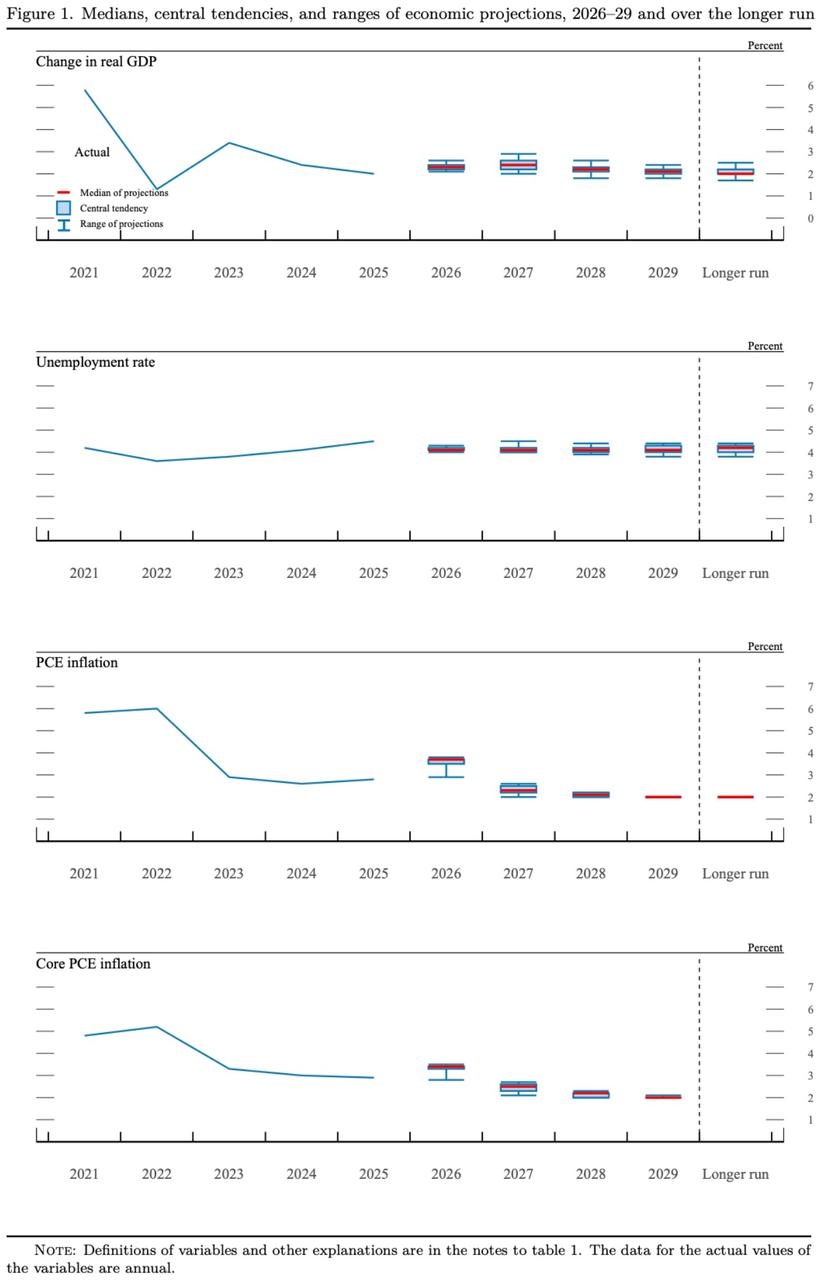
[Quelle: federalreserve.gov]
Warum die Märkte hinsichtlich einer Zinserhöhung im Oktober gespalten bleiben
Der Dot-Plot spiegelt die Projektionen der Fed-Vertreter hinsichtlich des angemessenen Zinsniveaus zum Jahresende wider und bezieht sich nicht auf bestimmte Sitzungen. Die Fed wird im weiteren Jahresverlauf am 28. Oktober und am 9. Dezember ihre Zinsentscheidungen bekannt geben, und die im Dot-Plot dargestellte zusätzliche Zinserhöhung könnte auf einer dieser beiden Sitzungen umgesetzt werden.
Der Hauptstreitpunkt am Markt ist, ob die Fed ihre Geldpolitik nach einer Zinserhöhung im September in aufeinanderfolgenden Sitzungen straffen oder vor weiteren Schritten zusätzliche Wirtschaftsdaten abwarten wird. Vor der Oktober-Sitzung werden in den USA die PCE-Inflation für August, die Beschäftigtenzahlen außerhalb der Landwirtschaft für September sowie die VPI-Daten für September veröffentlicht; zudem fließen Ölpreise, Inflationserwartungen und Finanzbedingungen in die geldpolitischen Erwägungen ein. Anhaltender Inflationsdruck und eine weiterhin starke Entwicklung am Arbeitsmarkt könnten die Wahrscheinlichkeit einer Zinserhöhung im Oktober erhöhen, während eine Abkühlung wichtiger Indikatoren den nächsten Schritt in den Dezember verschieben könnte.
Fed-Chef Kevin Warsh legte sich auf der Pressekonferenz weder hinsichtlich des Zeitpunkts noch der Anzahl nachfolgender Zinserhöhungen fest. Er betonte die Notwendigkeit, breitere Wirtschafts- und Inflationstrends zu beobachten, und vermied es, den geldpolitischen Kurs auf der Grundlage eines einzelnen Monatsdatenpunkts festzulegen.
Wie sich die Politikerwartungen für Oktober auf die Märkte auswirken werden?
Am Tag des September-Zinsentscheids der Fed stiegen die Renditen zweijähriger und zehnjähriger US-Staatsanleihen im Gleichschritt. Am 16. September kletterte die zweijährige Rendite um 6,5 Basispunkte auf 4,725 % und erreichte damit ein neues Hoch seit dem 2. Juli 2024; die zehnjährige Rendite stieg um 0,8 Basispunkte auf 5,003 % und verbuchte ihren höchsten Stand seit dem 19. Juli 2007.
Die Renditebewegungen zeigen, dass der Markt das Risiko nachfolgender Zinserhöhungen bewertet. Sollte die Wahrscheinlichkeit einer Zinserhöhung im Oktober weiter steigen, könnten die kurzfristigen US-Anleiherenditen und der US-Dollar weiter zulegen.
Der US-Dollar-Index stieg am Tag des Zinsentscheids um rund 0,64 % und schloss nahe 100,25. Ein stärkere Dollar dämpft die in Dollar umgerechneten Auslandserträge multinationaler Konzerne und erhöht den Druck durch US-Dollar-Schulden in den Schwellenländern.
Der Aktienmarkt reagierte ebenfalls auf die Verschiebung des Zinspfads nach oben. Der Dow Jones Industrial Average fiel um 1,21 %, der S&P 500 Index gab um 0,45 % nach, der Nasdaq Composite Index verharrte nahezu unverändert und der Russell 2000 Index verlor rund 0,4 %. Höhere Zinsen belasten im Allgemeinen die Aktienbewertungen, wodurch hoch bewertete Unternehmen sowie kleine und mittlere Unternehmen, die auf Fremdfinanzierung angewiesen sind, empfindlicher reagieren.
Nach der Veröffentlichung des Fed-Entscheids kehrten die Gold-Futures ihre Tagesgewinne um und fielen kurzzeitig auf nahezu 4.253 US-Dollar pro Unze. Sollten der US-Dollar und die US-Anleiherenditen weiter steigen, könnten die Goldpreise weiter unter Druck geraten.
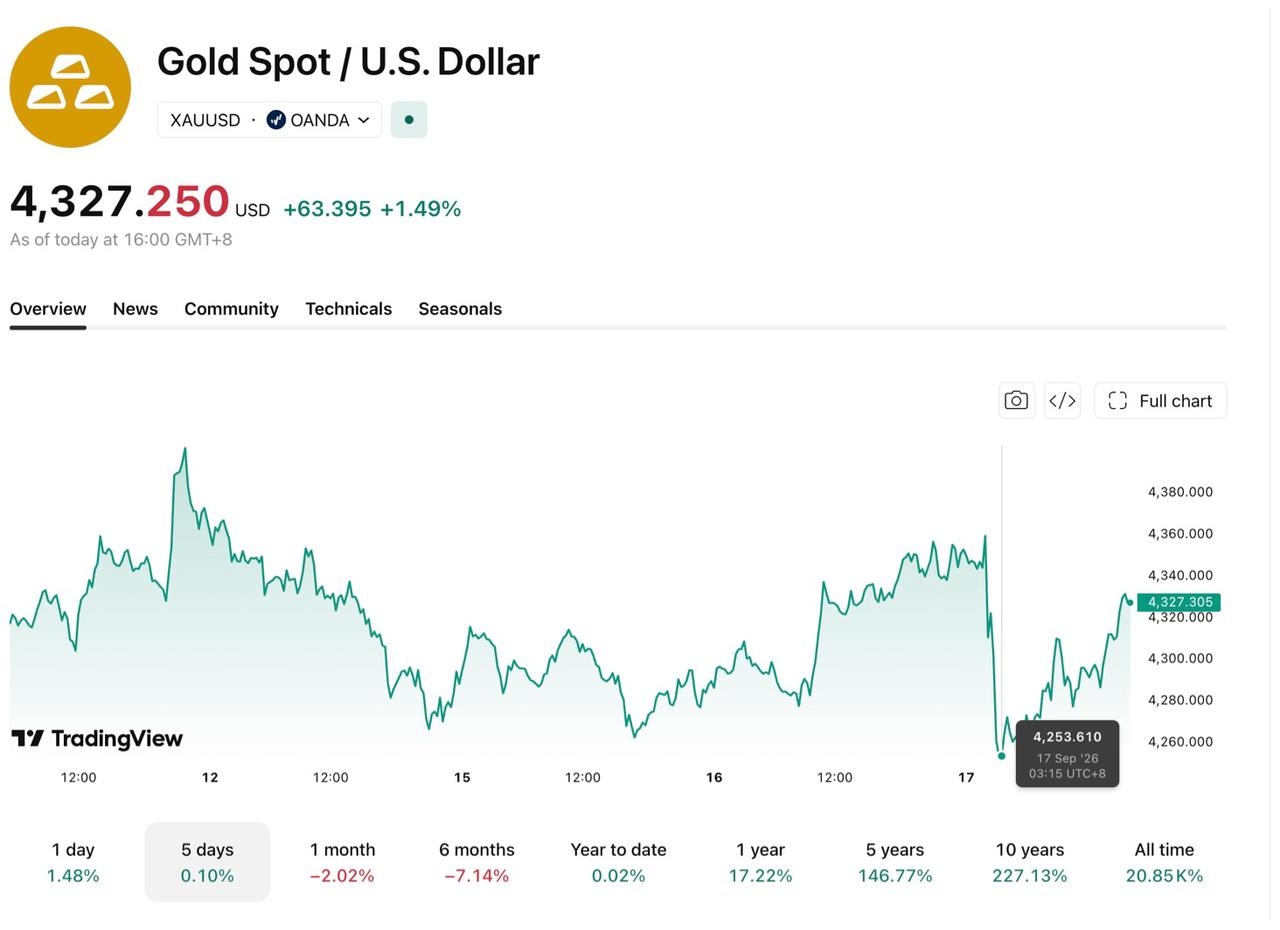
[Quelle: TradingView]
Der Immobilienmarkt war bereits vor dieser Zinserhöhung mit hohen Finanzierungskosten konfrontiert. In der Woche zum 11. September stieg der durchschnittliche Vertragssatz für eine 30-jährige festverzinsliche Hypothek in den USA auf 6,97 %, den höchsten Stand seit Mai 2025. Die Hypothekenanträge fielen in dieser Woche im Vergleich zur Vorwoche um 4,1 %, wobei die Anträge auf Umschuldung um 9 % einbrachen.
Im Vorfeld der Oktober-Sitzung werden die Federal-Funds-Futures die Wahrscheinlichkeit einer Zinserhöhung am Markt widerspiegeln, und auch die Renditen zweijähriger US-Staatsanleihen sowie der US-Dollar-Index werden sich an den geldpolitischen Erwartungen ausrichten. Sollten der Kern-PCE im August, die Nonfarm Payrolls im September und der Kern-VPI im September weiterhin eine erhöhte Inflation und einen robusten Arbeitsmarkt aufzeigen, könnte der Markt die Wahrscheinlichkeit einer Zinserhöhung im Oktober erhöhen; sich abkühlende Daten könnten die Erwartungen hingegen in Richtung Dezember verschieben.
Empfohlene Artikel


