


Der japanische Yen bewegt sich kaum, da ein stellvertretender Gouverneur der Bank of Japan die Inflationsrisiken hervorhebt
- USD/JPY bewegt sich kaum nahe 158,00, da BoJ-Vizegouverneur Himino Inflationsrisiken signalisiert.
- Japans Kerninflation liegt seit sieben Monaten unter 2%, trotz zwei BoJ-Zinserhöhungen.
- Der für Donnerstag erwartete Kern-VPI für September wird nach 1,7% auf 2,1% prognostiziert.
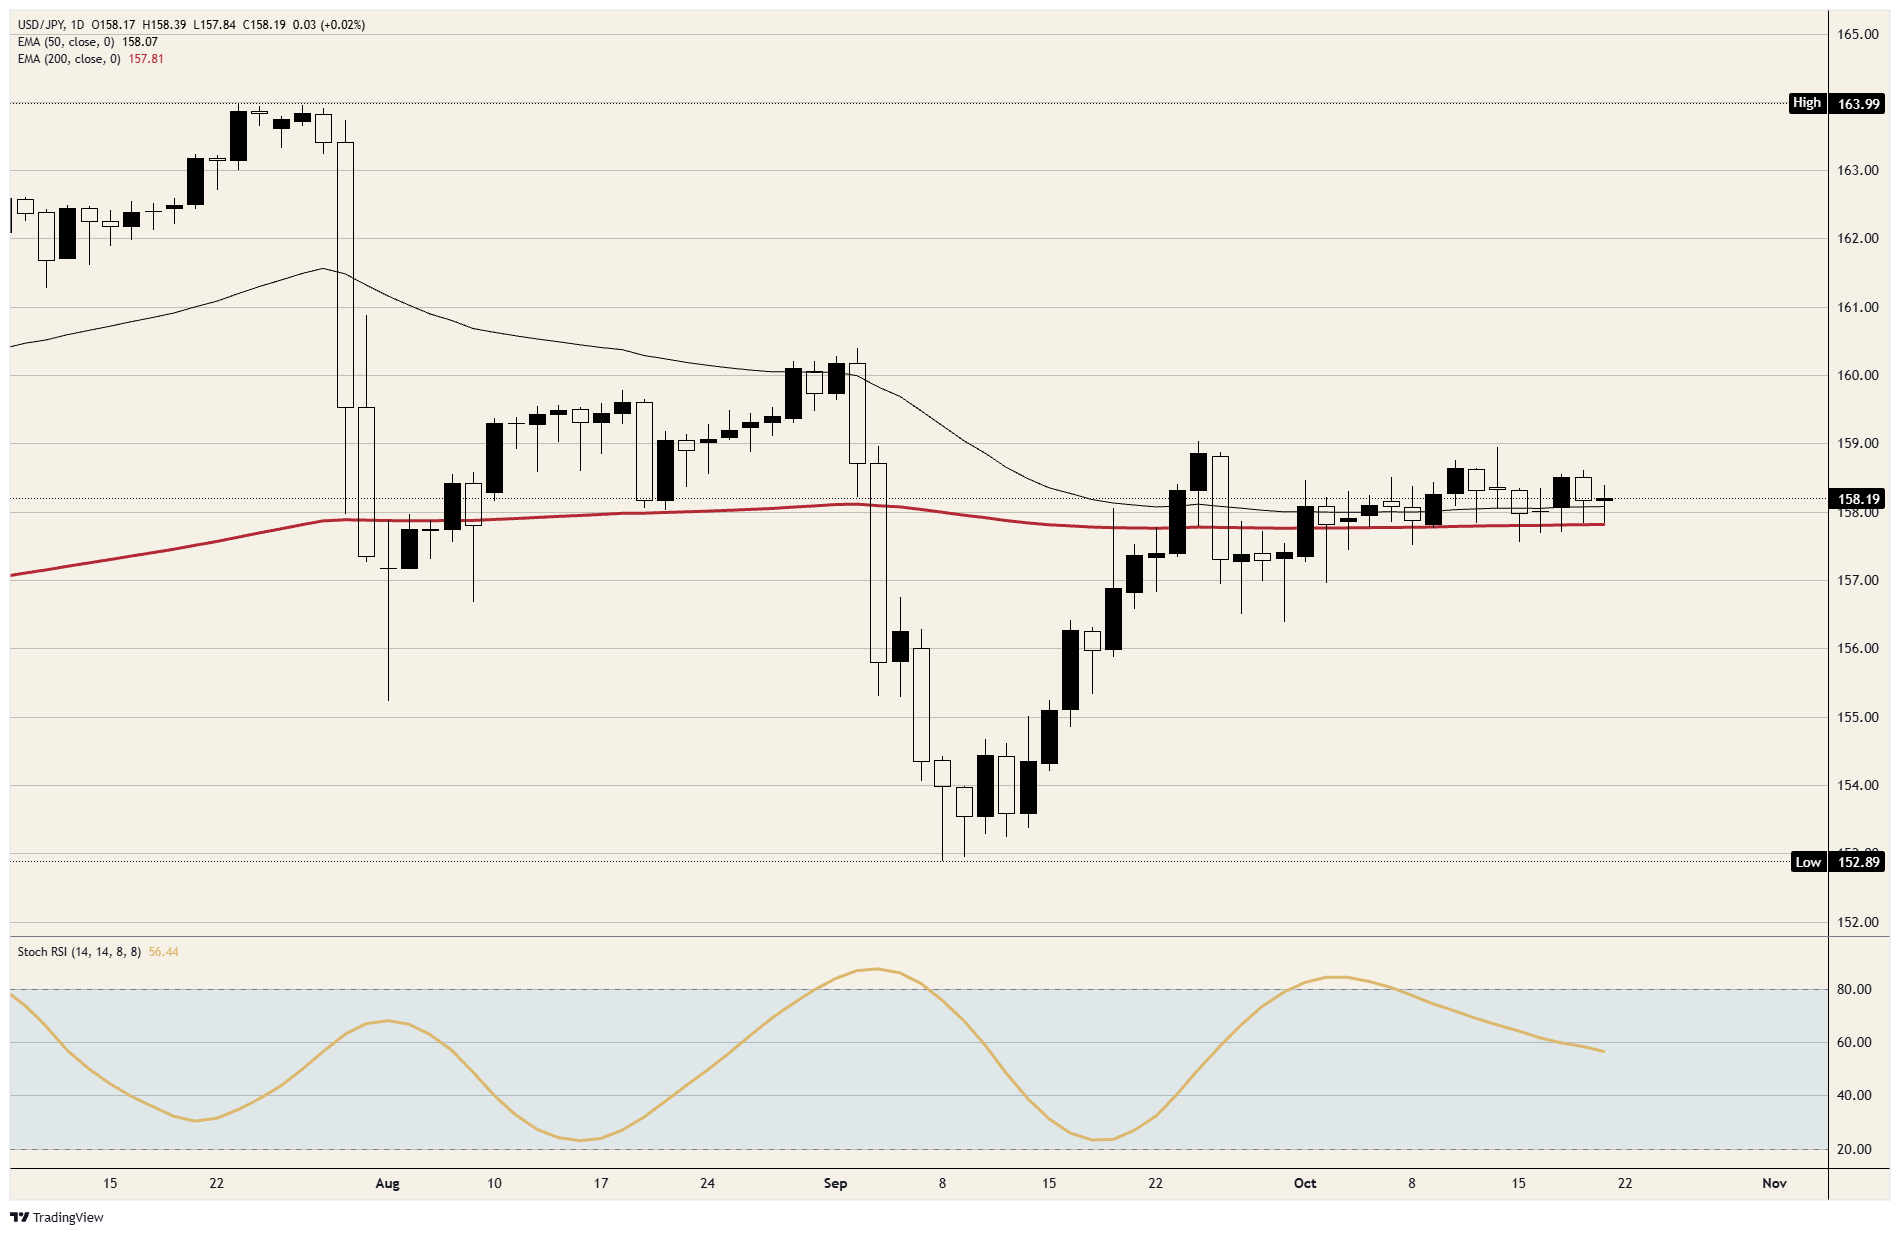
Die Bank of Japan (BoJ) hat ihren Zinssatz in diesem Jahr zweimal angehoben, im September auf 1,25%, wobei die Kerninflation in jedem der sieben Monate bis August unter ihrem 2%-Ziel lag. USD/JPY handelt nahe 158,00 und hat sich seit 12 Sitzungen zwischen 157,50 und 159,00 gehalten. BoJ-Vizegouverneur Himino sagte am Mittwoch, dass die zugrunde liegende Inflation fast bei 2% liege und dass die Risiken für die Preise eher nach oben gerichtet seien, und das Paar blieb innerhalb derselben Spanne.
Vizegouverneur Himino warnte vor einem zu späten Handeln, acht Wochen vor dem nächsten wahrscheinlichen Schritt
Vizegouverneur Himino sagte, die Aufwärtsrisiken für die Inflation blieben hoch und eine zu späte Anpassung der Politik könnte dazu führen, dass sie sich materialisieren. Er beschrieb die finanziellen Bedingungen weiterhin als akkommodierend, mit niedrigen Realzinsen und schnell wachsender Bankkreditvergabe. Der Yen legte auf die Äußerungen leicht zu und gab diese Gewinne innerhalb der Mittwochsspanne wieder ab.
Kyodo erwartet, dass die BoJ am 30. Oktober bei 1,25% verharrt, und Swaps preisen eine Zinserhöhung für den 18. Dezember mit etwa 75%-80% ein. Japans Handelsbilanzdefizit für September belief sich auf ¥536,6 Mrd. und lag damit etwa dreimal so hoch wie die Prognose von ¥181 Mrd., während die Exporte im Jahresvergleich um 16,7% stiegen, gegenüber einer Prognose von 20,1%. Ein Defizit dieser Größenordnung bedeutet Yen-Verkäufe, um Importe zu bezahlen, ganz gleich, was Vizegouverneur Himino über Inflation sagt.
Der Yen wird zwischen Zinsdifferenz und Finanzministerium gehalten
Japans Finanzministerium kaufte zwischen dem 28. April und dem 27. Mai ¥11,74 Bio. an Yen, und Ende Juli handelte es gemeinsam mit dem US-Finanzministerium, nachdem USD/JPY über 160,00 gestiegen war. Finanzminister Katayama bekräftigte am 15. Oktober seine Warnungen, nachdem die US-Inflation heiß ausgefallen war, und USD/JPY wurde seitdem nicht mehr über 159,00 gehandelt.
Damit steckt das Paar in einer Box. Eine US-10-Jahres-Rendite nahe 5,1% gegenüber einer japanischen 10-Jahres-Rendite, die am 7. Oktober bei etwa 3,1% lag und bis zum 16. Oktober wieder nahe 2,9% zurückgekehrt war, verhindert einen stärkeren Rückgang von USD/JPY, und die Drohung einer weiteren Kaufwelle begrenzt einen stärkeren Anstieg. Finanzminister Katayama nennt kein Interventionsniveau, und der Markt hat sich auf die Marke festgelegt, die USD/JPY vor der letzten Intervention überschritten hatte.
Ein Kernwert von 2,1% würde das Ziel erreichen, während Strom weiterhin subventioniert wird
Japans nationaler Verbraucherpreisindex (VPI) für September wird am Donnerstag um 23:30 GMT veröffentlicht, wobei die Kerninflation ohne frische Lebensmittel nach 1,7% auf 2,1% prognostiziert wird. Die Gesamtinflation lag im August bei 1,9%, und die Kennzahl ohne Lebensmittel und Energie lag ebenfalls bei 1,9%. Die Strompreise fielen im August im Jahresvergleich um 2,4%, da staatliche Energiesubventionen griffen, was mit ein Grund dafür ist, dass die Kernrate trotz beider BoJ-Zinserhöhungen unter 2% blieb.
Die Zinserhöhung der BoJ im September wurde mit 7-2 beschlossen, wobei die beiden Gegenstimmen argumentierten, dass die Inflation weiterhin unter 2% liege. Ein Wert von 2,1% würde dieses Argument einen Monat nach seiner Äußerung und eine Woche vor der nächsten Entscheidung entkräften.
Selbst dann würde ein starker Wert die Zinserhöhung im Dezember eher untermauern, als eine vorgezogene Erhöhung auf den 30. Oktober zu bringen, sodass er für den Yen womöglich weniger bewirkt, als die Schlagzeile vermuten lässt. Die Umfrage der University of Michigan um 14:00 GMT am Freitag dürfte zeigen, dass US-Haushalte für das kommende Jahr eine Inflation von 4,7% und für die nächsten fünf Jahre von 3,5% erwarten, und die US-Renditen sind es, die USD/JPY näher bei 160,00 als bei 155,00 halten.
Die Niveaus des Yen innerhalb der Spanne von 157,50-159,00
Widerstand: 158,50 stoppte die Hochs am Montag und Dienstag. 159,00 hat seit dem 6. Oktober jede Sitzung begrenzt, wobei das Hoch vom 14. Oktober knapp darunter lag, und 160,00 ist das Niveau, das USD/JPY vor der Intervention im Juli durchbrochen hat.
Unterstützung: Das Tief vom Mittwoch stoppte am 200-Tage Exponential Moving Average (EMA), knapp unter 158,00. 157,50 hat seit dem 6. Oktober jede Sitzung gehalten, und das Tief vom 2. Oktober liegt knapp unter 157,00.
Bias: Long, solange 157,50 auf Schlusskursbasis hält. Die Ziele liegen bei 158,50 und dann bei 159,00. Der tägliche Stochastic Relative Strength Index (Stoch RSI) ist von über 80 Anfang Oktober auf etwa 56 gefallen, sodass das Momentum innerhalb der Spanne nachlässt, statt sich in Richtung eines Ausbruchs aufzubauen. Ein Tagesschluss unter 157,50 beendet die Long-Position.
USD/JPY Tageschart
Japanischer Yen - Häufig gestellte Fragen (FAQ)
Der Wert des japanischen Yen hängt stark von der japanischen Wirtschaft, der Geldpolitik der Bank of Japan sowie von den Zinsunterschieden zu den USA ab. Auch das allgemeine Marktumfeld spielt eine Rolle.
Eines der Kernmandate der Bank of Japan ist die Stabilisierung der nationalen Währung, weshalb ihre geldpolitischen Maßnahmen maßgeblichen Einfluss auf den Yen haben. Obwohl direkte Interventionen am Devisenmarkt selten vorkommen, hat die BoJ in der Vergangenheit Schritte unternommen, um den Yen gezielt zu schwächen, meist unter Berücksichtigung der geopolitischen Beziehungen zu ihren Handelspartnern. Die ultralockere Geldpolitik der BoJ, die von 2013 bis 2024 umgesetzt wurde, hat durch eine zunehmende Divergenz gegenüber den geldpolitischen Strategien anderer großer Zentralbanken eine signifikante Abwertung des Yen verursacht. Mit der jüngsten graduellen Straffung dieser expansiven Maßnahmen zeigt der Yen Anzeichen einer Erholung.
Das Festhalten der BoJ an ihrer ultralockeren Geldpolitik hat zu einer zunehmenden Divergenz mit anderen Zentralbanken geführt, insbesondere mit der US-Notenbank. Dies begünstigt eine Ausweitung der Zinsdifferenz zwischen 10-jährigen amerikanischen und japanischen Anleihen, was den US-Dollar gegenüber dem japanischen Yen stärkt.
Der japanische Yen gilt als sogenannte „sichere Hafen“-Währung. In Zeiten von Unsicherheit oder Marktturbulenzen neigen Investoren dazu, ihr Kapital in den Yen umzuschichten, da dieser als stabil und verlässlich gilt. In solchen Phasen steigt der Wert des Yen im Vergleich zu anderen Währungen, die als riskanter eingestuft werden.
Empfohlene Artikel


