


Der Euro fällt auf ein neues Tief, erholt sich dann aber, nachdem Spanien Neuwahlen ausruft
- EUR/USD fällt auf den niedrigsten Stand seit Mai 2025, da Spanien auf vorgezogene Neuwahlen zusteuert.
- Erzeugerpreise im Euroraum steigen im August um 8,2% YoY, nach 5,8% im Juli.
- Protokoll der EZB-Sitzung vom 10. September zur Zinserhöhung am Donnerstag um 11:30 GMT.
Berichte, wonach die spanische Regierung eine vorgezogene Wahl vorbereite, drückten EUR/USD auf den niedrigsten Stand seit Mai 2025, und Verkäufe von Hedgefonds im asiatischen Handel lösten Optionsbarrieren aus, die den Rückgang verstärkten, sagten Händler. Das Paar hat sich seither um mehr als die Hälfte dieses Rückgangs erholt und notiert wieder über 1,1200. Die Bestätigung von Ministerpräsident Sánchez am Montag, dass am 29. November gewählt wird, nachdem das Parlament seinen Wohnungsplan am Freitag abgelehnt hatte, richtete weniger Schaden an als die zuvor kursierenden Berichte.
Die Inflation liegt 1,3 Punkte über dem EZB-Zins, und es gibt ein Argument für weniger Zinserhöhungen
Der Chefökonom der Europäischen Zentralbank (EZB), Lane, sagte am Montag, dass teurere Energie und höhere langfristige Kreditkosten die Nachfrage bereits bremsen, was den Spielraum der EZB für weitere Zinserhöhungen begrenzen könnte. Bundesbank-Präsident Nagel sagte separat, dass es bislang keine klaren Anzeichen dafür gebe, dass sich die Inflation auf Löhne und Preisfestsetzung überträgt. Die Inflation im Euroraum erreichte im September 3,8% und damit den höchsten Stand seit September 2023.
Der Einlagenzins der EZB liegt nach den Erhöhungen im Juni und September bei 2,50%, und die Geldmärkte preisen im kommenden Jahr zwei bis drei weitere Schritte ein. Weniger davon würden die Zinsunterstützung für EUR/USD schmälern, und Spanien und Frankreich sorgen gleichzeitig für zusätzliche politische Risiken. Chefökonom Lane legte seine Argumentation am selben Tag dar, an dem die Erzeugerpreise im Euroraum 8,2% über dem Vorjahreswert gemeldet wurden.
Das EZB-Protokoll vom Donnerstag bezieht sich auf September, nicht auf die drei Wochen seither
Die Einzelhandelsumsätze im Euroraum für August werden am Dienstag um 09:00 GMT veröffentlicht und dürften nach einem Rückgang von 0,6% im Juli um 0,2% MoM steigen. Der erwartete Anstieg würde ein Drittel des Rückgangs wieder ausgleichen. Die Mitglieder des EZB-Direktoriums Cipollone und Elderson sprechen beide um 13:00 GMT, und eine Enttäuschung würde Chefökonom Lanes Argument für weniger Zinserhöhungen zusätzlich Gewicht verleihen.
Die EZB veröffentlicht am Donnerstag um 11:30 GMT das Protokoll ihrer Sitzung vom 10. September, nachdem Chefökonom Lane um 10:00 GMT erneut spricht. Diese Sitzung fand drei Wochen vor dem Zeitpunkt statt, als die Spanne zwischen den französischen und deutschen 10-jährigen Renditen den größten Wochenanstieg seit 17 Jahren verzeichnete. Das Protokoll der Fed-Sitzung vom September wird am Mittwoch um 18:00 GMT veröffentlicht, und jede Tendenz zu weiteren US-Zinserhöhungen würde EUR/USD von der Dollar-Seite aus nach unten drücken.
Niveaus nach dem neuen Tief des Euro
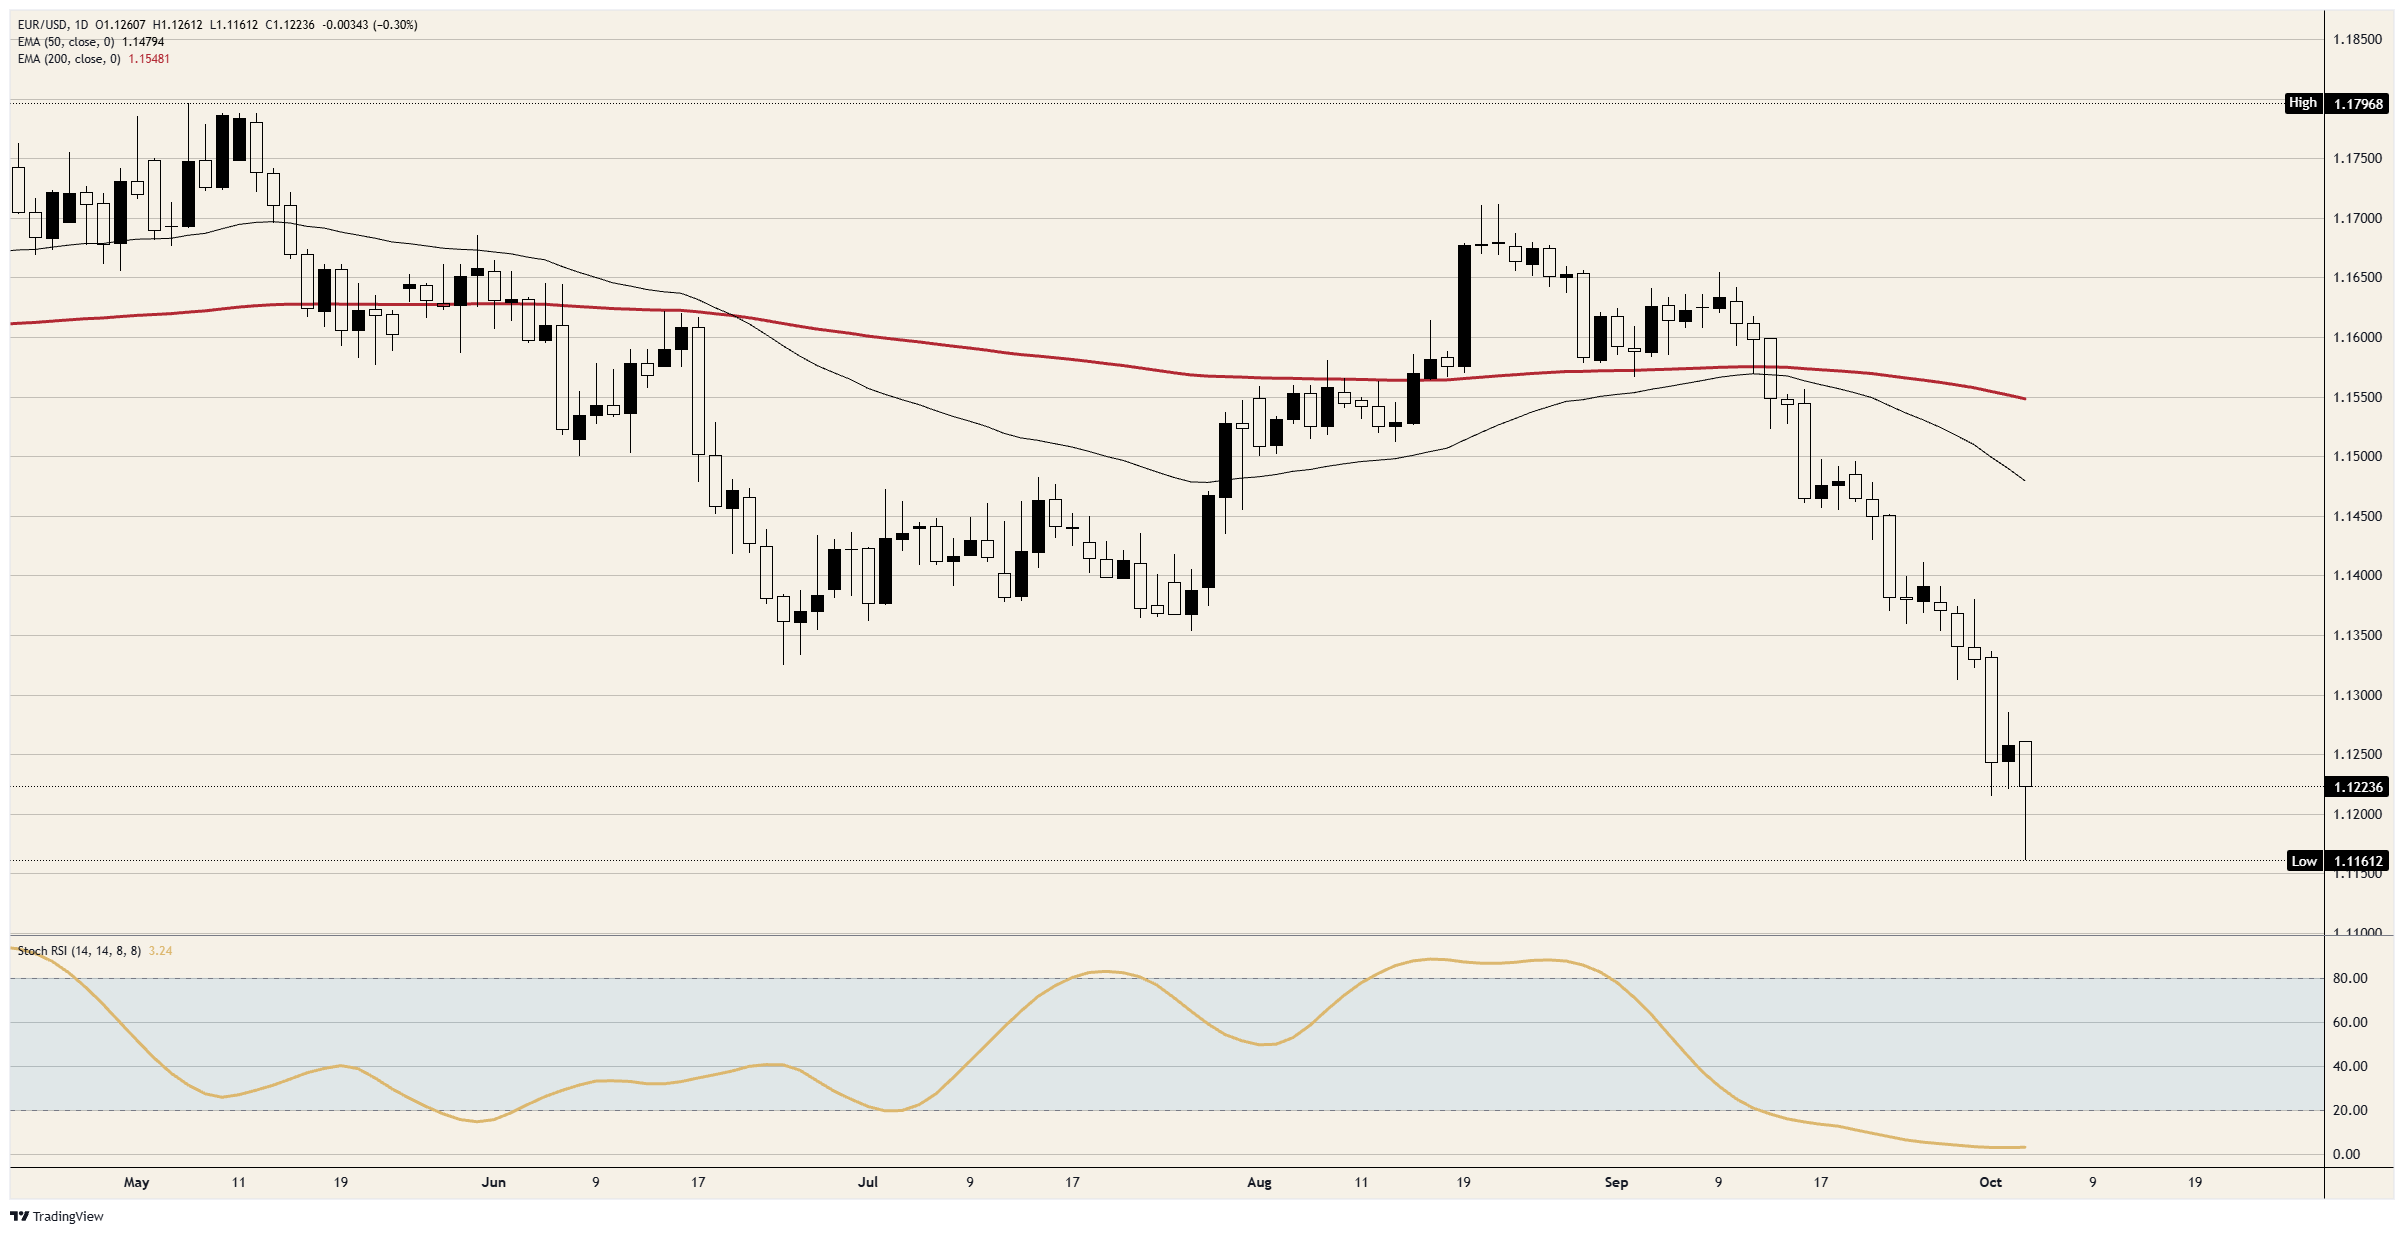
Widerstand: Das Hoch vom Montag ist das Eröffnungsniveau, knapp über 1,1250, sodass das Paar nicht über dem Niveau gehandelt wurde, auf dem die Sitzung begann. Das Hoch vom Freitag, knapp unter 1,1300, folgt als Nächstes.
Unterstützung: Das Tief vom Montag, knapp über 1,1150, ist das niedrigste seit Mai 2025. 1,1100 folgt als Nächstes, knapp über dem Tief von Mai 2025.
Bias: Das Chance-Risiko-Verhältnis bleibt unter 1,1300 nach unten verzerrt, wobei 1,1150 das erste Ziel ist und 1,1100 danach. Der tägliche Stochastische Relative Strength Index (Stoch RSI) liegt nahe 3 und befindet sich seit Mitte September unter 20, sodass eine Erholung in Richtung 1,1250 ohne Änderung der Einschätzung laufen kann. Ein täglicher Schlusskurs über 1,1350 würde sie beenden.
EUR/USD Tageschart
Euro - Häufig gestellte Fragen (FAQ)
Der Euro ist die Währung der 19 Länder der Europäischen Union, die zur Eurozone gehören. Nach dem US-Dollar ist er die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 machte er 31 % aller Devisentransaktionen aus, mit einem durchschnittlichen Tagesumsatz von über 2,2 Billionen US-Dollar pro Tag. Der EUR/USD ist das am meisten gehandelte Währungspaar der Welt und macht schätzungsweise 30 % aller Transaktionen aus. Es folgen der EUR/JPY mit 4 %, der EUR/GBP mit 3 % und der EUR/AUD mit 2 %.
Die Europäische Zentralbank (EZB) in Frankfurt, Deutschland, ist die Zentralbank der Eurozone. Sie legt die Zinssätze fest und steuert die Geldpolitik. Das Hauptziel der EZB ist die Preisstabilität, was entweder die Kontrolle der Inflation oder die Förderung des Wachstums bedeutet. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinssätze oder die Erwartung höherer Zinssätze stärken in der Regel den Euro und umgekehrt. Der EZB-Rat trifft geldpolitische Entscheidungen in acht Sitzungen pro Jahr. Diese werden von den Leitern der nationalen Zentralbanken der Eurozone und sechs ständigen Mitgliedern, darunter EZB-Präsidentin Christine Lagarde, getroffen.
Die Inflation in der Eurozone, gemessen am harmonisierten Verbraucherpreisindex (HVPI), ist ein entscheidender Faktor für den Euro. Übertrifft die Inflation die Erwartungen und das Ziel von 2 % der Europäischen Zentralbank (EZB), wird die EZB wahrscheinlich die Zinsen anheben müssen, um die Preisstabilität zu sichern. Höhere Zinsen im Vergleich zu anderen Währungsräumen machen den Euro attraktiver für globale Investoren und stärken somit die Währung.
Veröffentlichungen von Wirtschaftsdaten beeinflussen die Gesundheit der Wirtschaft und somit den Euro. Indikatoren wie das Bruttoinlandsprodukt (BIP), Einkaufsmanagerindizes (PMI), Beschäftigungszahlen und Konsumentenstimmung geben Hinweise auf die Entwicklung der gemeinsamen Währung. Eine starke Wirtschaft stützt den Euro, da sie ausländische Investitionen anzieht und möglicherweise die Europäische Zentralbank (EZB) zu Zinserhöhungen bewegt. Schwache Daten hingegen lassen den Euro oft fallen. Besonders relevant sind hierbei die Daten der vier größten Volkswirtschaften des Euroraums – Deutschland, Frankreich, Italien und Spanien –, die rund 75 % der Eurozonen-Wirtschaft ausmachen.
Ein entscheidender Faktor für den Euro ist die Handelsbilanz, die den Unterschied zwischen den Einnahmen aus Exporten und den Ausgaben für Importe eines Landes über einen bestimmten Zeitraum misst. Wenn ein Land gefragte Exportgüter herstellt, erhöht sich die Nachfrage nach seiner Währung, da ausländische Käufer diese Waren erwerben wollen. Eine positive Handelsbilanz stärkt somit den Euro, während ein Handelsdefizit die Währung unter Druck setzen kann.
Empfohlene Artikel


