

【百強透視】Q3增收不增利,三花智控(02050.HK)業績依舊符合預期?
財華社2026年10月29日訊,收入維持增長而利潤同比走弱,三季報披露後市場給予三花智控(02050.HK)偏謹慎的定價,全天股價震盪下行。
截至收盤,三花智控(002050.SZ)A股股價收跌3.20%,報人民幣34.50元/股,成交額達22.63億元,放量明顯;H股跌幅為3.36%,報22.4港元/股,成交額為2.06億港元。
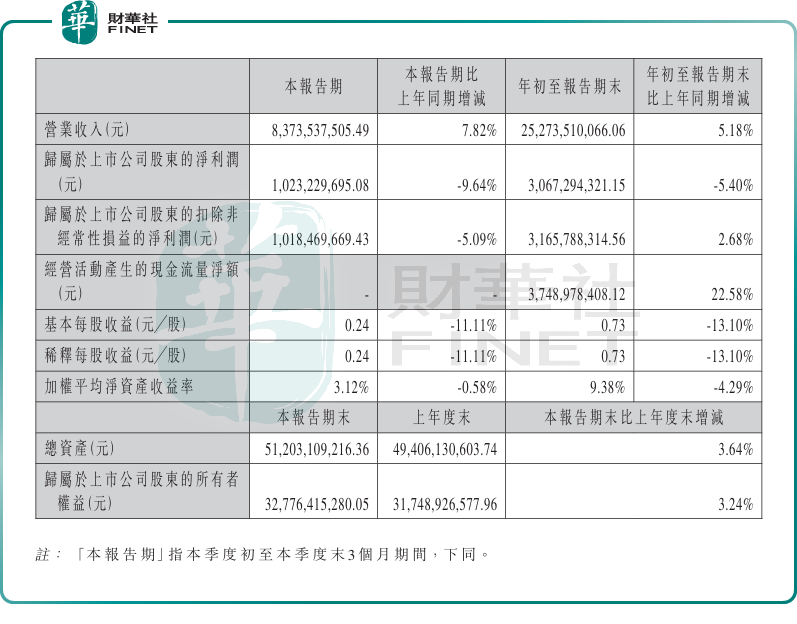
從報表看,增收不增利是這份三季報的核心特徵。三季報顯示,2026年前三季度公司實現營業收入252.7億元,同比增長5.2%;歸母淨利潤30.7億元,同比下降5.4%。單看第三季度,營業收入83.7億元,同比增長7.82%,歸母淨利潤10.2億元,同比下降9.6%。第三季度單季利潤降幅較前三季度累計降幅進一步擴大,顯示盈利端的壓力在季度邊際上有所加重。收入端延續個位數增長,反映製冷空調電器零部件與汽車零部件兩大主業需求總體平穩,但利潤未能同步,背後或指向原材料成本、產品價格競爭及新業務投入對利潤率的擠壓。
投行中金公司發佈研究報告指出,三花智控3Q26業績符合市場預期,盈利表現穩健,機器人、液冷構築新增長極;毛利率同環比改善,經營性現金流表現穩健。該行認為,隨著費用端規模效應逐步凸顯,公司盈利能力有望穩中有升。
如此可見,市場關注的焦點,已不只是傳統熱管理主業的季度盈利波動。三花智控作為全球製冷控制元器件龍頭,近年來依託在熱管理領域積累的精密製造能力,切入新能源汽車熱管理與人形機器人機電執行器賽道,第二、第三成長曲線的想象空間是支撐其中期估值的重要變量。港股及A股靜態市盈率分別約為20.7倍及35.7倍,相較傳統家電零部件及其他工業零部件概念公司已有一定成長溢價,反映市場對汽車熱管理放量及機器人執行器產業化的預期。在這樣的估值結構下,單季利潤同比走弱雖不改變長期邏輯,卻容易在短期觸發對「成長兌現節奏」的重新審視。
往後看,跟蹤重點在三條線索:一是汽車熱管理業務的客戶拓展與新項目量產,決定第二成長曲線的兌現速度;二是人形機器人機電執行器的訂單與產業化進展,是估值彈性的關鍵期權;三是綜合毛利率與費用率變化,用於判斷增收不增利的局面能否扭轉。若新業務放量帶動利潤率企穩,當前估值有望隨業績修復;反之,若主業盈利持續承壓、新業務兌現慢於預期,估值可能面臨回調。風險提示需關注新能源汽車需求不及預期、機器人產業化進度、原材料價格波動及行業競爭加劇。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。三花智控作為全球熱管理與精密控制元器件龍頭,憑藉943億港元的市值、橫跨家電、新能源車與人形機器人的成長佈局及全球化製造能力,具備衝擊第十三屆港股100強相關榜單的基礎;但第三季度增收不增利、利潤同比降幅擴大,新業務尚處於投入與兌現過渡期,也會成為參評過程中的製約因素。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


