

投資慧眼Insights -
聯准會利率決議來襲,10年期美債息率回升至5%上方
週三(10月28日)10年期美債殖利率時段內回升至5%上方。市場焦點在於週四(10月29日)淩晨公佈的聯准會10月利率決議。市場普遍預計聯准會將維持利率於3.75%至4.00%不變,但同時預計聯准會年內將進一步升息以對抗通脹。10年前美債殖利率回升至5%上方或主要因近期中東局勢升溫及Anthropic招股書帶動的AI反彈行情。
高盛預計,聯准會將於此次會議宣佈暫停加息,並在12月加息25個基點。另外,高盛表示,若FOMC在2027年繼續維持每兩次會議加息一次的節奏,或將在3月考慮再次加息。不過,基準預測並不預期3月會加息,因為通脹走勢有望改善。
實際上,在聯准會宣佈9月加息後,美債殖利率一度大幅攀升,推高家庭和企業融資成本。另外,美國9月非農就業僅增2.9萬,遠低於預期9萬,失業率從8月的4.1%小幅升至4.2%,上述因素均為聯准會此次暫緩行動提供了理由。
不過,中東局勢緊張局勢並未緩解,甚至存在於中期選舉後進一步升級可能。週三(10月28日)WTI原油時段內漲近2%至高位102.2美元,持穩100美元關口上方。據《華爾街日報》援引知情人士透露,美國已通過外交和軍事管道告知多個海灣阿拉伯國家,應為美國中期選舉後可能發生的一場短促、猛烈的軍事行動做好準備。
10月14日公佈的美國9月消費者價格指數(CPI)同比上漲3.7%,創五個月來最大漲幅。另外,經濟學家預計,聯准會最為關注的通脹指標,美國PCE 9月同比漲幅將升至3.6%,高於8月的3.4%。中東衝突推高汽油價格,是通脹加速的原因之一,但漲價壓力也已擴散至機票、租金和電腦等領域,使通脹回歸聯准會2%目標的任務更加複雜。
因此,對投資者而言,此次會議真正的懸念不在於是否暫停升息,而在於聯准會主席沃什對於後續貨幣政策傾向的暗示。
AI恐慌交易或未結束,金價短期仍存反彈空間?
筆者提醒,目前對市場真正構成影響的核心因素或為AI交易,隨著10月中旬以來投資者對人工智慧(AI)基礎設施投資背後的債務風險擔憂上升,對沖基金一度以至少十年來最快速度減持科技股,這令10年期美債殖利率回落至5%下方。一系列跡象表明,長端定價錨已明確切向「AI增長週期」。
值得注意的是,高盛週三(10月28日)公佈的最新報告顯示,人工智慧已經成為金融市場一股影響力極強的力量:相較於油價,半導體股票如今更能解釋各類資產的價格波動。該行研究發現,過去三周,半導體板塊的行情差異可以解釋各類資產約54%的表現分化;而油價僅能解釋2%。
可以預見的是,若市場對AI泡沫擔憂尚未完全消退,屆時或出現10年期美債殖利率進一步回落及AI通脹降溫,這意味聯准會將不急於再度加息,並為黃金短期提供進一步上行動力。但就中期而言,中東局勢以來黃金趨向轉變為風險資產,若中東動盪局勢未能真正緩解,則黃金反彈空間仍將受到制約,並在強美元的背景下難以開啟中期漲勢。
黃金技術分析:中期下行趨勢尚未扭轉,短期關注4100-4150區域阻力
黃金日線圖:
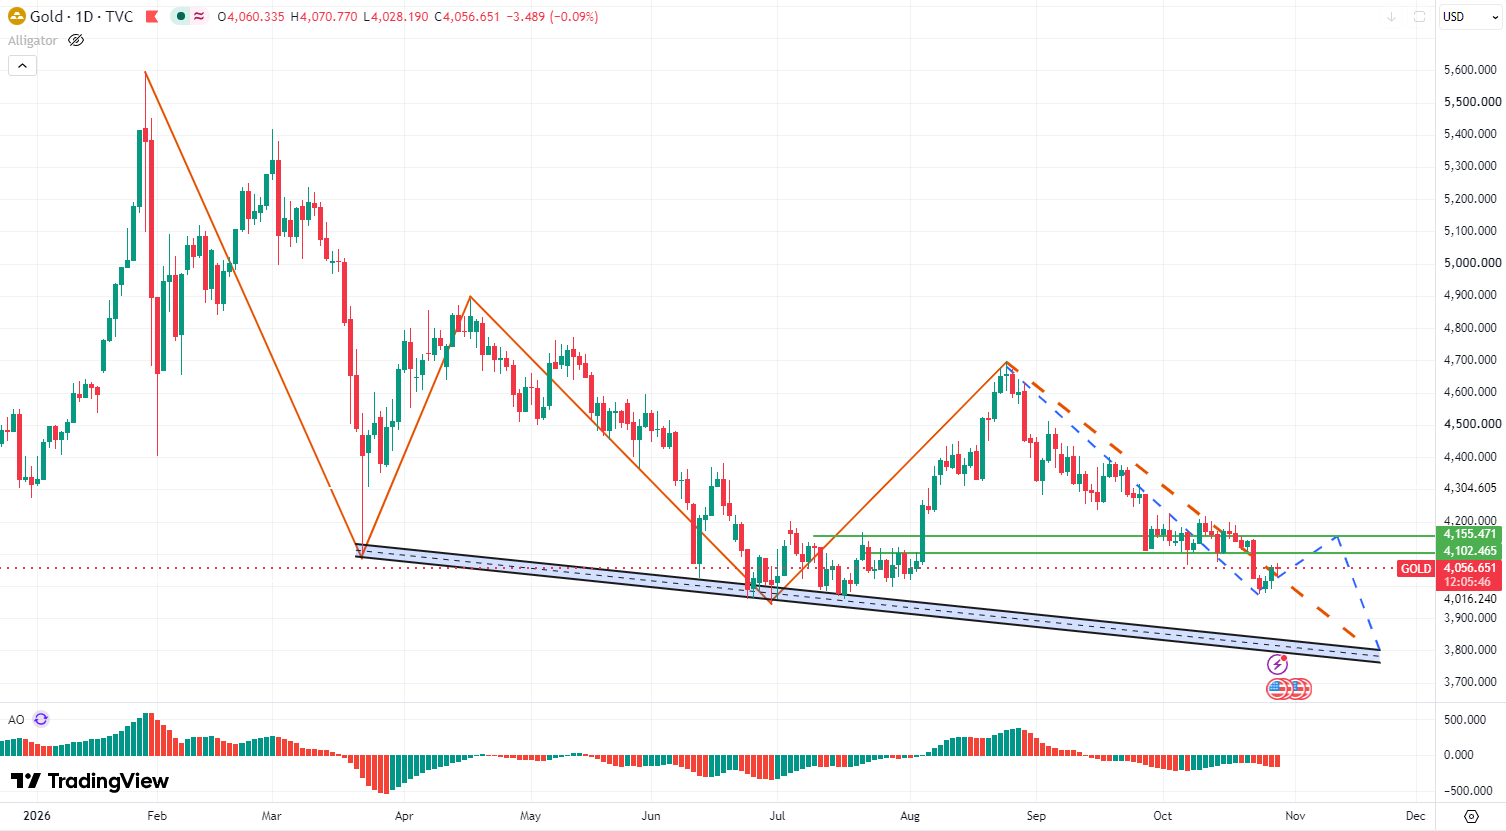
圖片來源於:tradingview
日線圖顯示,黃金暫時企穩於4000美元關口上方,不排除短期進一步反彈挑戰上方4100-4150美元區域阻力。但黃金自1月底以來的調整結構尚不充分,一系列更低的低點表明中期下行趨勢尚未扭轉,這或意味黃金後市或仍存較大可能反復測試4000美元關口支撐。若有效跌破,需警惕黃金進一步下行考驗3800美元甚至3670美元支撐可能。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


