


台北時間 10 月 29 日凌晨 4 點,微軟與 Alphabet 同步公布財報;兩個小時前,聯準會才剛公布決議。這一晚要回答的問題不是「AI 還行不行」,而是「創紀錄的資本開支,什麼時候變成營收與自由現金流」。
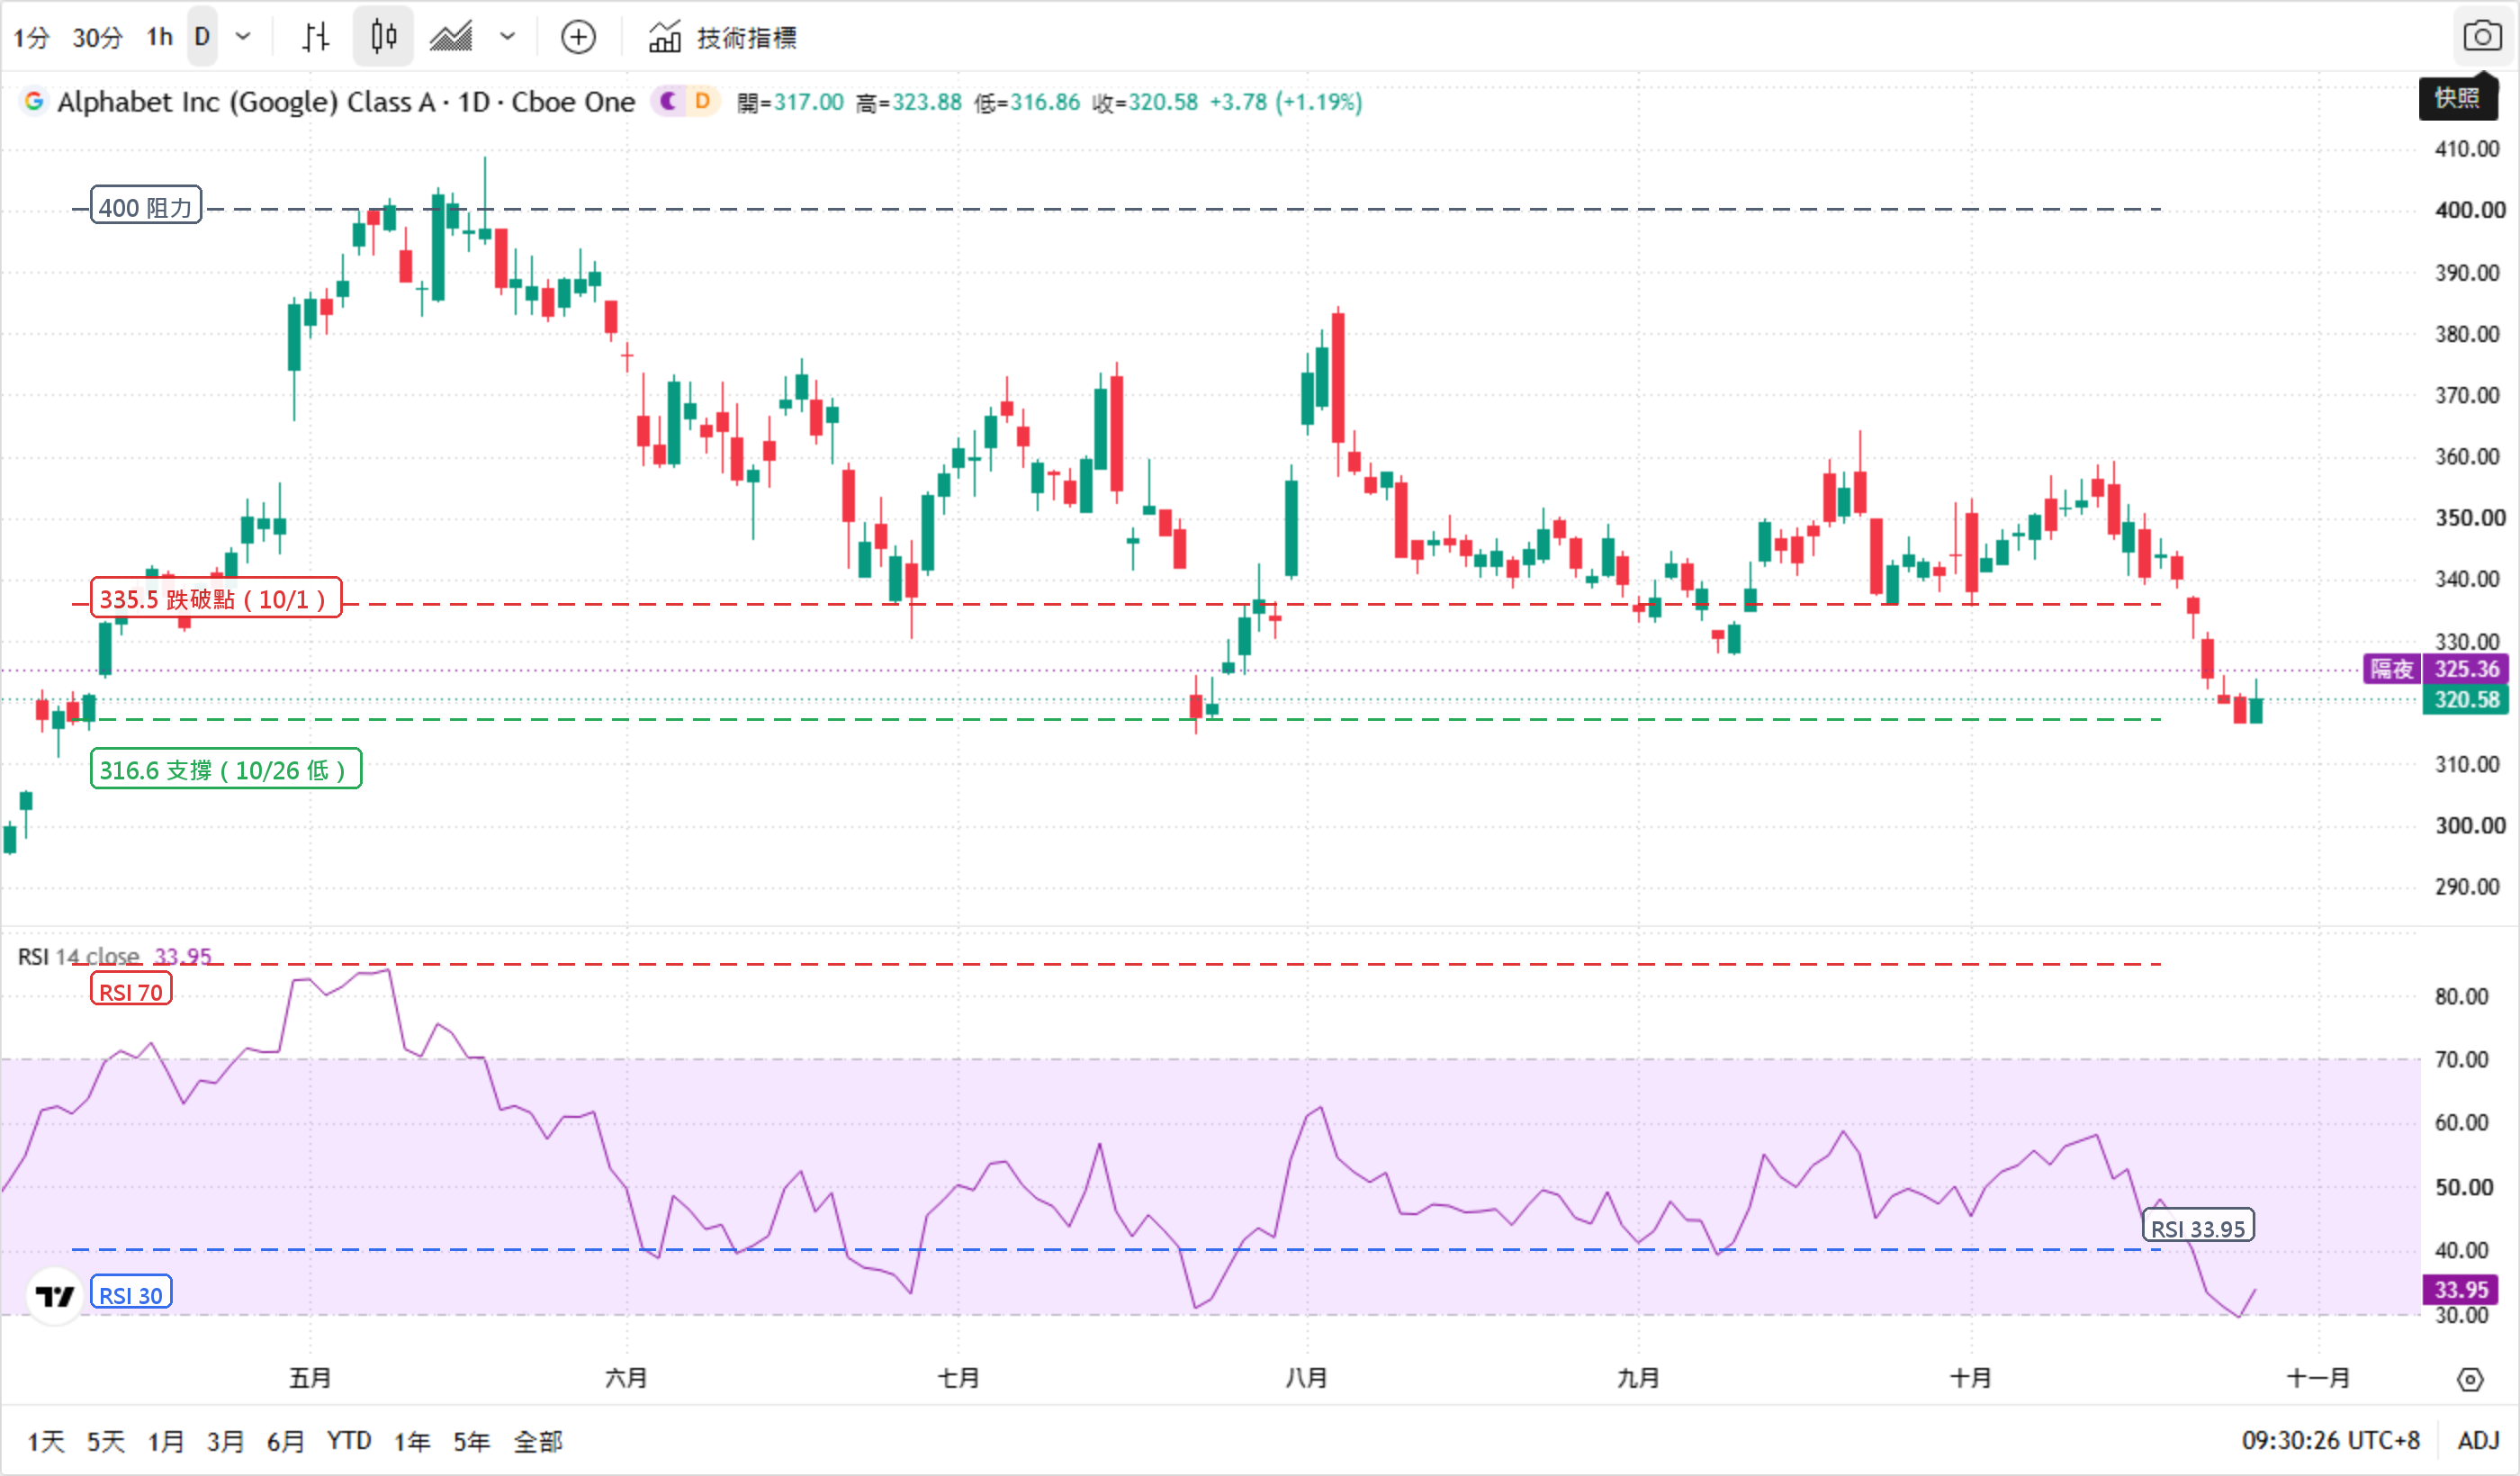
* 圖表來源:TradingView 官方圖表截圖
花錢也跌、省錢也跌
先看一組對照。Meta 在 10 月 22 日上調 2026 年資本開支、自由現金流轉負,股價當天下跌 7%;特斯拉下調資本開支,股價仍跌約 3%。花錢的被罰,省錢的也被罰——這說明市場不是在交易「支出規模」,而是在交易「投資報酬率」。同樣的尺子,今晚會量在微軟與 Alphabet 身上。
三個數字:500 億、2,000 億、-59 億
第一個數字是 500 億美元:微軟預估 2027 財年第一季資本開支超過 500 億美元,同時承諾全年自由現金流為正。
第二個數字是 2,050 億美元:Alphabet 將全年資本開支指引上調 150 億美元,至 1,950 億 ~ 2,050 億美元。
第三個數字是 -59 億美元:Alphabet 第二季自由現金流轉負約 59 億美元。資本開支不是問題,資本開支吃掉現金流才是問題。
RSI 33.95:市場先把壞消息定價了。 Alphabet 股價從 52 週高點 408.61 美元回落至 320.58 美元,跌幅約 21.5%;日線 RSI(14) 今日讀數 33.95,接近超賣區但還沒到 30。10 月 22 日那根跌幅 2.90% 的納斯達克 100 長黑,已經把「資本開支侵蝕利潤」這件事定價了一部分。
這也是今晚的反直覺之處:預期很低,超預期的門檻反而更高。選擇權市場定價 Alphabet 財報日波動約 ±6.4%,雙向都可能。
兩個門檻:Azure 47%、Cloud 93%
微軟:Azure 是唯一的變量
市場預期微軟本季每股盈餘 4.72 美元(去年同期 4.13)、營收 906.8 億美元(去年同期 776.7 億),年增約 16.8%。但真正的門檻是 Azure 固定匯率增速 47%——高於公司指引的 44% ~ 45%。
摩根士丹利的說法是:只有 47% 才足以支撐股價。上一季雲端毛利率 65%,能不能維持也是重點;資本開支超過 500 億美元之後,新增產能多快被客戶吸收、積壓訂單多快轉成營收,比營收本身更重要。
Alphabet:雲端要 93%,自由現金流卻是負的
Alphabet 的預期是每股盈餘 3.02 美元(去年同期 2.87)、營收約 1,277 億 ~ 1,282 億美元,年增約 25%。Google Cloud 是最大變量:第二季營收年增 82% 至 248 億美元,積壓訂單增加逾 500 億美元至 5,140 億美元;美銀預測本季增速 93%,高於市場共識的 89%。
但另一面是:資本開支大幅攀升,第二季自由現金流已轉負。市場要看的不是「TPU 能不能擴大資本密集支出」,而是「TPU 能不能降低運算成本、把雲端利潤率拉起來」。
今晚的四個數字:47%、93%、500 億、-59 億
把方向判斷交給條件,比交給預測更有用:
Azure 47%:達到或超過,微軟才有機會挑戰 615 美元的分析師目標價;低於 45%,500 美元整數關卡會是先被測試的位置。
Google Cloud 93%:達到,320 美元附近的超賣反彈才成立;低於 89%,316.6 美元的 10 月 26 日低點會再被測試。
資本開支:微軟單季是否守住 500 億美元、Alphabet 是否守住 2,050 億美元上限——超出上限,市場會用 Meta 的方式定價。
自由現金流:Alphabet 能否從 -59 億美元修復。這是「AI 資本開支」從故事變成報表的最後一關。
最強的反證是:市場已經把壞消息定價了一部分(RSI 33.95、股價距高點 -21.5%),如果 Azure 與 Google Cloud 雙雙超預期,今晚的空頭回補可能比基本面更快。但反過來說,如果雲端增速只是「符合預期」、資本開支又超上限,那 320 美元就不是低點,而是下一個台階。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


