


Cisco Q1-Ergebnisvorschau: Umsatz soll um 22 % steigen, höchstes Kursziel der Wall Street bei 170 $
TradingKey - Cisco (CSCO) wird am 12. November nach US-Börsenschluss (Eastern Time) seine Finanzergebnisse für das erste Quartal des Geschäftsjahres 2027 veröffentlichen und am selben Tag um 16:30 Uhr eine Telefonkonferenz zu den Quartalszahlen abhalten. Der Berichtszeitraum für dieses Quartal endete am 24. Oktober.
Zum Börsenschluss am 10. November notierte die Cisco-Aktie bei 98,15 US-Dollar. Zu den zentralen Schwerpunkten dieses Quartalsberichts gehören Aufträge für KI-Infrastruktur von großen Cloud-Anbietern, das Umsatzwachstum bei Hochgeschwindigkeits-Netzwerkausrüstung sowie die Auswirkungen der Verkäufe KI-bezogener Produkte auf die gesamte Bruttomarge.
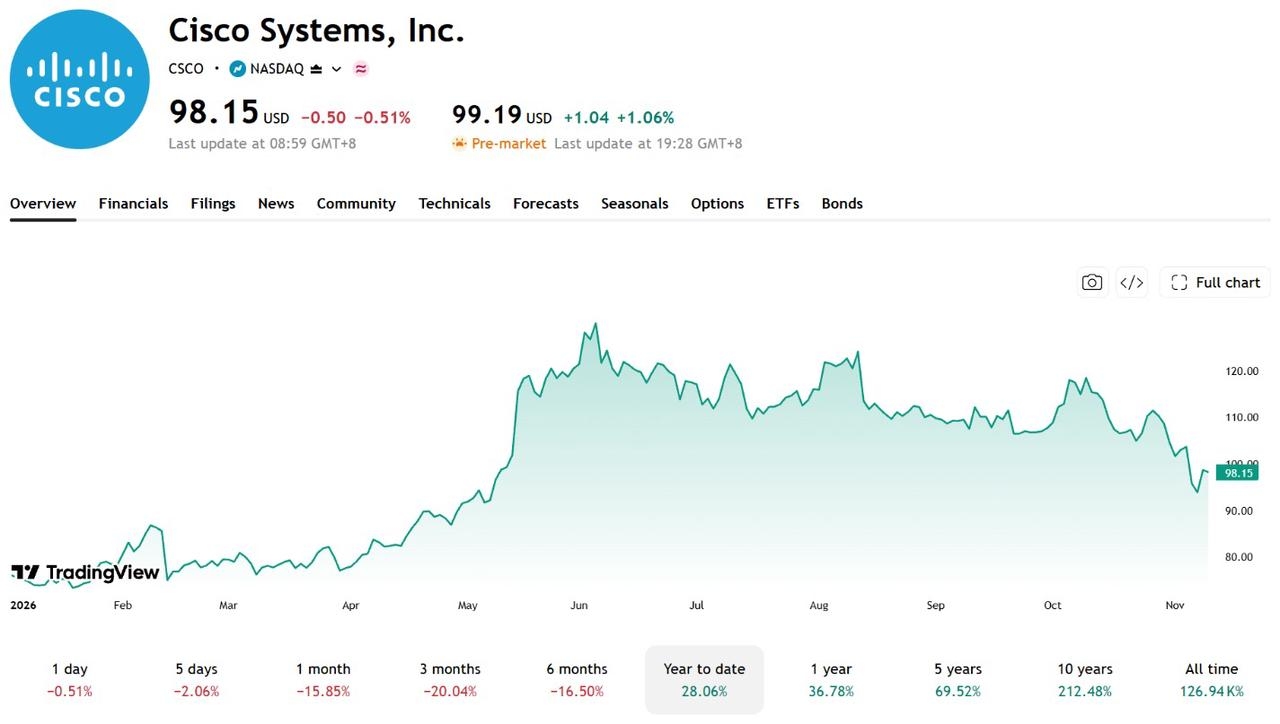
[Quelle: TradingView]
Cisco bietet vor allem Switches, Router, Netzwerkausrüstung für Rechenzentren, Cybersicherheitslösungen und Kollaborationssoftware an. Da große Cloud-Anbieter ihre Investitionen in KI-Rechenzentren weiter ausbauen, dürfte die wachsende Nachfrage nach Produkten wie Hochgeschwindigkeits-Switches und Netzwerk-Interconnect-Ausrüstung zu einem neuen Wachstumstreiber für Cisco werden.
Umsatzschätzungen nahe der Mitte der Unternehmensprognose
Der Markt erwartet für das Quartal einen Umsatz von Cisco in Höhe von rund 18,12 Milliarden US-Dollar, was einem Zuwachs von etwa 22 % im Jahresvergleich entspricht, sowie einen Non-GAAP-Gewinn je Aktie von rund 1,32 US-Dollar. Zuvor hatte das Unternehmen für das erste Quartal einen Umsatz von 18 bis 18,2 Milliarden US-Dollar und einen Non-GAAP-Gewinn je Aktie von 1,32 bis 1,34 US-Dollar in Aussicht gestellt.
Die Umsatzerwartungen liegen nahe der Mitte der Prognosespanne, während die Gewinnerwartungen je Aktie am unteren Ende der Spanne rangieren. Im Mittelpunkt dieses Quartalsberichts wird stehen, ob die KI-Aufträge das Wachstum aufrechterhalten können und wie sich die Verkäufe entsprechender Produkte auf die Bruttomarge auswirken.
Rückblickend auf das Vorquartal legte der Umsatz von Cisco im Jahresvergleich um 18 % auf 17,252 Milliarden US-Dollar zu, und der Non-GAAP-Gewinn je Aktie stieg um 23 % auf 1,22 US-Dollar. Unter den Geschäftsbereichen erhöhte sich der Netzwerkumsatz um 28 % auf 9,791 Milliarden US-Dollar, während die Erlöse in den Bereichen Security, Collaboration und Observability um 14 %, 12 % beziehungsweise 6 % wuchsen.
Die Aufträge für KI-Infrastruktur entwickelten sich stark: Die Bestellungen von Hyperscalern erreichten im vierten Quartal 4 Milliarden US-Dollar, womit sich die kumulierten Aufträge für das Geschäftsjahr 2026 auf insgesamt 9,3 Milliarden US-Dollar beliefen.
Allerdings ging die gesamte Non-GAAP-Bruttomarge im Vorquartal von 68,4 % auf 66,3 % zurück, während die Produktbruttomarge von 67,5 % auf 64,8 % sank. In diesem Quartal wird der Fokus darauf liegen, ob das Wachstum im KI-Geschäft den Umsatz weiter antreiben und gleichzeitig zur Stabilisierung der Bruttomargen beitragen kann.
Wichtigste Ergebnishighlights: KI-Auftragswachstum und Druck auf die Bruttomarge
Im Vorquartal sicherte sich Cisco Aufträge für KI-Infrastruktur von Hyperscalern im Volumen von rund 4 Milliarden US-Dollar, was das gesamte Auftragsvolumen für das Geschäftsjahr 2026 auf 9,3 Milliarden US-Dollar steigerte, wobei im Gesamtjahr rund 4 Milliarden US-Dollar an entsprechenden Umsätzen tatsächlich verbucht wurden.
Das Unternehmen erwartet, dass der Umsatz mit KI-Infrastruktur im Geschäftsjahr 2027 auf 7,5 Milliarden US-Dollar steigen wird. Zu den Schwerpunkten dieses Quartalsberichts zählen der Umfang der Neuaufträge, die Fortschritte bei den Auslieferungen sowie die Frage, ob das Umsatzwachstum die Erwartungen erfüllen kann.
Auch das Netzwerkgeschäft verdient Beachtung. Im Vorquartal stiegen Ciscos Auftragseingänge für Netzwerkprodukte im Jahresvergleich um 40 %, während die gesamten Produktaufträge um 35 % zulegten; selbst ohne Hyperscale-Cloud-Kunden verzeichneten die Produktaufträge noch ein Plus von 25 %. In diesem Quartal wird es darauf ankommen, ob sich das Auftragswachstum fortsetzen und die Netzwerkumsätze weiter nach oben treiben kann.
Mit Blick auf die Bruttomarge rechnet Cisco für das erste Quartal mit einer Non-GAAP-Bruttomarge von 65 % bis 66 % nach 66,3 % im Vorquartal, während die Prognose für die Non-GAAP-Operativmarge bei 35,5 % bis 36,5 % liegt.
Ein steigender Anteil an KI-Hardwareverkäufen sowie wachsende Komponentenkosten könnten die Bruttomargen weiterhin belasten, und die tatsächliche Entwicklung wird die Einschätzung des Marktes bezüglich der Profitabilität des Unternehmens beeinflussen.
Zudem erreichte Ciscos RPO zum Ende des Vorquartals 46,7 Milliarden US-Dollar, was einem Anstieg von 7 % im Jahresvergleich entspricht, während der Produkt-RPO um 9 % zulegte. Bei diesem Quartalsbericht gilt es ebenfalls, die Veränderungen beim Auftragsbestand sowie die Gesamtjahresprognose aufmerksam zu verfolgen. Das Unternehmen prognostiziert für das Geschäftsjahr 2027 derzeit einen Umsatz von 72,2 Milliarden bis 73,4 Milliarden US-Dollar und ein Non-GAAP-EPS von 5,05 bis 5,11 US-Dollar.
Höchstes Kursziel an der Wall Street bei 170 US-Dollar gesehen
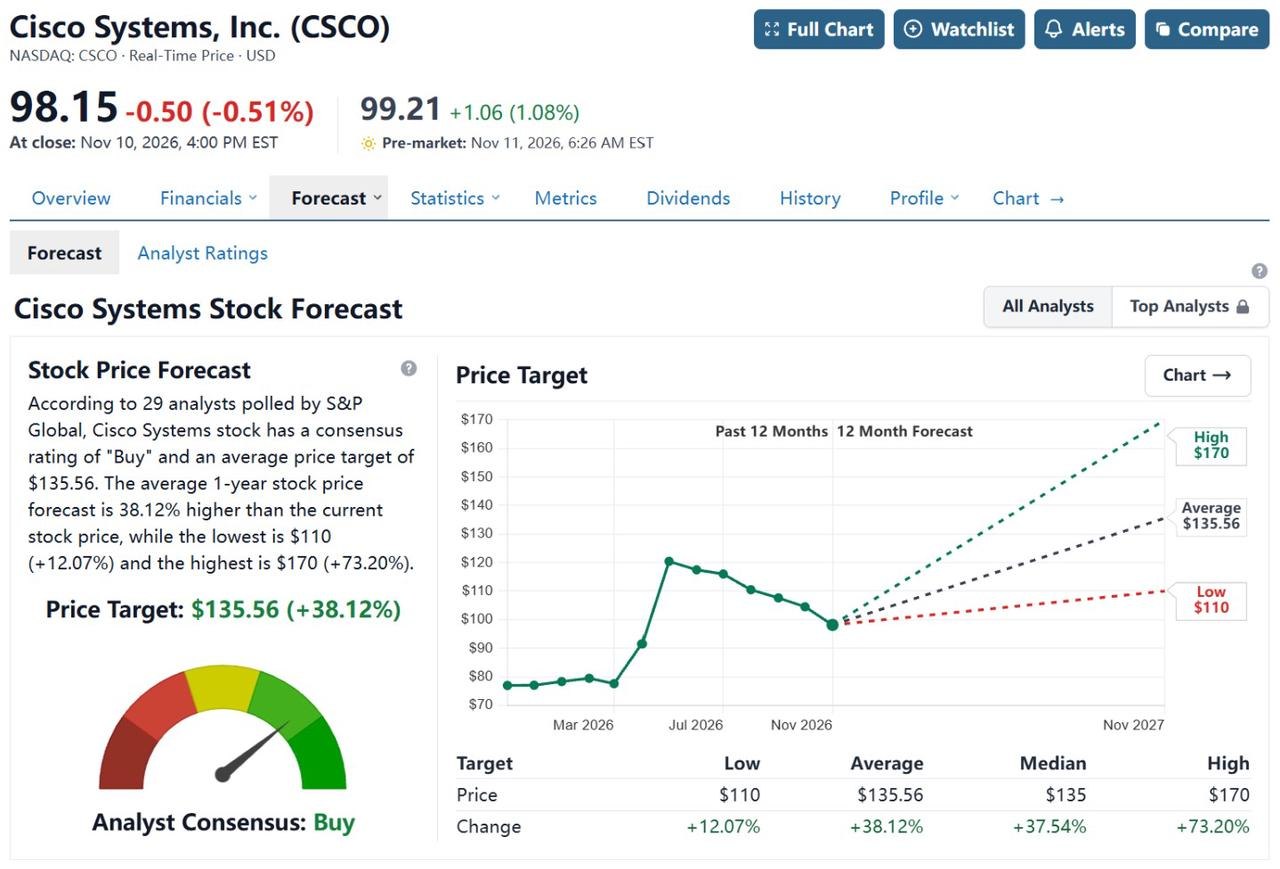
[Quelle: StockAnalysis]
Laut 29 von StockAnalysis erfassten Analysten liegt das durchschnittliche 12-Monats-Kursziel für Cisco bei 135,56 US-Dollar, was einem Aufwärtspotenzial von 38,12 % gegenüber dem aktuellen Niveau entspricht; das höchste Kursziel beläuft sich auf 170 US-Dollar.
BofA Securities behielt die Einstufung „Buy“ und das Kursziel von 150 US-Dollar bei. Die Kernthese stützt sich dabei auf den Optimismus bezüglich des Auftragswachstums bei Netzwerkgeräten, das von der Nachfrage nach KI-Infrastruktur angetrieben wird, sowie auf Ciscos Geschäftschancen im Markt für KI-Rechenzentrumsnetzwerke. Unterdessen stufte Morgan Stanley die Aktie am 5. November auf „Equal-weight“ herab und senkte das Kursziel von 135 auf 120 US-Dollar, wobei vor allem Bedenken wegen hoher Markterwartungen und einer potenziellen Belastung der Bruttomarge durch den steigenden Anteil von KI-Hardwareverkäufen angeführt wurden.
Sollten die neuen KI-Aufträge weiter wachsen, der Umsatz das obere Ende der Prognosespanne erreichen und die Bruttomarge stabil im erwarteten Bereich bleiben, könnte die Aktie Unterstützung finden. Bleiben die Auftragsauslieferungen hingegen hinter den Erwartungen zurück oder fällt die Bruttomarge unter die Prognose, könnten die Papiere nach Vorlage der Quartalszahlen dennoch unter Druck geraten – selbst wenn der Umsatz die Zielvorgaben erfüllt.
Empfohlene Artikel


