


Qualcomm Q4-Ergebnisvorschau: Können Automotive und Rechenzentren die Smartphone-Lücke füllen? Höchstes Wall-Street-Kursziel bei 270 $
TradingKey - Qualcomm (QCOM) wird seine Ergebnisse für das vierte Quartal und das gesamte Geschäftsjahr 2026 am 4. November nach US-Börsenschluss (US-Ostküstenzeit) bekannt geben und am selben Tag um 16:45 Uhr eine Telefonkonferenz abhalten.
Der Markt erwartet für das vierte Quartal von Qualcomm einen Umsatz von etwa 10,1 Milliarden bis 10,15 Milliarden US-Dollar und ein bereinigtes Ergebnis je Aktie von rund 2,16 bis 2,17 US-Dollar. Das Unternehmen hatte zuvor eine Umsatzprognose von 9,7 Milliarden bis 10,5 Milliarden US-Dollar sowie eine Prognose für das bereinigte Ergebnis je Aktie von 2,05 bis 2,25 US-Dollar abgegeben, womit die Markterwartungen etwa in der Mitte der Prognosespanne liegen.
Im Vergleich zum Vorjahreszeitraum dürfte der Umsatz für das Quartal um etwa 10 % sinken, während das bereinigte Ergebnis je Aktie um fast 28 % fallen könnte. Obwohl die Geschäftsbereiche Automotive, IoT und Rechenzentren weiter wachsen, belasten die schwache Nachfrage nach Smartphone-Chips, geringere Aufträge von Apple und steigende Produktionskosten weiterhin die Gesamtentwicklung.
Schwache Smartphone-Nachfrage und Verlust von Apple-Aufträgen erhöhen Umsatzdruck
Im vorangegangenen Quartal erzielte Qualcomm einen Umsatz von 9,95 Milliarden US-Dollar sowie einen bereinigten Gewinn je Aktie von 2,21 US-Dollar. Der Umsatz im Chipgeschäft belief sich auf rund 8,5 Milliarden US-Dollar, wovon 5,1 Milliarden US-Dollar auf Erlöse aus Smartphone-Chips entfielen – was weiterhin etwa 60 % des Umsatzes der Chipsparte entspricht.
Das bedeutet: Selbst wenn die Automotive-Sparte ein Wachstum von nahezu 60 % beibehält, dürfte ein deutlicher Rückgang der Erlöse aus dem Smartphone-Geschäft kurzfristig kaum durch das neue Geschäft ausgeglichen werden können. Das Automotive-Geschäft macht derzeit weniger als ein Drittel des Smartphone-Geschäfts aus, wodurch die Auswirkungen seines starken Wachstums auf den Gesamtumsatz des Konzerns aufgrund des Basiseffekts begrenzt bleiben.
Steigende Speicherchippreise haben zu weiterer Unsicherheit geführt. Das knappe Angebot an DRAM und NAND hat die Produktionskosten für Smartphones in die Höhe getrieben und könnte Hersteller dazu veranlassen, ihre Auslieferungspläne zu kürzen. Qualcomm versucht, die Kosten für Wafer, Packaging, Tests und Speicher durch Preiserhöhungen weiterzugeben. Allerdings greifen Preisanpassungen in der Regel erst nach und nach im Zuge von Vertragsverlängerungen und Neueinführungen von Produkten, sodass sich ihre vollen Auswirkungen erst in einigen Quartalen zeigen dürften.
Das Geschäft mit Apple stellt eine noch deutlichere Belastung dar. Qualcomm rechnet vom dritten zum vierten Quartal des Geschäftsjahres 2026 im Vergleich zum Vorquartal mit einem Rückgang der produktbezogenen Apple-Erlöse um etwa 50 %, während auch die bisherige Prognose eines Marktanteils von rund 20 % bei iPhone-Modems der nächsten Generation nach unten korrigiert werden muss. Da Apple die Entwicklung eigener Modems weiter vorantreibt, könnten Qualcomms zukünftige Einnahmen mit diesem Kunden weiter sinken.
Bernstein schätzt Qualcomms Apple-bezogene Chiperlöse im Geschäftsjahr 2026 auf etwa 7,5 bis 8 Milliarden US-Dollar, die im Geschäftsjahr 2027 um rund 6 Milliarden US-Dollar einbrechen könnten. Infolgedessen senkte das Analysehaus seine Umsatzprognose für Qualcomm für das Geschäftsjahr 2027 von 44,9 Milliarden US-Dollar auf 42,2 Milliarden US-Dollar und seine Schätzung für den bereinigten Gewinn je Aktie von 9,57 US-Dollar auf 8,77 US-Dollar; beide Werte liegen unter dem bisherigen Marktkonsens.
Automobilsparte verzeichnet rasches Wachstum, während Rechenzentrumsgeschäft in Monetarisierungsphase eintritt
Angesichts der Unsicherheit im Smartphone-Geschäft beschleunigt Qualcomm seine Expansion in Bereiche wie Automotive, IoT und Rechenzentren. Im dritten Quartal des Geschäftsjahres 2026 erreichte der Umsatz im Bereich Automotive rund 1,6 Milliarden US-Dollar – ein Plus von 61 % gegenüber dem Vorjahr und ein neues Allzeithoch –, während der IoT-Umsatz um 9 % gegenüber dem Vorjahr auf etwa 1,8 Milliarden US-Dollar stieg. Zusammen belief sich der Umsatz der beiden Segmente auf rund 3,4 Milliarden US-Dollar, was 40 % des Gesamtumsatzes im Chipgeschäft entspricht.
Auf das Jahr hochgerechnet beläuft sich der Chip-Umsatz von Qualcomm außerhalb des Smartphone-Segments auf rund 13,6 Milliarden US-Dollar. Das Unternehmen hatte zuvor sein Umsatzziel außerhalb des Smartphone-Bereichs für das Geschäftsjahr 2029 auf 40 Milliarden US-Dollar angehoben, was nahezu einer Verdreifachung des aktuellen Niveaus entspricht. Das Erreichen dieses Ziels in etwa drei Jahren setzt eine durchschnittliche jährliche Wachstumsrate von rund 43 % voraus, sodass die Bereiche Automotive, IoT und Rechenzentren allesamt gleichzeitig ein hohes Wachstumstempo beibehalten müssen.
Unter diesen verfügt das Automotive-Geschäft derzeit über eine vergleichsweise klare Umsatzbasis. Das Unternehmen geht davon aus, dass der auf das Jahr hochgerechnete Automotive-Umsatz bis Ende des Geschäftsjahres 2026 rund 7 Milliarden US-Dollar erreichen könnte und damit über dem früheren Ziel von 6 Milliarden US-Dollar liegt. Allerdings erfordern Chips für den Automobilbereich in der Regel einen langen Zyklus vom Design Win bis zur Serienproduktion; Design Wins entsprechen nicht dem aktuellen Umsatz, weshalb der Markt das Tempo der Umwandlung weiterhin beobachten muss.
Rechenzentren stellen ein größeres, aber auch risikoreicheres Wachstumsfeld dar, in dem Qualcomm kundenspezifische Chips, KI-Inferenzbeschleuniger und Server-CPUs vorantreibt. Kürzlich ging das Unternehmen zudem eine über mehrere Produktgenerationen angelegte Produktpartnerschaft mit Amazon ein, um KI-Infrastruktur und Hochgeschwindigkeits-Verbindungsprodukte für AWS-Rechenzentren zu entwickeln.
Das Management hatte zuvor erwartet, dass sich erste Umsätze aus der ersten Tranche kundenspezifischer Chips im Dezember-Quartal zeigen würden. Sollte die bevorstehende Telefonkonferenz zu den Quartalszahlen nähere Angaben zu Kundeneinsätzen, Auftragsvolumina und Zeitplänen für die Umsatzrealisierung liefern, würde dies eine direktere Grundlage für die Bewertung des Wachstums im Geschäftsjahr 2027 bieten.
Gewinnmargen unter Druck, höchstes Kursziel der Wall Street liegt bei 270 US-Dollar
Die Gewinnmarge vor Steuern des Chipgeschäfts von Qualcomm dürfte voraussichtlich von 26 % im Vorquartal auf 23 % bis 25 % sinken. Neben rückläufigen Umsätzen im Smartphone-Bereich könnten auch höhere Anlaufkosten für Rechenzentrumsprojekte die Gesamtmargen belasten. Das Unternehmen geht davon aus, dass Investitionen in Rechenzentren die Bruttomarge des Chipgeschäfts um etwa 1,5 bis 2 Prozentpunkte verringern könnten.
Im Gegensatz dazu sorgt das Patentlizenzierungsgeschäft weiterhin für stabile Gewinne. Im Vorquartal belief sich der Umsatz aus dem Lizenzgeschäft von Qualcomm auf rund 1,3 Milliarden US-Dollar bei einer Gewinnmarge vor Steuern von bis zu 69 %; die Umsatzprognose für das vierte Quartal liegt bei 1,2 Milliarden bis 1,4 Milliarden US-Dollar, wobei für die Marge weiterhin 68 % bis 72 % erwartet werden. Obwohl dieses Geschäft gemessen am Umsatzvolumen kleiner ist, bildet es ein Polster für das Konzernergebnis, wenn die Chipmargen unter Druck geraten.
Laut TipRanks haben in den vergangenen drei Monaten 11 Wall-Street-Analysten Qualcomm bewertet. Das durchschnittliche 12-Monats-Kursziel liegt bei 196,82 US-Dollar, mit einer Höchstschätzung von 270 US-Dollar und einer Tiefstschätzung von 155 US-Dollar. Die Aufschlüsselung der Empfehlungen umfasst 3 Kaufempfehlungen, 6 Halteempfehlungen und 2 Verkaufsempfehlungen, was zu einem Gesamtkonsens von „Halten“ führt.
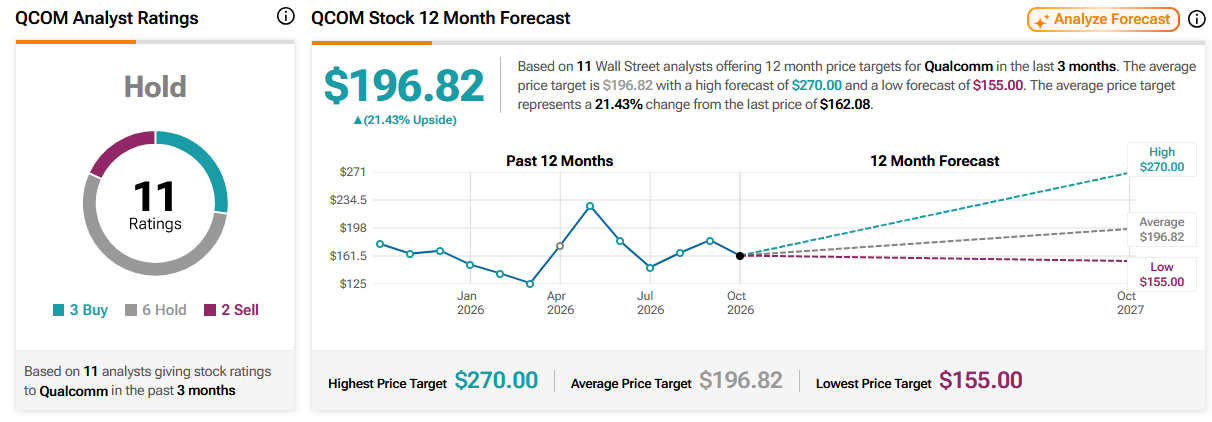
Quelle: TipRanks
Empfohlene Artikel


