


Kioxia bricht um über 15 % auf Sechsmonatstief ein, ohne US-Speicheraktien mitzureißen: Micron, SanDisk vorbörslich über 2 % im Plus, SK Hynix legt fast 5 % zu
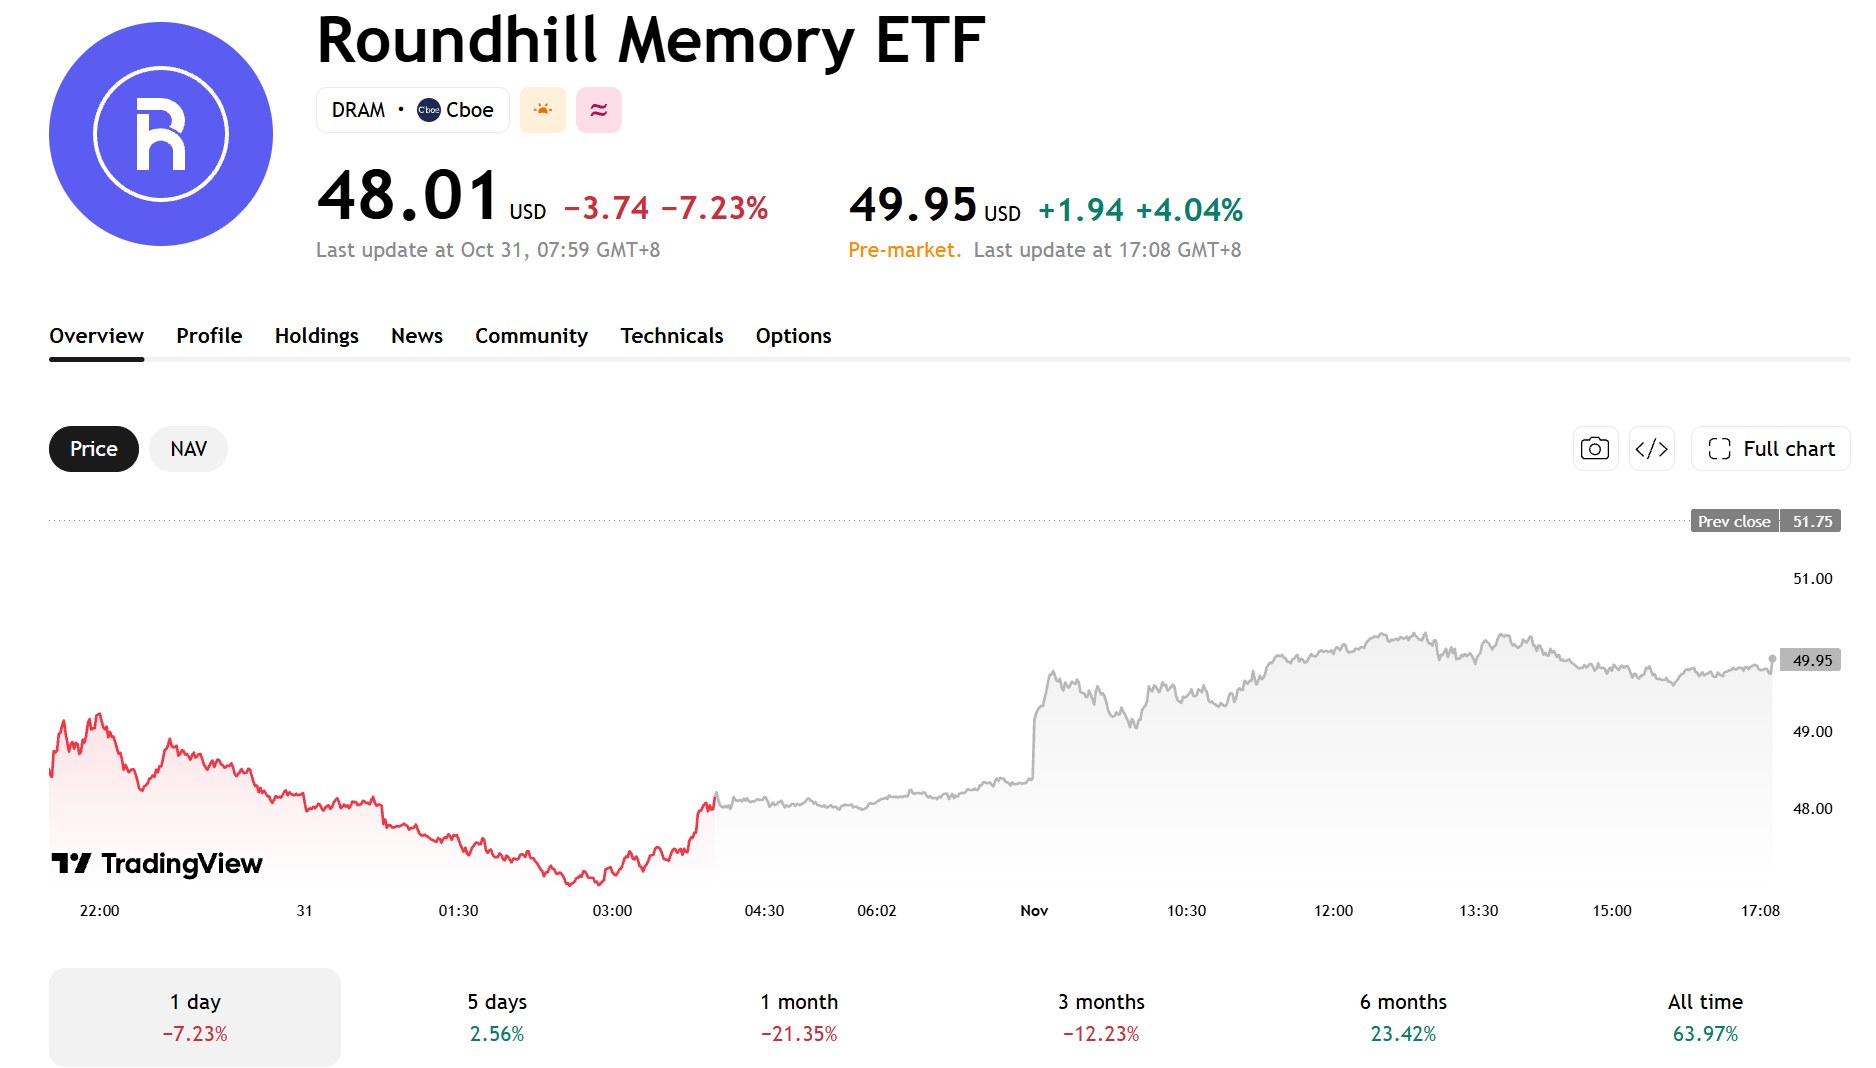
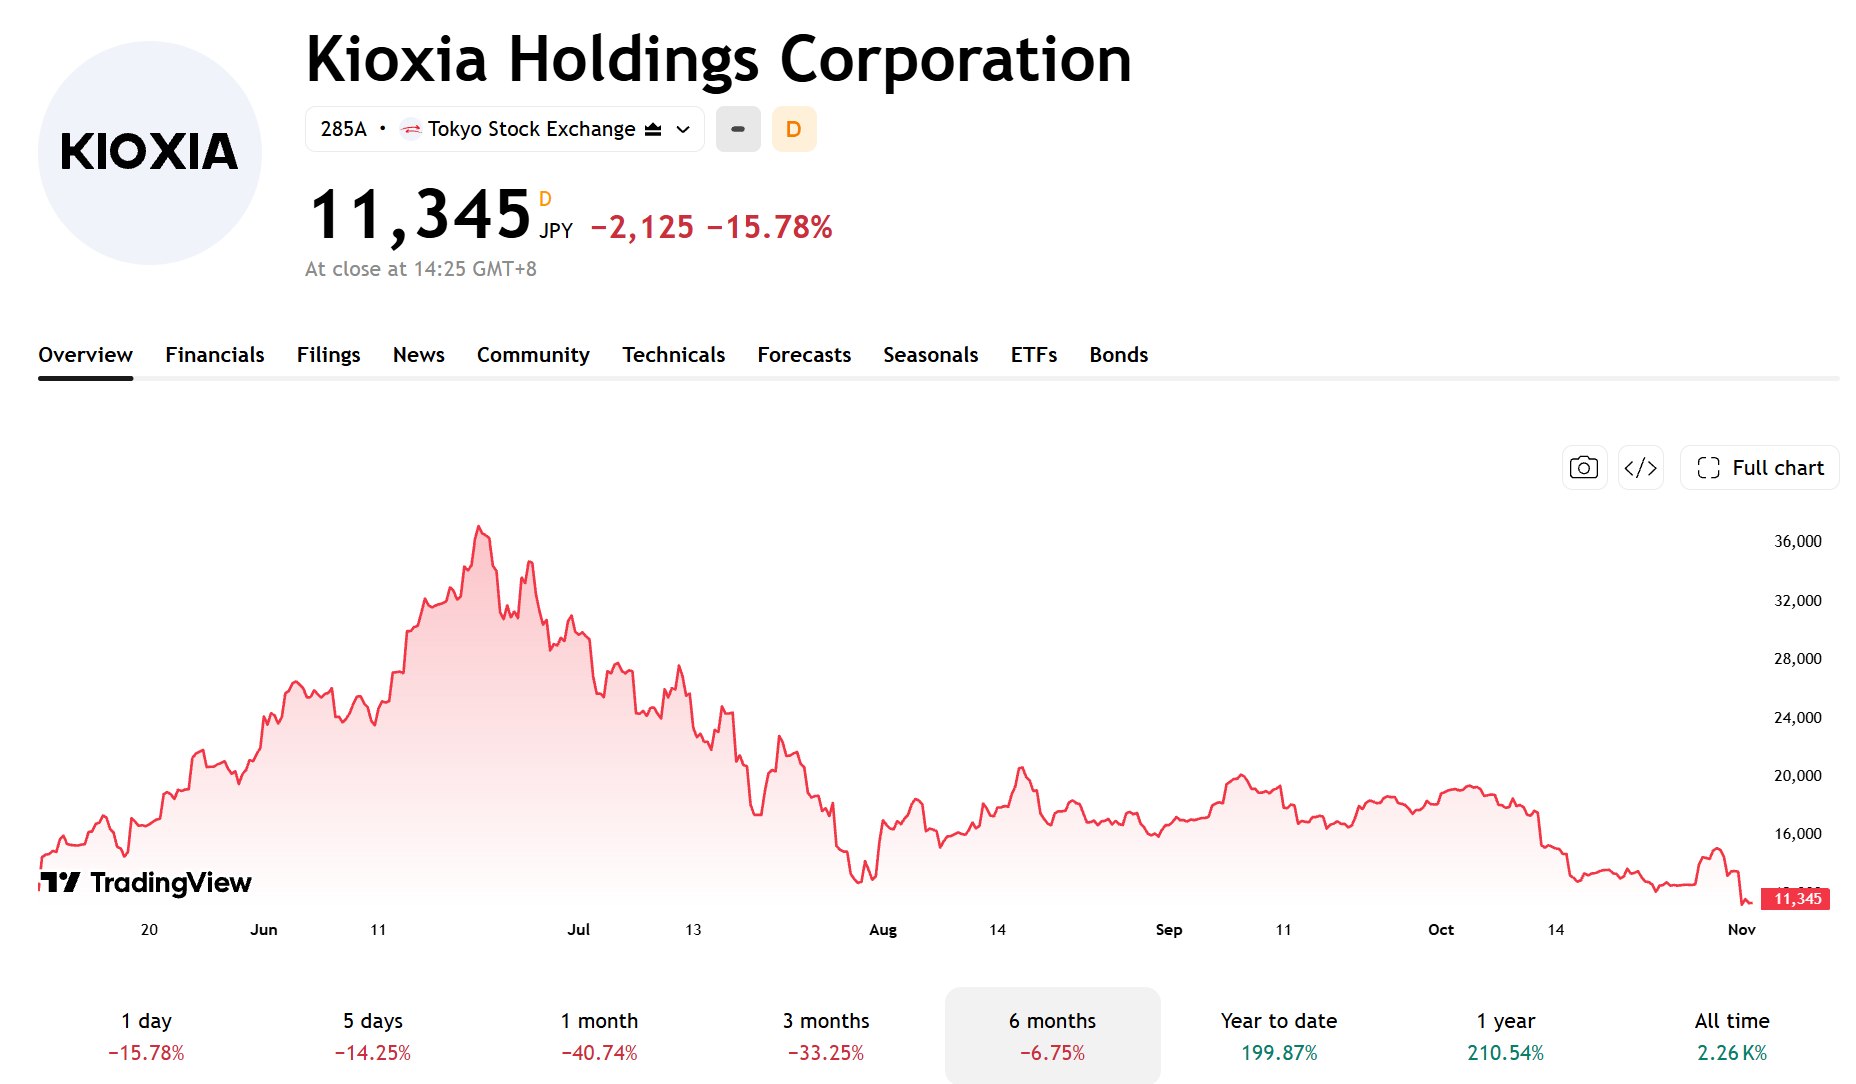
TradingKey – Am 2. November US-Ostküstenzeit zeigten sich die Aktien von Speicherchip-Herstellern uneinheitlich. Der japanische Speicherchiphersteller Kioxia schloss in Tokio rund 15,8 % im Minus, während Speicheraktien im anschließenden US-vorbörslichen Handel auf breiter Front zulegten. Bei Redaktionsschluss stieg Micron Technology (MU) um über 2 %, SanDisk (SNDK) gewann mehr als 3 %, der DRAM ETF (DRAM) legte um über 4 % zu und SK Hynix (SKHY) kletterte um fast 5 %.
Der deutliche Kursrückgang bei Kioxia war hauptsächlich auf die schwächer als erwartet ausgefallene Gewinnprognose für das nächste Quartal zurückzuführen. Unterdessen wurde die vorbörsliche Erholung der US-Speicheraktien auch durch eine Markterholung nach einem starken Einbruch der Tech-Aktien in der vorangegangenen Handelssitzung angetrieben.
[Quelle: TradingView]
Kioxia-Aktien brechen um mehr als 15 % ein, da Gewinnprognose Erwartungen verfehlt
 [Quelle: TradingView]
Der Aktienkurs von Kioxia gab deutlich nach, was vor allem darauf zurückzuführen war, dass die Gewinnprognose für das kommende Quartal unter den Markterwartungen lag.
Das Unternehmen rechnet für das Quartal von Oktober bis Dezember 2026 mit einem bereinigten operativen Gewinn von rund 2 Billionen Yen, womit es die Markterwartungen von 2,32 Billionen bis 2,35 Billionen Yen verfehlt und im Vergleich zum Vorquartal nahezu auf demselben Niveau verharren dürfte.
Das sich verlangsamende Gewinnwachstum war im Wesentlichen auf nachlassende Preisanstiege bei NAND-Speichern zurückzuführen. Im abgelaufenen Quartal stieg der durchschnittliche Verkaufspreis (ASP) für NAND-Speicher von Kioxia im Vergleich zum Vorquartal um etwa 20 % bis 25 %, nachdem im vorherigen Quartal noch ein Plus von rund 70 % verzeichnet worden war.
Für das kommende Quartal rechnet das Unternehmen beim durchschnittlichen Verkaufspreis im Vergleich zum Vorquartal nur noch mit einem Wachstum im niedrigen einstelligen Prozentbereich, während die Auslieferungen nahezu unverändert bleiben dürften.
Darüber hinaus wirkten sich das Vorziehen einiger Aufträge in das vergangene Quartal sowie die Verschiebung bestimmter Enterprise-Storage-Aufträge auf das im März 2027 endende Quartal ebenfalls belastend auf die Geschäftserwartungen für das anstehende Quartal aus.
Trotz des kurzfristigen Ergebnisdrucks bleibt Kioxia hinsichtlich der Nachfrage durch KI-Rechenzentren optimistisch. Das Unternehmen gab an, dass seine geplante Kapazität für 2027 weitgehend durch Aufträge abgedeckt ist und für mehr als die Hälfte der für 2028 erwarteten Auslieferungen bereits langfristige Verträge unterzeichnet wurden.
Micron, SanDisk und SK Hynix unterscheiden sich in ihrer Geschäftsstruktur
Sowohl Kioxia als auch SanDisk konzentrieren ihr Kerngeschäft auf NAND-Flash-Speicher, wodurch ihre Entwicklung anfällig für Veränderungen bei den NAND-Preisen, Liefermengen und der Kundennachfrage ist. Aufgrund von Unterschieden bei den konkreten Aufträgen und Prognosen könnte sich ihre Aktienkursentwicklung jedoch voneinander unterscheiden.
Unterdessen verfügen Micron und SK Hynix über Portfolios in den Bereichen DRAM, HBM und NAND, wodurch sie von der steigenden Nachfrage nach High-Bandwidth-Memory und Server-DRAM profitieren, die durch KI-Server angetrieben wird.
Am 28. Oktober meldete SK Hynix Rekordergebnisse für das dritte Quartal: Der Umsatz schnellte im Jahresvergleich um 328 % auf 104,62 Billionen Won in die Höhe, während der Betriebsgewinn gegenüber dem Vorjahr sprunghaft um 632 % auf 83,33 Billionen Won stieg.
Das Unternehmen wies darauf hin, dass die Umsätze mit HBM4 und hochwertigen Serverprodukten gestiegen sind, und dass es langfristige Lieferverträge mit 14 Großkunden abgeschlossen hat, die mehr als die Hälfte seiner Gesamtkapazität für die Jahre 2027 bis 2028 abdecken. Dies trägt dazu bei, die Visibilität künftiger Erträge zu verbessern.
Der Umsatz von SanDisk stieg im ersten Quartal des Geschäftsjahres 2027 im Jahresvergleich um 378 % auf 11,031 Milliarden US-Dollar, wobei die Umsatzprognose für das zweite Quartal bei 12,2 bis 12,6 Milliarden US-Dollar liegt. Dennoch fiel die Aktie am 30. Oktober um rund 13,5 %, da am Markt Sorgen über ein sich verlangsamendes Umsatzwachstum, die Nachhaltigkeit der Margen und die branchenweiten Auswirkungen sich abschwächender NAND-Preisanstiege aufkamen.
NAND-Preistrends bleiben im Fokus
Die Angebots- und Nachfragedynamik variiert in den Märkten für DRAM, HBM und NAND. Die Nachfrage nach KI-Servern stützt weiterhin die Märkte für HBM und Server-DRAM, während der NAND-Markt eine Divergenz aufweist – mit einer robusten Nachfrage nach Enterprise-SSDs und einer vergleichsweise schwachen Nachfrage nach Consumer-Produkten.
TrendForce prognostiziert, dass die Vertragspreise für NAND-Flash im vierten Quartal 2026 gegenüber dem Vorquartal um 15 % bis 20 % steigen werden, wobei für Enterprise-SSDs sogar noch höhere Zuwächse erwartet werden. Dies deutet darauf hin, dass das verlangsamte Wachstum des durchschnittlichen Verkaufspreises (ASP) für NAND bei Kioxia nicht bedeutet, dass sich die Nachfrage im breiteren NAND-Markt abgeschwächt hat.
Künftig sollten Anleger die Preisentwicklung bei NAND, die Aufträge für Enterprise-SSDs und die Liefervolumina der Anbieter beobachten und zugleich verfolgen, ob Micron, SK Hynix und SanDisk ihr aktuelles Gewinnwachstum aufrechterhalten können.
Preistrends und Nachfrageverschiebungen bei verschiedenen Speicherprodukten werden als Schlüsselindikatoren dafür dienen, ob die Dynamik der Branche aufrechterhalten werden kann.
Empfohlene Artikel


