


Marktstimmung vor Netflix-Quartalszahlen wird vorsichtiger: Kann NFLX die wichtige $70-Unterstützung halten?
TradingKey - Netflix (NFLX) wird am 20. Oktober nach US-Börsenschluss seine Finanzergebnisse für das dritte Quartal 2026 vorlegen. Der Aktienkurs des Unternehmens pendelt derzeit um 70 US-Dollar, während sich die Anlegerstimmung spürbar vorsichtiger gestaltet. Damit könnte dieser Quartalsbericht zu einem potenziell entscheidenden Wendepunkt für die kurzfristige Entwicklung werden.
Der Markt erwartet für das dritte Quartal einen Umsatz von Netflix von rund 12,87 Milliarden US-Dollar, was einem Anstieg von 12 % gegenüber dem Vorjahr entspricht. Das Ergebnis je Aktie wird voraussichtlich bei 0,82 US-Dollar liegen, ein Plus von etwa 39 % im Jahresvergleich. Während diese Zahlen weiterhin ein starkes Gewinnwachstum widerspiegeln, hat sich das Umsatzwachstum gegenüber den hohen Niveaus der Vorjahre allmählich verlangsamt. Für Anleger reicht das reine Erfüllen der Erwartungen möglicherweise nicht aus, um eine deutliche Kurserholung auszulösen; der Ausblick auf das vierte Quartal, die Entwicklung des Werbegeschäfts und das Nutzer-Engagement werden noch entscheidender sein.
Wachstum im dritten Quartal hält an, aber die Markterwartungen sind gestiegen
Netflix meldete für das zweite Quartal einen Umsatz von 12,56 Milliarden US-Dollar, was einem Anstieg von 13 % gegenüber dem Vorjahr entspricht, sowie einen Gewinn je Aktie von 0,80 US-Dollar. Für das dritte Quartal prognostizierte das Unternehmen anschließend einen Umsatz von rund 12,86 Milliarden US-Dollar und ein Ergebnis je Aktie von 0,82 US-Dollar. Gemessen an den aktuellen Markterwartungen haben die Analysten den vom Management prognostizierten Wachstumskurs weitgehend übernommen.
Das Problem besteht darin, dass die aktuelle Bewertung von Netflix bereits mehrere positive Erwartungen widerspiegelt, darunter das Wachstum der Werbeeinnahmen, Preiserhöhungen und Margenverbesserungen. Sollten die Ergebnisse des laufenden Quartals die Marktschätzungen nur leicht übertreffen, während der Ausblick für das vierte Quartal relativ konservativ bleibt, könnte die Aktie dennoch unter Druck geraten.
Netflix baut sein werbefinanziertes Abo-Modell aus, um eine neue Einnahmequelle zu erschließen, da das Mitgliederwachstum zunehmend reift. Der Markt blickt jedoch nicht nur auf die Höhe der Werbeeinnahmen, sondern beobachtet auch die Nutzerzahlen des werbefinanzierten Tarifs, die Wiedergabedauer und die Monetarisierungseffizienz. Lässt das Nutzer-Engagement nach, könnte dies den künftigen Entwicklungsspielraum des Werbegeschäfts einschränken, selbst wenn die Abopreise weiter steigen.
Unterdessen werden auch die Ausgaben für Inhalte, Live-Sport und andere Live-Formate die Gewinnmargen beeinflussen. Netflix muss beweisen, dass das Unternehmen trotz der Intensivierung seiner Content-Investitionen einen stabilen freien Cashflow und eine solide operative Marge aufrechterhalten kann.
Nutzerbindung und Kostenanpassungen schüren Sorgen
Die Haltung der Wall Street gegenüber Netflix ist zuletzt spürbar vorsichtiger geworden. Huber Research stufte die Aktie direkt von „Buy“ auf „Sell“ herab und senkte das Kursziel von 85 US-Dollar auf 70 US-Dollar. Auch KeyBanc, Barclays und Morgan Stanley passten ihre Kursziele an, wobei sich die Sorgen der Analysten primär auf das verlangsamte Wachstum der Sehdauer, sinkende Renditen auf Content-Investitionen und den sich verschärfenden Wettbewerb im Streaming-Markt konzentrieren.
Unterdessen baut Netflix Berichten zufolge rund 6 % seiner weltweiten Belegschaft ab, was etwa 1.000 Stellen betrifft und die größte Entlassungswelle des Unternehmens seit 2022 darstellen könnte. Die Umstrukturierung erfolgt vor dem Hintergrund eines sich verlangsamenden Umsatzwachstums und unter Druck stehender Nutzeraktivität, weshalb der Markt darauf fokussiert ist, ob der Stellenabbau die operative Effizienz steigern soll oder die zunehmende Vorsicht des Managements bezüglich der künftigen Wachstumsaussichten widerspiegelt.
Zudem plant Netflix, ab 2027 die Veröffentlichungsfrequenz seiner Berichte zur Nutzerbindung zu reduzieren. Obwohl weniger häufige Veröffentlichungen nicht zwangsläufig mit einer schwächeren Nachfrage nach Inhalten gleichzusetzen sind, könnte die verringerte Transparenz die Sorgen der Anleger zu einem Zeitpunkt weiter verstärken, an dem das Werbegeschäft zunehmend von der Sehdauer und der Nutzerbindung abhängt.
Dennoch verfügt Netflix weiterhin über eine niedrige Churn-Rate, eine enorme weltweite Abonnentenbasis und ein ausgereiftes System zur Inhaltsverteilung. Angesichts des anhaltenden Wettbewerbs durch YouTube, Disney+ und Amazon Prime Video muss das Unternehmen nun anhand von Kennzahlen wie Sehdauer, Werbeeinnahmen und Verlängerungsraten belegen, dass die Preiserhöhungen für Abonnements die Nutzeraktivität oder die Attraktivität der Plattform nicht erheblich beeinträchtigt haben.
Technische Analyse der Netflix-Aktie: $70 ist die erste Verteidigungslinie vor den Quartalszahlen
Quelle: TradingView
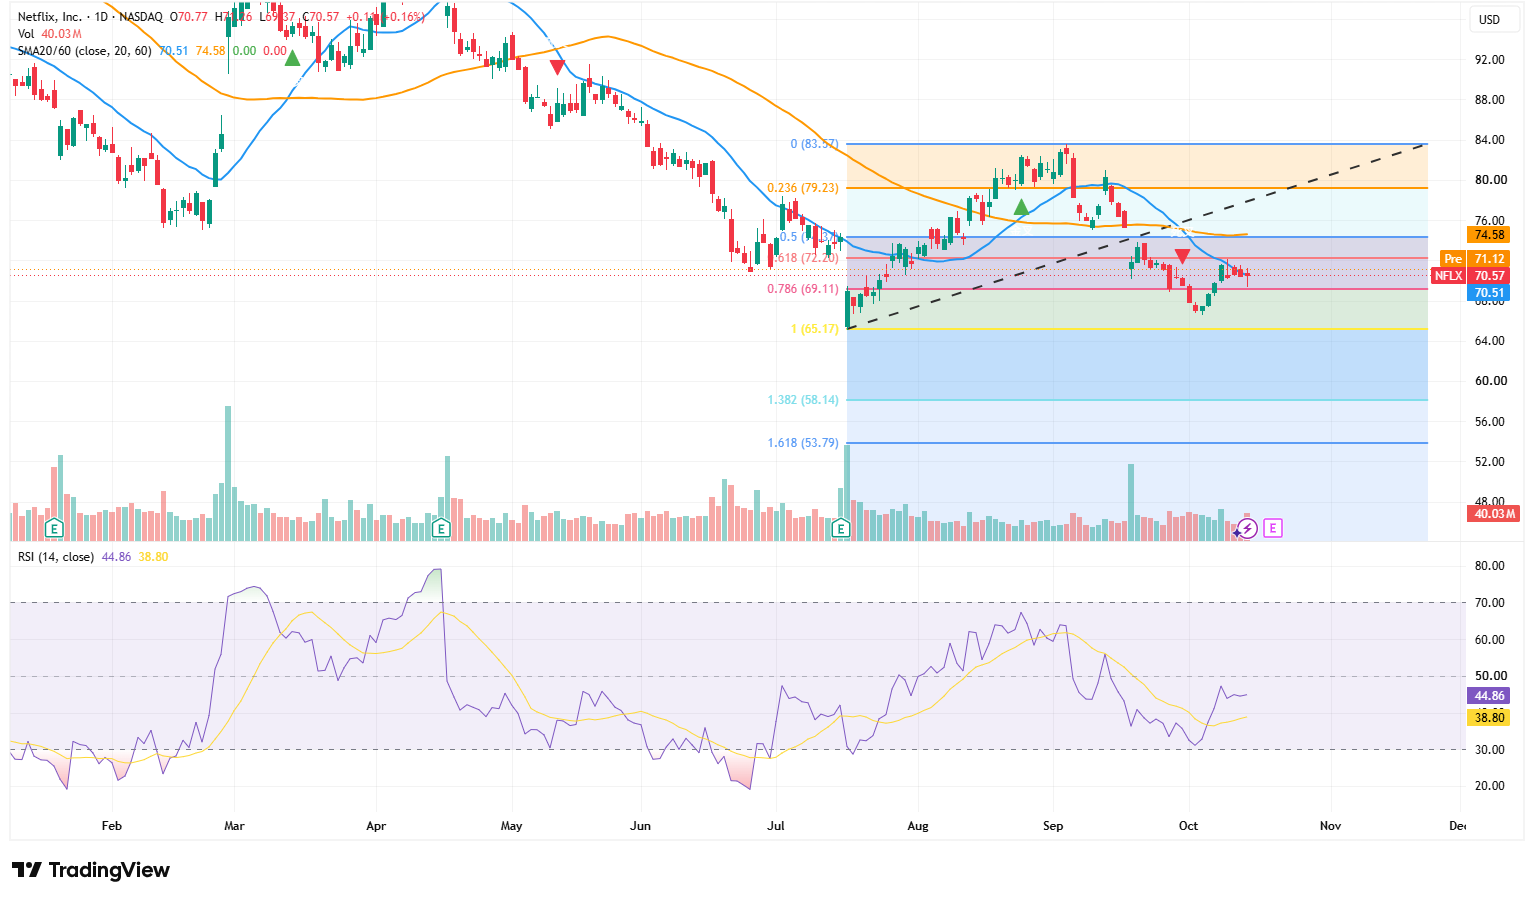
Im Tageschart schloss Netflix am 14. bei 70,57 US-Dollar und behauptete dabei im Wesentlichen die wichtige runde Marke von 70 US-Dollar, während der Kurs leicht über dem 20-Tage-Durchschnitt von 70,51 US-Dollar blieb. Allerdings verharrt der Aktienkurs weiterhin unter dem 60-Tage-Durchschnitt von 74,58 US-Dollar, und auch die zuvor etablierte Aufwärtstrendlinie wurde durchbrochen. Daher gleicht das aktuelle Muster eher einer schwachen Konsolidierung als einer klaren Trendwende.
Die Marke von 70 US-Dollar ist kein isolierter Unterstützungspunkt; das Augenmerk sollte auf die Unterstützungszone von 69,11 bis 70,51 US-Dollar gerichtet sein, wobei 69,11 US-Dollar dem 0,786-Fibonacci-Retracement-Level entspricht und 70,51 US-Dollar dem 20-Tage-Durchschnitt. Sollte der Aktienkurs nach den Quartalszahlen auf Tagesbasis unter 69,11 US-Dollar schließen, könnte er die Spanne von 67 bis 68 US-Dollar erneut testen. Fällt dieser Bereich, liegt die nächste zentrale Unterstützung bei 65,17 US-Dollar. Sollten die Zahlen die Erwartungen deutlich verfehlen, könnte das erweiterte Abwärtsziel sogar bei 58,14 US-Dollar liegen.
Der erste Widerstand nach oben liegt bei 71 bis 72,10 US-Dollar. Erst ein Ausbruch über 72,10 US-Dollar könnte die Erholung bis in die Widerstandskonfluenzzone von 74,35 bis 74,58 US-Dollar ausweiten, die durch den gleitenden Durchschnitt und das Fibonacci-Level gebildet wird. Sobald der Kurs oberhalb von 74,58 US-Dollar nachhaltig Fuß fasst, kann sich der Blick nach oben auf 79,23 US-Dollar und anschließend auf das bisherige Hoch nahe 83 US-Dollar richten.
Der RSI liegt derzeit bei 44,86 und damit über der geglätteten Signallinie von 38,80, was darauf hindeutet, dass das kurzfristige Abwärtsmomentum nachlässt. Da der RSI jedoch weiterhin unter 50 verharrt, haben die Bullen die Kontrolle noch nicht wieder übernommen. Die kleinen Kerzenkörper der jüngsten Candlesticks spiegeln zudem wider, dass die Anleger vor den Quartalszahlen vorerst an der Seitenlinie verharren.
Empfohlene Artikel


