


EZB-Mitglied DeMarco unterstützt Zinserhöhung im Oktober, da die Kerninflation fest bleibt
Alexander DeMarco, der Gouverneur der Zentralbank von Malta und Mitglied des EZB-Rats der Europäischen Zentralbank (EZB), sagte am Dienstag gegenüber den Medien, dass eine "stärkere Kerninflation" ein Grund für die Zentralbank sein könnte zu handeln, und erklärte, dass er eine Zinserhöhung im Oktober unterstütze.
Auf der Sitzung vom 10. September beschloss die EZB, die Zinsen in den drei wichtigsten EZB-Zinsfazilitäten um 25 Basispunkte anzuheben, und merkte an, dass der "Nahe Osten weiterhin Inflationsdruck erzeugt und die Inflation für einen längeren Zeitraum deutlich über dem Ziel bleiben dürfte."
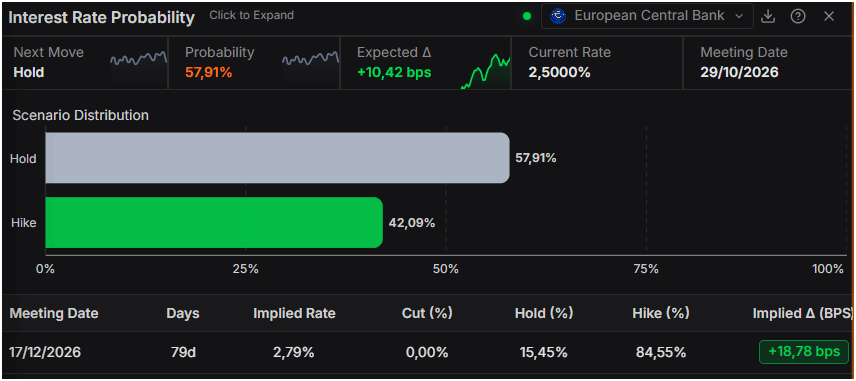
Zum Zeitpunkt der Veröffentlichung haben die Geldmärkte eine Wahrscheinlichkeit von 57% eingepreist, dass die EZB die Zinsen auf der Sitzung am 29. Oktober unverändert lässt, während die Wahrscheinlichkeit einer Zinserhöhung im Dezember bei 84% liegt, laut Prime Terminal.
Wichtige Highlights:
Eine stärkere Kerninflation könnte ein Grund zum Handeln sein
Ich würde eine Zinserhöhung im Oktober nicht ausschließen
Der jüngste Anstieg der Renditen von L-T-Anleihen ist ziemlich besorgniserregend
Die wirtschaftliche Lage ist ziemlich fragil.
EZB - Häufig gestellte Fragen (FAQ)
Die Europäische Zentralbank (EZB), mit Sitz in Frankfurt am Main, steuert die Geldpolitik der Eurozone. Ihr Hauptziel ist die Preisstabilität, definiert durch eine Inflationsrate von rund 2 %. Durch Anpassungen der Zinssätze beeinflusst die EZB maßgeblich den Wechselkurs des Euros, der tendenziell durch höhere Zinsen gestärkt und durch niedrigere geschwächt wird.
In extremen Situationen kann die Europäische Zentralbank ein Instrument namens Quantitative Easing (QE) einsetzen. QE bedeutet, dass die EZB Euros druckt und diese verwendet, um Vermögenswerte – in der Regel Staats- oder Unternehmensanleihen – von Banken und anderen Finanzinstitutionen zu kaufen. QE führt in der Regel zu einer Abschwächung des Euros. Es wird als letztes Mittel eingesetzt, wenn Zinssenkungen allein das Ziel der Preisstabilität nicht erreichen können. Die EZB setzte QE während der Finanzkrise 2009-2011, 2015 bei anhaltend niedriger Inflation und während der COVID-19-Pandemie ein.
Quantitative Straffung (QT) ist das Gegenteil von QE: Statt Staatsanleihen zu kaufen, stellt die EZB den Ankauf ein und reinvestiert fällige Beträge nicht mehr. Dies wirkt sich in der Regel positiv auf den Euro aus, da es die Liquidität am Markt verringert.
Empfohlene Artikel


