

纽元在美国债券收益率攀升至新高之际走低
- 纽元/美元跌至 6 月下旬以来最低水平,因美国债券收益率攀升至新高。
- 市场预计 10 月 28 日纽储行加息至 3%的概率至少为 75%。
- 6 月下旬至 8 月的涨幅约有十分之九已经回吐。
新西兰储备银行(RBNZ)的官方现金利率(OCR)目前为 2.75%,市场现在预计其在 10 月 28 日升至 3%的概率至少为 75%,而在 9 月 2 日加息后这一概率约为 30%。纽元/美元目前交投于 0.5650 上方不远处,为 6 月下旬以来最低水平。尽管国内加息的概率已超过一倍,纽元仍持续下跌,因为市场预计美联储将在同一天加息。
纽储行行长 Breman 周二表示,如果更高的原油价格持续存在,短期通胀可能会高于纽储行的预测,而这一预期在一天内就发生了变化。新西兰进口燃料,因此周四布伦特原油价格高于每桶 106 美元会直接强化这一论点。纽储行在 9 月 2 日公布的自身利率路径指向 10 月暂停、12 月加息,这使得市场预期比央行预测整整提前了一次会议。
纽储行比美联储早 17 小时作出决定
纽储行将于 10 月 28 日 GMT时间01:00 公布决议,美联储则将在 GMT时间18:00 公布,因此若纽储行加息推动纽元上涨,在美国决议落地前将有大半天时间消化。美联储在 9 月 16 日加息后,利率区间为 3.75%-4.00%,期货市场对 10 月再加息 25 个基点的概率定价略高于五五开。周四,美国 10 年期国债收益率突破 5.15%,创 2007 年 7 月以来最高水平。
若纽元仅凭利率因素上涨,纽储行必须加息而美联储按兵不动。美联储 10 月维持利率不变是有可能的,不过其 18 位政策制定者中有 16 位在 9 月预测中预计今年至少还会再加息一次。
建筑许可不会改变如此规模的加息押注
新西兰本周经济数据较少。8 月建筑许可将于 9 月 30 日周三 GMT时间21:45 公布,7 月曾下降 4.3%;ANZ-Roy Morgan 消费者信心将于 10 月 1 日周四 GMT时间21:00 公布,此前为 98。两项数据都不太可能改变市场对 10 月加息的定价,当前市场已将其概率定在四分之三或更高。
美国数据将发挥更大作用。耐用品订单将于周五 GMT时间12:30 公布,预计在 1.1% 上升后下降 0.4%,在当前市场环境下,这将被视为对纽元有利的消息。个人消费支出(PCE)物价指数将于 9 月 30 日公布,此前 7 月核心价格同比上涨 3.3%;供应管理协会(ISM)制造业调查将于 10 月 1 日公布,此前价格支付指数为 71.1。非农就业报告将于 10 月 2 日压轴公布。
关键水平与偏向
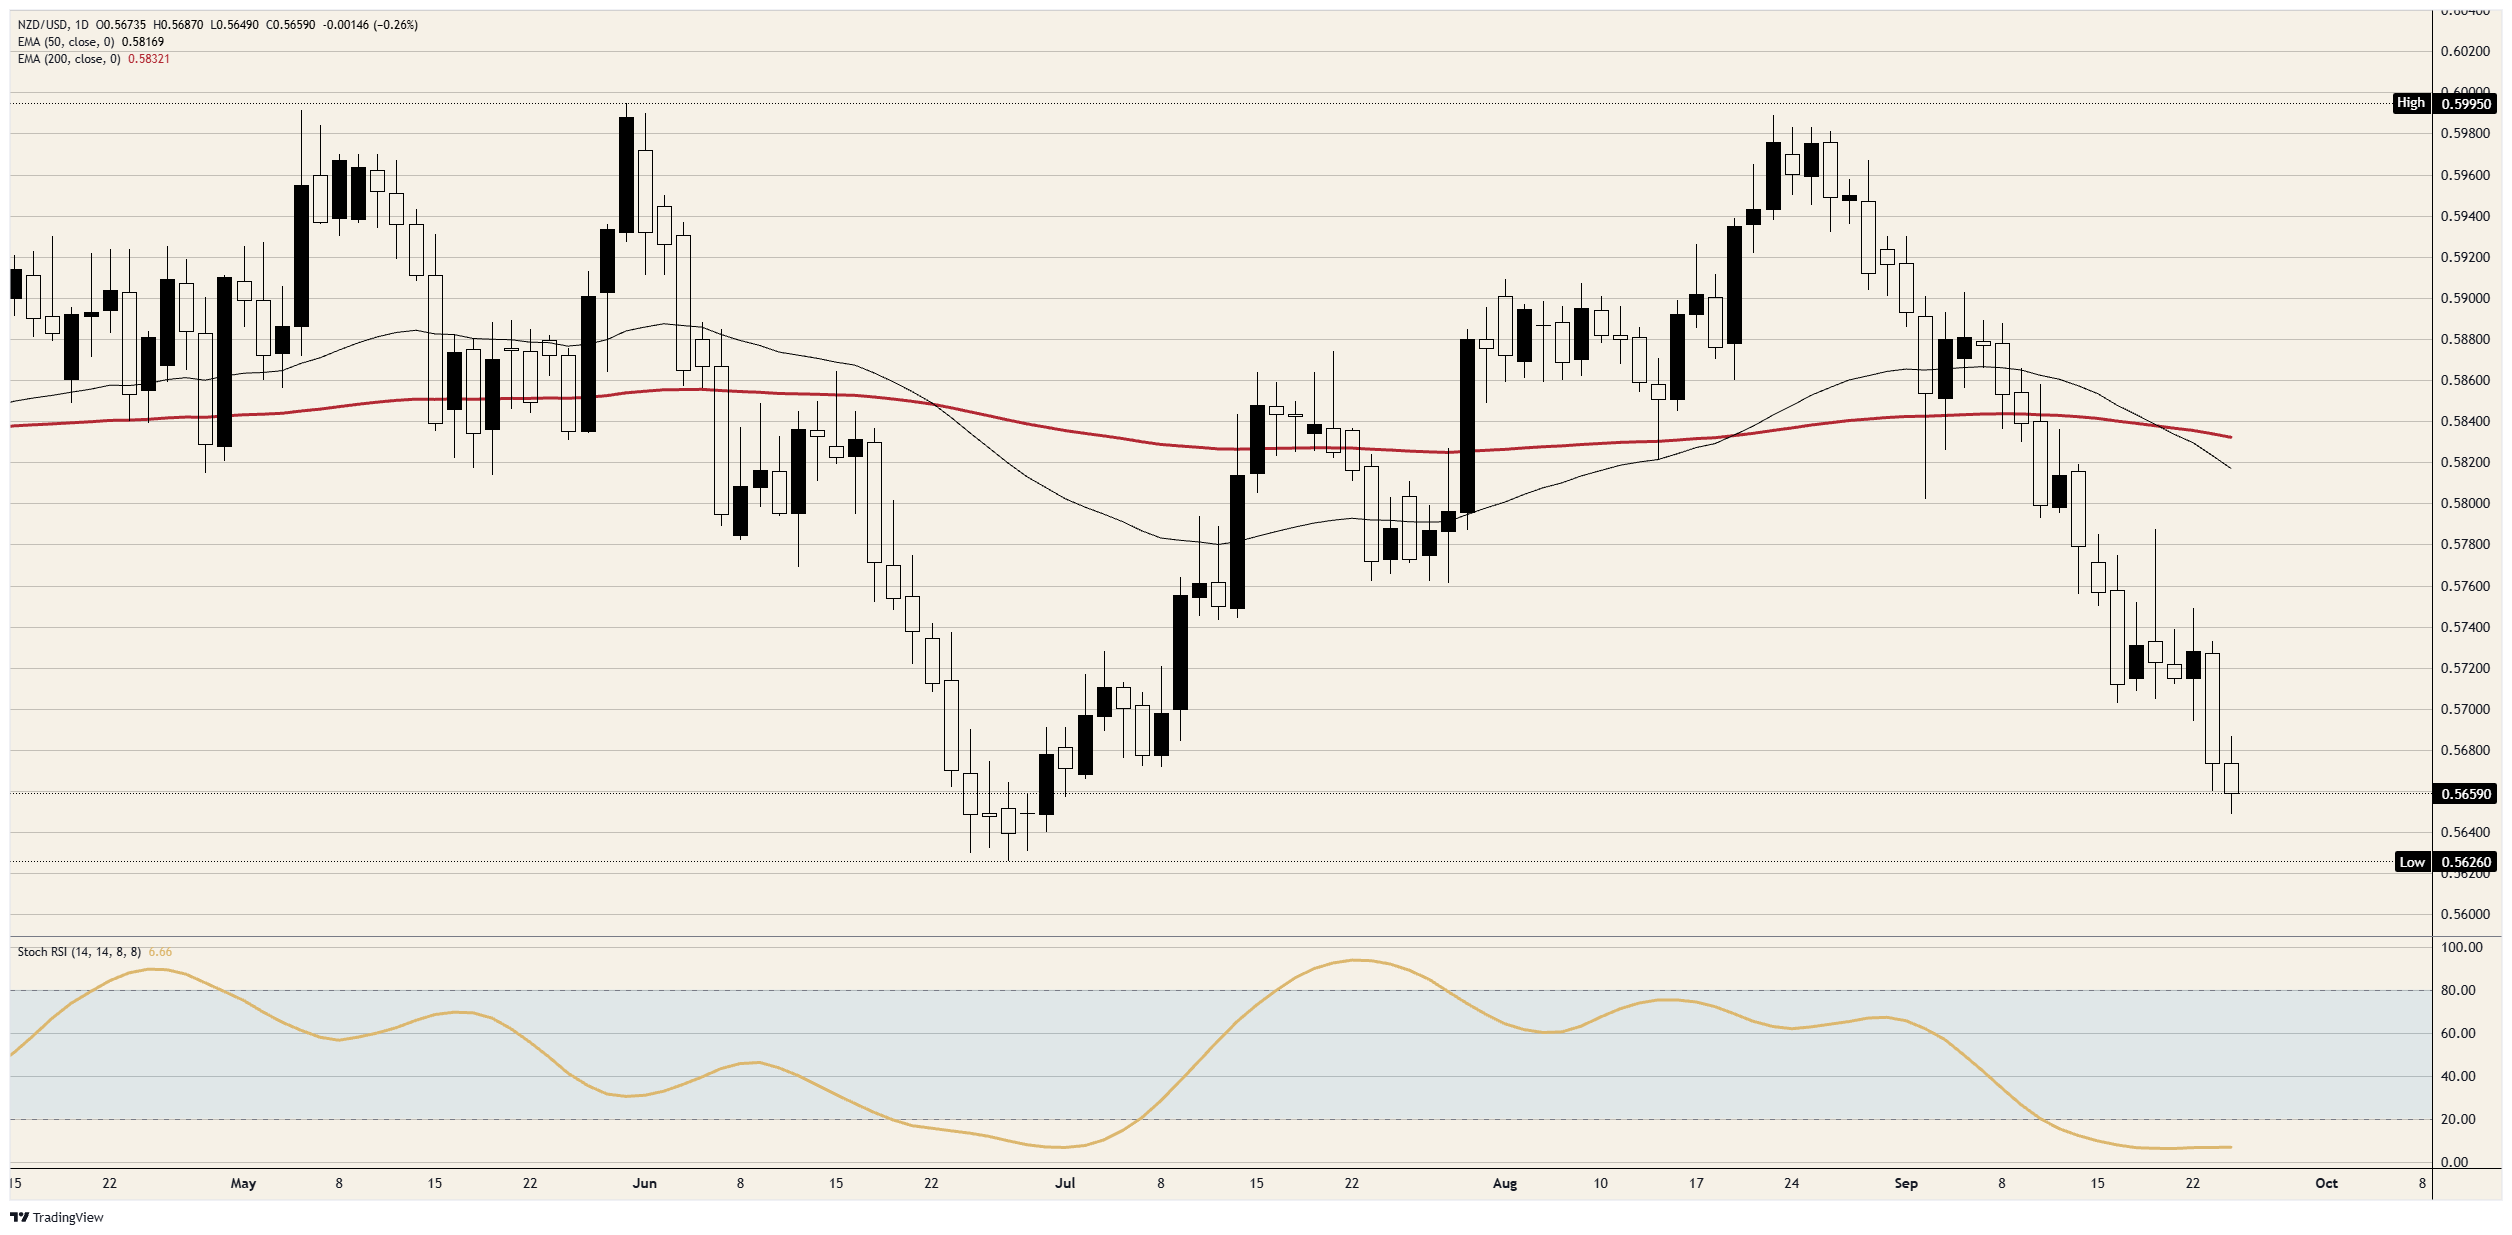
阻力位:0.5700 在周三失守,那是两个下跌交易日中跌幅更大的一天,而周四的反弹未能触及该水平。其上方,0.5750 限制了周二的反弹。
支撑位:周四低点略低于 0.5650。其下方,6 月下旬低点略高于 0.5600,是跌向 0.5550 前的唯一支撑。
偏向:在 0.5700 下方做空,目标看向 0.5600,随后是 0.5550。日线随机相对强弱指数(Stoch RSI)已连续一周多被压制在个位数,因此在不改变整体偏向的情况下仍可能出现反弹。若日线收盘高于 0.5750,则该偏向失效。
纽元/美元日线图
新西兰元(纽元)常见问题(FAQ)
新西兰元(NZD),也被称为Kiwi,是投资者中众所周知的交易货币。它的价值大体上取决于新西兰经济的健康状况和该国央行的政策。不过,也有一些独特的因素会影响纽元的走势。中国经济的表现往往会影响新西兰元,因为中国是新西兰最大的贸易伙伴。对中国经济来说,坏消息可能意味着新西兰对中国的出口减少,从而打击中国经济和人民币。另一个影响纽元的因素是奶制品价格,因为奶制品是新西兰的主要出口产品。高乳制品价格增加了出口收入,对经济和新西兰元都有积极的贡献。
新西兰储备银行(RBNZ)的目标是在中期实现并维持1%至3%的通货膨胀率,重点是将其保持在2%的中点附近。为此,银行设定了一个适当的利率水平。当通货膨胀过高时,新西兰央行会提高利率来给经济降温,但此举也会提高债券收益率,增加投资者对该国投资的吸引力,从而提振纽元。相反,低利率往往会削弱纽元。所谓的利率差异,即新西兰的利率与美联储设定的利率相比如何,也可能在纽元/美元货币对的走势中发挥关键作用。
新西兰发布的宏观经济数据是评估经济状况的关键,并可能影响新西兰元(NZD)估值。基于高经济增长、低失业率和高信心的强劲经济对纽元有利。高增长的经济吸引外国投资,并可能鼓励新西兰储备银行提高利率,如果这种经济实力与高通胀一起出现。相反,如果经济数据疲软,纽元可能会贬值。
新西兰元(NZD)倾向于在风险偏好时期走强,或者当投资者认为更广泛的市场风险较低并对经济增长持乐观态度时。这往往会给大宗商品和新西兰元等所谓的“大宗商品货币”带来更有利的前景。相反,在市场动荡或经济不确定时,纽元往往会走弱,因为投资者倾向于出售高风险资产,逃往更稳定的避风港。
推荐文章


