

布兰特原油是什么?布兰特原油期货投资完整介绍
什么是布兰特原油期货
布兰特原油(Brent Crude Oil)是国际油价最重要的基准之一,与美国西德州原油(WTI)并列全球两大原油定价标准。它产自北海布兰特油田,属于轻质低硫原油,炼制成本低、经济价值高,因此成为欧洲、非洲及中东原油交易的价格指标。
布兰特原油的关键特性:
● API比重:约38°(属于轻质原油)
● 硫含量:0.37%左右(低硫原油)
● 主要产地:北海油田(包括英国、挪威等海域)
● 交易单位:每手1,000桶(期货合约标准)
布兰特原油期货是指以布兰特原油为标的的期货合约。
由于原油是全球工业主要的动力来源,更是许多产品的原料,包含塑胶、黏着剂等等。因为它的价格波动对民生影响过于巨大,为了避免价格波动影响太多,于是期货合约就被发明出来。
市场可以通过期货合约预知价格,也可以规避风险,而其余投资人也可通过预判价格涨跌来赚取收益。可以说,布兰特原油期货的出现起到了让价格更平稳的好处,通过加大流通量也让所有人对油价都有了清晰的认知,这对于全球物价平稳是有非常大的好处的。
毕竟如果原油的价格只有少数参与者或油厂之间互相知道,那就很可能会导致原油价格就像钻石价格一样受到少数人控制。通过期货将金融商品化,所有人都能参与原油价格的买卖,那它最终就会趋于一个市场可以接受的价格。
布兰特原油价格是怎么形成的?
很多人以为布伦特油价是某个机构 “制定” 出来的,其实它根本不是北海某一种油的价格,而是一套 “实物市场+期货市场” 双层机制共同形成的结果。现代布伦特价格体系的基础叫 BFOET,是布伦特、福蒂斯、奥斯伯格、埃科菲斯克和特罗尔五种北海原油等级的集合,2023 年起美国 WTI Midland 原油也被纳入交割篮子。之所以要用 “一篮子油”,是因为单一油田产量逐年衰减,只有集合多种油源,才能支撑起每天海量成交的定价需求。
布伦特现货价格的基石叫 “即期布伦特”(Dated Brent),它代表未来 10—25 天内在北海装船的实物原油船货价格,由全球能源价格评估机构普氏(S&P Global)每天用 “收盘市价法”(MOC)流程评估:在固定的交易窗口内,实物交易员提交真实的买入报价、卖出报价和成交,普氏汇总调整后,于伦敦时间每天 16:30 发布当日评估价,取篮子中经品质和运费调整后最具竞争力的等级作为基准。关键点在于,这是基于真实成交的市场评估价,不是任何官方机构 “拍板” 出来的数字。
期货层面,1988 年在伦敦洲际交易所(ICE)上市的布伦特期货,价格由全球买家和卖家的订单在交易所集中撮合形成,反映市场对未来某个交割月份价格的集体预期。布伦特期货到期时以现金结算,结算基准是 “ICE 布伦特指数”—— 该指数统计当月北海远期市场上整船(70 万桶)规模的成交与评估价,相当于用现货市场的真实价格来给期货 “锚定”。于是整个体系形成了一条自洽的链条:北海实物船货成交,普氏评估出即期布伦特,再推导出 ICE 布伦特指数,最终决定期货到期结算价,而全球大量原油贸易合同又按 “布伦特价格加减升贴水” 签订。期货每天引领现货的方向,现货评估又决定期货的结算,两者互相锚定,谁也无法长期脱离谁。
机制决定了价格 “怎么形成”,而真正决定价格 “涨到哪、跌到哪” 的是几股力量:供需基本面(欧佩克 + 产量政策、美国页岩油、全球库存)、地缘政治风险(中东冲突、霍尔木兹海峡、制裁与航运安全)、金融因素(美元走势、利率与通胀预期、基金持仓)、价差结构(近远月升贴水实时反映供需松紧),以及 WTI、迪拜 / 阿曼等替代基准的相互制衡。
一句话总结:布伦特价格=实物市场的真实成交(普氏评估)+期货市场的集体预期(ICE 竞价),再叠加地缘与金融因素。它之所以能成为全球约三分之二原油贸易的定价基准,靠的正是这套 “现货锚期货、期货领现货” 的自洽机制 —— 理解了这个过程,你再看每天的布伦特油价,就知道那不是一行简单的数字,而是全球买卖双方真金白银博弈的结果。
Brent原油与WTI原油有什么区别?
Brent原油与WTI原油(西德克萨斯中质原油)是全球两大最核心的原油定价基准,二者的核心区别在于地理产地、原油品质、物流运输以及全球市场影响力。
| 項目 | WTI | Brent |
| 全称 | 西德克萨斯中质原油 | 北海布伦特原油 |
| 主要产地 | 美国内陆(德克萨斯州、新墨西哥州、北达科他州等) | 大西洋北海海域(英国、挪威等) |
| 交易场所 | 纽约商品交易所(NYMEX / CME Group) | 洲际交易所(ICE) |
| 合约代码 | CL | B |
| API 重度 | 约 39.6° | 约 38° |
| 含硫量 | 约 0.24%(更甜) | 约 0.37% |
| 交割方式 | 库欣内陆管道交割 | 北海海上船运交割 |
| 定价范围 | 北美基准 | 全球基准(约 2/3 贸易) |
| 主要影响因素 | 美国库存、页岩油产量 | 欧佩克 +、中东地缘、全球海运 |
| 应用范围 | 主要作为北美原油基准及美国页岩油生产参考 | 全球约 60%–80% 的实物原油贸易定价基准 |
品质高低: WTI的原油品质略高于Brent(密度更低、含硫量更少),理论上更容易精炼出高品质的汽油和柴油。
物流与价差(Brent-WTI 价差): Brent 是海运原油,全球运输成本低且调配灵活;WTI 属于内陆原油,容易受到美国本土管道瓶颈及库欣库存高低的影响。因此,Brent 价格通常比 WTI 存在一定溢价。
定价主导力: 欧洲、中东、非洲以及亚洲的大部分进出口原油直接参照 Brent 定价;而 WTI 更多反映美国国内供需平衡与页岩油产能动态。
布兰特原油期货历史涨跌幅及分析
原油自工业革命以来都是各国重要的战略资源,一二次世界大战后更是如此。美国为了把控这项资源更是规定原油需用美元进行交易。
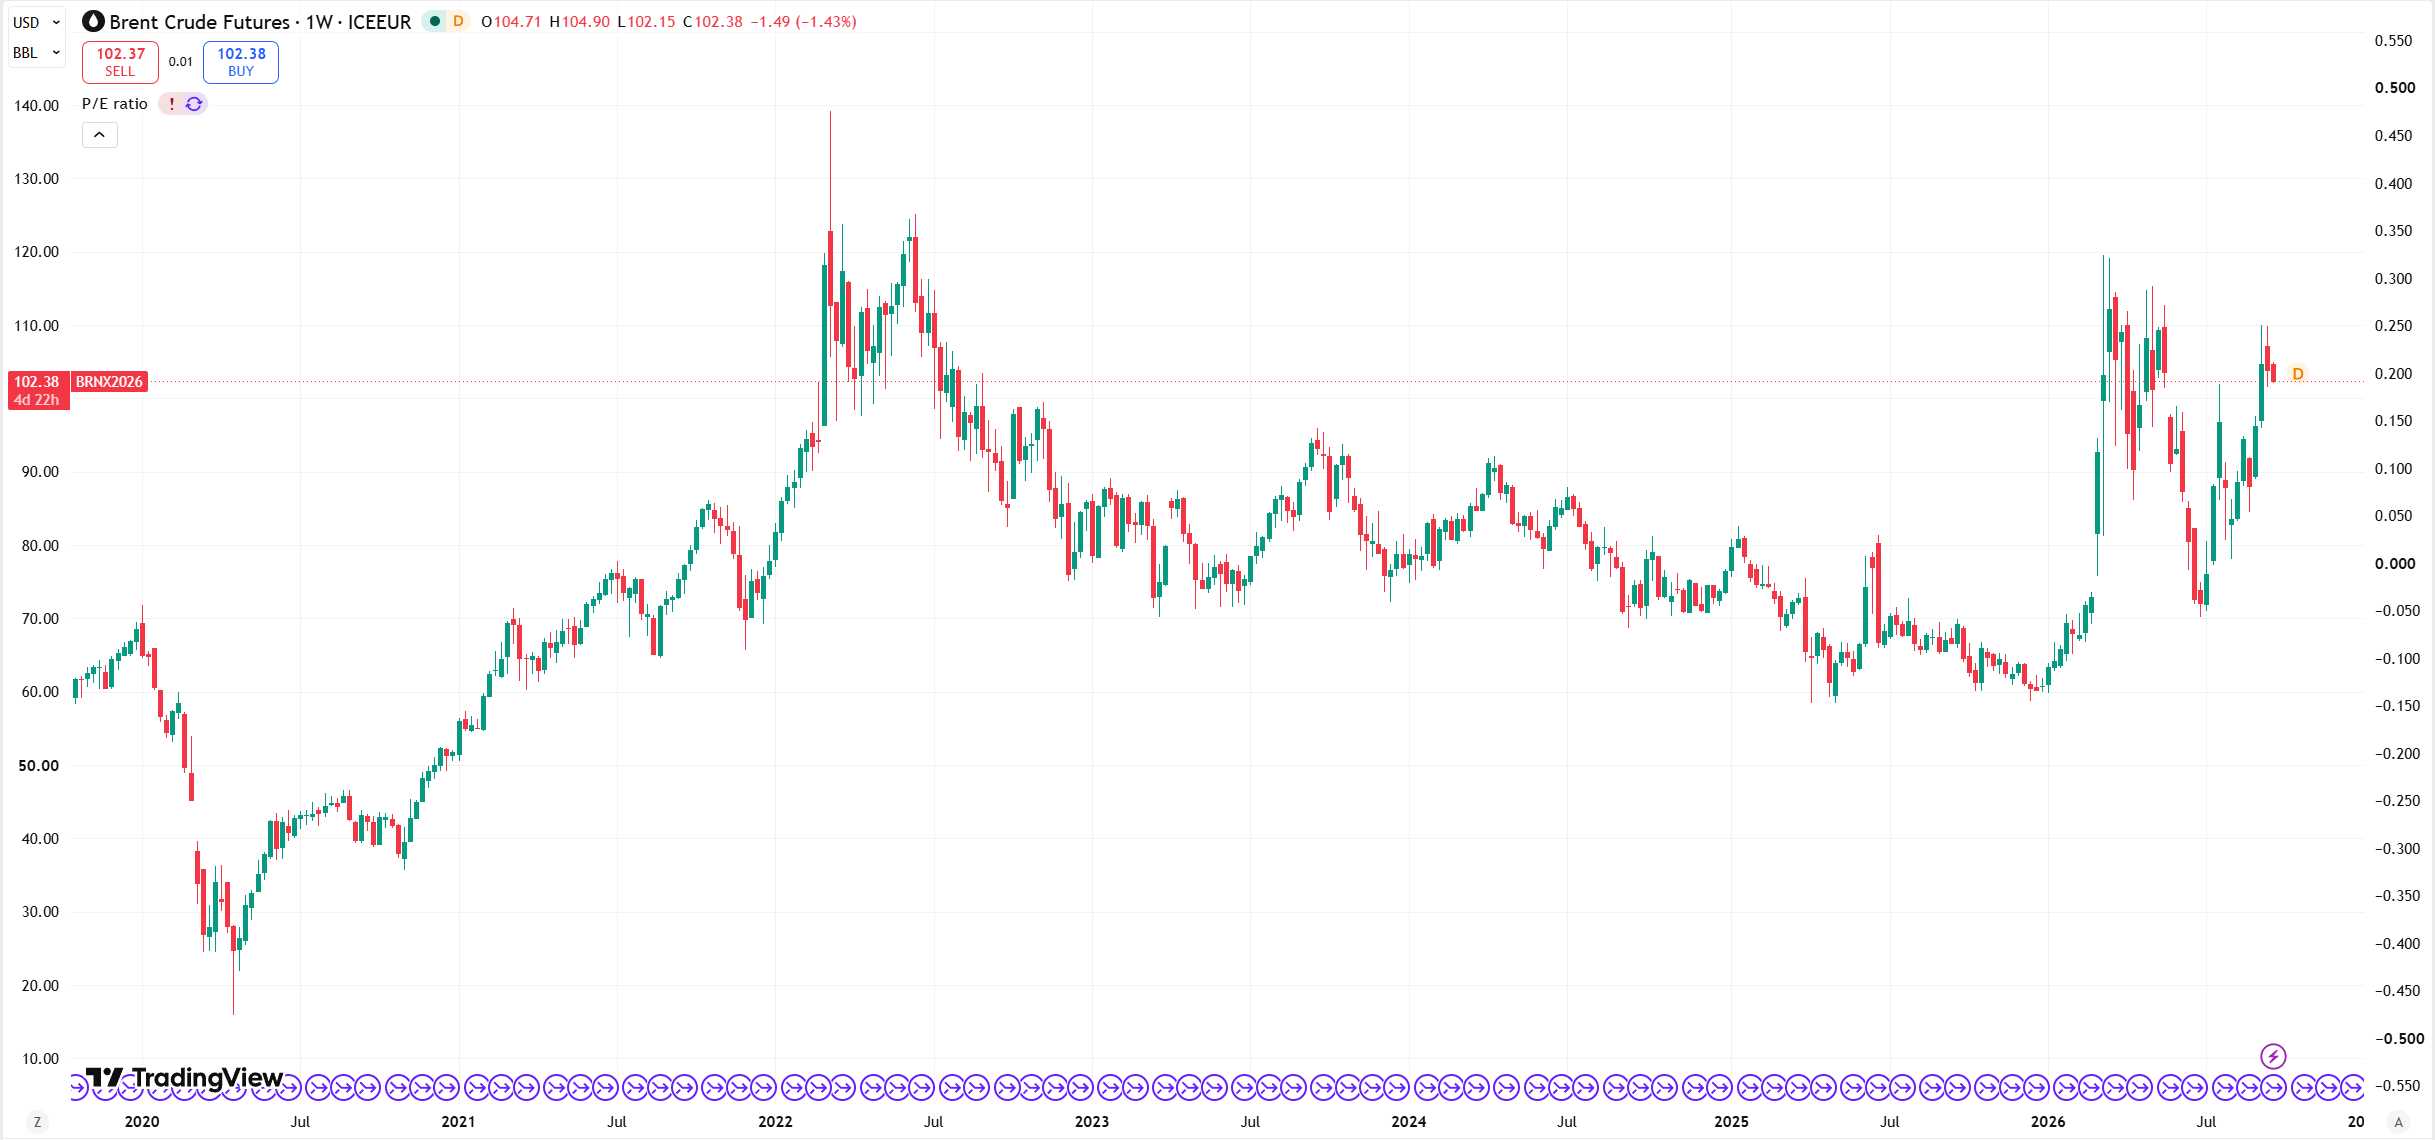
(布兰特原油期货历史价格走势图, 来源:TradingView)
一开始美元是金本位制,原油价格都稳定在2~3美元/桶,这个价格维持了几十年,直到1973年第四次中东战争。
随着中东国家民族意识抬头,成立OPEC对抗七姊妹,原油价格开始飙涨,到了1985年左右,油价已经上涨到了30美元/桶。之后的油价就不再是由市场『需求』决定而是『供给方』可以调控。
例如,1986年阿拉伯解除产能限制,无限开采,油价就直接由30美元骤降到了10美元。之后大部分的时间,油价都在10~30美元之间波动。
2000年后因为911爆发,油价一度非常紧张,多国开始增加战略储备原油总量,战火因为在中东,开采减少,油价在2008年飙升到了历史新高,147美元/桶。
如此疯狂的油价也让许多人疯狂。如同马克思在《资本论》中说的
『如果有10%的利润,资本就会保证到处被使用;有20%的利润,资本就能活跃起来;有50%的利润,资本就会铤而走险;为了100%的利润,资本就敢践踏一切人间法律;有300%以上的利润,资本就敢犯任何罪行,甚至去冒绞首的危险。』
高昂的油价带来商人绞尽脑汁的搞油,页岩油的技术也得到了空前提升,至此,油的供给开始疯狂增加,油价也开始下跌。直到2015年,欧巴马政府受不了美国实在产出太多时候,修法让美国原油能出口,这才让油价稍稍受到了控制。
之后的爆跌就是因为2020新冠疫情刚出来全球航空航海以及出行都受到重创,一时之间石油需求大减导致油价暴跌。
2021年拜登政府上台一连串环保严打页岩油,导致原油供给减少,加上2022年乌俄战争爆发导致油价上涨。
2024年,原油价格受到供需压力、OPEC产量调整,以及中东紧张因素,全年下跌约3%,收于74.6美元 。
2025年,原油价格呈现「先跌后涨再回落」的剧烈波动格局。年初受全球经济疲弱与需求放缓影响,油价震荡下滑,4月初一度跌破每桶63美元;到了6月中旬,因中东地缘局势骤然升温,短线暴涨突破73美元,但随着地缘溢价迅速消退,加上OPEC+逐步释放增产讯号与全球供给充沛,油价再次回落至60多美元区间,基本面供过于求的压力依然占据主导。
回顾油价历史,原油期货价格涨跌背后的结构性关键因素主要有以下几个:现货市场供需、库存水准、地缘政治以及金融市场情绪等。
布兰特原油期货价格短期受地缘政治与OPEC+政策主导,长期仍取决于供需平衡。投资者应密切关注:
OPEC+ 6月会议决策
美国库存数据与产量变化
中国经济复苏进展
中东局势(伊朗、红海)
若风险事件升级,油价可能快速冲高,但页岩油增产和替代能源发展将限制长期涨幅。建议投资者结合基本面与技术面制定交易计划,并严格管理风险。
2026年布兰特原油期货价格走势
2026年布兰特原油期货的价格走势波动频繁,整体呈现「震荡走弱、地缘冲高后再回落」的格局。年初受全球经济复苏放缓与非OPEC+国家(如美国、巴西)产量持续增长影响,油价维持偏弱表现,一季度一度探至每桶68美元附近。
进入4月至5月,随着季节性需求预期与降息情绪交织,油价在70至73美元区间维持横盘整理。到了6月中旬,中东地缘局势与红海航道安全疑虑再度升温,引发市场对原油供给中断的担忧,推动油价短线暴涨超8%,一度突破每桶80美元关口。然而,随着市场评估冲突扩散风险降低,且实际供应链未受到实质性破损,风险溢价迅速消退,油价随后快速回撤至72至75美元区间。
展望2026年下半年,若地缘政治风险持续降温,配合OPEC+按计划逐步撤销部分自愿减产额度以及全球需求增速放缓,国际能源机构(IEA)预测布兰特原油供需格局将进一步趋于宽松,年底均价可能回落至每桶66美元左右。整体而言,2026年布兰特油市虽持续受到地缘政治的短期剧烈扰动,但基本面供过于求的压力依然存在,价格走势总体仍维持震荡偏弱态势。
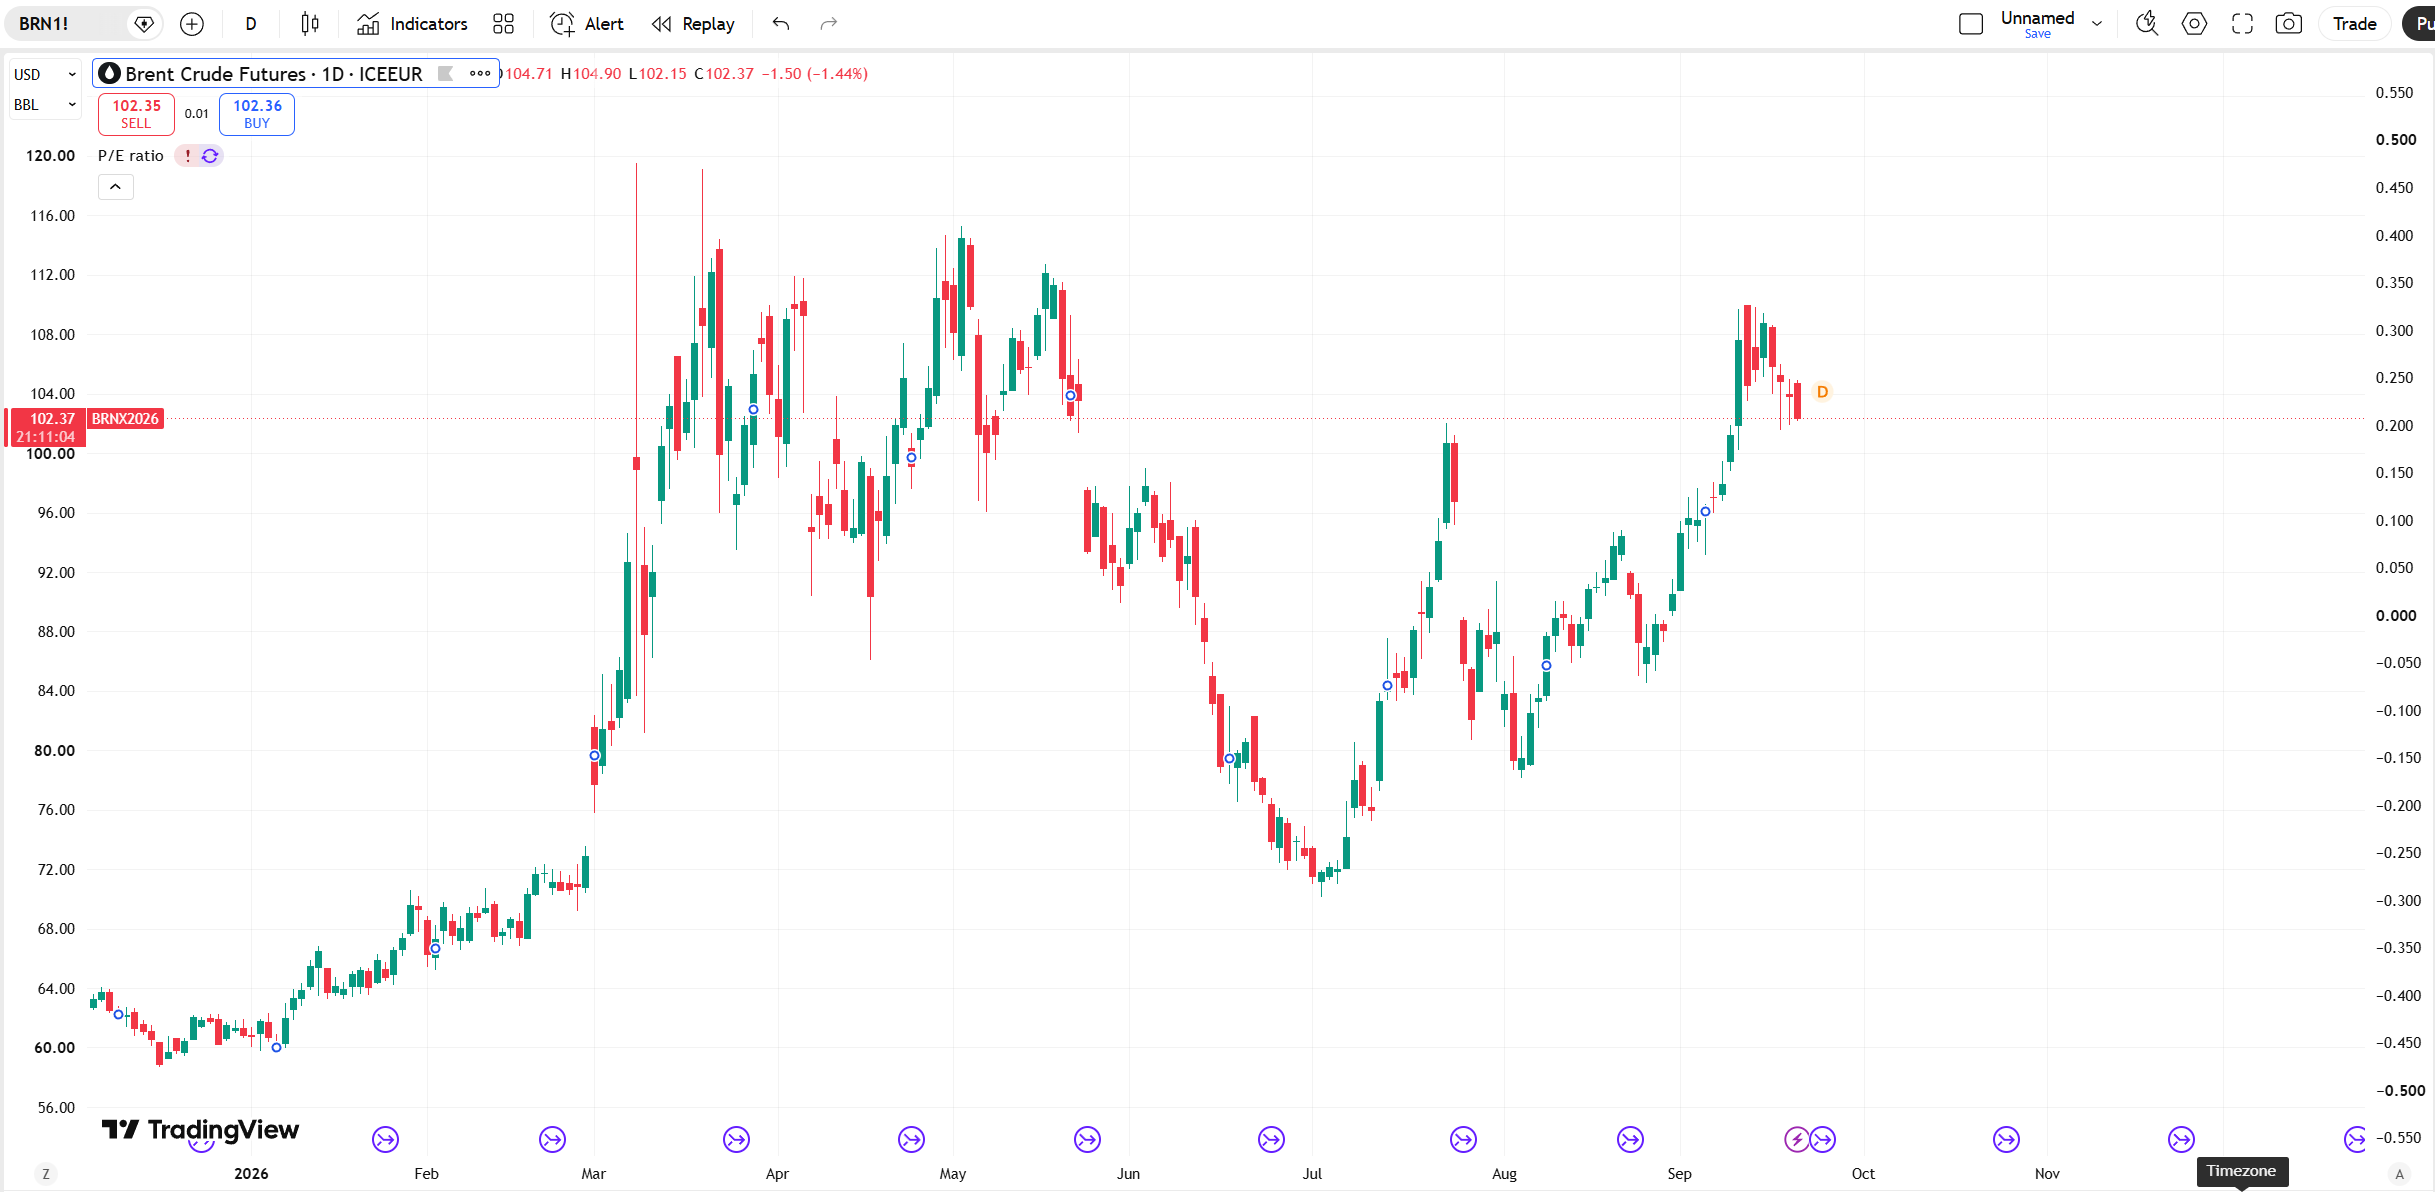
(2026年布兰特原油期货价格走势图,来源:TradingView)
布兰特原油期货合约规格
你要购买布兰特原油期货可以在当地的期交所购买,也可以开设海外期货帐户用美元直接交易在纽交所的布兰特原油期货,两者合约的差距如下表所示
布兰特原油期货合约 | 国内大陆版 | 国际版 |
交易所 | 上海国际能源交易中心(INE) | 芝加哥期货交易所 |
交易标的 | 原油期货(原油CFD,主要为上海原油期货,标的是中东轻质原油) | 布兰特原油(Brent Crude Oil) |
股票代号 | SC | BZ |
合约规格 | 1,000桶(约158,987升) | 1,000桶(42,000加仑) |
最小跳动单位 | 每桶人民币0.1元;最小跳动值100元人民币 | 每桶0.01美元;最小跳动值10美元 |
合约长度 | 主力连续合约及近月合约,通常按月连续交易 | 每月都有到其合约 |
交易時間 | 北京时间周一到周五 | 北京时间周一到周五 06:00~次日05:00 |
最低保证金/维持保证金 | 约12,000元人民币起,根据行情调整 | 7,260美元/6,600美元 |
特别要注意的是,原油本身的价格是以美元计价,期交所推出的产品除了考虑油价的涨跌外也需要将汇率的波动也算进去考虑。
迷你布兰特原油期货
上一段提到,布兰特期货的合约规格至少要2500美元左右,这对于很多小资族来说仍是不小的资金,为了让更多人可以投资原油,交易所也推出合约规格更小的迷你期货,如新加坡期交所(ICE SG) 就推出了小布兰特原油(代号BM),合约规格约为一般期货合约的1/10,详细内容如下:
小型布兰特原油期货合约 | 国际版 |
交易所 | 新加坡期货交易所 |
交易标的 | 布兰特原油(Brent Crude Oil) |
股票代号 | BM |
合约规格 | 100桶(4,200加仑) |
最小跳动单位 | 每桶0.01美元;最小跳动值1美元 |
合约长度 | 每月都有到其合约 |
交易时间 | 北京时间周一到周五 06:00~次日05:00 |
最低保证金/维持保证金 | 620美元/620美元 |
原油期货商品比较
原油投资人会有多种期货工具可以选择,这边分别介绍他们的合约规格、价值与保证金给大家参考:
标的(代码) | 代号 | 合约规格 | 一口合约价值 (2023/11/27) | 最低保证金 | 最小跳动点 |
布兰特原油期货 | BZ | 1000桶 | 7.94万美元 | 7,260美元 | 每桶0.01美元;最小跳动值10美元 |
小型布兰特原油期货 | BM | 100桶 | 7,940美元 | 620美元 | 每桶0.01美元;最小跳动值1美元 |
纽约轻原油期货 | CL | 1000桶 | 7.44万美元 | 7,260美元 | 每桶0.01美元;最小跳动值10美元 |
小型轻原油期货 | QM | 500桶 | 3.72万美元 | 3,630美元 | 每桶0.01美元;最小跳动值12.5美元 |
微型轻原油期货 | MCL | 100桶 | 7,440美元 | 726美元 | 每桶0.025美元;最小跳动值1美元 |
布兰特原油期货交易应注意事项
若使用最低保证金交易布兰特原油期货,杠杆约10倍左右,依照合约震荡0.01元就是10美元来看,震荡1元合约价值就增减1千美元,相对目前油价1元约1.25%,也就是原油震荡幅度大于1%,期货就会被要求追加保证金或强制平仓。
因此,建议投资时应放较多保证金,不要使用足额杠杆,以免小幅震荡就会将合约提早平仓。
另外期货交易手续费是直接和券商谈的,每个客户都不同,这边不做赘述。
若觉得小型布兰特期货至少6、7百美元的保证金仍太高,或是想要做更大的杠杆,也可以尝试通过差价合约CFD的方式来交易布兰特原油期货。
以在MITRADE上面通过CFD价差合约来交易布兰特原油期货(UKOIL-F)为例,
依照最高100倍杠杆,投资人最低只要投资20美元就能交易0.01手(也就是10桶)原油期货合约。
如果想要降低杠杆,0.01手也可以放足600美元。
另外CFD不像期货有到期时间,CFD多空都可以操作,杠杆倍数更灵活,而且交易免手续费,算是小资族最佳的资产配置工具。

(布兰特原油期货交易介面,来源:Mitrade)
新用户注册即可获USD10,最高可获得USD100赠金!
Mitrade的免费模拟帐户提供$50,000的模拟体验金,帮助你零成本练习交易策略。

总结
布兰特原油期货是原油投资中最具代表性的工具之一,兼具高流动性与市场定价功能。投资人应结合技术分析与基本面观察(如OPEC政策、地缘政治、供需数据)制定策略,并合理运用保证金与停损机制控管风险。对于资金有限者,也可考虑迷你合约或差价合约作为灵活的替代方式。
免责声明: 本文内容仅代表作者个人观点,不代表mitrade官方立场,也不能作为投资建议。文章内容仅做参考,读者不应以本文作为任何投资依据。 mitrade对任何以本文为交易依据的结果不承担责任。 Mitrade亦不能保证本文内容的准确性。在做出任何投资决定之前,您应该寻求独立财务顾问的建议,以确保您了解风险。
差价合约(CFD)是杠杆性产品,有可能导致您损失全部资金。这些产品并不适合所有人,请谨慎投资。查阅详情


