

【百強透視】招金礦業(01818.HK)績後漲超4%!金價上行週期彈性凸顯?
10月16日,港股黃金股集體反彈,招金礦業(01818.HK)表現突出,截至發稿,漲幅為4.25%,報18.15港元/股。
直接催化來自公司10月15日發佈的2026年三季報。數據顯示,2026年前三季度,招金礦業實現營收約135.1億元,同比增長8.7%;歸母淨利潤約19.7億元,同比下滑6.98%。
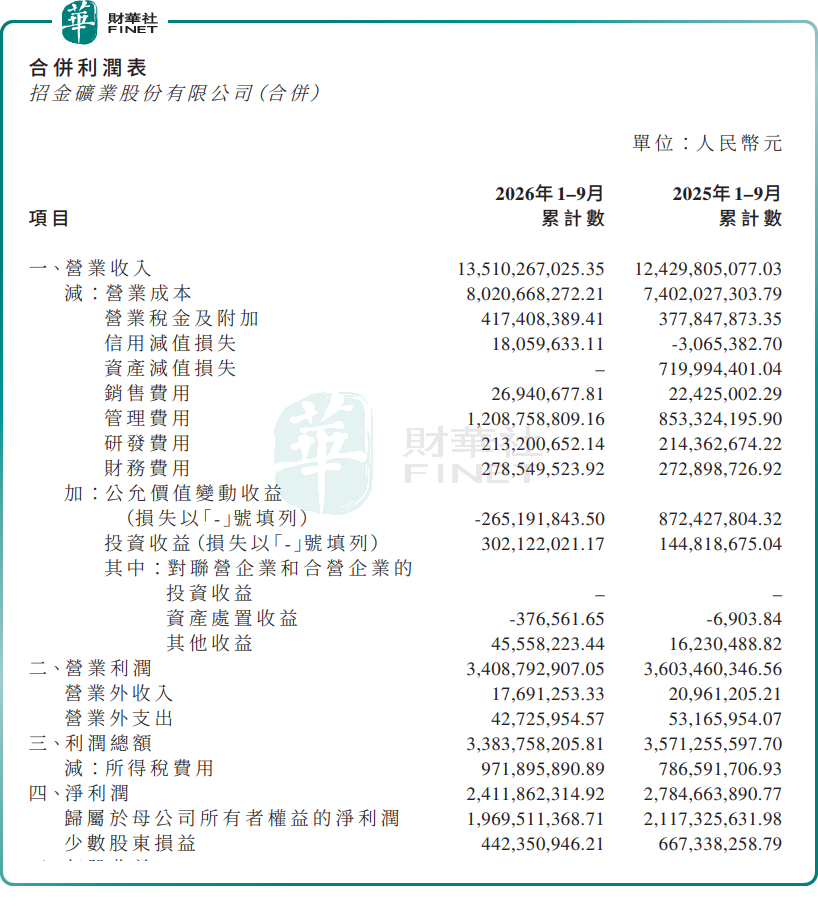
招金礦業稱,收入增長主要來自黃金產品售價上漲與銷量增加;營業成本增幅略低於收入增幅,帶動毛利率小幅改善。
從行業層面看,2026年以來全球央行購金需求保持強勁,疊加美元信用體系面臨的結構性挑戰,黃金中長期配置邏輯並未破壞。有分析表示,短期來看,市場焦點集中在美聯儲貨幣政策:若通脹壓力邊際緩解、降息預期升溫,實際利率下行將直接抬升黃金估值。
近期,美元指數及美債收益率高位回落,市場對美聯儲後續加息路徑的擔憂邊際緩解,疊加全球地緣政治不確定性仍存,黃金作為避險資產的配置價值再度凸顯。資金面上,南向資金對黃金板塊的配置比例近期有所提升,機構投資者在金價高位震盪階段傾向於逢低佈局。
而作為港股貴金屬板塊的核心標的之一,招金礦業的機構持倉比例較高,流動性較好,是資金博弈金價上行的重要工具。從技術面看,招金礦業今日放量上漲,突破前期震盪區間,短期走勢偏強。但若金價未能持續突破,股價可能面臨一定的獲利回吐壓力。中期走勢仍取決於金價的實際運行方向和美聯儲貨幣政策的變化節奏。
後續走勢可跟蹤三點:一是美債收益率能否確認見頂回落,這是金價繼續上行的關鍵宏觀變量;二是地緣局勢演變,風險事件升級將進一步強化黃金避險屬性;三是公司自身產量釋放與成本控制,礦山產能超預期將提供額外業績彈性。
整體看,招金礦業作為高彈性黃金標的,在美債收益率回落、地緣風險持續的背景下配置價值凸顯;同時需警惕美聯儲加息幅度超預期推高實際利率、美元指數大幅走強壓製金價、礦山生產安全與品位波動影響產量、人民幣匯率波動衝擊人民幣計價收入等風險。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。招金礦業作為國內黃金行業核心標的,兼具資源稟賦與成本控制能力,金價上行週期中業績彈性突出,衝擊第十三屆港股100強的基本盤紮實;不過大宗商品價格週期性波動較大、礦業政策及環保監管趨嚴、新項目投產進度存在不確定性,也將成為參評的製約因素。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典定於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


