


Nvidia steigt vorbörslich um über 3 %, da Q3-Ergebnisse und Ausblick beide die Erwartungen übertreffen, Wall Street optimistisch hinsichtlich des Wachstums, aber vorsichtig angesichts mehrerer Risiken
TradingKey - Nvidia (NVDA) legte am Mittwoch im vorbörslichen US-Handel um mehr als 3 % auf 160,73 US-Dollar zu und baute damit die Gewinne nach Veröffentlichung der Quartalszahlen weiter aus.
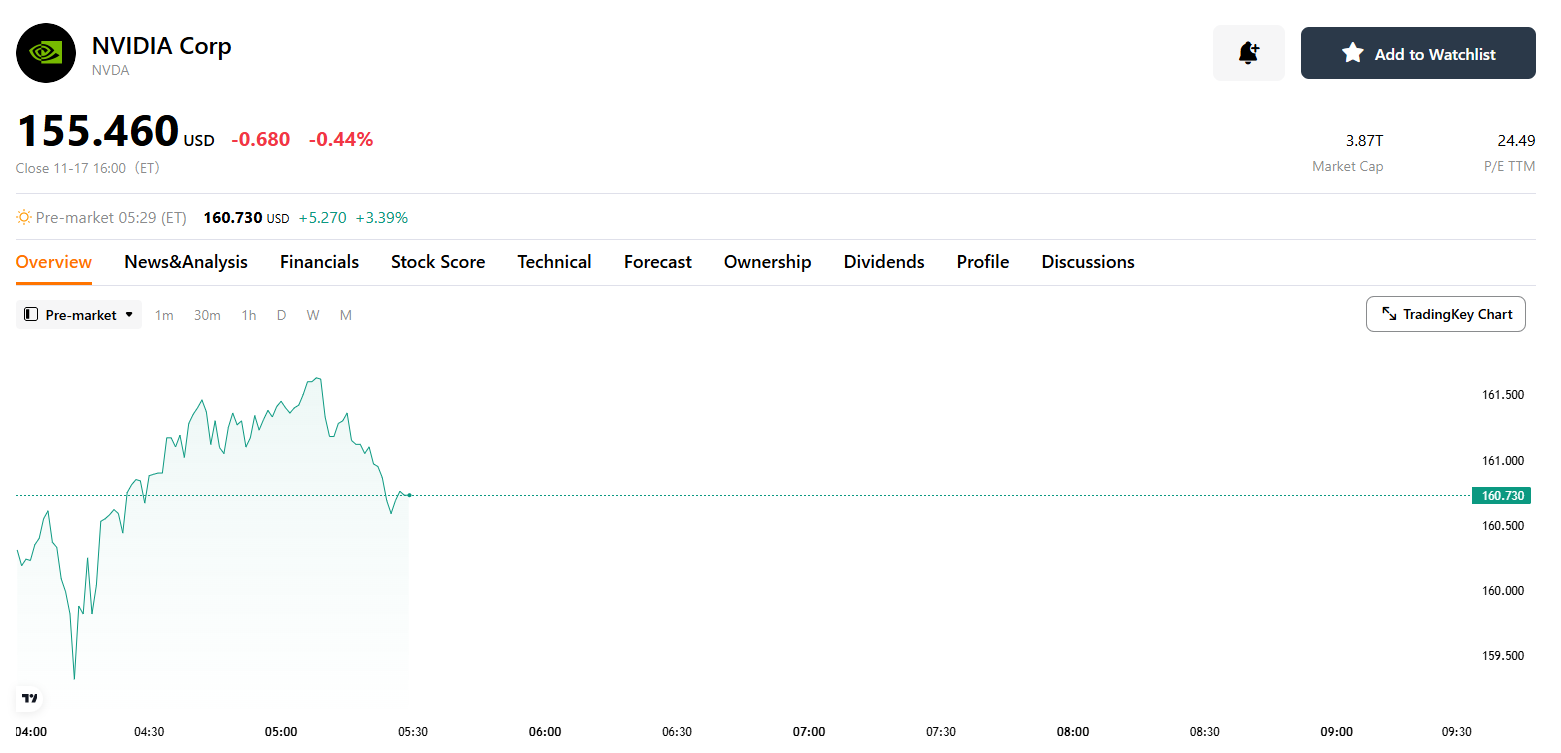
Quelle: TradingKay
Die Aktie des Unternehmens legte am Dienstag im nachbörslichen Handel um mehr als 4 % zu und trieb eine breite Rally bei Titeln aus den Bereichen KI-Chips, Rechenzentren und Cloud-Computing an. Besser als erwartet ausgefallene Quartalszahlen und eine Prognose für das vierte Quartal, die die Marktschätzungen übertraf, fungierten als Haupttreiber für die Kursstärke.
Konkret erreichte der Umsatz von Nvidia im dritten Quartal 115,8 Milliarden US-Dollar und übertraf damit die durchschnittliche Analystenschätzung von 109,1 Milliarden US-Dollar, während sich der Nettogewinn auf 65,3 Milliarden US-Dollar belief und damit ebenfalls über den Markterwartungen von 60,406 Milliarden US-Dollar lag. Für noch größere Aufmerksamkeit am Markt sorgte, dass das Unternehmen hinsichtlich seiner Wachstumsaussichten für das kommende Quartal optimistisch blieb: Für das vierte Quartal stellte Nvidia einen Umsatz von 130 Milliarden US-Dollar in Aussicht, was über der vorherigen durchschnittlichen Schätzung der Wall Street von 125,25 Milliarden US-Dollar lag. Der Umsatz im Rechenzentrumsgeschäft hat sich im Jahresvergleich mehr als verdoppelt, was einmal mehr unterstreicht, dass die Nachfrage der großen Technologiekonzerne nach KI-Rechenleistung weiterhin robust ist.
Neben den auf breiter Front übertroffenen Erwartungen für das laufende Quartal stärkte auch Nvidias Prognose für das vierte Quartal das Vertrauen des Marktes. Das Unternehmen rechnet für das nächste Quartal mit einem Umsatz von rund 130 Milliarden US-Dollar, plus/minus 3 %, und liegt damit deutlich über der durchschnittlichen Wall-Street-Schätzung von 125,25 Milliarden US-Dollar. Für das vierte Quartal stellt das Management zudem eine bereinigte Bruttomarge von etwa 72 % in Aussicht, was zeigt, dass seine High-End-KI-Beschleuniger und Netzwerkprodukte weiterhin über eine starke Preissetzungsmacht verfügen.
Hinsichtlich des Produktfortschritts hat die Auslieferung der Vera-Rubin-Plattform der nächsten Generation an Kunden begonnen, und sie hält Einzug in die Rechenzentren mehrerer führender Cloud-Computing- und KI-Infrastrukturbetreiber. Der sich stetig ausweitende Einsatzumfang deutet darauf hin, dass die Investitionen der Cloud-Dienstleister in Rechenleistung für Training und Inferenz keineswegs spürbar nachgelassen haben, was zugleich frühere Marktsorgen dämpft, der Zyklus der KI-Investitionsausgaben könnte seinen Zenit bereits überschritten haben.
Allerdings wiesen Analysten von JPMorgan (JPM) darauf hin, dass das Management in der Telefonkonferenz zu den Quartalszahlen mehrere zentrale Fragen nicht hinreichend beantwortet habe, wenngleich mehrere Kennzahlen des Unternehmens in diesem Quartal die Erwartungen übertrafen und der Umsatzausblick weiter angehoben wurde. Dazu zählten die fehlenden Erlöse aus China, der für den Aufbau der KI-Infrastruktur erforderliche Finanzierungsumfang, die Kapazitäten zum Ausbau der Lieferkette sowie die Frage, wie das Unternehmen den Führungswechsel an der Spitze nach dem Abschied von Jensen Huang bewältigen will. Diese Faktoren dürften die Einschätzung der Anleger bezüglich der Verlässlichkeit des künftigen Wachstums von Nvidia weiterhin beeinflussen, sodass die Aktie kurzfristig nach wie vor einer erheblichen Volatilität unterliegen könnte.
Besonders hervorzuheben ist dabei die Unsicherheit auf dem chinesischen Markt. Die US-Beschränkungen für den Export hochentwickelter KI-Chips beeinträchtigen weiterhin Nvidias geschäftliche Aufstellung in China, und die aktuelle Prognose des Unternehmens berücksichtigt noch keine potenziellen Einnahmen aus dem chinesischen Markt. Dies bedeutet, dass der tatsächliche künftige Wachstumsspielraum von Nvidia selbst bei einer anhaltend starken KI-Nachfrage durch geopolitische Weichenstellungen und Exportkontrollen beeinträchtigt werden könnte.
Gleichzeitig rückten auch die für den Ausbau der KI-Infrastruktur erforderlichen Investitionen in den Fokus der Analysten. Da die Cloud-Riesen ihre Rechenzentren kontinuierlich vergrößern, sind in Bereichen wie GPU-Beschaffung, Stromversorgung, Kühlsysteme und Netzwerktechnik massive Investitionsausgaben nötig. Obwohl Nvidia hiervon profitiert, haben Finanzierungspartnerschaften mit bestimmten KI-Cloud-Dienstleistern den Markt dazu veranlasst, den Verschuldungsgrad und die Nachhaltigkeit der Finanzierung im gesamten Ökosystem genauer zu prüfen. Zudem stellt die Frage, ob die Halbleiter-Lieferkette ihre Kapazitäten rechtzeitig erweitern kann, um der wachsenden Auftragsnachfrage gerecht zu werden, eine weitere reale Herausforderung dar, der sich das Unternehmen stellen muss.
Trotz dieser Risiken bewerteten einige Wall-Street-Häuser die Quartalszahlen von Nvidia weiterhin positiv.
Bei Goldman Sachs (GS) sind die Analysten der Ansicht, dass der starke Quartalsbericht und die Aussagen des Managements zum künftigen Geschäft dazu beitragen werden, das Vertrauen der Anleger in die operative Verfassung von Nvidia sowie in die Wachstumsaussichten der breiteren KI-Wertschöpfungskette zu stärken. Die Investmentbank hob zudem ausdrücklich hervor, dass das Unternehmen sein Bekenntnis zu Aktionärsrenditen bekräftigt und bis Ende 2027 Aktienrückkäufe von bis zu 227 Milliarden US-Dollar genehmigt hat, was das anhaltende Vertrauen des Managements in den künftigen Cashflow und die Profitabilität verdeutlicht.
Bei Morgan Stanley (MS) merkte Analyst Joseph Moore an, dass die aktuell starke Geschäftsentwicklung von Nvidia an sich zwar nicht überrasche, es jedoch wirklich lobenswert sei, dass das Management in der Telefonkonferenz einen vergleichsweise positiven Ausblick auf das künftige Wachstum gegeben habe. Anstatt lediglich einen klassischen „Beat and Raise“-Bericht vorzulegen, helfe die Bereitschaft des Unternehmens, seine zukunftsgerichteten Geschäftsaussichten weiter zu präzisieren, dem Markt besser dabei, die Tragfähigkeit des KI-Investitionszyklus zu beurteilen.
Empfohlene Artikel


