


Vorschau auf US-Einzelhandelsumsätze im Oktober: Kühlt sich der US-Konsum ab? Erwartungen an Fed-Zinserhöhung im Dezember vor weiterem Test
TradingKey – Am 17. November (US-Ostküstenzeit) werden in den USA die neuesten Einzelhandelsdaten für Oktober veröffentlicht. Vor dem Hintergrund der zuletzt wieder anziehenden Inflation und der deutlich gestiegenen Erwartungen an eine Zinserhöhung der Federal Reserve im Dezember dienen diese Daten dem Markt als zentrale Grundlage, um die Widerstandsfähigkeit der US-Verbraucher einzuschätzen und zu beurteilen, ob die Wirtschaft höheren Zinsen standhalten kann.
Wachstum der Einzelhandelsumsätze könnte sich verlangsamen, doch US-Verbraucher bleiben widerstandsfähig
Mit Blick auf die Markterwartungen gehen die Konsensschätzungen davon aus, dass die Gesamteinzelhandelsumsätze im Oktober im Monatsvergleich um rund 0,2 % zulegen werden – ein deutlicher Rückgang gegenüber den 0,8 % im September –, während für die Einzelhandelsumsätze ohne Automobile ein Anstieg von etwa 0,4 % erwartet wird.
Ein Blick auf die Septemberdaten zeigt, dass die US-Einzelhandelsumsätze deutlich stärker als erwartet ausgefallen sind: Die Gesamtumsätze kletterten im Monatsvergleich um 0,8 % auf 745 Milliarden US-Dollar, während das Plus im August ebenfalls auf 1,3 % nach oben revidiert wurde. Allerdings wurden die Zuwächse im September durch Faktoren wie steigende Benzinpreise und höhere Ausgaben für Gastronomie gestützt; daher signalisiert ein moderater Rückgang im Oktober keine rasche Verschlechterung der Konsumausgaben.
RBC Economics erwartet für Oktober lediglich ein Wachstum der Gesamteinzelhandelsumsätze von 0,1 %, was vor allem auf eine Verlangsamung der Autoverkäufe zurückzuführen ist. Die Ausgaben ohne Automobile und Benzin dürften den Prognosen zufolge jedoch weiterhin um 0,3 % steigen, was darauf hindeutet, dass die Fundamentaldaten des Konsums weiterhin eine gewisse Stütze bieten. RBC merkt an, dass sich Gastronomie, Gesundheits- und Körperpflege sowie die Online-Ausgaben weiterhin stark entwickelten, während Kategorien wie Lebensmittel, Baumaterialien und allgemeine Handelswaren deutlicher von steigenden Preisen und einer geschwächten realen Kaufkraft beeinträchtigt wurden.
Mit Blick auf die Ausgabenstruktur zeigten sich das Online-Shopping, die Gastronomie sowie bestimmte dienstleistungsbezogene Ausgaben weiterhin widerstandsfähig. Hochfrequente Daten der National Retail Federation ergaben zudem, dass die Einzelhandelsumsätze ohne Automobile und Benzin im Oktober weiterhin ein positives Wachstum verzeichneten. Zugleich könnten im Vorfeld des bevorstehenden Weihnachtsgeschäfts frühe Rabattaktionen die Ausgaben im Online-Handel und bei allgemeinen Handelswaren stützen. Sollten die Gesamteinzelhandelsumsätze daher nur ein moderates Wachstum aufweisen, während die Umsätze der Kontrollgruppe ein Plus von rund 0,3 % bis 0,4 % behaupten, dürfte der Markt dies eher als normale Verlangsamung des Konsumwachstums denn als signifikante Verschlechterung der Nachfrage interpretieren.
Allerdings müssen diese Daten auch im Kontext der Inflation bewertet werden. Die Einzelhandelsumsätze erfassen nominale Werte und sind nicht preisbereinigt. Da der Verbraucherpreisindex (CPI) im Oktober im Monatsvergleich um 0,4 % und der Kern-CPI um 0,3 % gestiegen sind, könnte ein Teil des Umsatzwachstums auf höhere Preise für Waren und Dienstleistungen anstatt auf ein höheres reales Konsumvolumen zurückzuführen sein. Daher dürfte sich der Markt eher auf die Umsätze der Kontrollgruppe sowie die Ausgaben ohne Automobile und Benzin als auf die gesamten Einzelhandelsumsätze konzentrieren, um zu beurteilen, ob die reale Konsumnachfrage widerstandsfähig bleibt.
Für die Federal Reserve würde ein Szenario, in dem sowohl die Gesamteinzelhandelsumsätze als auch die Daten der Kontrollgruppe deutlich über den Erwartungen liegen, darauf hindeuten, dass die hohen Zinsen und das erhöhte Preisniveau die Konsumausgaben der privaten Haushalte noch nicht spürbar gedämpft haben und die US-Wirtschaft widerstandsfähig bleibt. Dies würde der Fed weiteren Spielraum für Zinserhöhungen verschaffen. Sollten die Gesamtumsätze hingegen nahe der Nulllinie verharren oder sogar schrumpfen, während auch die Ausgaben der Kontrollgruppe spürbar hinter den Erwartungen zurückbleiben, könnte dies signalisieren, dass die hohen Zinsen allmählich auf die Konsumnachfrage durchschlagen, was die Märkte veranlassen könnte, ihre Erwartungen hinsichtlich weiterer Zinsschritte zurückzuschrauben.
Wie werden die Einzelhandelsumsätze die Entwicklung von US-Aktien, dem Dollar und Gold beeinflussen?
Mit Blick auf US-Aktien sind allzu starke Einzelhandelsumsätze für das aktuelle Marktumfeld möglicherweise kein uneingeschränkt positives Signal. Sollten die Gesamteinzelhandelsumsätze die Prognose von 0,2 % deutlich übertreffen und der Konsum der Kontrollgruppe robust bleiben, würde dies zwar eine anhaltende Stützung der US-Wirtschaft und der Unternehmensumsätze signalisieren. Allerdings könnte dies auch die Erwartungen verstärken, dass die Federal Reserve die Zinsen im Dezember oder gar im nächsten Jahr weiter anheben wird, was die Renditen von US-Staatsanleihen nach oben treiben und hoch bewertete Sektoren wie den Nasdaq, KI und Halbleiter unter Druck setzen würde. Ein moderater Zuwachs bei den Daten wäre günstiger für die Erwartung 'einer weiterhin widerstandsfähigen Wirtschaft, die keine aggressiveren Zinsschritte erfordert'. Sollten die Umsätze merklich zurückgehen, könnten US-Aktien zwar kurzfristig von abkühlenden Zinserhöhungserwartungen profitieren, doch Konsum-, Einzelhandels- und zyklische Sektoren könnten bei ihren Gewinnprognosen unter Abwärtsdruck geraten. Zuletzt zeigte sich der Markt äußerst sensibel gegenüber hohen Zinsen.
Für den US-Dollar gilt: Sollten die Einzelhandelsumsätze im Oktober deutlich stärker als erwartet ausfallen, könnte der Dollar weiterhin Unterstützung finden. Ein robuster Konsum deutet darauf hin, dass die US-Wirtschaft ein höheres Zinsniveau verkraften kann, und würde zudem die Markterwartungen hinsichtlich weiterer geldpolitischer Straffungen durch die Federal Reserve verstärken. Aktuell ist der US-Dollar-Index auf rund 103,5 geklettert – seinen höchsten Stand seit April 2025. Bleiben die Umsatzzahlen hinter den Erwartungen zurück, insbesondere falls die Kontrollgruppe unerwartet nachgibt, könnte dies die Renditen von US-Staatsanleihen und die Zinserhöhungserwartungen dämpfen und Raum für eine kurzfristige Korrektur des Dollars schaffen. Da die Inflation jedoch nach wie vor beachtlich hoch ist, dürfte ein einzelner schwacher Konsumwert kaum ausreichen, um die vorherrschende Stärke des Dollars umzukehren.
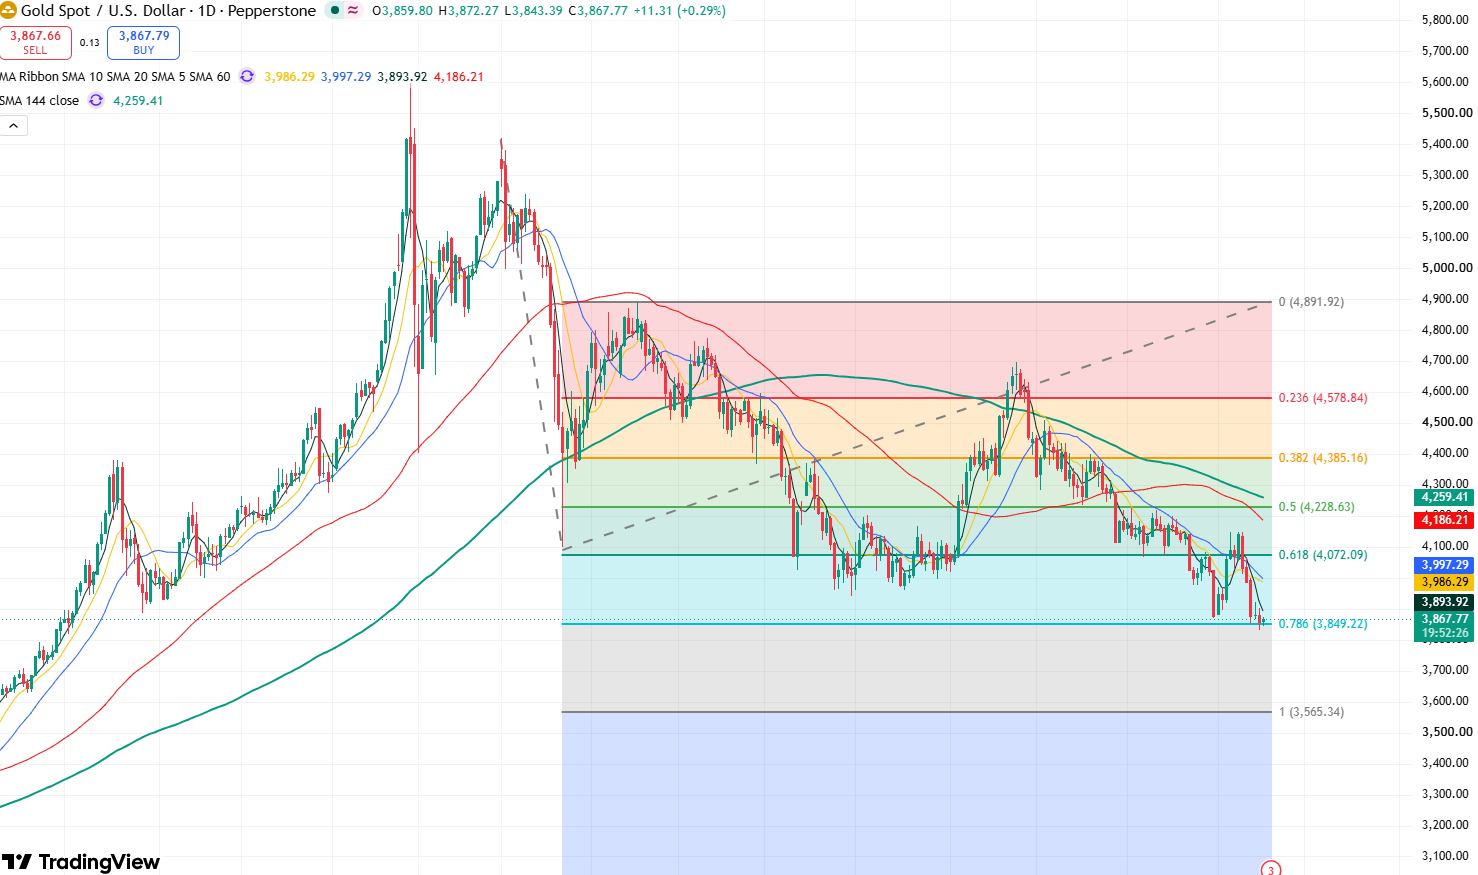
Goldpreis-Tageschart, Quelle: TradingView
Mit Blick auf Gold (XAUUSD): Sollte der Konsum deutlich stärker als erwartet ausfallen und sich die Zinserhöhungserwartungen an die Fed weiter verstärken, könnten Zuwächse beim US-Dollar und bei den Treasury-Renditen Gold weiter belasten und den Preis potenziell weiter in Richtung 3.800 US-Dollar oder sogar noch tiefer drücken. Spot-Gold fiel zuletzt auf rund 3.850 US-Dollar und markierte mit 3.832,70 US-Dollar kurzzeitig ein Tief seit fast einem Jahr, wobei hohe Zinsen und ein starker Dollar den wesentlichen Gegenwind darstellten. Sollten die Einzelhandelsumsätze deutlich schwächer als erwartet ausfallen und der Markt seine Erwartungen an nachfolgende Zinsschritte dämpfen, könnte ein Rücksetzer beim Dollar und bei den Renditen Gold dabei helfen, eine Erholungsbewegung einzuleiten, wobei die Notierungen wieder in Richtung der Marke von 4.000 US-Dollar klettern könnten.
Empfohlene Artikel


