


US-Dollar-Index-Prognose: Die anhaltende Rallye könnte sich in Richtung 104,60 ausweiten
- Der US-Dollar-Index korrigiert leicht, nachdem er nahe 104,00 ein neues 19-Monats-Hoch erreicht hat
- ING erwartet, dass der US-Dollar-Index die Rallye angesichts hawkischer Fed-Wetten auf nahe 104,60 ausweitet.
- Commerzback warnt angesichts der Auflösung des KI-Trades vor Korrekturen des US-Dollars.
Der US-Dollar (USD) korrigiert nach einem starken Anstieg in den vergangenen Wochen marginal. Bei Redaktionsschluss lag der US-Dollar-Index, der den Wert des Greenback gegenüber sechs wichtigen Währungen abbildet, 0,1 % im Minus bei etwa 103,81, nachdem er am Vortag ein neues 19-Monats-Hoch von rund 104,00 erreicht hatte.
US-Dollar - WTD
Die folgende Tabelle zeigt die prozentuale Veränderung von US-Dollar (USD) gegenüber den aufgeführten Hauptwährungen diese woche. US-Dollar war am stärksten gegenüber dem Australischer Dollar.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.47% | 0.82% | -0.35% | 0.47% | 1.65% | 0.60% | 0.39% | |
| EUR | -0.47% | 0.33% | -0.79% | -0.02% | 1.16% | 0.09% | -0.12% | |
| GBP | -0.82% | -0.33% | -1.09% | -0.36% | 0.85% | -0.25% | -0.45% | |
| JPY | 0.35% | 0.79% | 1.09% | 0.68% | 1.94% | 0.82% | 0.72% | |
| CAD | -0.47% | 0.02% | 0.36% | -0.68% | 1.29% | 0.14% | -0.09% | |
| AUD | -1.65% | -1.16% | -0.85% | -1.94% | -1.29% | -1.06% | -1.28% | |
| NZD | -0.60% | -0.09% | 0.25% | -0.82% | -0.14% | 1.06% | -0.21% | |
| CHF | -0.39% | 0.12% | 0.45% | -0.72% | 0.09% | 1.28% | 0.21% |
Die Heatmap zeigt die prozentuale Entwicklung der wichtigsten Währungen im Vergleich zueinander. Die Basiswährung wird aus der linken Spalte ausgewählt, während die Notierungswährung aus der oberen Zeile ausgewählt wird. Wenn Sie zum Beispiel US-Dollar aus der linken Spalte auswählen und sich entlang der horizontalen Linie zum Japanischer Yen bewegen, wird die prozentuale Veränderung in der Box als USD (Basis)/JPY (Notierungswährung) angezeigt.
Der Ausblick für den US-Dollar bleibt stark, da die Händler angesichts des anhaltenden Anstiegs des Inflationsdrucks von kurzfristigen Zinserhöhungen durch die Federal Reserve (Fed) überzeugt sind.
Dollar-Unterstützung hält, da sich der FOMC-Pfad verfestigt
Strategen von ING weisen darauf hin, dass das jüngste FOMC-Protokoll gezeigt habe, dass nur „ein paar“ Fed-Vertreter bei der Sitzung im Oktober ein schnelleres Straffungstempo befürworteten, während die Märkte nun „ziemlich fest mit Zinserhöhungen um 25 Basispunkte im Dezember, Januar und im nächsten Sommer rechnen“.
Vor diesem Hintergrund argumentiert ING, dass „es gute Gründe dafür gibt, dass der Dollar auf dem aktuellen Niveau liegt“, und fügt hinzu, dass „ein Anstieg des DXY in den Bereich von 104,60 derzeit unsere Einschätzung bleibt“.
Im Gegensatz zu ING warnt Commerzback angesichts nachlassender Kapitalzuflüsse in Aktien aus dem Bereich der Künstlichen Intelligenz (KI) vor einem Korrekturrisiko beim US-Dollar.
Dollar-Unterstützung durch KI-Zuflüsse mit Korrekturrisiko
Analysten der Commerzbank warnen, dass die jüngste Unterstützung des Dollars durch KI-bezogene Kapitalzuflüsse nicht ohne Risiken sei, und weisen darauf hin, dass „wenn wachsende Zweifel an der Nachhaltigkeit des KI-Booms eine stärkere Korrektur an den US-Aktienmärkten auslösen sollten, eine Umkehr dieser Kapitalströme den Dollar ebenfalls hart treffen könnte“. Gleichzeitig relativieren sie diese Risikoeinschätzung und betonen, dass „wir ein abruptes Ende des KI-Ausbaus für unwahrscheinlich halten“. Dies deutet darauf hin, dass die Währung zwar einer deutlichen Neubewertung des KI-Themas ausgesetzt bleibt, ein plötzlicher Zusammenbruch dieser Erzählung jedoch nicht ihr Basisszenario ist.
Technische Analyse des US-Dollar-Index
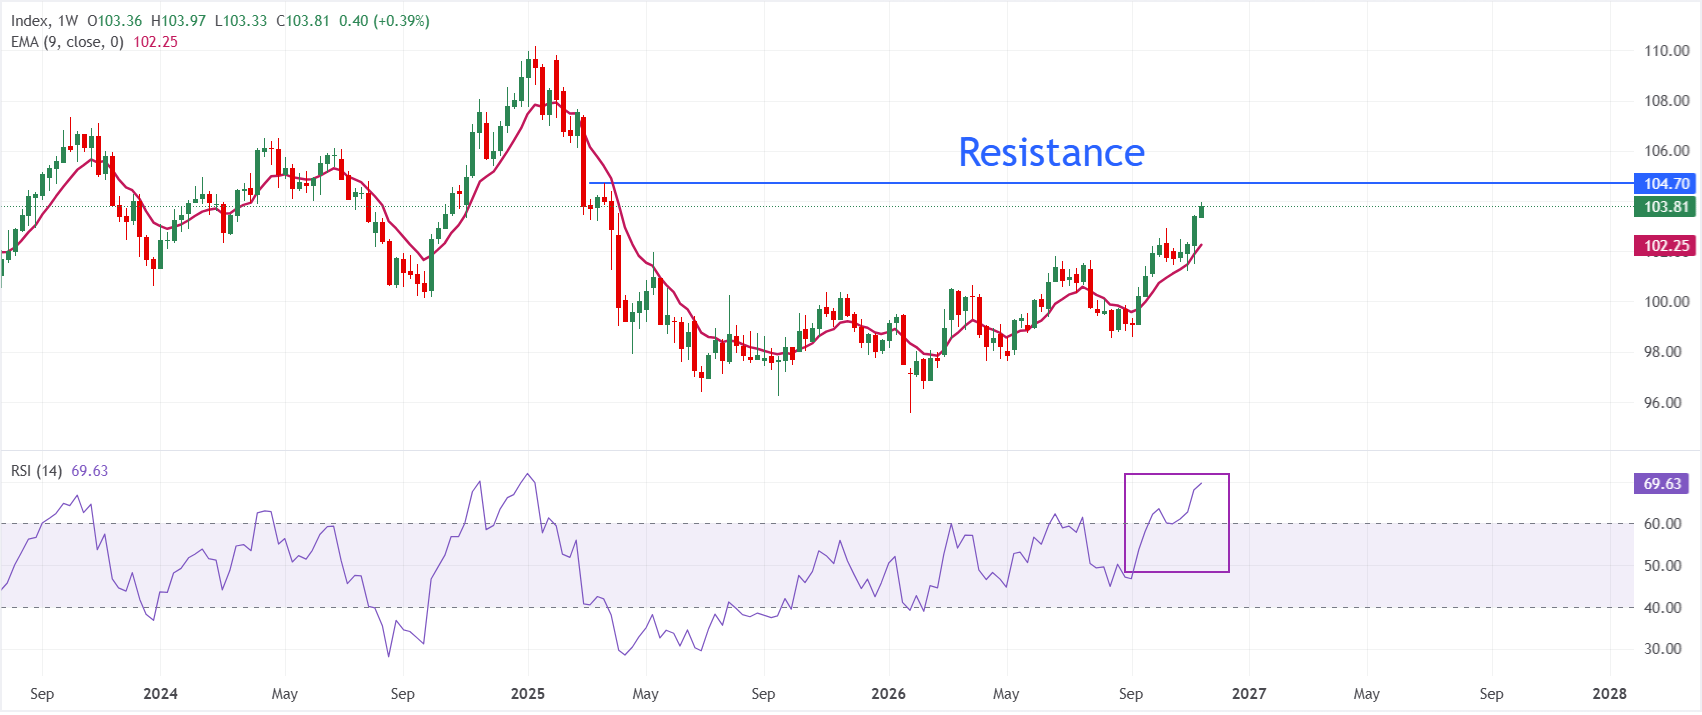
Im Wochenchart notiert der US-Dollar-Index Spot bei 103,81. Die kurzfristige Tendenz ist bullisch, da der Kurs über dem neunten exponentiellen gleitenden Durchschnitt (EMA) bei 102,25 notiert, wodurch der jüngste Anstieg gut unterstützt bleibt. Der Relative Strength Index (RSI) bei 69,63 nähert sich dem überkauften Bereich, was auf ein starkes, aber zunehmend überdehntes Aufwärtsmomentum hindeutet.
Auf der Abwärtsseite liegt die erste Unterstützung beim Neun-Wochen-EMA um 102,25, wo ein Pullback Kaufinteresse bei Kursrückgängen anziehen könnte, solange er hält. Ein Wochenschluss unter diesem gleitenden Durchschnitt würde auf einen nachlassenden bullischen Druck hindeuten, während ein anhaltender Handel darüber den übergeordneten Aufwärtstrend intakt lässt, selbst wenn das Momentum von den derzeit erhöhten RSI-Niveaus aus abkühlt.
Auf der Oberseite liegt die wichtigste Hürde für den Index bei 104,70, was der Prognose von ING nahekommt.
(Die technische Analyse dieser Nachricht wurde mit Hilfe eines KI-Tools verfasst. Erfahren Sie mehr.)
US-Dollar - Häufig gestellte Fragen (FAQ)
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten und in vielen weiteren Ländern als „de facto“-Währung im Umlauf. Er ist die am häufigsten gehandelte Währung weltweit und dominiert mit 88 % des globalen Devisenhandels. Daten von 2022 zeigen, dass täglich ein Handelsvolumen von rund 6,6 Billionen US-Dollar umgesetzt wird. Der US-Dollar löste nach dem Zweiten Weltkrieg das Britische Pfund als Weltreservewährung ab, nachdem der Goldstandard 1971 abgeschafft wurde.
Der wichtigste Faktor, der den Wert des US-Dollars beeinflusst, ist die Geldpolitik, die von der Federal Reserve (Fed) bestimmt wird. Die Fed hat zwei Hauptziele: Preisstabilität (Inflationskontrolle) und Förderung der Vollbeschäftigung. Ihr primäres Werkzeug zur Erreichung dieser Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Ziel von 2 % liegt, erhöht die Fed die Zinsen, was dem Wert des US-Dollars zugutekommt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, senkt die Fed möglicherweise die Zinsen, was den Greenback belastet.
In außergewöhnlichen Situationen greift die Federal Reserve auf Maßnahmen wie die quantitative Lockerung (QE) zurück. Dies geschieht, wenn Zinssenkungen allein nicht ausreichen, um das Finanzsystem zu stabilisieren. QE ermöglicht es der Fed, mehr Geld zu drucken und US-Staatsanleihen von Banken zu kaufen, um die Kreditvergabe anzukurbeln. Diese expansive Maßnahme schwächt in der Regel den US-Dollar, da sie die Geldmenge erhöht und das Vertrauen in die Währung senkt.
Quantitative Tightening (QT) stellt den umgekehrten Prozess zu Quantitative Easing (QE) dar. Die US-Notenbank Federal Reserve beendet den Ankauf von Anleihen und investiert die fällig werdenden Rückzahlungen nicht in neue Anleihen. In der Regel wirkt sich dieser Prozess positiv auf den US-Dollar aus.
Empfohlene Artikel


