


Indische Rupie stößt nach Rallye angesichts der Sorge vor aufeinanderfolgenden Zinserhöhungen der Fed auf Widerstand
- Die indische Rupie hat Schwierigkeiten, ihre Rallye gegenüber dem US-Dollar auszuweiten.
- Die Sorge vor aufeinanderfolgenden Zinserhöhungen der Fed hat den US-Dollar gestärkt.
- Niedrigere Ölpreise und anhaltende Käufe ausländischer institutioneller Anleger dürften das Abwärtspotenzial der INR begrenzen.
Die Rallye der indischen Rupie (INR) gegenüber dem US-Dollar (USD) legt nach einer fast sechswöchigen Aufwärtsbewegung eine Pause ein. Im frühen Handel am Donnerstag steigt das Paar USD/INR geringfügig auf nahezu 93,50, nachdem es sich von seinem am Vortag erreichten Sechsmonatstief bei 93,25 erholt hat.
Das Paar USD/INR hat wieder an Boden gewonnen, da der US-Dollar seine Rallye angesichts der Sorge vor einer Reihe von Zinserhöhungen durch die Federal Reserve (Fed) in naher Zukunft ausweitet.
Im asiatischen Handel erreicht der US-Dollar-Index (DXY), der den Wert des Greenback gegenüber sechs wichtigen Währungen misst, ein neues 19-Monatshoch nahe 104,00.
Was ist kurzfristig von der Fed zu erwarten?
Dem CME FedWatch Tool zufolge wird die Fed bei den Sitzungen im Dezember und Januar mit nahezu vollständiger Sicherheit Zinserhöhungen um jeweils 25 Basispunkte (Bp.) vornehmen. Das Tool zeigt eine Wahrscheinlichkeit von fast 50% für eine weitere Zinserhöhung im März 2027.
Das Protokoll der Sitzung des Federal Open Market Committee (FOMC) vom Oktober zeigte am Mittwoch ebenfalls, dass die Entscheidungsträger ausdrücklich weitere Zinserhöhungen befürworteten, während sie davor warnten, dass „die Inflation möglicherweise hartnäckiger sein könnte als erwartet“.
Aus dem Protokoll ging zudem hervor, dass einige Entscheidungsträger für die Dezembersitzung vor einer größeren Zinserhöhung warnten, falls die Inflationsdaten weiterhin negativ ausfallen.
Käufe ausländischer institutioneller Anleger und niedrigere Ölpreise begrenzen das Abwärtspotenzial der INR
Analysten der Societe Generale heben die Indische Rupie als „den überraschenden Spitzenperformer unter den Schwellenländern in diesem Monat“ hervor und weisen darauf hin, dass die Bewegung „von Zuflüssen ausländischer Portfolioinvestitionen angetrieben“ wurde, da die Anleger ihre Marktpositionen über „KI-orientierte Märkte wie Südkorea und Taiwan“ hinaus ausweiten. Sie fügen hinzu, dass die Stimmung auch durch den „Optimismus hinsichtlich eines Waffenstillstands im Iran nach den US-Zwischenwahlen, der Brent in Richtung 90 USD/Barrel gedrückt hat“, unterstützt wurde, was den konstruktiven Hintergrund für die INR verstärkt.
Bislang waren ausländische institutionelle Anleger (FIIs) im November an allen vollständigen Handelstagen Nettokäufer und haben ihre Positionen um einen Wert von 94.229,56 Crore Rupien erhöht.
Unterdessen dürften die niedrigeren Ölpreise aufgrund der nachlassenden Sorgen über Risiken für die Energieversorgung aus dem Nahen Osten ebenfalls die Abwärtsrisiken der INR begrenzen. Zum Zeitpunkt der Erstellung dieses Artikels liegt der am 18. Dezember auslaufende MCX-Rohölkontrakt 0,78% höher bei knapp 7.709 Rupien, befindet sich jedoch nahe seinem 11-Wochen-Tief von 7.850 Rupien.
Technische Analyse von USD/INR
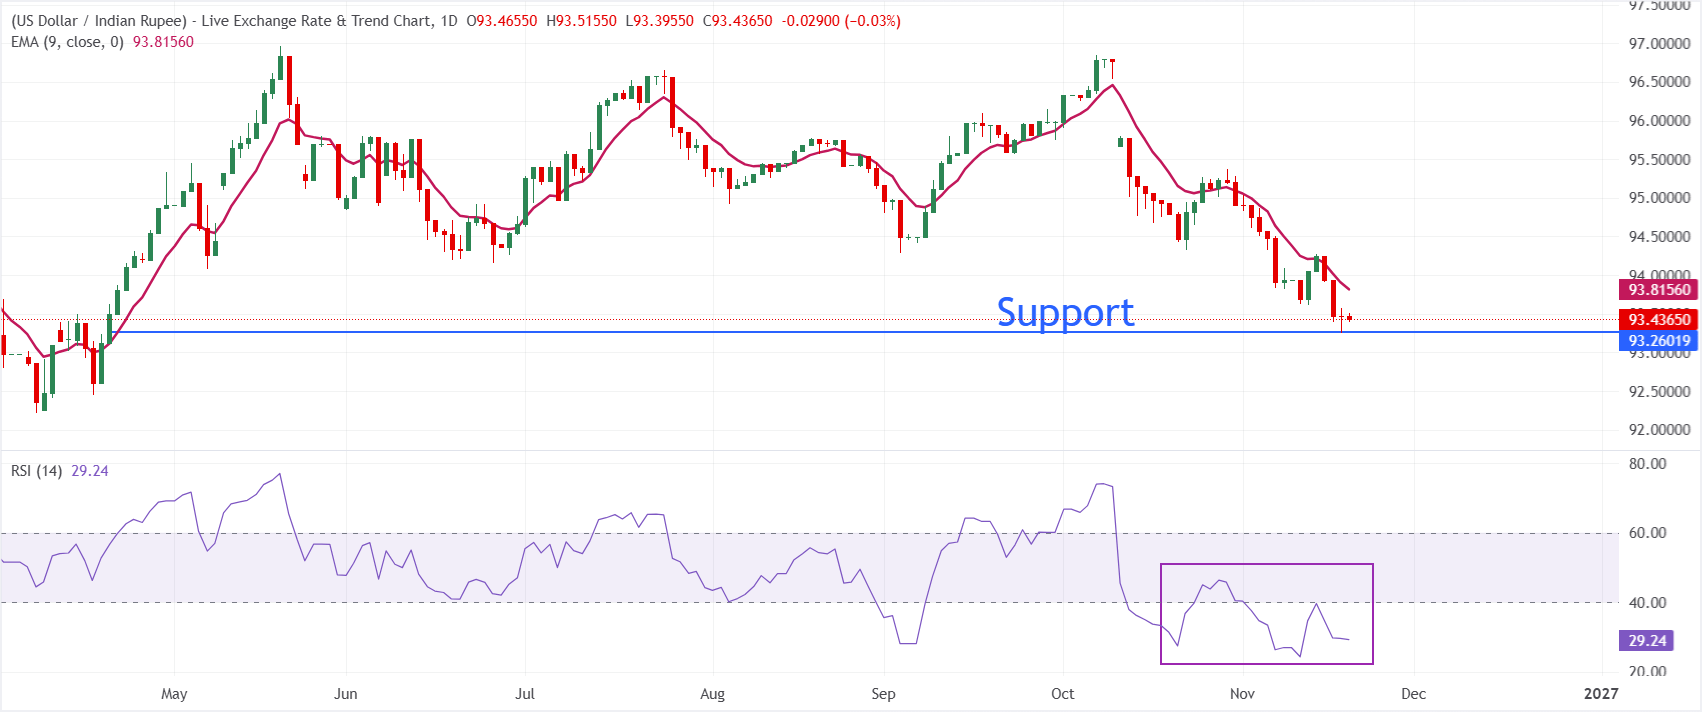
Im Tageschart wird USD/INR bei 93,44 gehandelt und weist weiterhin eine bärische kurzfristige Tendenz auf, da das Paar unter dem exponentiellen 9-Perioden-Durchschnitt (EMA) bei 93,82 bleibt. Das Paar steht weiterhin unter dem Druck dieses dynamischen Widerstands über dem aktuellen Kurs, während der Relative Strength Index (RSI) bei 29,24 im überverkauften Bereich liegt. Dies deutet darauf hin, dass das Abwärtsmomentum zwar überdehnt ist, die Verkäufer jedoch weiterhin die kurzfristige Struktur dominieren.
Auf der Oberseite ist der unmittelbare zu beobachtende Bereich der Widerstand des 9-Perioden-EMA bei 93,82. Dieser müsste zurückerobert werden, um die aktuelle bärische Tendenz zu mildern und Raum für eine korrigierende Erholung zu schaffen. Auf der Unterseite stellt das Tief vom 18. November bei 93,25 die unmittelbare Unterstützung dar; darunter würde das Niveau von 93,00 als wichtige Stütze fungieren.
(Die technische Analyse dieser Nachricht wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Indische Rupie - Häufig gestellte Fragen (FAQ)
Die indische Rupie wird stark von externen Faktoren wie dem Ölpreis, der Entwicklung des US-Dollars und dem Ausmaß der ausländischen Investitionen beeinflusst. Interventionen der Reserve Bank of India (RBI) können den Wechselkurs stabilisieren.
Die Reserve Bank of India (RBI) greift aktiv in den Devisenmarkt ein, um den Wechselkurs stabil zu halten und den Handel zu erleichtern. Gleichzeitig versucht sie, die Inflation durch Zinssatzanpassungen bei ihrem Zielwert von 4 % zu stabilisieren. Höhere Zinssätze stärken in der Regel die indische Rupie (INR), da sie das Land für ausländische Investoren attraktiver machen.
Makroökonomische Faktoren wie Inflation, Zinssätze, das Wirtschaftswachstum (BIP), die Handelsbilanz und ausländische Kapitalzuflüsse haben einen direkten Einfluss auf den Wert der indischen Rupie. Ein starkes Wirtschaftswachstum zieht vermehrt internationale Investoren an, was die Nachfrage nach der Rupie steigert. Auch eine weniger negative Handelsbilanz wirkt sich langfristig positiv auf die Währung aus. Besonders höhere Zinssätze – und hier vor allem die Realzinsen, also Zinssätze abzüglich der Inflation – können die Rupie stützen, da sie Indien für ausländische Investoren attraktiver machen. Ein "Risk-on"-Marktumfeld fördert zudem die Zuflüsse von Direkt- und Portfolioinvestitionen (FDI und FII), was ebenfalls die Rupie stärkt.
Eine steigende Inflation, vor allem im Vergleich zu den Handelspartnern Indiens, wirkt sich in der Regel negativ auf die Rupie aus, da dies eine Abwertung durch Überangebot signalisiert. Zudem verteuert Inflation die Exporte, was zu einem verstärkten Verkauf von Rupien führt, um ausländische Importe zu finanzieren – ein negativer Faktor für die Währung. Gleichzeitig reagiert die indische Zentralbank (Reserve Bank of India, RBI) häufig mit Zinserhöhungen auf steigende Inflation, was wiederum die Attraktivität der Rupie für internationale Investoren erhöht und den Kurs stabilisieren kann. Der gegenteilige Effekt tritt bei niedriger Inflation ein.
Empfohlene Artikel


