

日元保持不动,而东京称其被低估
- 美元/日元徘徊在157.00上方,东京称日元被低估。
- 日本在上一轮买入日元行动中花费了创纪录的15.4万亿日元。
- 日本央行(BoJ)将于10月30日作出决定,比美联储晚两天。
财务大臣片山周二表示,被低估的日元通常是一个问题,她与美国财政部长贝森特在9月25日的通话中同意加强合作。她补充说,日本将继续与美国财政部保持密切联系,以维持有序的外汇市场。美元/日元收于157.00上方,处于周一交易区间内。
日本上一轮买入日元行动始于7月30日,当时日元接近约四十年来的最弱水平,财务省(MoF)为此花费了创纪录的15.4万亿日元。美元/日元目前比该轮买入开始时低约6日元,但财务大臣片山如今仍称日元被低估。
并非再通胀,这为日本央行加息留下空间
财务大臣片山还表示,高市早苗政府并非再通胀型政府。国际事务副财务大臣三村周一表示,市场应认真对待东京和华盛顿传递的信息,三菱日联金融集团(MUFG)分析师认为,自周一以来的这些言论鼓励了市场押注,在美国压力下,日本央行(BoJ)将更快加息。
日本央行于9月18日将政策利率上调至1.25%,为31年来最高水平,而美联储的利率区间为3.75%-4.00%。干预可以争取时间。只有缩小利差,才会降低借入日元并买入收益更高的美国资产的吸引力,而这笔交易正是支撑美元/日元维持高位的原因。日本央行还需要再加息10次,每次25个基点,才能达到美联储利率区间的下限。
日本央行的下一次决议将在美联储之后两天公布
首先将公布8月零售销售数据,时间为周二GMT23:50,预计同比增长3.3%,前值为4%。财务省将于周三公布8月27日至9月28日期间的干预数据,这将显示9月18日报告的汇率检查是否转化为实际的日元买入。日本季度短观调查将于周三GMT23:50公布,大型制造业指数预计为25,前值为22。日本央行9月会议意见摘要也将在同一时刻公布。
如果财务省公布的数字较大,将表明9月的警告背后有真金白银支持,这将使美元买家下一次冲向今年高点的成本更高。若数字较小,则意味着自8月下旬以来,东京一直是在口头表态而非实际买入。
东京 9 月消费者价格将于周四 23:30 GMT 公布,剔除新鲜食品后的通胀率预计将从 1.8% 升至 2.4% YoY,同时失业率预计为 2.4%。在太平洋彼岸,美联储偏好的通胀指标将于周三公布,非农就业数据将于周五公布,这两项数据都将为 10 月 28 日的决议提供依据,而该决议比日本央行(BoJ)的决议早两天。
技术水平
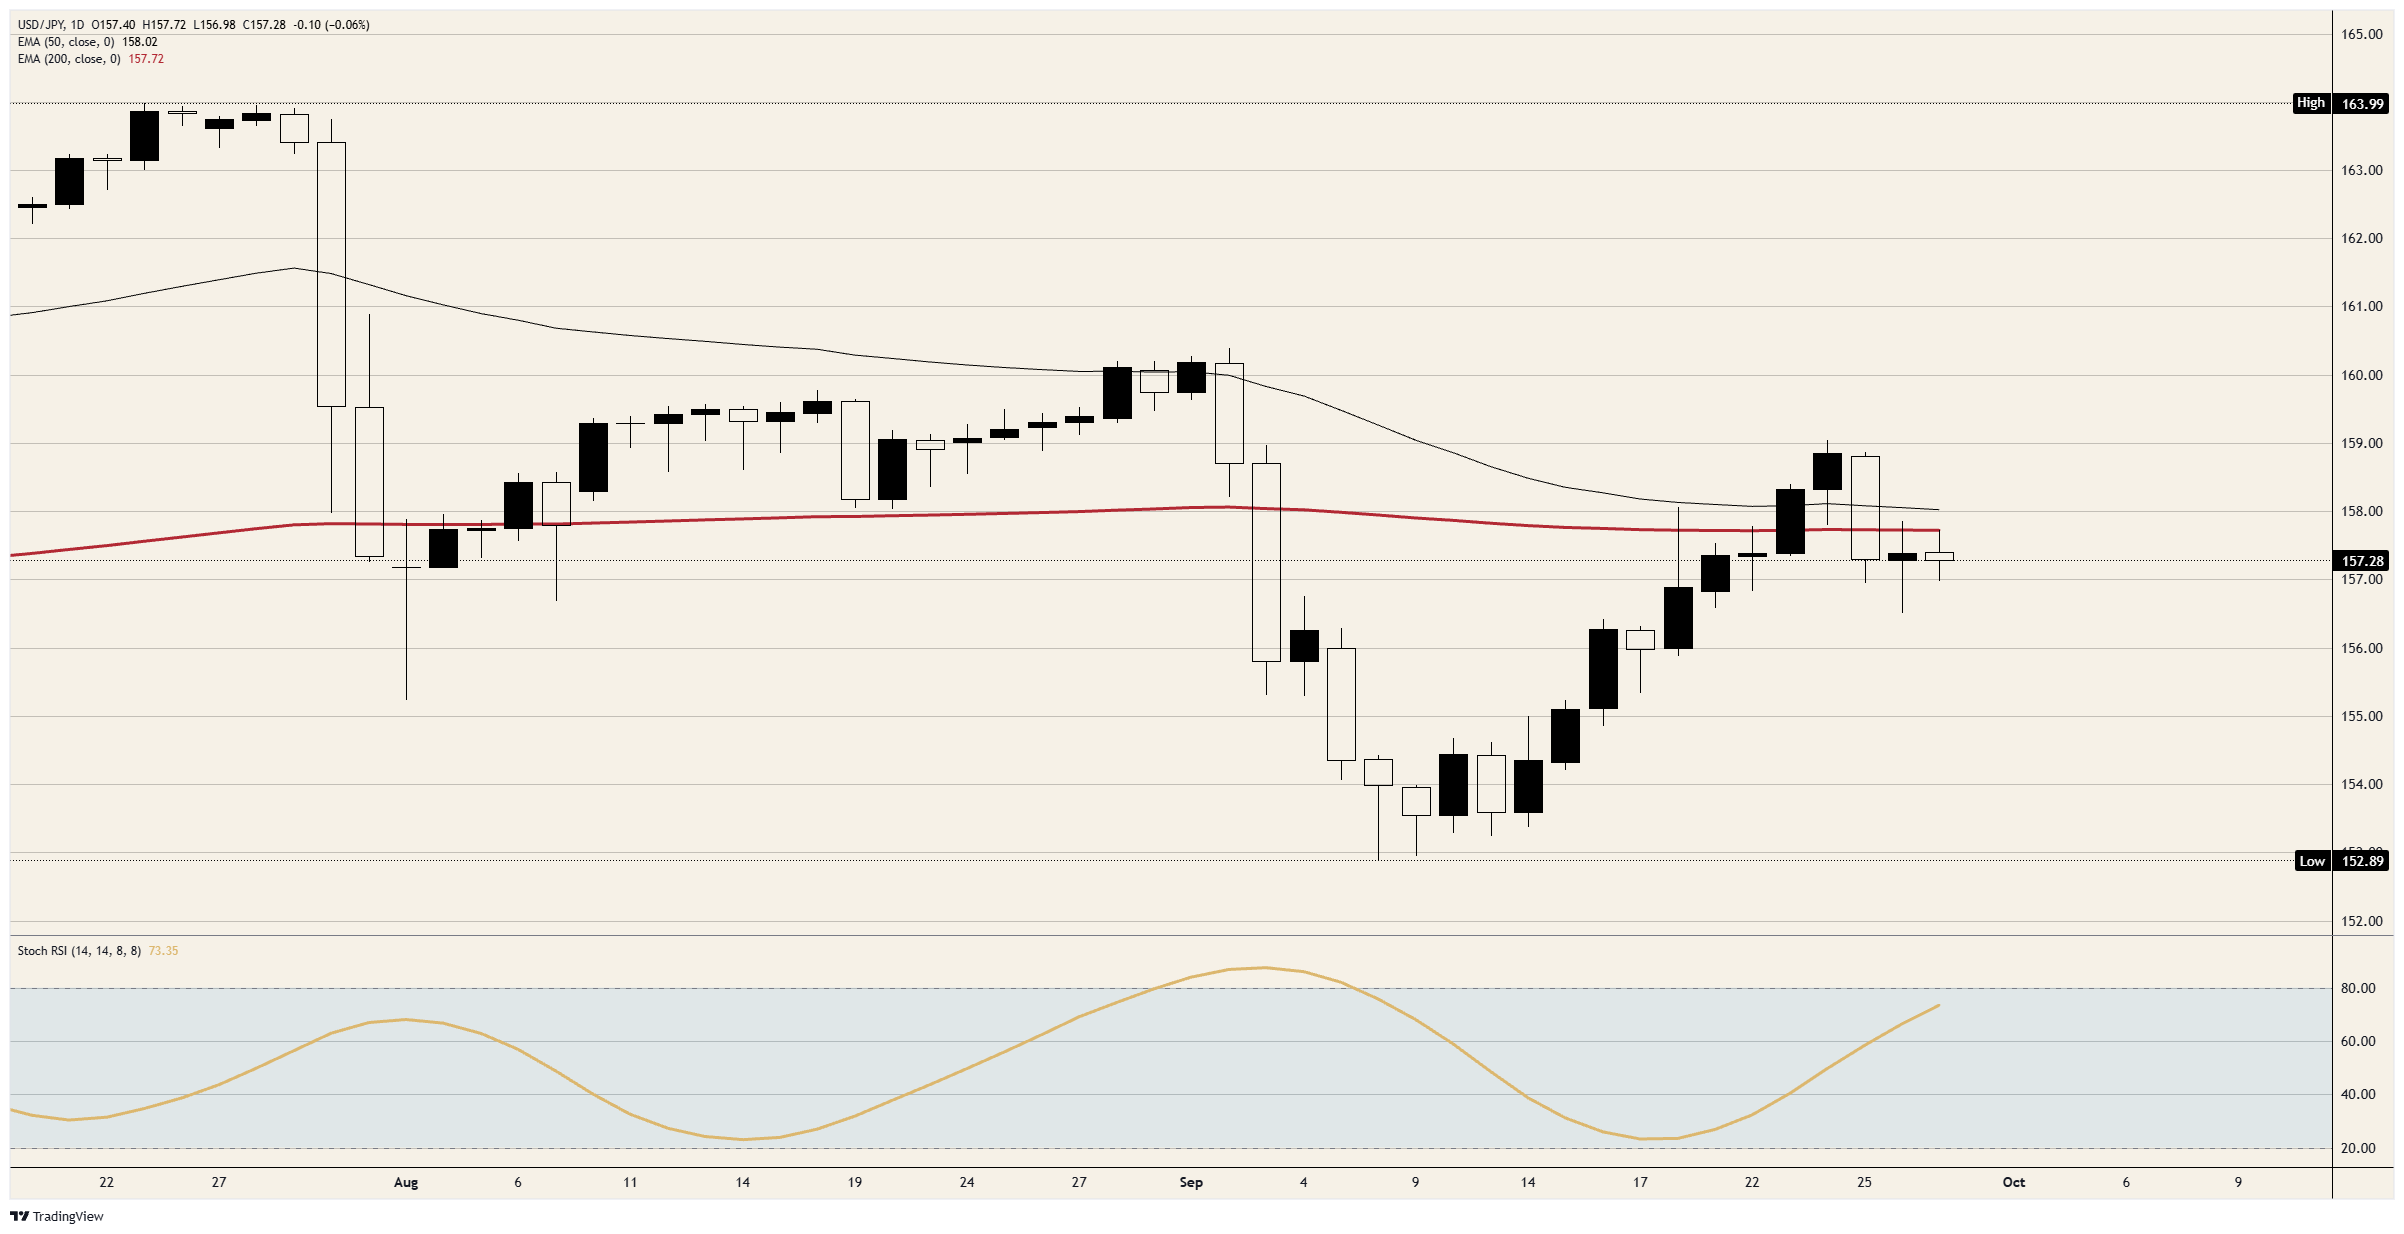
阻力位:周二高点止步于 200 日指数移动均线(EMA)附近,略低于 158.00,周一高点也未能触及 158.00 上方。其上方,周四接近 159.00 的高点正是周五下跌开始的地方。
支撑位:157.00 守住了周五和周二的低点。其下方,周一的回落在 156.50 附近结束,而 9 月 18 日略低于 156.00 的低点则是之后的底部。
偏向:158.00 下方维持做空,首先看向 156.50,之后看向 156.00。动能尚未转向:日线随机相对强弱指数(Stoch RSI)已升至 73 且仍在上升,因此在下跌之前,可能先冲向 158.00。若日线收盘高于 158.50,则该判断失效。
美元/日元日线图
日元常见问题(FAQ)
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
“日本央行的任务之一是货币控制,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这么做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。”
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视为一种避险投资。这意味着,在市场紧张时期,投资者更有可能将资金投入日元,因为日元被认为具有可靠性和稳定性。动荡时期可能会使日元对其他被视为投资风险更大的货币升值。
推荐文章


